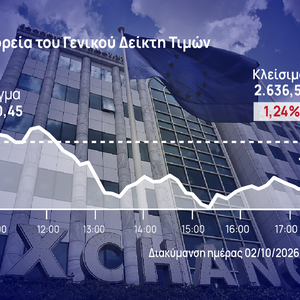
Με σημαντικές απώλειες, για δεύτερη διαδοχική συνεδρίαση, έκλεισε το Χρηματιστήριο Αθηνών, προσεγγίζοντας για δεύτερη φορά μέσα σε λίγες ημέρες τη ζώνη των 2.600 μονάδων, με τον τραπεζικό κλάδο να βρίσκεται στο επίκεντρο των επιθετικών πωλήσεων.
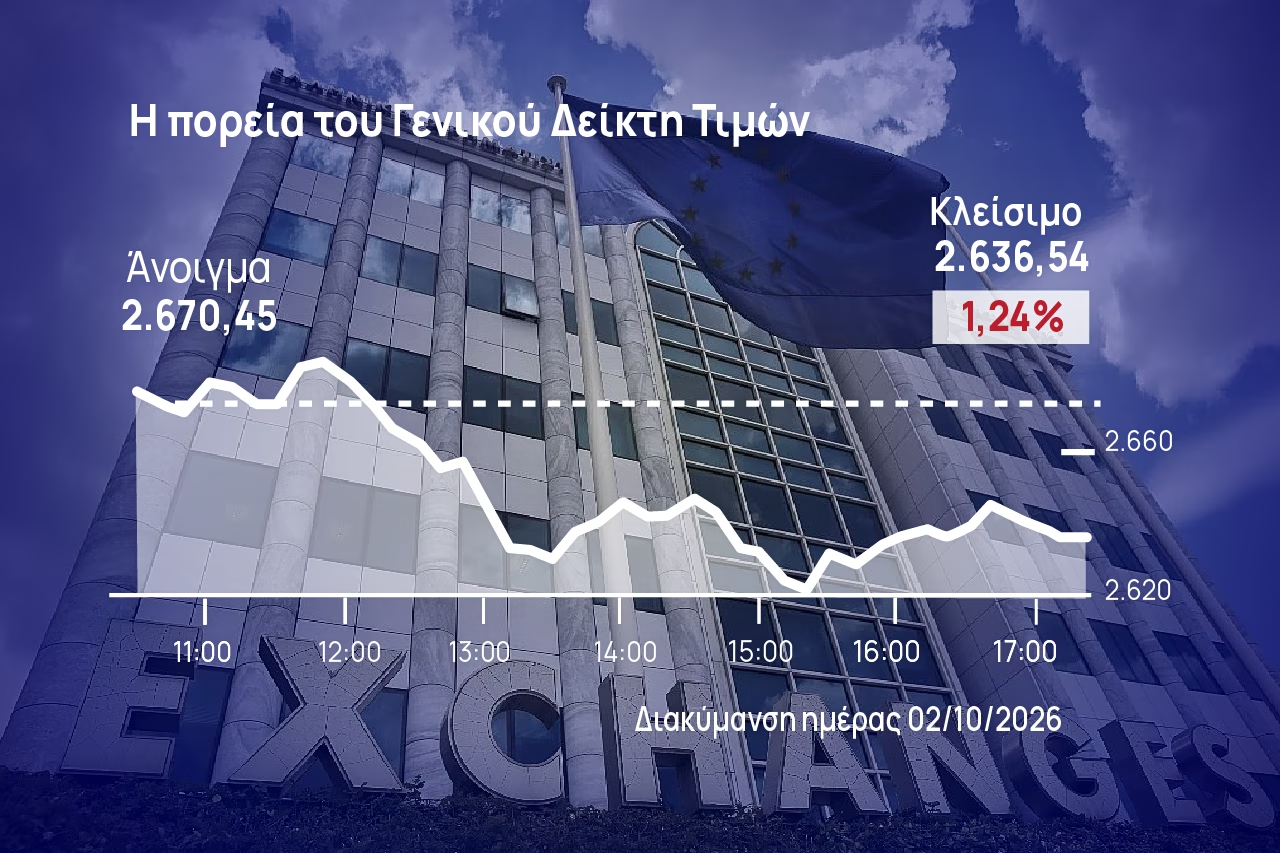
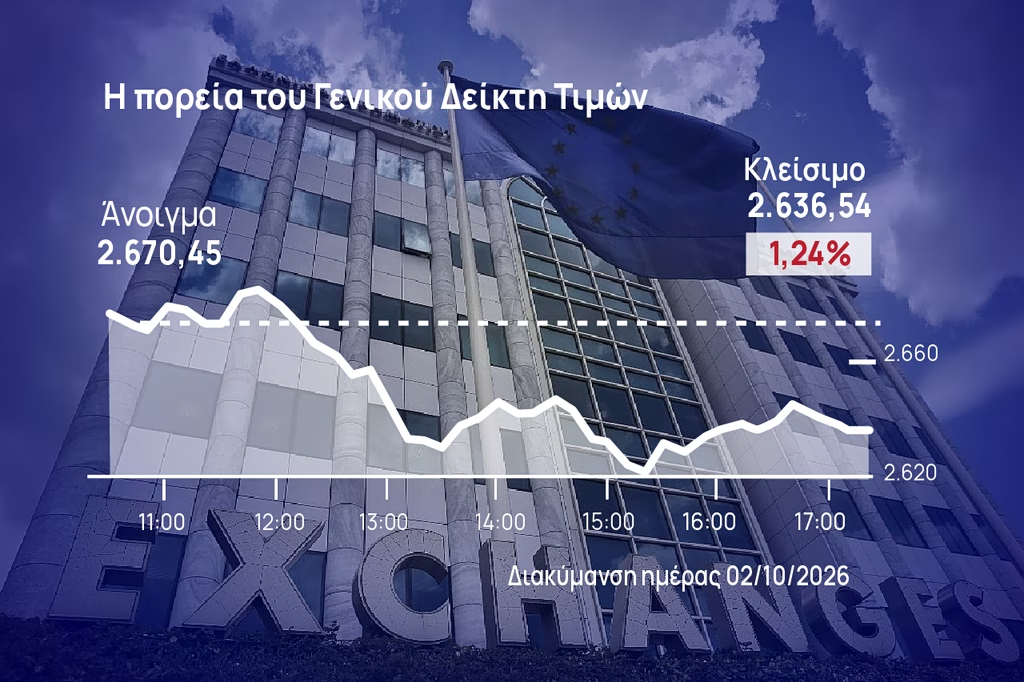
Ειδικότερα, ο Γενικός Δείκτης έκλεισε με απώλειες 1,24% στις 2.636,54 μονάδες, ενώ σήμερα κινήθηκε μεταξύ 2.620,68 μονάδων (-1,84%) και 2.681,50 μονάδων (+0,44%). Ο τζίρος ανήλθε στα 502 εκατ. ευρώ και ο όγκος στα 69,1 εκατ. τεμάχια, ενώ μέσω προσυμφωνημένων πράξεων διακινήθηκαν 7,1 εκατ. τεμάχια αξίας 57,4 εκατ. ευρώ.
Ο δείκτης υψηλής κεφαλαιοποίησης έκλεισε με πτώση 1,38% στις 6.757,38 μονάδες, ενώ στο -0,93% ολοκλήρωσε τις συναλλαγές και ο Mid Cap στις 3.067,94 μονάδες. Ο τραπεζικός δείκτης έκλεισε με απώλειες 2,77% στις 3.135,08 μονάδες.
Σε επίπεδο εβδομάδας, η πτώση του γενικού δείκτη στο Χρηματιστήριο Αθηνών ήταν στο 1,1%, ο FSTE 25 υποχώρησε κατά 1,16%, ενώ ο τραπεζικός σημείωσε απώλειες 2,13%.
Υψηλή κερδοφορία, χαμηλή πρόσφυση
Η πρώτη φάση της ένταξης του Athens Euronext στο οικοσύστημα των ώριμων αγορών ολοκληρώθηκε, το ίδιο και η ανακοίνωση των υποστηρικτικών μεγεθών του εξαμήνου των εισηγμένων αλλά στο διεθνές περιβάλλον η ένταση κάθε άλλο συνέβαλε στην αποκλιμάκωση των ενεργειακών τιμών με αποτέλεσμα και η εγχώρια αγορά να γίνει πιο ευάλωτη σε αρνητικά ακούσματα από το εξωτερικό, αναφέρει ο Μ. Χατζηδάκης της Beta Securities.
Ο Οκτώβριος δεν έχει καλή… χρηματιστηριακή φήμη και οι τρέχουσες εξελίξεις αποτελούν έναν επιπλέον λόγο επιφύλαξης. Σε αυτό συνηγορεί και το ότι ο Γενικός Δείκτης έρχεται «αδιόρθωτος» από ένα εξάμηνο ράλι τιμών προσφέροντας στα μεσοπρόθεσμα χαρτοφυλάκια σημαντικό περιθώριο κατοχύρωσης κερδών. Η κερδοφορία των εισηγμένων οδεύει προς νέο ιστορικό ρεκόρ, αλλά, μέχρι να ξεκινήσει ο επόμενος κύκλος ανακοινώσεων αποτελεσμάτων, λειτουργεί περισσότερο ως ανάχωμα στην υποχώρηση παρά ως καταλύτης ανόδου.
Στο εξωτερικό η χρηματιστηριακή εβδομάδα χαρακτηρίστηκε από νευρικότητα και διακυμάνσεις μετά την ολοκλήρωση του εννεαμήνου. Οι διεθνείς αγορές αρχίζουν να συνειδητοποιούν τις επιπτώσεις του κόστους δανεισμού σε υψηλά δύο δεκαετιών, του πετρελαίου πάνω από τα 100 δολάρια το βαρέλι και των αυξήσεων επιτοκίων από τις κεντρικές τράπεζες.
Οι εξελίξεις αυτές εντείνουν την πίεση σε κυβερνήσεις, επενδυτές και νοικοκυριά, περιορίζοντας παράλληλα μέρος του ενθουσιασμού που έχει τροφοδοτήσει η τεχνητή νοημοσύνη στις μετοχικές αγορές. Έχουμε εισέλθει σε μια ιδιαίτερα εύθραυστη περίοδο νέων που κάθε νέα ένδειξη για τον πληθωρισμό, την ανάπτυξη ή τη νομισματική πολιτική μπορεί να προκαλέσει δυσανάλογες αντιδράσεις στις τιμές.
Τεχνική εικόνα
Τεχνικά, ο Γενικός Δείκτης βρίσκεται σε σαφή διορθωτική πορεία από το πρόσφατο υψηλό έτους, η οποία διαφοροποιείται από τις προηγούμενες υποχωρήσεις λόγω της έντασης των διακυμάνσεων και της αυξημένης συναλλακτικής δραστηριότητας. Το χαμηλό της Παρασκευής καταγράφηκε μόλις δύο συνεδριάσεις μετά το υψηλό έτους —και 17 ετών— διευρύνοντας το εβδομαδιαίο εύρος διακύμανσης σε περισσότερες από 100 μονάδες.
Παράλληλα, ο τζίρος δεν εμφανίζει σημάδια αποκλιμάκωσης, ένδειξη ότι οι πιέσεις των πωλητών παραμένουν ισχυρές. Ο κινητός μέσος όρος των 30 ημερών έχει πλέον διασπαστεί πειστικά, ενώ ο αντίστοιχος των 50 ημερών αποτελεί μια πρώτη στήριξη στις 2.634 μονάδες. Οι ταλαντωτές εξακολουθούν να κινούνται στην ουδέτερη ζώνη, απέχοντας αρκετά από τα επίπεδα υπερπώλησης, χωρίς να παρέχουν προς το παρόν σαφείς ενδείξεις εξάντλησης της πτωτικής κίνησης.
Η διατήρηση της αυξημένης μεταβλητότητας στο Χρηματιστήριο Αθηνών αποτελεί το πιθανότερο σενάριο για την επόμενη εβδομάδα, καθώς διορθώσεις τέτοιας έντασης συνήθως συνοδεύονται από έντονες αντίρροπες κινήσεις μέχρι να αποκατασταθεί η ισορροπία σε ένα πιο σφιχτό εύρος τιμών. Βασικό ζητούμενο είναι η συρρίκνωση των διακυμάνσεων και η εμφάνιση ενδείξεων σταθεροποίησης, ιδανικά έπειτα από προσέγγιση βραχυπρόθεσμα υπερπωλημένων επιπέδων. Υπό αυτό το πρίσμα, μια δοκιμή των πρόσφατων χαμηλών της 24ης Σεπτεμβρίου, στις 2.604 μονάδες, προβάλλει ως το πιθανό σενάριο κίνησης της αγοράς για το προσεχές διάστημα, καταλήγει ο κ. Χατζηδάκης.
Στο ταμπλό
Στο ταμπλό τώρα, Πειραιώς και Alpha Bank έκλεισαν με απώλειες 4,41% και 4,09% αντίστοιχα, με την Allwyn να ολοκληρώνει στο -3,05%. Με απώλειες άνω του 2% έκλεισαν οι Credia Bank, Eurobank, Τιτάν, Κύπρου και Aktor και άνω του 1% οι Εθνική, Jumbo και ΕΥΔΑΠ.
Ήπια πτωτικά έκλεισαν οι Λάμδα, Aegean, ΔΕΗ, Motor Oil, Helleniq Energy και Βιοχάλκο, ενώ η Optima Bank έκλεισε αμετάβλητη. Στον αντίποδα, άνω του 1% ήταν η άνοδος σε ΓΕΚ ΤΕΡΝΑ, Metlen, Cenergy και Coca Cola, με τις ΕΛΧΑ, ΔΑΑ και ΟΤΕ να κλείνουν με μικρά κέρδη.