
Σε εξέλιξη βρίσκεται ένα από τα μεγαλύτερα κύματα νέων ξενοδοχειακών επενδύσεων που έχει γνωρίσει η Ελλάδα, με περισσότερα από 3.000 νέα δωμάτια να προστίθενται στην αγορά την περίοδο 2026-2027 και τους μεγάλους διεθνείς ομίλους να ενισχύουν την παρουσία τους σε Αθήνα, Κρήτη, Κυκλάδες και άλλους δημοφιλείς προορισμούς. Η νέα αυτή επενδυτική φάση αλλάζει σταδιακά τον χάρτη της ελληνικής φιλοξενίας, την ώρα που η αγορά περνά από την περίοδο της ισχυρής ανάκαμψης σε μια πιο ώριμη φάση, όπου το ζητούμενο δεν είναι μόνο η αύξηση των αφίξεων, αλλά κυρίως η δημιουργία μεγαλύτερης αξίας ανά επισκέπτη.
Κατά το πρώτο εξάμηνο του 2026, οι διανυκτερεύσεις αυξήθηκαν μόλις κατά 0,6%, ενώ τα ξενοδοχειακά έσοδα ενισχύθηκαν κατά 10,1%
Τα στοιχεία της SPEAK Research αποτυπώνουν με σαφήνεια αυτή τη μετάβαση. Κατά το πρώτο εξάμηνο του 2026, οι διανυκτερεύσεις αυξήθηκαν μόλις κατά 0,6%, ενώ τα ξενοδοχειακά έσοδα ενισχύθηκαν κατά 10,1%. Η απόσταση ανάμεσα στους δύο ρυθμούς δείχνει ότι η ανάπτυξη στηρίζεται πλέον σε σημαντικό βαθμό στην τιμολόγηση και στην αναβάθμιση του προϊόντος, καθώς η δυνατότητα περαιτέρω αύξησης του όγκου της ζήτησης κατά τους μήνες αιχμής γίνεται πιο περιορισμένη.
Η εικόνα είναι ιδιαίτερα χαρακτηριστική στην Αθήνα, η οποία εξελίσσεται σε αγορά 365 ημερών. Η πρωτεύουσα έκλεισε το 2025 με πληρότητα 77,1%, μέση ημερήσια τιμή δωματίου στα 177 ευρώ και RevPAR στα 137 ευρώ, αυξημένο κατά 3,4%. Κατά το πρώτο τρίμηνο του 2026, η πληρότητα αυξήθηκε κατά 2,4% και το ADR κατά 2%, οδηγώντας σε άνοδο του RevPAR κατά 4,5%. Την ίδια ώρα, κατά την περίοδο Απριλίου-Οκτωβρίου 2025, η πληρότητα υποχώρησε κατά 1,2%, ενώ η μέση τιμή αυξήθηκε κατά 2,7%, ένδειξη ότι η αγορά αρχίζει να μετακινείται από την ανάπτυξη μέσω όγκου προς την ανάπτυξη μέσω τιμής.
Πάνω από 3.000 νέα δωμάτια
Στο επίκεντρο της επόμενης ημέρας βρίσκεται η νέα προσφορά. Περισσότερα από 3.000 δωμάτια αναμένεται να προστεθούν στην ελληνική αγορά την περίοδο 2026-2027, δημιουργώντας ένα από τα μεγαλύτερα κύματα νέας ξενοδοχειακής προσφοράς στη σύγχρονη ιστορία του ελληνικού τουρισμού. Η Κρήτη βρίσκεται στην πρώτη γραμμή, ενώ σημαντικός αριθμός νέων μονάδων εισέρχεται και στην Αθήνα, κυρίως στις κατηγορίες luxury και upper-upscale.
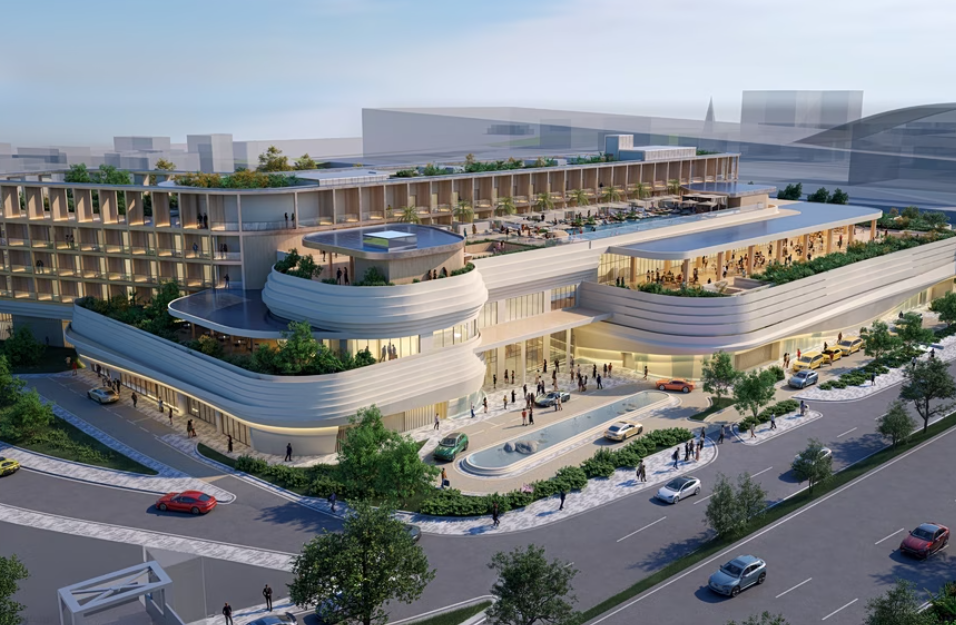
Στην πρωτεύουσα, ο κατάλογος των νέων επενδύσεων περιλαμβάνει projects μεγάλης κλίμακας και ισχυρό διεθνές brand name. Το Conrad Athens «The Ilisian» πρόσθεσε 307 δωμάτια, το Radisson RED Mitropoleos Square 109 δωμάτια και το Radisson Theatrou Square ακόμη 173. Παράλληλα, προχωρά το Mandarin Oriental Athens με 123 δωμάτια και 17 residences, ενώ στο Ελληνικό δεσπόζει το Hard Rock Hotel & Casino Athens, ένα project 1.100 δωματίων με συνολική επένδυση που εκτιμάται στα 1,5 δισ. ευρώ.
Η μαζική είσοδος νέων μονάδων δημιουργεί, ωστόσο, ένα νέο ερώτημα για την αγορά: κατά πόσο η ζήτηση θα μπορέσει να απορροφήσει την προσφορά χωρίς να περιοριστεί η μέχρι σήμερα δυναμική των τιμών. Η SPEAK Research θεωρεί ιδιαίτερα κρίσιμη την περίοδο από το πρώτο τρίμηνο του 2027 έως και το δεύτερο τρίμηνο του 2028, όταν θα έχουν ενεργοποιηθεί σημαντικό μέρος των νέων projects.
Η Κρήτη στο επίκεντρο
Αν η Αθήνα αποτελεί το μεγαλύτερο αστικό πεδίο νέων επενδύσεων, η Κρήτη αναδεικνύεται στον σημαντικότερο νησιωτικό πόλο ανάπτυξης. Για το 2026 προγραμματίζονται ή έγιναν ήδη επτά σημαντικά branded openings. Πραγματοποιήθηκαν ήδη τα ανοίγματα του Ikos Kissamos, μια επένδυση ύψους 150 εκατ. ευρώ, και INNSiDE by Meliá στην Ελούντα και ακολουθεί το Rosewood Blue Palace το 2027.
Το ενδιαφέρον των θεσμικών επενδυτών συνδέεται με το μέγεθος της αγοράς, αλλά και με τη σχεδόν ολοετή αεροπορική συνδεσιμότητα του νησιού. Σε αντίθεση με τις Κυκλάδες, όπου οι τιμές εισόδου είναι υψηλότερες και η διαθέσιμη γη περιορισμένη, η Κρήτη προσφέρει μεγαλύτερη κλίμακα και διαφορετικό επενδυτικό προφίλ.
Στις Κυκλάδες, η Πάρος συγκεντρώνει σημαντικό ενδιαφέρον από διεθνή brands, με νέες εισόδους από Radisson, Marriott Autograph Collection και Morgans Originals. Μύκονος και Σαντορίνη παραμένουν αγορές υψηλής αξίας, όπου η περιορισμένη προσφορά λειτουργεί υποστηρικτικά για τις αξίες των ακινήτων, αλλά ταυτόχρονα αυξάνει το κόστος εισόδου για τους νέους επενδυτές.
Στο Ιόνιο η Ζάκυνθος υποδέχθηκε το Hymnos Resort & Spa (Marriott Luxury Collection, 94 δωμάτια, 2026), το πρώτο brand υψηλής πολυτέλειας στο νησί.
Η περίοδος Q1 2027–Q2 2028 αναμένεται η πλέον απαιτητική για ADR growth, καθώς Radisson Theatrou Square και η πρώτη φάση του Ellinikon εισέρχονται ταυτόχρονα στην αγορά.
Το Ελληνικό ως καταλύτης
Mandarin Oriental και Hard Rock Hotel & Casino Athens (€1,5δισ.) αναμένεται να δημιουργήσουν νέα ζήτηση, αλλά η βραχυπρόθεσμη απορρόφηση προσφοράς θα πιέσει την τιμολόγηση της Ριβιέρας εντός 2027.
Επίσης σύμφωνα με την έρευνα με 9 στους 10 ευρωπαίους επενδυτές να σχεδιάζουν διατήρηση ή αύξηση της έκθεσής τους, αναμένεται συνέχιση deals τύπου Brookfield/Domes και Premia/Akti, ιδίως σε Κρήτη και Δωδεκάνησα.
Παράλληλα η Πελοπόννησος αναδεικνύεται ως νέο μέτωπο. Six Senses Megalonisos, Four Seasons Porto Heli και το πρώτο ελληνικό Waldorf Astoria (Scarlet Bay, 2029) σηματοδοτούν τη μετάθεση επενδυτικού ενδιαφέροντος πέρα από τον παραδοσιακό άξονα Αθήνα–Κυκλάδες.
Ισχυρές συναλλαγές και διεθνή κεφάλαια
Το νέο κύμα ανάπτυξης συνοδεύεται από σημαντική αύξηση των επενδύσεων σε ξενοδοχειακά assets. Το 2025 οι ξενοδοχειακές επενδύσεις στην Ελλάδα ανήλθαν σε περίπου 1,5 δισ. ευρώ, από 1 δισ. ευρώ το 2024, καταγράφοντας αύξηση περίπου 50%. Οι συναλλαγές έφτασαν τα 1,119 δισ. ευρώ, ενώ, σύμφωνα με την CBRE, η Ελλάδα βρέθηκε για πρώτη φορά μεταξύ των πέντε κορυφαίων ευρωπαϊκών αγορών ξενοδοχειακών επενδύσεων.
Σημαντικές συμφωνίες περιλαμβάνουν την εξαγορά του Athenaeum InterContinental από την Azora, την απόκτηση του Grand Hyatt Athens από την Blackstone έναντι 235 εκατ. ευρώ, την επένδυση της Brookfield στο Domes Zeen Chania και την εξαγορά του Phāea Cretan Malia από την Hotel Investment Partners. Στα Δωδεκάνησα, η συμφωνία της Premia Properties για τα Akti Imperial στη Ρόδο και Akti Beach Club και Palace στην Κω ξεπερνά τα 250 εκατ. ευρώ και αφορά συνολικά 1.316 δωμάτια.
Από τον όγκο στην αξία
Η νέα επενδυτική πραγματικότητα συνδέεται άμεσα με τη στροφή του ελληνικού τουρισμού προς το premium προϊόν. Το 5άστερο segment αντιπροσώπευε το 40% των συνολικών ξενοδοχειακών εσόδων της χώρας το 2024, περίπου 11,5 δισ. ευρώ, καταγράφοντας αύξηση 9,9%, έναντι 5% για τις κατηγορίες 1-3 αστέρων.
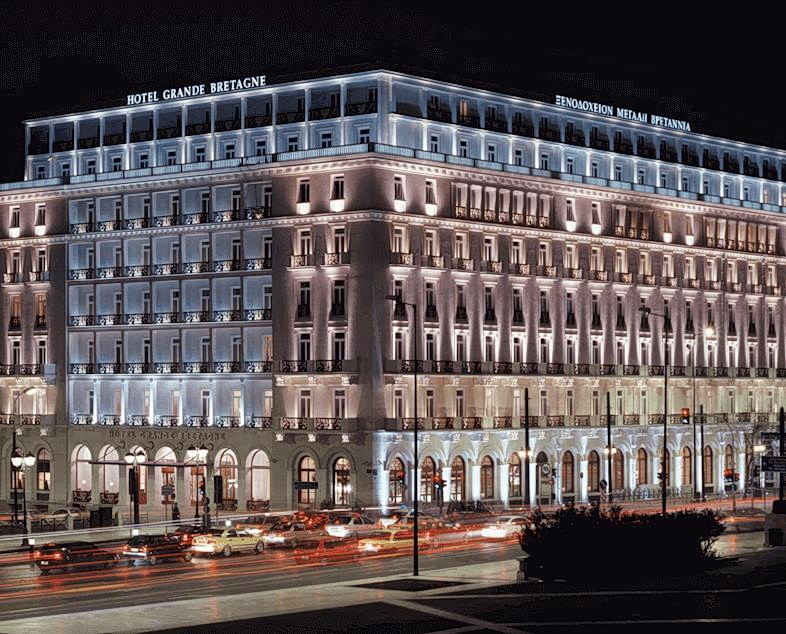
Πρόκειται για μια μεταβολή που αφορά όχι μόνο τις μεγάλες μονάδες αλλά και τη φυσιογνωμία του προϊόντος. Boutique και lifestyle ξενοδοχεία κερδίζουν έδαφος, ενώ η επανάχρηση ιστορικών κτιρίων στην Αθήνα δημιουργεί νέες μορφές φιλοξενίας. Παράλληλα, η επιμήκυνση της τουριστικής περιόδου προσφέρει μεγαλύτερο περιθώριο αξιοποίησης των ξενοδοχειακών υποδομών πέρα από τους παραδοσιακούς μήνες αιχμής.
Η πρόκληση του κόστους
Η αύξηση των εσόδων, πάντως, δεν σημαίνει αυτόματα και αντίστοιχη αύξηση της κερδοφορίας. Η φορολογική επιβάρυνση αποτελεί μία από τις σημαντικότερες προκλήσεις για τις ξενοδοχειακές επιχειρήσεις. Για ένα τετράστερο ξενοδοχείο με τιμή δωματίου 150 ευρώ, η συνολική φορολογική επιβάρυνση υπολογίζεται στο 29,8% των ακαθάριστων εσόδων δωματίου, έναντι 16,1% στην Κύπρο.
Σε ένα περιβάλλον όπου παραμένουν αυξημένα τα λειτουργικά και ενεργειακά κόστη, το περιθώριο για περαιτέρω αυξήσεις τιμών δεν είναι απεριόριστο. Η αγορά καλείται επομένως να ισορροπήσει ανάμεσα σε υψηλότερες τιμές, αυξανόμενη προσφορά και ανάγκη διατήρησης της ανταγωνιστικότητας.
Το 2027 αναμένεται να αποτελέσει κομβικό σημείο αυτής της μετάβασης. Οι προβλέψεις δείχνουν ότι η αύξηση του ADR στην Αττική θα επιβραδυνθεί από 3,7% το 2026 σε 2% το 2027 και 2,5% το 2028, ενώ η αύξηση του RevPAR από 4,5% το 2026 περιορίζεται σε 1,5% το 2027 και 2% το 2028.
Η ελληνική ξενοδοχειακή αγορά μπαίνει έτσι σε ένα νέο κεφάλαιο. Το μεγάλο κύμα επενδύσεων επιβεβαιώνει τη διεθνή εμπιστοσύνη στις προοπτικές του ελληνικού τουρισμού, ταυτόχρονα όμως αυξάνει τον ανταγωνισμό μεταξύ των προορισμών και των μονάδων. Το στοίχημα της επόμενης διετίας δεν θα είναι μόνο πόσα νέα ξενοδοχεία θα ανοίξουν, αλλά κυρίως πόση ζήτηση θα μπορέσουν να προσελκύσουν, σε ποιες τιμές και με ποια περιθώρια κερδοφορίας. Η αγορά περνά πλέον από την εποχή της επέκτασης σε εκείνη της απορρόφησης, της διαφοροποίησης και της διατήρησης της αξίας.