Κλείνοντας την σειρά των άρθρων για την συγκριτική ανάλυση της κατάστασης της Ελληνικής Οικονομίας και των Ελλήνων έχουν μείνει ορισμένα ερωτηματικά που διευκρινίζονται εδώ.
Η μεγάλη και συστηματική απόκλιση της Ελλάδας από τον ευρωπαϊκό μέσο όρο στον δείκτη υποκειμενικής φτώχειας προκύπτει επειδή οι δύο βασικές μετρήσεις δεν έχουν τον ίδιο σκοπό. Ο κίνδυνος φτώχειας αποτυπώνει τη σχετική θέση του νοικοκυριού μέσα στην εθνική κατανομή εισοδήματος. Η υποκειμενική φτώχεια αποτυπώνει την αντιλαμβανόμενη πίεση του οικογενειακού προϋπολογισμού.
Η υποκειμενική μέτρηση βασίζεται στην απάντηση του νοικοκυριού για το αν τα βγάζει πέρα με δυσκολία ή μεγάλη δυσκολία. Επηρεάζεται από τις πραγματικές δαπάνες, τη σταθερότητα του εισοδήματος, τα χρέη, τη ρευστότητα και τις προσδοκίες. Στην Ελλάδα αυτή η έννοια αφορά πολύ ευρύτερο μέρος της κοινωνίας.
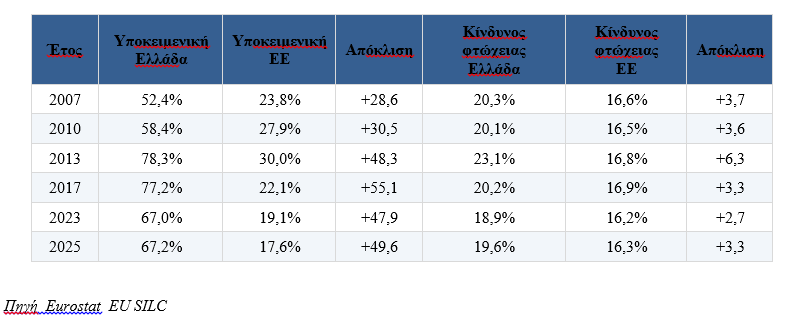
Το 2025 ο αντικειμενικός δείκτης εμφάνιζε την Ελλάδα 3,3 ποσοστιαίες μονάδες πάνω από την ΕΕ, ενώ ο υποκειμενικός δείκτης εμφάνιζε απόκλιση 49,6 μονάδων. Οι δύο μετρήσεις δεν αναμένεται να συμπίπτουν. Η κλίμακα της διαφοράς, ωστόσο, δείχνει ότι η οικονομική στενότητα στην Ελλάδα εκτείνεται πολύ πέρα από τον πληθυσμό που βρίσκεται κάτω από το σχετικό εισοδηματικό όριο.
Όμως το σοβαρό εύρημα εδώ είναι ότι και το 2007 και το 2010 η Υποκειμενική Αντίληψη στην Ελλάδα είχε απόκλιση 30 μονάδες από τον ευρωπαϊκό μέσο όρο η οποία στην συνέχεια (από το 2013) αυξήθηκε περίπου στις 50 μονάδες. Τι συμβαίνει λοιπόν; Θα διατυπώσουμε μία υπόθεση εργασίας η οποία βεβαίως απαιτεί πολλή περισσότερη διερεύνηση: Όλη την δεκαετία (πιθανόν μετά ευρώ) 2000 – 2010 οι Έλληνες αισθάνονται πιεσμένοι (η ισοτιμία;) μάλιστα σε μεγαλύτερο βαθμό (30 μονάδες) από ότι τους προκάλεσε η μνημονιακή κρίση! (+20 μονάδες). Είναι εξαιρετικά ενδιαφέρον εύρημα.
Προχωρώντας την ανάλυσή μας όταν μειώνεται το εισόδημα σχεδόν ολόκληρης της κοινωνίας, μειώνεται και το εθνικό διάμεσο εισόδημα. Επειδή το επίσημο όριο ορίζεται στο 60% της διαμέσου, μετακινείται και αυτό προς τα κάτω. Η γενικευμένη πτώση του βιοτικού επιπέδου μπορεί έτσι να εμφανίζεται πολύ ασθενέστερα στον δείκτη κινδύνου φτώχειας.
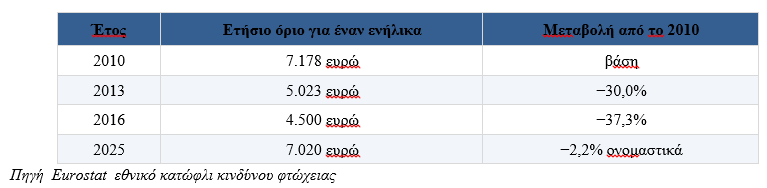
Από το 2010 έως το 2016 το ονομαστικό όριο μειώθηκε κατά 37,3%. Ένα νοικοκυριό μπορούσε να υποστεί μεγάλη απώλεια εισοδήματος και παρ’ όλα αυτά να παραμένει λίγο πάνω από το νέο, πολύ χαμηλότερο όριο. Το 2025 το όριο είχε φθάσει τα 7.020 ευρώ, χωρίς ακόμη να υπερβαίνει ονομαστικά το επίπεδο του 2010, παρά τον σωρευμένο πληθωρισμό.
Η υψηλή ιδιοκατοίκηση μειώνει τον κίνδυνο ακραίας στεγαστικής στέρησης, αλλά δεν εξασφαλίζει μηνιαίο εισόδημα. Ένα νοικοκυριό μπορεί να κατέχει ακίνητο και ταυτόχρονα να έχει χαμηλές καταθέσεις, σημαντικούς φόρους και έξοδα συντήρησης ή αδυναμία κάλυψης μιας έκτακτης δαπάνης. Ο οικιστικός πλούτος βελτιώνει τον ισολογισμό, όχι κατ’ ανάγκη τη ρευστότητα.
Η αυτοαπασχόληση, η εποχική εργασία, οι προσωρινές θέσεις και τα μεταβαλλόμενα εισοδήματα δημιουργούν αβεβαιότητα που δεν αποτυπώνεται πλήρως στο συνολικό ετήσιο εισόδημα. Επιπλέον, η αντικειμενική μέτρηση αναφέρεται συχνά στο εισόδημα του προηγούμενου έτους, ενώ η υποκειμενική απάντηση αφορά την τρέχουσα κατάσταση.
Συντάξεις, επιδόματα και ενδοοικογενειακές μεταβιβάσεις μπορούν να μετακινήσουν ένα νοικοκυριό λίγο πάνω από το όριο του 60%, χωρίς να του εξασφαλίζουν άνετη κάλυψη των αναγκών. Η προστασία από την πτώση κάτω από ένα χαμηλό στατιστικό όριο δεν ισοδυναμεί με προστασία από τη γενικευμένη οικονομική στενότητα.
Οι απαντήσεις επίσης των πολιτών επηρεάζονται από τη σύγκριση με το προ κρίσης επίπεδο διαβίωσης, τη συσσωρευμένη απώλεια εισοδήματος και πλούτου και την αβεβαιότητα για εργασία, συντάξεις και υγεία. Τα νοικοκυριά συγκρίνουν τη σημερινή τους θέση τόσο με το δικό τους παρελθόν όσο και με το ευρωπαϊκό επίπεδο κατανάλωσης.
Το 67,2% του 2025 δεν σημαίνει ότι τα δύο τρίτα του ελληνικού πληθυσμού είναι φτωχά με τον εισοδηματικό ορισμό. Σημαίνει ότι ένα πολύ μεγάλο τμήμα της κοινωνίας, πολύ ευρύτερο από εκείνο που βρίσκεται κάτω από το επίσημο όριο, βιώνει μόνιμη οικονομική στενότητα.
Ο δείκτης αποκαλύπτει μια μεγάλη μεσαία ζώνη οικονομικής ευαλωτότητας. Πρόκειται για νοικοκυριά που βρίσκονται πάνω από το σχετικό όριο φτώχειας, αλλά διαθέτουν μικρό οικονομικό περιθώριο απέναντι σε μια αύξηση τιμών, μια απώλεια εισοδήματος ή μια έκτακτη δαπάνη. Αυτή η ζώνη εξηγεί γιατί η αντικειμενική ανάκαμψη μπορεί να είναι πραγματική και ταυτόχρονα να μην παράγει ακόμη μια αντίστοιχα ισχυρή αίσθηση οικονομικής ασφάλειας.
Η κατάλληλη πολιτική απάντηση δεν είναι να αμφισβητηθεί ούτε η ανάκαμψη ούτε η εμπειρία των νοικοκυριών. Είναι να συνδυαστούν οι δύο εικόνες: διατήρηση της αναπτυξιακής δυναμικής και αύξηση των πραγματικών αμοιβών.
*O Π.Ε. Πετράκης είναι Ομ. Καθηγητής ΕΚΠΑ
Οι απόψεις που διατυπώνονται δεν αποτελούν απόψεις του ΚΕΠΕ