
Ως έναν από τους σημαντικότερους παράγοντες που επηρεάζουν την απόφαση επιλογής μιας χώρας ως επενδυτικού προορισμού ανέδειξε ένας στους τέσσερις (26%) συμμετέχοντες στην πανευρωπαϊκή έρευνα της ΕΥ για το «Πώς θα “ανοίξει” η Ελλάδα το επόμενο κεφάλαιο προσέλκυσης επενδύσεων», το ανταγωνιστικό φορολογικό περιβάλλον, συμπεριλαμβανομένης της ύπαρξης φορολογικών κινήτρων.
Σύμφωνα με τα αποτελέσματα της έρευνας, σε εγχώριο επίπεδο, παρά τα σημαντικά βήματα που έχουν γίνει τα τελευταία χρόνια στην κατεύθυνση της φορολογικής μεταρρύθμισης και την ψηφιοποίηση της Φορολογικής Διοίκησης, λιγότεροι από τους μισούς συμμετέχοντες (45%) εκτιμούν ότι η ελκυστικότητα της Ελλάδας έχει βελτιωθεί από τις πολιτικές της χώρας για τη φορολογία τα τελευταία τρία χρόνια, ενώ 24% θεωρούν ότι έχει μειωθεί.
Συγχρόνως, μόνο 16% περιλαμβάνουν την ανταγωνιστικότητα του φορολογικού περιβάλλοντος μεταξύ των πλεονεκτημάτων της χώρας.
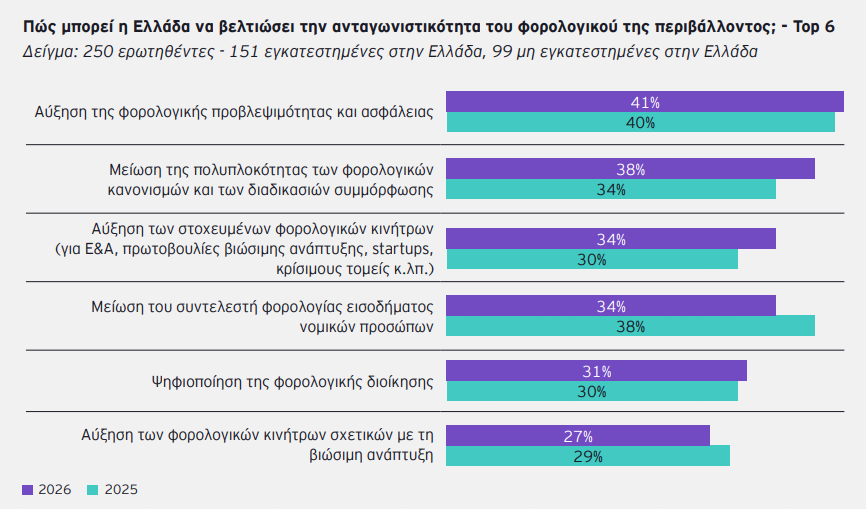
Σε σχετική ερώτηση, το 41% των ερωτώμενων ανέδειξαν, για δεύτερη χρονιά, την αύξηση της φορολογικής προβλεψιμότητας και ασφάλειας ως κορυφαία προτεραιότητα για τη βελτίωση της ανταγωνιστικότητας του φορολογικού περιβάλλοντος της χώρας, ενώ 38% τη μείωση της πολυπλοκότητας των φορολογικών κανονισμών και των διαδικασιών συμμόρφωσης.
Αυξημένη βαρύτητα σε σχέση με πέρσι φαίνεται να δίνουν οι συμμετέχοντες στην αύξηση των στοχευμένων φορολογικών κινήτρων για έρευνα και ανάπτυξη, πρωτοβουλίες βιώσιμης ανάπτυξης, startups και άλλους κρίσιμους τομείς (34%, από 30% το 2025).
Τα ευρήματα αυτά ευθυγραμμίζονται, σε μεγάλο βαθμό, με τα συμπεράσματα της σχετικής έρευνας της ΕΥ Ελλάδος για τη φορολογία, και αναδεικνύουν τους βασικούς άξονες στους οποίους θα πρέπει να κινηθεί η χώρα:
1. Φορολογική σταθερότητα και προβλεψιμότητα
Οι παγκόσμιες φορολογικές μεταρρυθμίσεις που βρίσκονται σε εξέλιξη (παγκόσμιος ελάχιστος φόρος των ομίλων πολυεθνικών επιχειρήσεων, κανόνες διαφάνειας, ψηφιοποίηση της φορολογίας, ανταλλαγή φορολογικών πληροφοριών κ.λπ.) έχουν εντείνει τη φορολογική αβεβαιότητα τα τελευταία χρόνια, ενώ έχουν περιορίσει και τη δυνατότητα των χωρών να ανταγωνίζονται αποκλειστικά μέσω χαμηλών φορολογικών συντελεστών.
Σε αυτό το περιβάλλον, η προβλεψιμότητα της φορολογίας αναδεικνύεται σε βασική παράμετρο κατά τη λήψη επενδυτικών αποφάσεων, καθώς επιτρέπει στις επιχειρήσεις να σχεδιάζουν με μεγαλύτερη βεβαιότητα τις μελλοντικές αποδόσεις των επενδύσεών τους.
Αυτό ισχύει ιδιαίτερα για μεγάλες επενδύσεις με πολυετή ορίζοντα απόσβεσης, όπως στη βιομηχανία, τις υποδομές, την τεχνολογία και την άμυνα.
Συνεπώς, είναι σημαντικό τα επόμενα βήματα της φορολογικής μεταρρύθμισης στη χώρα να πραγματοποιηθούν βάσει ενός πολυετούς σχεδιασμού που θα περιλαμβάνει διαβούλευση, σταδιακή εφαρμογή με επαρκή περίοδο προσαρμογής και μεταβατικές διατάξεις που θα προστατεύουν τις ήδη υλοποιημένες επενδύσεις.
2. Μείωση της πολυπλοκότητας του φορολογικού και ρυθμιστικού περιβάλλοντος
Το 14% των συμμετεχόντων στην παρούσα έρευνα ανέδειξαν τη μεταρρύθμιση του ρυθμιστικού πλαισίου για τη μείωση της διοικητικής επιβάρυνσης των επιχειρήσεων ως τομέα που θα έπρεπε να εστιάσει η Ελλάδα για να διατηρήσει την ανταγωνιστική της θέση στην παγκόσμια οικονομία.
Συγχρόνως, 78% των συμμετεχόντων στη φετινή έρευνα της ΕΥ Ελλάδος για την επιχειρηματικότητα ανέδειξαν ως βασικό εμπόδιο για την επιχειρηματικότητα τη γραφειοκρατία και την πολυπλοκότητα του ρυθμιστικού περιβάλλοντος.
Παράλληλα, για την απλούστευση του ρυθμιστικού περιβάλλοντος, η Πολιτεία πρέπει να κινηθεί προς την κατεύθυνση περιορισμού του αριθμού των αδειών και εγκρίσεων, της επιτάχυνσης των διαδικασιών αδειοδότησης, της μείωσης των επικαλύψεων μεταξύ διαφορετικών αρχών και της θέσπισης σαφών κανόνων συμμόρφωσης.
Σε ό,τι αφορά τη φορολογία, προτεραιότητες αποτελούν ο περαιτέρω εκσυγχρονισμός και η απλούστευση των φορολογικών κανόνων, η μείωση των εξαιρέσεων και των ειδικών καθεστώτων, η ταχύτερη επίλυση διαφορών, η αναθεώρηση παλαιότερων αναχρονιστικών διατάξεων, η ορθολογική και σταθερή ερμηνεία των νόμων και η ορθή ενσωμάτωση της ευρωπαϊκής νομοθεσίας στο εθνικό δίκαιο.
3. Συνεχής επένδυση στην ψηφιοποίηση της Φορολογικής Διοίκησης
Η Ελλάδα έχει ήδη σημειώσει σημαντική πρόοδο στην ψηφιοποίηση των φορολογικών διαδικασιών. Το επόμενο στάδιο δεν είναι τόσο η περαιτέρω ψηφιοποίηση μεμονωμένων διαδικασιών, όσο η δημιουργία μιας πλήρως ψηφιακής και προληπτικής Φορολογικής Διοίκησης. Αυτό περιλαμβάνει, μεταξύ άλλων:
- Αξιοποίηση των δεδομένων που ήδη διαθέτει το κράτος, χωρίς την ανάγκη επανυποβολής (once only principle).
- Περαιτέρω αυτοματοποίηση των φορολογικών υποχρεώσεων, με προσυμπληρωμένες δηλώσεις για περισσότερες κατηγορίες φορολογουμένων και αυτοματοποιημένο συμψηφισμό οφειλών και επιστροφών.
- Ηλεκτρονικές εγκρίσεις χωρίς ανθρώπινη παρέμβαση, όπου δεν υπάρχει κίνδυνος απάτης.
- Αξιοποίηση τεχνητής νοημοσύνης και ανάλυσης δεδομένων για στοχευμένους ελέγχους, βάσει ανάλυσης κινδύνου, και για τον εντοπισμό φοροδιαφυγής.
- Δημιουργία πιο φιλικής ψηφιακής εμπειρίας για επενδυτές.
- Ψηφιακή υποστήριξη επενδυτικών κινήτρων.
4. Στοχευμένα φορολογικά κίνητρα
Η ανάγκη να αυξηθούν οι επενδύσεις και, παράλληλα, να βελτιωθεί η ποιοτική τους σύνθεση, στρέφει τη συζήτηση στην παροχή στοχευμένων κινήτρων για επενδύσεις σε τομείς υψηλής προστιθέμενης αξίας.
Όταν ρωτήθηκαν πώς μπορεί η Ελλάδα να βελτιώσει την ελκυστικότητά της ως προορισμός για επενδύσεις στην τεχνητή νοημοσύνη, 41% των συμμετεχόντων υπέδειξαν τη στήριξη startups μέσω φορολογικών κινήτρων και επιχορηγήσεων.
Συγχρόνως, σε ερώτηση για την επιτάχυνση της καινοτομίας και της έρευνας και ανάπτυξης, 36% των συμμετεχόντων ανέφεραν ως προτεραιότητα την αύξηση των φορολογικών κινήτρων για δαπάνες έρευνας και ανάπτυξης.
Αντίστοιχα, 27% ανέδειξαν τα φορολογικά κίνητρα που συνδέονται με τη βιώσιμη ανάπτυξη ως τρόπο βελτίωσης της ανταγωνιστικότητας του φορολογικού περιβάλλοντος στην Ελλάδα.
Καθώς η έννοια της βιομηχανικής στρατηγικής επανέρχεται στο προσκήνιο διεθνώς, η Ελλάδα είναι σημαντικό να υιοθετήσει μια σειρά από στοχευμένα φορολογικά κίνητρα, συνδεδεμένα με μετρήσιμα αποτελέσματα και με σαφή προσανατολισμό στη δημιουργία προστιθέμενης αξίας, ώστε να προσελκύσει επενδύσεις στην έρευνα, την καινοτομία, την τεχνητή νοημοσύνη και την πράσινη μετάβαση.
5. Μείωση των συντελεστών
Είναι χαρακτηριστικό ότι η μείωση της φορολογίας, ως προτεραιότητα για να διατηρήσει η χώρα την ανταγωνιστική της θέση στην παγκόσμια οικονομία, έχει υποχωρήσει από το 28% το 2023, στο 20% φέτος, ενώ αναδεικνύεται, κυρίως, από τις μη εγκατεστημένες στην Ελλάδα επιχειρήσεις (25%, έναντι 17% όσων έχουν ήδη παρουσία στη χώρα).
Στον βαθμό που η πρόοδος στην αντιμετώπιση της φοροδιαφυγής το επιτρέπει, η μείωση των συντελεστών θα πρέπει να περιλαμβάνει όχι μόνο τους συντελεστές εταιρικής φορολογίας, αλλά και τη φορολογία φυσικών προσώπων και τις ασφαλιστικές εισφορές που, συνδυαστικά, εξακολουθούν να επιβαρύνουν δυσανάλογα το εργατικό κόστος.