Οι νέες ανοδικές πιέσεις στα επιτόκια ενδέχεται να δοκιμάσουν την ανθεκτικότητα των ευρωπαϊκών τραπεζών, καθώς παραμένει ανοιχτό το ερώτημα εάν η περιορισμένη επιβάρυνση από τις πιστωτικές ζημιές αντανακλά μια διαρθρωτική βελτίωση ή εάν οι επιπτώσεις της προηγούμενης νομισματικής σύσφιγξης δεν έχουν ακόμη εκδηλωθεί πλήρως.
Σύμφωνα με την DBRS Morningstar, το κόστος πιστωτικού κινδύνου (Cost of Risk – CoR) και η ποιότητα του ενεργητικού των τραπεζών αποδείχθηκαν ιδιαίτερα ανθεκτικά τα τελευταία τέσσερα χρόνια, παρά την ταχεία αύξηση των επιτοκίων από τις μεγάλες ευρωπαϊκές κεντρικές τράπεζες την περίοδο 2022-2023.
Ο μέσος δείκτης κόστους πιστωτικού κινδύνου παρέμεινε αισθητά χαμηλότερος από τον μέσο όρο της περιόδου 2019-2022, ενώ τα ποσοστά μη εξυπηρετούμενων δανείων διατηρήθηκαν κοντά στα χαμηλότερα επίπεδα του οικονομικού κύκλου.
Παράλληλα, δεν επιβεβαιώθηκε η αναμενόμενη επιδείνωση της ποιότητας του ενεργητικού κατά τους 12 έως 18 μήνες μετά την κορύφωση των επιτοκίων, διάστημα κατά το οποίο συνήθως εμφανίζονται οι πιέσεις στους δανειολήπτες. Ωστόσο, από το 2023 αυξάνεται σταδιακά ο αριθμός των τραπεζών που αναφέρουν υψηλότερο κόστος πιστωτικού κινδύνου, στοιχείο που υποδηλώνει ότι οι συνέπειες του οικονομικού κύκλου ενδέχεται να μην έχουν αποτυπωθεί πλήρως.
Ήπια αύξηση του πιστωτικού κινδύνου
Η DBRS Morningstar αναμένει μέτρια αύξηση του κόστους πιστωτικού κινδύνου κατά τους επόμενους 12 έως 18 μήνες, καθώς η Ευρωπαϊκή Κεντρική Τράπεζα έχει επανέλθει σε τροχιά νομισματικής σύσφιγξης και παραμένει πιθανό το ενδεχόμενο πρόσθετων αυξήσεων επιτοκίων.
Η Τράπεζα της Αγγλίας και η κεντρική τράπεζα της Σουηδίας διατήρησαν αμετάβλητα τα επιτόκιά τους στις τελευταίες συνεδριάσεις τους, αφήνοντας ωστόσο ανοιχτό το ενδεχόμενο νέας σύσφιγξης εάν ο πληθωρισμός αποδειχθεί πιο επίμονος από ό,τι αναμένεται.
Η εξέλιξη της ποιότητας των δανειακών χαρτοφυλακίων σε αυτό το διάστημα θα αποτελέσει καθοριστικό παράγοντα για να διαπιστωθεί εάν το κόστος πιστωτικού κινδύνου έχει υποχωρήσει διαρθρωτικά.
Σταθερά χαμηλό το κόστος κινδύνου, αλλά αυξάνονται οι πιέσεις
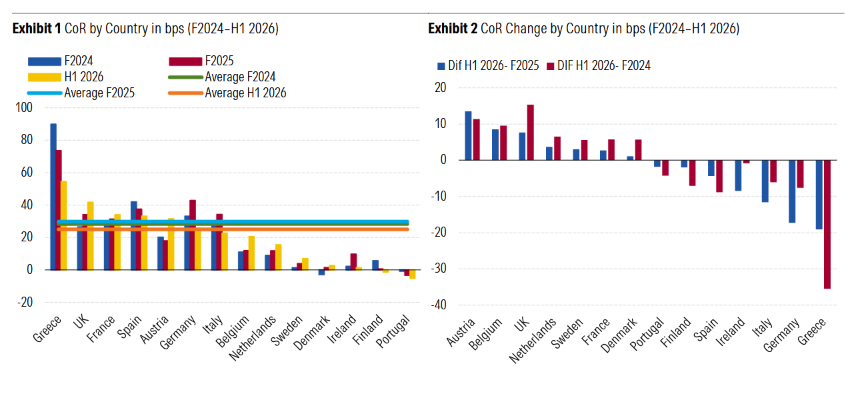
Τα στοιχεία του πρώτου εξαμήνου του 2026 για δείγμα 53 ευρωπαϊκών τραπεζών επιβεβαιώνουν ότι το συνολικό κόστος πιστωτικού κινδύνου παραμένει χαμηλό, αν και οι διαφοροποιήσεις μεταξύ των επιμέρους ιδρυμάτων εντείνονται. Ο μέσος δείκτης διαμορφώθηκε στις 25 μονάδες βάσης το πρώτο εξάμηνο του 2026, από 30 μονάδες βάσης το σύνολο του 2025 και 28 μονάδες βάσης το 2024. Παραμένει, επίσης, σημαντικά χαμηλότερος από τις 36 μονάδες βάσης του 2023 και τις 49 μονάδες βάσης του 2019.
Παρά τη βελτίωση του μέσου όρου, περισσότερες από τις μισές τράπεζες του δείγματος —29 από τις 53— κατέγραψαν υψηλότερο κόστος πιστωτικού κινδύνου το πρώτο εξάμηνο του 2026 σε σύγκριση με το 2025. Μόλις έξι τράπεζες εμφάνισαν καθαρή αντιστροφή προβλέψεων, δηλαδή αποδέσμευση προβλέψεων που είχαν σχηματιστεί για την κάλυψη πιστωτικών ζημιών. Η τάση επιδείνωσης γίνεται πιο εμφανής και σε μεγαλύτερο χρονικό ορίζοντα: 23 τράπεζες εμφάνισαν υψηλότερο κόστος κινδύνου το πρώτο εξάμηνο του 2026 σε σχέση με το 2023, ενώ ο αριθμός αυξάνεται σε 28 όταν η σύγκριση γίνεται με το 2024 και το 2025.
Κατά την DBRS Morningstar, η αύξηση που καταγράφηκε το πρώτο εξάμηνο του 2026 ενδέχεται να αντανακλά εν μέρει επικαιροποιήσεις των υποδειγμάτων αξιολόγησης πιστωτικού κινδύνου των τραπεζών, καθώς και πρόσθετες προσαρμογές στις προβλέψεις τους. Οι προσαρμογές αυτές συνδέονται με τη σύγκρουση στο Ιράν, την επακόλουθη άνοδο των ενεργειακών τιμών και τις εντονότερες πληθωριστικές πιέσεις.
Η εικόνα καταδεικνύει, πάντως, ότι η αναμενόμενη επιδείνωση της ποιότητας του ενεργητικού μετά την απότομη αύξηση των επιτοκίων από το 2022 δεν έχει μέχρι στιγμής υλοποιηθεί στον βαθμό που είχε αρχικά εκτιμηθεί. Αυτό ισχύει τόσο για την περίοδο κατά την οποία το επιτόκιο διευκόλυνσης αποδοχής καταθέσεων της ΕΚΤ κορυφώθηκε στο 4% —από τον Σεπτέμβριο του 2023 έως τον Ιούνιο του 2024— όσο και για τους επόμενους 18 μήνες, κατά τους οποίους θα αναμενόταν να εμφανιστούν εντονότερες πιέσεις στην εξυπηρέτηση των δανείων.
Διαφορετική είναι η εικόνα στο Ηνωμένο Βασίλειο, όπου τα επιτόκια παρέμειναν υψηλά για μεγαλύτερο χρονικό διάστημα, οδηγώντας σε αύξηση του κόστους πιστωτικού κινδύνου το 2025 και το πρώτο εξάμηνο του 2026. Τον Σεπτέμβριο του 2026, η Τράπεζα της Αγγλίας διατήρησε το βασικό της επιτόκιο στο 3,75% και η Riksbank της Σουηδίας στο 1,75%, με τις δύο κεντρικές τράπεζες να αφήνουν ανοιχτό το ενδεχόμενο μετατόπισης προς αυστηρότερη νομισματική πολιτική, ανάλογα με την πορεία του πληθωρισμού.
Νότια και Βόρεια Ευρώπη κινούνται σε διαφορετικές κατευθύνσεις
Παρά τη συνολική διατήρηση του κόστους πιστωτικού κινδύνου σε χαμηλά επίπεδα, οι τάσεις διαφοροποιούνται αισθητά ανά χώρα. Στη Νότια Ευρώπη και την Ιρλανδία συνεχίζεται η βελτίωση, ενώ στη Βόρεια και την Κεντρική Ευρώπη καταγράφονται αυξητικές τάσεις. Ειδικότερα, στο Ηνωμένο Βασίλειο, τη Γαλλία, την Ολλανδία και τη Σουηδία το κόστος πιστωτικού κινδύνου αυξάνεται σταθερά από το 2024, αν και ξεκινά από χαμηλή βάση.
Στην Αυστρία και το Βέλγιο, ο δείκτης σχεδόν διπλασιάστηκε το πρώτο εξάμηνο του 2026 σε σύγκριση με το 2025. Ωστόσο, η DBRS Morningstar διευκρινίζει ότι στην Αυστρία η αύξηση οφείλεται κυρίως στην Erste Group Bank, λόγω της εξαγοράς της Santander Polska και της εφαρμογής των μοντέλων σχηματισμού προβλέψεων της τράπεζας. Εξαιρουμένης αυτής της επίδρασης, ο μέσος δείκτης στη χώρα παρέμεινε ουσιαστικά αμετάβλητος.
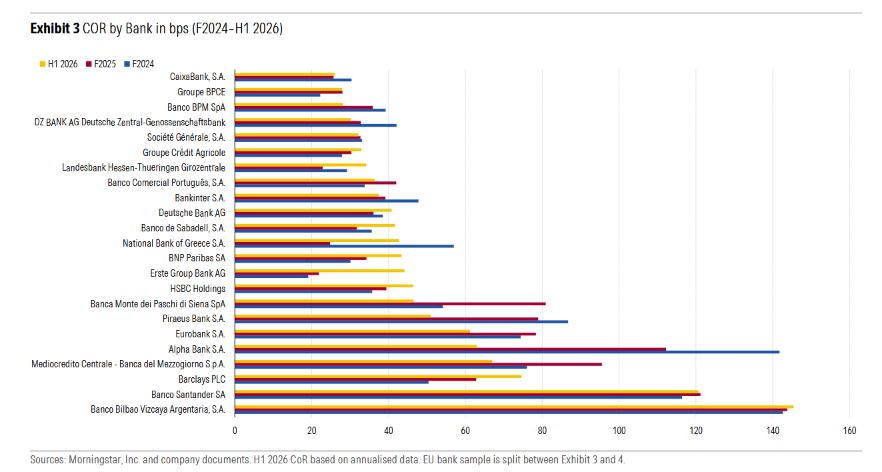
Με εξαίρεση την ING, η οποία εμφάνισε μείωση του κόστους πιστωτικού κινδύνου, όλες οι τράπεζες του δείγματος στην Ολλανδία, την Αυστρία και το Βέλγιο κατέγραψαν σταδιακή αύξηση από το 2024. Παρά την ανοδική τάση, τα επίπεδα παραμένουν γενικά χαμηλά, κάτω από τις 35 μονάδες βάσης.
Αντίθετα, οι τράπεζες στην Ελλάδα, την Ιταλία, την Ισπανία και την Πορτογαλία σημείωσαν τις μεγαλύτερες μειώσεις του κόστους πιστωτικού κινδύνου από το 2024, συνεχίζοντας την τάση που είχε ξεκινήσει το 2022. Παρά τη βελτίωση, οι ελληνικές και οι ισπανικές τράπεζες εξακολουθούσαν να εμφανίζουν το υψηλότερο συνολικό κόστος πιστωτικού κινδύνου στο δείγμα κατά το πρώτο εξάμηνο του 2026, ακολουθούμενες από τις τράπεζες του Ηνωμένου Βασιλείου και της Γαλλίας.
Στην Ισπανία, οι υψηλότερες πιστωτικές επιβαρύνσεις της Banco Santander και της BBVA σε σύγκριση με τις υπόλοιπες τράπεζες του δείγματος συνδέονται με τη διεθνή τους έκθεση σε αναδυόμενες αγορές. Εάν εξαιρεθούν οι δύο όμιλοι, το μέσο κόστος πιστωτικού κινδύνου των ισπανικών τραπεζών υποχωρεί στις 20 μονάδες βάσης το πρώτο εξάμηνο του 2026, από 26 μονάδες βάσης το 2025 και 32 μονάδες βάσης το 2024.
Στη Γερμανία, ο δείκτης βελτιώθηκε το πρώτο εξάμηνο του 2026, έπειτα από σημαντική αύξηση το 2025, υποχωρώντας κάτω από τα επίπεδα του 2023. Η εξέλιξη αυτή, ωστόσο, οφείλεται κυρίως στη σημαντική μείωση του κόστους πιστωτικού κινδύνου της Deutsche Pfandbriefbank (Pbb), ενώ οι υπόλοιπες γερμανικές τράπεζες του δείγματος εμφάνισαν ήπια επιδείνωση.
Οι λόγοι πίσω από την ανθεκτικότητα των τραπεζών
Η ανθεκτικότητα των ευρωπαϊκών τραπεζών απέναντι στην άνοδο των επιτοκίων τα τελευταία χρόνια συνδέεται, σύμφωνα με την DBRS Morningstar, με τη βελτίωση των ισολογισμών τους, τη μείωση των κινδύνων, τα αυστηρότερα κριτήρια χορήγησης δανείων, το ισχυρό ρυθμιστικό πλαίσιο, την αύξηση των αποταμιεύσεων μετά την πανδημία και την ανθεκτικότητα των αγορών εργασίας.
Σε αντίθεση με προηγούμενους πιστωτικούς κύκλους, κατά τους οποίους η επιδείνωση επεκτεινόταν ευρέως στα στεγαστικά δάνεια, στις μικρομεσαίες επιχειρήσεις και στις εταιρικές χορηγήσεις, οι πιέσεις από το 2022 παρέμειναν συγκεντρωμένες σε συγκεκριμένους τομείς. Σε αυτούς περιλαμβάνονται τα εμπορικά ακίνητα, ορισμένοι δανειολήπτες με υψηλή μόχλευση και άλλες επιχειρηματικές δραστηριότητες με αυξημένη έκθεση σε συγκεκριμένους κινδύνους.
Πολλές επιχειρήσεις εισήλθαν στην περίοδο των υψηλότερων επιτοκίων με ισχυρή ρευστότητα και μεγαλύτερες διάρκειες αποπληρωμής του χρέους τους. Παράλληλα, τα νοικοκυριά σε αρκετές ευρωπαϊκές χώρες είχαν περιορίσει τη μόχλευσή τους, ιδιαίτερα μετά την πανδημία. Οι παράγοντες αυτοί περιόρισαν τη μετάδοση της νομισματικής σύσφιγξης στην ποιότητα του ενεργητικού των τραπεζών, ενώ η ανθεκτικότητα της απασχόλησης στήριξε τη δυνατότητα νοικοκυριών και επιχειρήσεων να εξυπηρετούν τις υποχρεώσεις τους, παρά το αυξημένο κόστος χρηματοδότησης και τις πληθωριστικές πιέσεις.
Το επόμενο 18μηνο θα κρίνει τη συνέχεια
Τα βασικά μακροοικονομικά σενάρια της DBRS Morningstar προβλέπουν ασθενική, αλλά ανθεκτική ανάπτυξη και σε γενικές γραμμές σταθερή ανεργία στην Ευρώπη κατά την περίοδο 2026-2027. Ωστόσο, οι κίνδυνοι παραμένουν κυρίως καθοδικοί, ιδίως εάν οι διαταραχές στον ενεργειακό εφοδιασμό από τη Μέση Ανατολή παραταθούν.
Μέσα σε αυτό το περιβάλλον, οι επόμενοι 12 έως 18 μήνες θα είναι καθοριστικοί για να διαπιστωθεί εάν το κόστος πιστωτικού κινδύνου των ευρωπαϊκών τραπεζών έχει υποχωρήσει σε διαρθρωτικά χαμηλότερα επίπεδα ή εάν οι επιπτώσεις των υψηλότερων επιτοκίων έχουν απλώς μετατεθεί χρονικά. Η πιθανότητα επιβράδυνσης της οικονομικής ανάπτυξης καθιστά την εξέλιξη της ποιότητας των δανειακών χαρτοφυλακίων ιδιαίτερα σημαντική για την αξιολόγηση της ανθεκτικότητας του τραπεζικού κλάδου.
Σε κάθε περίπτωση, η DBRS Morningstar εκτιμά ότι οι ευρωπαϊκές τράπεζες βρίσκονται σε θέση να απορροφήσουν μια ενδεχόμενη ομαλοποίηση του κόστους πιστωτικού κινδύνου προς υψηλότερα επίπεδα. Τα ισχυρά κεφαλαιακά αποθέματα, η επαρκής ρευστότητα και η σταθερή παραγωγή κερδών αποτελούν βασικούς παράγοντες προστασίας, ακόμη και εάν οι πιστωτικές επιβαρύνσεις αυξηθούν το επόμενο διάστημα.