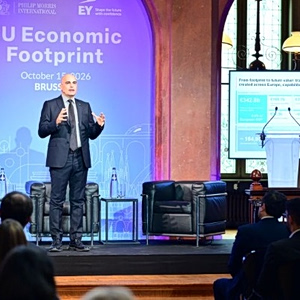
«Αλλάζουμε τη μηχανή του αεροπλάνου ενώ πετάμε τα επόμενα τρία χρόνια». Αυτό ανέφερε ο Γιάννης Βασιλάκος, CEO της Fourlis περιγράφοντας στο Investor Day τον λειτουργικό μετασχηματισμό του ομίλου που ξεκινάει από τα καταστήματα και τις αποθήκες μέχρι τις αμοιβές στελεχών. Ένα μοντέλο που έχει αρχίσει ήδη να αποδίδει καρπούς.
Όμιλος Fourlis: Το κόστος και η απόδοση
Ο κ. Βασιλάκος σημείωσε ότι διατηρείται ο στόχος για πωλήσεις ύψος 645 εκατ. ευρώ για το 2026 ενώ τόνισε ότι μέχρι τις 19 Οκτωβρίου η ανάπτυξη ήταν 7%, με συγκρίσιμες πωλήσεις αυξημένες 3%. Στις επιμέρους δραστηριότητες ανέφερε ότι στον οικιακό εξοπλισμό η άνοδος έφθανε το 3% και στα αθλητικά το 13%, με τη Ρουμανία να πιέζει κυρίως την Intersport.
«Αυτός είναι ένας πολύ ισχυρός αριθμός σε ένα πολύ, απαιτητικό εξωτερικό περιβάλλον. Αυτός ο αριθμός περιλαμβάνει επίσης τη Ρουμανία, η οποία είναι ο μεγάλος μας αντίξοος άνεμος αυτή τη στιγμή που αντιμετωπίζουμε, τόσο όσον αφορά τις πωλήσεις όσο και την κερδοφορία», είπε με έμφαση.
Σε επίπεδο κερδοφορίας εκτίμησε ότι τα EBIT προβλέπονται στα 15–17 εκατ. ευρώ, μετά τα έκτακτα έξοδα, και τα κέρδη προ φόρων στα 18–20 εκατ. ευρώ ενώ σημείωσε ότι το τελευταίο τρίμηνο, με τις προσφορές για τα 25 χρόνια IKEA που γιορτάζουν φέτος θα οδηγήσει στην επίτευξη των στόχων/
Ειδική αναφορά έκανε στην πώληση του 50% του εμπορικού πάρκου της Σόφιας στην Trade Estates, μια συναλλαγή που έφερε 49 εκατ. ευρώ ρευστότητα και έκτακτο κέρδος 8,5 εκατ. ευρώ. Τα χρήματα κατευθύνονται κυρίως στην απομόχλευση και λιγότερο σε ίδιες μετοχές, με στόχο καθαρού δανεισμού 65–70 εκατ. ευρώ.
Σε φάση ανάπτυξης βρίσκεται και η Foot Locker, με τον κ. Βασιλάκο να επισημαίνει ότι επεκτείνεται, με επόμενο σταθμό την Κύπρο και τέσσερις ακόμη χώρες.
Μικρότερα IKEA, περισσότερα Foot Locker
Ο κ. Βασιλάκος έκανε εκτενή μνεία σε ΙΚΕΑ και FootLocker. «Αφήσαμε πολύ χώρο στον ανταγωνισμό μας», παραδέχθηκε ο Γιάννης Βασιλάκος, αναφερόμενος στους περιορισμούς των μεγάλων IKEA, προσθέτοντας ότι τα νέα καταστήματα 2.000–3.000 τ.μ. επιτρέπουν κερδοφόρα παρουσία στην περιφέρεια και λειτουργούν ως κόμβοι ηλεκτρονικών παραγγελιών.
Σε φάση ανάπτυξης βρίσκεται και η Foot Locker, με τον κ. Βασιλάκο να επισημαίνει ότι επεκτείνεται, με επόμενο σταθμό την Κύπρο και τέσσερις ακόμη χώρες. Εμπόδιο, σημείωσε, παραμένουν τα κατάλληλα ακίνητα και τα ενοίκια. Στον κλάδο ευεξίας, η εισφορά της Holland & Barrett έναντι συμμετοχής 15% σε σχήμα φαρμακείων περιορίζει την επιβάρυνση κατά περίπου 2,5 εκατ. ευρώ.
Ο κ. Βασιλάκος αναφέρθηκε και στη συμμετοχή του 46,8% που διατηρεί στην Trade Estates, λέγοντας πως το 2025 συνεισέφερε περίπου 17,5 εκατ. ευρώ στα κέρδη προ φόρων και 7,5 εκατ. ευρώ μερίσματα.
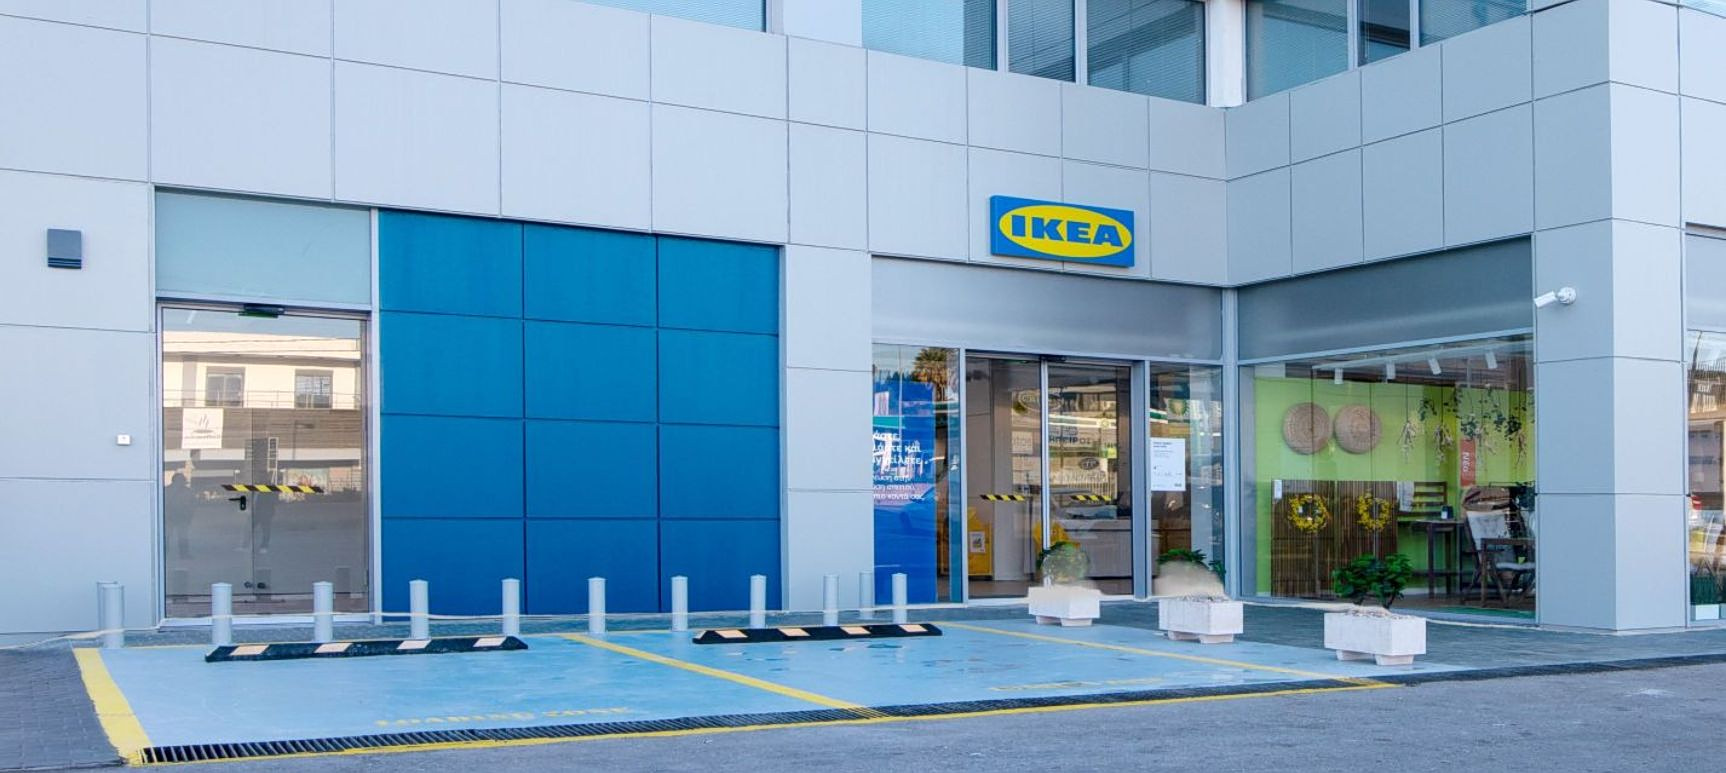
Ένα από τα στοιχήματα της επόμενης περιόδου είναι η γεωγραφική επέκταση της IKEA μέσω του νέου μικρότερου format. Το μοντέλο έχει συνολική επιφάνεια περίπου 2.500 τ.μ., εκ των οποίων περίπου 2.000 τ.μ. αποτελούν χώρο λιανικής.
Ένα εκατομμύριο παραδόσεις
Αναφορικά με τον συντονισμό 700.000 μικρών και 300.000 μεγάλων παραδόσεων ετησίως που αναλαμβάνει ο όμιλος, ο κ. Βασιλάκος σημείωσε ότι μέχρι τα μέσα του 2027 σχεδιάζει να προχωρήσει σε δεσμευτική ημερομηνία παράδοσης και παρακολούθηση παραγγελιών, διατηρώντας τους μεταφορικούς συνεργάτες.
Ο κ. Βασιλάκος αναγνώρισε προβλήματα στον προγραμματισμό αποθεμάτων, που οδηγούσαν σε εκπτώσεις. Τεχνητή νοημοσύνη στην πρόβλεψη ζήτησης, RFID, ηλεκτρονικές ετικέτες και αυτοματισμοί διαλογής επιστρατεύονται για περιορισμό κόστους. «Δεν λέω ότι γινόμαστε μια εταιρεία AI», διευκρίνισε.
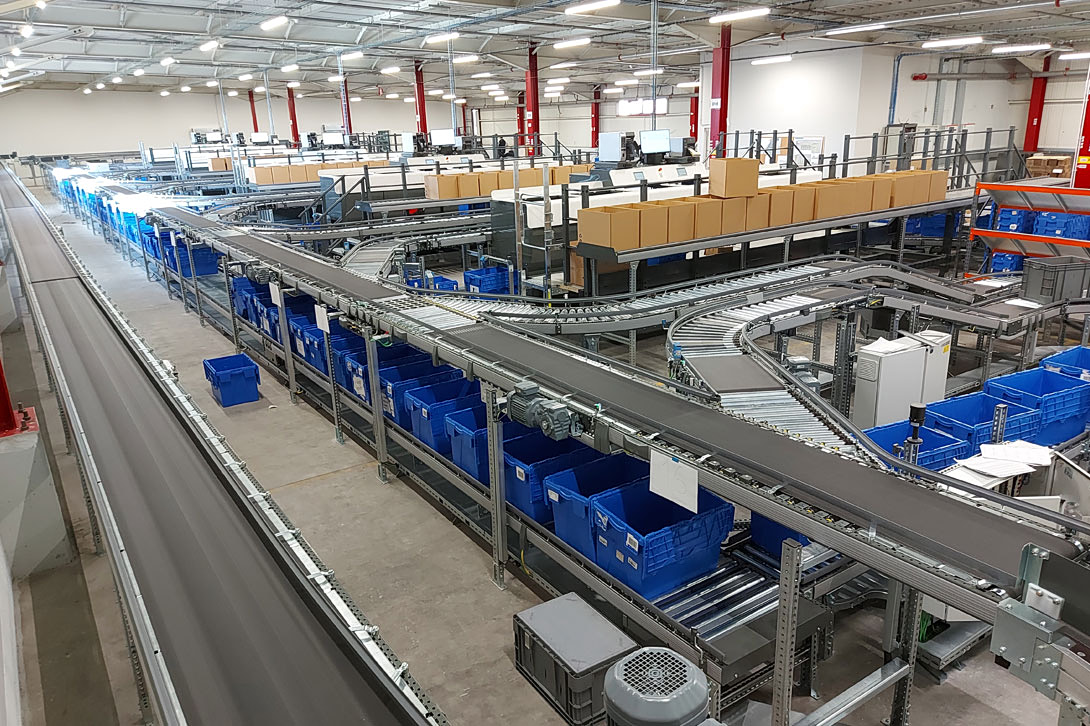
Το νέο κέντρο διανομής της InterIKEA βρίσκεται ακόμη στην αρχή της διαδρομής του, σύμφωνα με τον κ. Βασιλάκο. Για το 2026 η δραστηριότητα αναμένεται να επιβαρύνει τα αποτελέσματα κατά περίπου 1,7 έως 2 εκατ. ευρώ, καθώς οι όγκοι δεν έχουν ακόμη φθάσει στα επίπεδα που απαιτούνται
Το κέντρο Inter ΙΚΕΑ
Το κέντρο της Inter IKEA στον Ασπρόπυργο, 50.000 τ.μ., αναμένεται να προσφέρει ετήσια έσοδα κοντά στα 10 εκατ. ευρώ το 2029 και μεταφορικές συνέργειες άνω των 2 εκατ. ευρώ από το 2028, μειώνοντας και τις ανάγκες αποθεμάτων.
Μπόνους με βάση τα κέρδη
Κλείνοντας ο κ. Βασιλάκος αναφέρθηκε και στην επιβράβευση των υπαλλήλων. «Θα πληρώνουμε τα μπόνους μας βάσει EBIT», τόνισε ο CEO. Το νέο σύστημα, με συμβολή της Willis Towers Watson, συνδυάζει κερδοφορία, ρευστότητα, εργαζομένους και ικανοποίηση πελατών. Τα μακροπρόθεσμα κίνητρα συνδέονται με το τριετές πλάνο και την παραμονή στελεχών. Από εκεί και πέρα υπογράμμισε ότι μετά την κυβερνοεπίθεση, ενισχύεται η ασφάλεια πληροφοριών, ενώ βιωσιμότητα, διακυβέρνηση και συμπερίληψη εντάσσονται στον σχεδιασμό.
Πωλήσεις 800 εκατ. το 2029
Η CFO του ομίλου Fourlis, Τέσσυ Λατσού, παρουσιάζοντας τους οικονομικούς στόχους ανέερε ότι το επιχεικρηματικό σχέδιο του ομίλου προβλέπει πωλήσεις 800 εκατ. ευρώ, λειτουργικά κέρδη έως 45 εκατ. ευρώ και περιορισμό του καθαρού δανεισμού σχεδόν στο μισό έως το 2029.
Οι πωλήσεις αναμένεται να αυξηθούν από 645 εκατ. ευρώ εφέτος σε 800 εκατ. ευρώ το 2029, με μέσο ετήσιο ρυθμό 7,5%, ενώ τα λειτουργικά κέρδη (EBIT) εκτιμάται ότι θα φθάσουν τα 40-45 εκατ. ευρώ, από 15-17 εκατ. ευρώ το 2026.
«Το σχέδιό μας δεν αφορά απλώς τη δημιουργία ενός μεγαλύτερου ομίλου. Αφορά τη δημιουργία ενός πιο κερδοφόρου οργανισμού, με ισχυρότερη παραγωγή ταμειακών ροών και πιο υγιή χρηματοοικονομική θέση», ανέφερε η κ. Λατσού,
Η οργανική ανάπτυξη προβλέπεται να κινηθεί με ετήσιο ρυθμό 5%, ενώ το δίκτυο θα φθάσει τα 210 καταστήματα έως το τέλος του 2029, από 166 το 2025.
Η συμμετοχή των νέων σημείων πώλησης στον συνολικό τζίρο θα αυξηθεί από 7% σε 15%.