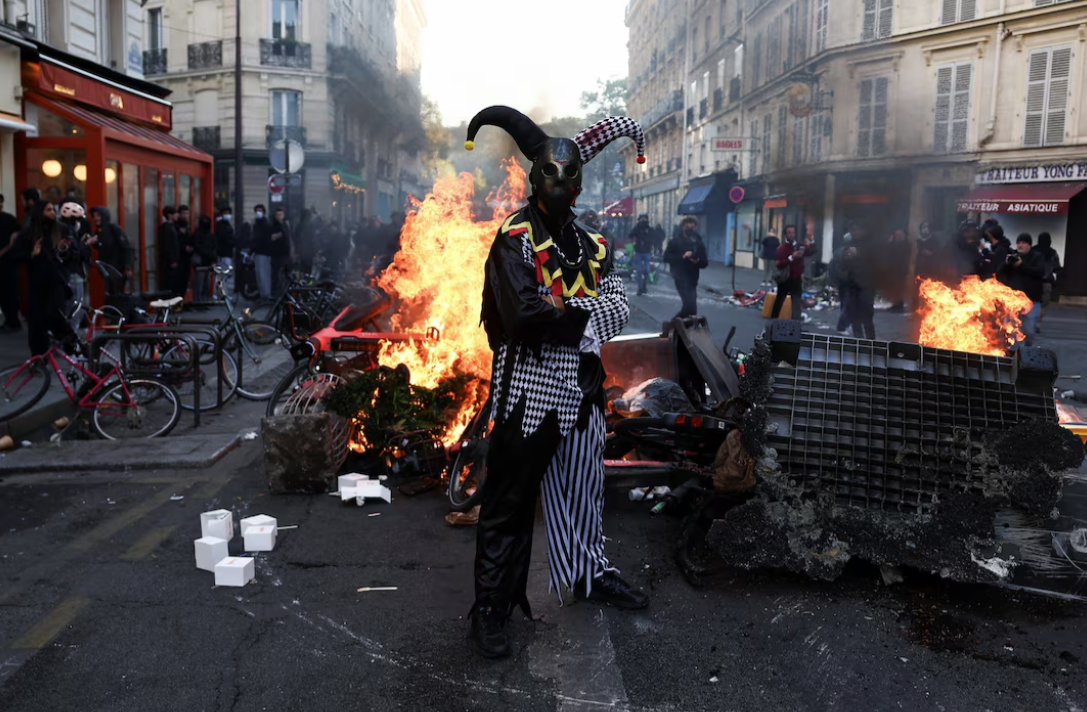
«Τι μάθαμε από τις συναντήσεις του ΔΝΤ και της Παγκόσμιας Τράπεζας στην Μπανγκόκ», τιτλοφορείται ειδικό σημείωμα των οικονομολόγων και των στελεχών της Citigroup από τις πρόσφατες συναντήσεις που είχαν με εκπροσώπους κρατών, διεθνών οργανισμών, καθώς και με επενδυτές και διαχειριστές κεφαλαίων στην πρωτεύουσα της Ταϊλάνδης, εξετάζοντας τις εξελίξεις στις παγκόσμιες αγορές, το γεωπολιτικό τοπίο και τις προοπτικές των βασικών οικονομιών και των αγορών.
Όπως αναφέρουν, ένας από τους βασικούς κινδύνους που συζητούν οι υπεύθυνοι χάραξης πολιτικής και οι επενδυτές είναι σε ποιον βαθμό οι μη βιώσιμες δημοσιονομικές πολιτικές συμβάλλουν στην άνοδο των αποδόσεων των ομολόγων και κατά πόσο αυτές θα μπορούσαν να υπονομεύσουν τα περιουσιακά στοιχεία υψηλότερου κινδύνου.
Η Γαλλία
Στο επίκεντρο βρισκόταν βέβαια η Γαλλία, όπου τα μηνύματα από τους επίσημους φορείς, συμπεριλαμβανομένης της ΕΚΤ, υποδηλώνουν ότι είναι απίθανο η Ευρώπη να παρέμβει προς στήριξή της. Αυτό οφείλεται, μεταξύ άλλων, στο γεγονός ότι ακόμη και οι Γάλλοι υπεύθυνοι χάραξης πολιτικής αποδέχονται πως οι πιέσεις των αγορών αποτελούν μέρος της λύσης. Ερώτημα παραμένει, εάν το πολιτικό σύστημα στη Γαλλία, ενόψει και του εκλογικού κύκλου, θα αποφύγει μια γενικευμένη κρίση. Το ζήτημα παραμένει ανοιχτό, καθώς η ΕΚΤ δεν φαίνεται ιδιαίτερα κοντά στο ενδεχόμενο να παρέμβει, ενώ θεωρείται απίθανο να χρησιμοποιηθεί το εργαλείο TPI, αν και η ποσοτική σύσφιγξη πιθανότατα θα συνεχιστεί στο παρασκήνιο.
Ένας βραδύτερος ρυθμός αύξησης των επιτοκίων δεν αποκλείεται, αλλά απέχει πολύ από το να είναι εγγυημένος. Θα εξαρτηθεί περισσότερο από τα συνολικά οικονομικά στοιχεία παρά αποκλειστικά από τη Γαλλία. Μεσοπρόθεσμα, πολλά θα εξαρτηθούν από την επόμενη γαλλική κυβέρνηση, καθώς στο παρελθόν στις περιπτώσεις που εθνικές κυβερνήσεις βρέθηκαν σε σύγκρουση με τις Βρυξέλλες αυξάνονταν και οι κίνδυνοι διεύρυνσης των spreads.
Οι αποδόσεις των ομολόγων
Παρότι οι δημοσιονομικές πολιτικές είναι σαφώς μη βιώσιμες, οι ΗΠΑ διαθέτουν, θεωρητικά, σημαντικά δημοσιονομικά περιθώρια και ουσιαστικά χρειάζεται απλώς να βρουν την πολιτική βούληση για να δράσουν. Η απαιτούμενη δημοσιονομική προσαρμογή μπορεί να καταστεί περισσότερο εφικτή, εάν ενισχυθεί περαιτέρω η ανάπτυξη που στηρίζεται στην παραγωγικότητα.
Οι προσδοκίες για βελτίωση της παραγωγικότητας χάρη στην τεχνητή νοημοσύνη είναι υψηλές, με μια βελτίωση κατά 0,5% να θεωρείται απολύτως εφικτή. Οι περισσότεροι παράγοντες των αγορών, θεωρούν δεδομένο ένα υψηλότερο ουδέτερο πραγματικό επιτόκιο (R), λόγω της υψηλότερης παραγωγικότητας και της υψηλότερης απόδοσης των κεφαλαίων, ακόμη και χωρίς τις δημοσιονομικές πιέσεις.
Οι ενδιάμεσες εκλογές στις ΗΠΑ
Η πολιτική στις ΗΠΑ αποτελούσε επίσης βασικό θέμα συζήτησης. Συνδέεται στενά με τον πόλεμο στο Ιράν, δεδομένων των φόβων ή της προσδοκίας, ότι οι ένοπλες συγκρούσεις ενδέχεται να επαναληφθούν μετά τις ενδιάμεσες εκλογές. Ωστόσο, πολλοί επενδυτές δεν είναι βέβαιοι ότι μια νέα στρατιωτική εκστρατεία θα άλλαζε την κατάσταση επί του πεδίου ή θα προκαλούσε διατηρήσιμη πτώση των αγορών.
Αντιμετωπίζεται περισσότερο ως συνέχεια της ίδιας κατάστασης.
Παράλληλα, αρκετοί εκτιμούσαν πως μετά τις ενδιάμεσες εκλογές θα μπορούσε να υπάρξει μεγαλύτερη δημοσιονομική επέκταση από τη συνηθισμένη. Οι Δημοκρατικοί επιθυμούν να αποκαταστήσουν ορισμένες δαπάνες υγειονομικής περίθαλψης, κάτι που οι Ρεπουμπλικανοί ενδέχεται να αποδεχθούν με αντάλλαγμα περισσότερες στρατιωτικές δαπάνες. Συνολικά, οι ενδιάμεσες εκλογές δεν θεωρούνται πάντως καθοριστικός καταλύτης για τις αγορές.
Τεχνητή νοημοσύνη
Αποτελεί προφανώς ένα μείζον θέμα, τόσο ως προς τις επιδράσεις της στην πραγματική οικονομία όσο και ως προς τους κινδύνους που δημιουργεί για τις χρηματιστηριακές αγορές. Συνολικά, επικρατούσε αισιοδοξία ότι η τεχνητή νοημοσύνη μπορεί να αυξήσει σημαντικά την παραγωγικότητα, καθώς οι καμπύλες τύπου J αρχίζουν να εκδηλώνονται, από κλάδο προς κλάδο.
Παραμένουν, όμως, οι ανησυχίες σχετικά με την απόδοση των επενδύσεων στα μοντέλα αιχμής και με το πόσο ανταγωνιστικό θα είναι το περιβάλλον. Εάν αποδειχθεί δύσκολη η διατήρηση τιμολογιακής ισχύος, οι ροές κεφαλαίων που χρηματοδοτούν μη εισηγμένες εταιρείες τεχνητής νοημοσύνης ενδέχεται να επιβραδυνθούν, υπονομεύοντας ευρύτερα τις επενδυτικές τοποθετήσεις που συνδέονται με την τεχνητή νοημοσύνη.
Συζητήθηκαν επίσης οι κίνδυνοι κυβερνοασφάλειας που σχετίζονται με την τεχνητή νοημοσύνη. Ωστόσο, οι επιπτώσεις για τους συμμετέχοντες στις αγορές παρέμεναν περιορισμένες, δεδομένου του πόσο δύσκολο είναι να αντισταθμιστεί ένας κίνδυνος του οποίου τόσο ο χρόνος εκδήλωσης όσο και η ακριβής μορφή παραμένουν ασαφής.
Μέση Ανατολή και αναδυόμενες αγορές
Σε ό,τι αφορά τη Μέση Ανατολή, ένας κίνδυνος που βάρυνε ιδιαίτερα ήταν το ενδεχόμενο οι ΗΠΑ να επιδιώξουν μία πιο επιθετική δράση κατά του Ιράν μετά τις αμερικανικές ενδιάμεσες εκλογές. Παράλληλα, η απουσία σαφούς πορείας προς μια διευθέτηση της σύγκρουσης, υποδηλώνει ότι τα προβλήματα στα σημεία συμφόρησης και στον ενεργειακό εφοδιασμό μπορεί να διαρκέσουν πολύ περισσότερο. Καθώς αυτό συμβαίνει παράλληλα με άλλες εστίες γεωπολιτικής έντασης, ένας κόσμος στον οποίο ο ανταγωνισμός για τους πόρους αποκτά εντονότερο γεωπολιτικό χαρακτήρα θα μπορούσε να συνεχίσει να διαχωρίζει τις αναδυόμενες αγορές σε σχετικά κερδισμένες και χαμένες, ανάλογα με το εάν είναι καθαροί εξαγωγείς ή εισαγωγείς εμπορευμάτων. Σε αυτό το περιβάλλον, η Λατινική Αμερική αναδεικνύεται σχετικά κερδισμένη. Αυτό οφείλεται τόσο στον φυσικό πλούτο της σε εμπορεύματα όσο και στην απόστασή της από τις συγκρούσεις, χωρίς να παραβλέπονται οι υψηλότερες πραγματικές αποδόσεις που προσφέρει στους επενδυτές που εστιάζουν στη μακροοικονομία και στους τίτλους σταθερού εισοδήματος.
Νομισματική πολιτική στις ανεπτυγμένες αγορές
Ομοσπονδιακή Τράπεζα των ΗΠΑ
Με τα περιθώρια των συμβολαίων ανταλλαγής επί των περιουσιακών στοιχείων —τα αποκαλούμενα asset swap spreads— στις ΗΠΑ να κινούνται ομαλά, ένας βασικός παράγοντας που συμβάλλει στα υψηλότερα αμερικανικά επιτόκια είναι η Fed. Συνολικά, κοινός τόπος φαίνεται να είναι ότι η Fed δεν θα εφαρμόσει έναν μεγάλο κύκλο αυξήσεων των επιτοκίων στον τρέχοντα κύκλο. Παρότι ο πρόεδρος Warsh θεωρείται σαφώς υποστηρικτής μιας αυστηρότερης νομισματικής πολιτικής, η ανάπτυξη δεν εκλαμβάνεται μέχρι στιγμής ως υπερβολικά πληθωριστική, όσο το κόστος εργασίας ανά μονάδα προϊόντος και οι μισθοί παραμένουν υπό έλεγχο. Αυτό υποδηλώνει έναν σχετικά περιορισμένο αριθμό πρόσθετων αυξήσεων.
Ευρωπαϊκή Κεντρική Τράπεζα
Στην περίπτωση της ΕΚΤ, η διαχείριση των κινδύνων διατηρεί ανοιχτό το ενδεχόμενο περαιτέρω αυξήσεων των επιτοκίων.
Παρότι οι δευτερογενείς επιδράσεις δεν έχουν ακόμη εκδηλωθεί, η επαγρύπνηση συνεχίζεται, με έμφαση στους μισθούς και στη δυνατότητα των επιχειρήσεων να αυξάνουν τις τιμές, ιδιαίτερα σε μια περίοδο κατά την οποία οι εκτιμήσεις για την ανάπτυξη έχουν αναθεωρηθεί προς τα πάνω.
Τράπεζα της Αγγλίας
Ο Huw Pill, επικεφαλής Οικονομολόγος μας και μέλος της Επιτροπής Νομισματικής Πολιτικής, δήλωσε ότι θεωρεί υπερβολικές τις αυξήσεις του βασικού επιτοκίου κατά περίπου 100 μονάδες βάσης που προεξοφλεί η αγορά, τοποθέτηση που συνάδει με την εκτίμηση της Citi για πρόσθετες αυξήσεις κατά 50 μονάδες βάσης.
Ωστόσο, η αγορά θα έκανε λάθος εάν ερμήνευε τα σχόλιά του ως ένδειξη ότι ξαφνικά στρέφεται προς μια πιο ήπια νομισματική πολιτική.
Οι απόψεις του εξαρτώνται από τις παγκόσμιες συνθήκες οι οποίες, όμως, είναι πολύ δύσκολο να προβλεφθούν. Όταν οι συνθήκες μεταβάλλονται, θα μεταβάλλονται και οι απόψεις του.
Κεντρική Τράπεζα της Αυστραλίας
Η κατεύθυνση παραμένει σαφώς προς μια αυστηρότερη νομισματική πολιτική, χωρίς όμως υπερβολές, δεδομένου ότι η τράπεζα προχώρησε νωρίς σε αυξήσεις επιτοκίων, αρχής γενομένης από τον Φεβρουάριο, συνολικά κατά 100 μονάδες βάσης. Παρόλα αυτά, η αγορά εργασίας εξακολουθεί να θεωρείται «λίγο σφιχτή», με το κόστος εργασίας ανά μονάδα προϊόντος να αυξάνεται με ρυθμό αισθητά υψηλότερο από το 2,5%.
Η RBA ανησυχεί λιγότερο για τις άμεσες πληθωριστικές συνέπειες των διαταραχών στην προσφορά και περισσότερο για τις έμμεσες επιδράσεις τους, μέσω πιέσεων στις αλυσίδες εφοδιασμού που αυξάνουν το κόστος και ενδέχεται να μετακυλιστούν στις τιμές.
Ανησυχεί επίσης για τις πληθωριστικές προσδοκίες, αν και αυτές εξακολουθούν να φαίνονται σταθερές.
Υπάρχει, ακόμη, αυξανόμενη ανησυχία ότι το υψηλότερο ουδέτερο πραγματικό επιτόκιο στις ΗΠΑ και διεθνώς, επηρεάζει και την Αυστραλία, ως μικρή και ανοιχτή οικονομία.
Ουδέτερα επιτόκια και αβεβαιότητα στις αναδυόμενες αγορές
Τα ουδέτερα επιτόκια και η διαχείριση της σημαντικής αβεβαιότητας γύρω από αυτά, υπό το πρίσμα ενός «υψηλότερου ουδέτερου επιτοκίου» (R* ) στις ΗΠΑ, αποτέλεσαν κοινό θέμα συζήτησης. Έγιναν πολλές συζητήσεις μεταξύ των κεντρικών τραπεζών των αναδυόμενων αγορών —αλλά και κεντρικών τραπεζών ανεπτυγμένων οικονομιών,— σχετικά με την αναπροσαρμογή του ουδέτερου επιτοκίου τους, υπό το πρίσμα της ανοδικής τάσης του αμερικανικού ουδέτερου επιτοκίου.
Ωστόσο, για ορισμένες αναδυόμενες αγορές υψηλότερων αποδόσεων, στις οποίες συντελείται επίσης επανατιμολόγηση των ασφαλίστρων κινδύνου, αυτό μπορεί να λειτουργήσει αντισταθμιστικά.
Συνολικά, όμως, φαίνεται να υπάρχει πολύ ευρεία συναίνεση ότι, λόγω της διαρθρωτικής ενίσχυσης της επενδυτικής ζήτησης από την τεχνητή νοημοσύνη, το R* (ουδέτερο επιτόκιο) στις ΗΠΑ έχει αυξηθεί. Πρόκειται για μια εξέλιξη με την οποία οι αναδυόμενες αγορές θα πρέπει να αναμετρηθούν, σε διαφορετικό βαθμό η καθεμία.
Σημαντικές αποκλίσεις στη νομισματική πολιτική
Υπάρχουν σημαντικές αποκλίσεις στην κατεύθυνση πολιτικής των κεντρικών τραπεζών των αναδυόμενων αγορών, ανάλογα με το σημείο εκκίνησης καθεμιάς. Στις οικονομίες με υψηλές πραγματικές αποδόσεις υπάρχει κάποιο περιθώριο είτε για διατήρηση των επιτοκίων είτε για αναπροσαρμογή τους προς χαμηλότερα επίπεδα.
Σε αυτή την ομάδα περιλαμβάνονται η Τουρκία, το Καζακστάν, η Βραζιλία και η Ουγγαρία. Όσες κεντρικές τράπεζες προχώρησαν από νωρίς σε επιθετικές αυξήσεις επιτοκίων εξαιτίας της κρίσης στη Μέση Ανατολή, όπως το Πακιστάν και η Σρι Λάνκα, φαίνεται ότι εξασφάλισαν περισσότερο χρόνο για να αξιολογήσουν την κατάσταση.
Οι αυστηρές δημοσιονομικές πολιτικές στις λιγότερο ώριμες αναδυόμενες αγορές, συμπεριλαμβανομένης της Αιγύπτου, παρέχουν επίσης περιθώριο για παρατεταμένη παύση. Η δυσφορία είναι πιο εμφανής στις οικονομίες με μεσαίες έως χαμηλές αποδόσεις, όπου ο πληθωρισμός ωθείται σε επίπεδα αισθητά υψηλότερα από τον στόχο.
Αυτό οδηγεί χώρες όπως οι Φιλιππίνες και η Νότια Αφρική προς αυστηρότερη νομισματική πολιτική. Η μόνη εμφανής εξαίρεση σε αυτή την τελευταία κατηγορία είναι η Ταϊλάνδη, η οποία αισθάνεται άνετα να κινηθεί αντίθετα από την τάση, επιδιώκοντας νομισματική χαλάρωση.
Ούτε οι κινήσεις του μπατ φαίνεται να την ανησυχούν. Οι επενδυτές ένιωθαν μεγαλύτερη ανησυχία απέναντι σε κεντρικές τράπεζες που αντιμετωπίζουν πάρα πολλούς αντικρουόμενους στόχους και χρησιμοποιούν πάρα πολλά εργαλεία μακροοικονομικής πολιτικής για να περιορίσουν την προσαρμογή της συναλλαγματικής ισοτιμίας, όπως στην περίπτωση της Ινδονησίας.