Στους 100 μεγαλύτερους εισηγμένους κατασκευαστικούς ομίλους παγκοσμίως περιλαμβάνονται δύο ελληνικοί κατασκευαστικοί όμιλοι, καταγράφοντας σημαντική αύξηση των πωλήσεών τους σε μια χρονιά κατά την οποία τα συνολικά έσοδα των επιχειρήσεων της διεθνούς κατάταξης παρουσίασαν οριακή υποχώρηση, σύμφωνα με τη Deloitte.
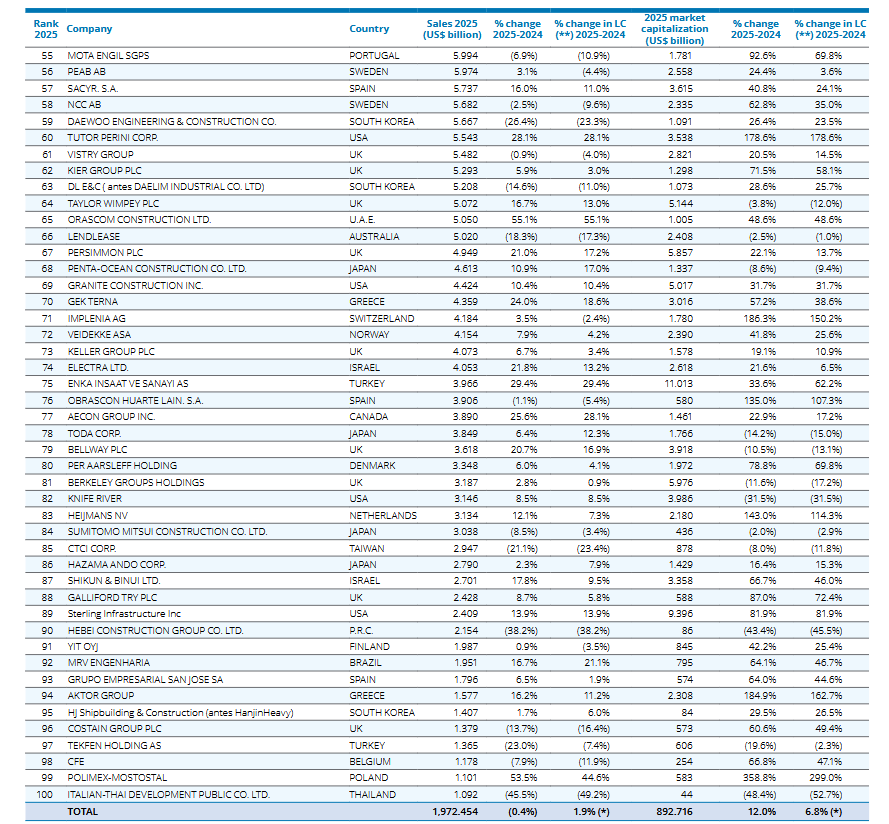
Οι δύο ελληνικές εταιρείες κατέγραψαν αθροιστικές πωλήσεις 5,936 δισ. δολαρίων το 2025, αυξημένες κατά 21,8% σε όρους δολαρίου σε σχέση με το 2024, έναντι μείωσης 0,4% που σημειώθηκε στο σύνολο των 100 μεγαλύτερων ομίλων της κατάταξης.
Τα στοιχεία προκύπτουν από την ένατη έκδοση της ετήσιας μελέτης Global Powers of Construction 2025 της Deloitte, η οποία εξετάζει τις οικονομικές επιδόσεις, τις στρατηγικές και τις προοπτικές των μεγαλύτερων εισηγμένων κατασκευαστικών επιχειρήσεων διεθνώς. Η κατάταξη βασίζεται στις συνολικές πωλήσεις εταιρειών με σημαντική δραστηριότητα στις κατασκευές κτιρίων και έργων υποδομής και περιλαμβάνει και έσοδα από άλλες επιχειρηματικές δραστηριότητές τους.
Η μελέτη της αποτυπώνει τις βραχυπρόθεσμες πιέσεις από τη μακροοικονομική αβεβαιότητα, τους χρηματοδοτικούς περιορισμούς και τις δυσκολίες στις εφοδιαστικές αλυσίδες, αλλά και τις αναπτυξιακές προοπτικές που δημιουργούν η αστικοποίηση, οι επενδύσεις σε υποδομές και η ενεργειακή μετάβαση.
ΓΕΚ ΤΕΡΝΑ και AKTOR στη διεθνή κατάταξη
Σύμφωνα με τους αναλυτικούς πίνακες της Deloitte, η ΓΕΚ ΤΕΡΝΑ καταλαμβάνει την 70ή θέση, με συνολικές πωλήσεις 4,359 δισ. δολαρίων το 2025, αυξημένες κατά 24% σε σχέση με το προηγούμενο έτος. Ο όμιλος AKTOR βρίσκεται στην 94η θέση, με πωλήσεις 1,577 δισ. δολαρίων και ετήσια αύξηση 16,2%.
Οι δύο όμιλοι αποτελούν την ελληνική παρουσία στη συγκεκριμένη κατάταξη. Η συνολική αύξηση των πωλήσεών τους διαμορφώθηκε σε 16,6% σε όρους τοπικού νομίσματος, έναντι 21,8% σε δολάρια. Παράλληλα, η αθροιστική χρηματιστηριακή κεφαλαιοποίησή τους ανήλθε σε 5,324 δισ. δολάρια, αυξημένη κατά 77,4% σε δολάρια και κατά 68,4% σε τοπικό νόμισμα σε σχέση με το 2024.
Στα 1,97 τρισ. δολάρια οι πωλήσεις – Κυρίαρχη η Κίνα
Οι 100 μεγαλύτερες εισηγμένες κατασκευαστικές εταιρείες της κατάταξης κατέγραψαν το 2025 συνολικές πωλήσεις περίπου 1,97 τρισ. δολαρίων. Παρά τη μείωση κατά 0,4% σε δολάρια, σε όρους τοπικών νομισμάτων σημειώθηκε αύξηση 1,9%, αναδεικνύοντας την επίδραση των συναλλαγματικών μεταβολών.
Σύμφωνα με την έκθεση, οι επιδόσεις διαφοροποιήθηκαν σημαντικά μεταξύ εταιρειών και γεωγραφικών περιοχών. Η αύξηση των επενδύσεων σε υποδομές και τα υψηλά ανεκτέλεστα υπόλοιπα έργων στήριξαν ορισμένους ομίλους, ενώ άλλοι επηρεάστηκαν από την εξομάλυνση της δραστηριότητας μετά τις ισχυρές επιδόσεις προηγούμενων ετών και την ασθενέστερη ζήτηση στον οικιστικό τομέα.
Η Κίνα διατηρεί την κυρίαρχη θέση της, με 11 εταιρείες που συγκεντρώνουν το 48,5% των συνολικών πωλήσεων. Τα έσοδα των κινεζικών ομίλων ανήλθαν σε περίπου 957 δισ. δολάρια, μειωμένα κατά 5,5%. Οι πέντε πρώτες θέσεις της κατάταξης καταλαμβάνονται από κινεζικές επιχειρήσεις, με επικεφαλής την China State Construction Engineering Corporation, η οποία εμφάνισε πωλήσεις περίπου 289,7 δισ. δολαρίων.
Η Ευρώπη αντιπροσωπεύει το 24,5% των συνολικών πωλήσεων, με τους ευρωπαϊκούς ομίλους να καταγράφουν αύξηση περίπου 9% σε τοπικά νομίσματα. Οι εταιρείες με έδρα την Ισπανία σημείωσαν άνοδο 17,1% σε δολάρια και εκείνες της Γαλλίας 7,9%. Αντίθετα, οι επιχειρήσεις των Ηνωμένων Πολιτειών εμφάνισαν οριακή υποχώρηση περίπου 0,9%, ενώ οι εταιρείες της Νότιας Κορέας μείωση 7,9%.
Παρά τη συγκρατημένη πορεία των πωλήσεων, η συνολική χρηματιστηριακή κεφαλαιοποίηση των 100 ομίλων αυξήθηκε κατά 12%, φθάνοντας τα 892,7 δισ. δολάρια. Σύμφωνα με τη Deloitte, η εξέλιξη αυτή αντανακλά θετικότερες προσδοκίες των επενδυτών για τις μελλοντικές προοπτικές του κλάδου. Η χρηματιστηριακή αξία των ευρωπαϊκών εταιρειών αυξήθηκε κατά περίπου 104 δισ. δολάρια, ενώ εκείνη των αμερικανικών μειώθηκε κατά περίπου 29 δισ. δολάρια.
Ανάπτυξη 5,9% ετησίως έως το 2030
Παρά τις βραχυπρόθεσμες προκλήσεις, οι μακροπρόθεσμες προοπτικές του κατασκευαστικού κλάδου παραμένουν θετικές. Η παγκόσμια κατασκευαστική παραγωγή αναμένεται να αυξηθεί κατά 1,5% το 2026, έπειτα από εκτιμώμενη μείωση 0,2% το 2025, ενώ ο μέσος ετήσιος ρυθμός ανάπτυξης της αγοράς εκτιμάται σε 5,9% έως το 2030.
Βασικός παράγοντας είναι η αστικοποίηση. Περίπου το 50% του παγκόσμιου πληθυσμού ζει σήμερα σε αστικές περιοχές, ενώ έως το 2050 σχεδόν τα δύο τρίτα της παγκόσμιας πληθυσμιακής αύξησης αναμένεται να προέλθουν από τις πόλεις. Η εξέλιξη αυτή ενισχύει τις ανάγκες για κατοικίες, μεταφορικά δίκτυα, ενεργειακές εγκαταστάσεις και βασικές υποδομές.
Σύμφωνα με τις εκτιμήσεις της McKinsey που παρατίθενται στη μελέτη, οι παγκόσμιες επενδυτικές ανάγκες σε υποδομές υπολογίζονται σε 106 τρισ. δολάρια έως το 2040. Από αυτά, περίπου 70 τρισ. δολάρια αφορούν την Ασία, 16 τρισ. δολάρια την αμερικανική ήπειρο, 13 τρισ. δολάρια την Ευρώπη, 5 τρισ. δολάρια την Αφρική και 2 τρισ. δολάρια την Ωκεανία.
Οι μεγαλύτερες ανάγκες εντοπίζονται στις μεταφορές και την εφοδιαστική αλυσίδα, με 36 τρισ. δολάρια, στην ενέργεια, με 23 τρισ. δολάρια, και στις ψηφιακές υποδομές, με 19 τρισ. δολάρια. Ακολουθούν οι κοινωνικές υποδομές με 16 τρισ. δολάρια και η διαχείριση αποβλήτων και υδάτων με 6 τρισ. δολάρια.
Η ενεργειακή μετάβαση, η αναβάθμιση των ηλεκτρικών δικτύων και η ανάπτυξη υποδομών τεχνητής νοημοσύνης και data centers αναδεικνύονται επίσης σε σημαντικές πηγές κατασκευαστικής ζήτησης, καθώς απαιτούν νέες εγκαταστάσεις και επενδύσεις μεγάλης κλίμακας.
Διεθνοποίηση και διαφοροποίηση των δραστηριοτήτων
Η Deloitte αναδεικνύει τη διεθνοποίηση και τη διαφοροποίηση ως βασικές στρατηγικές ενίσχυσης της ανθεκτικότητας των μεγαλύτερων κατασκευαστικών ομίλων.
Το 2025, το 26,7% των συνολικών πωλήσεων των 30 κορυφαίων εταιρειών προήλθε από δραστηριότητες εκτός του κατασκευαστικού κλάδου, ενώ το 24,7% από αγορές του εξωτερικού, έναντι 21,3% το 2024.
Οι ευρωπαϊκοί όμιλοι εμφανίζουν τον υψηλότερο βαθμό διεθνοποίησης, με το 67% των πωλήσεών τους να προέρχεται από δραστηριότητες εκτός της χώρας έδρας τους. Αντίθετα, οι μεγάλες εταιρείες της Κίνας και των Ηνωμένων Πολιτειών εξακολουθούν να στηρίζονται κυρίως στις εγχώριες αγορές.
Παράλληλα, οι κορυφαίοι κατασκευαστικοί όμιλοι επεκτείνονται πέρα από τον παραδοσιακό κατασκευαστικό τους πυρήνα, σε τομείς όπως το real estate και οι βιομηχανικές υπηρεσίες. Ορισμένες εταιρείες δραστηριοποιούνται ακόμη και σε κλάδους όπως τα μέσα ενημέρωσης και οι χρηματοοικονομικές υπηρεσίες, επιδιώκοντας μεγαλύτερη διαφοροποίηση των εσόδων τους.
Οι ευρωπαϊκές προοπτικές και οι προκλήσεις
Στην Ευρώπη, η κατασκευαστική παραγωγή στις 19 χώρες που καλύπτει το Euroconstruct εκτιμάται ότι θα αυξηθεί κατά 2% το 2026, έπειτα από οριακή άνοδο 0,2% το 2025. Για το 2027 προβλέπεται ανάπτυξη 2,2% και για το 2028 αύξηση 1,9%, σηματοδοτώντας σταδιακή ανάκαμψη μετά την υποχώρηση των προηγούμενων ετών.
Ωστόσο, η μακροοικονομική αβεβαιότητα, οι χρηματοδοτικοί περιορισμοί και οι προκλήσεις στις εφοδιαστικές αλυσίδες εξακολουθούν να επηρεάζουν την πορεία των επενδύσεων και την υλοποίηση έργων.
Ο Δημήτρης Νεκτάριος, Partner, Infrastructure & Capital Projects Leader της Deloitte Ελλάδος, ανέφερε: «Οι τάσεις που καταγράφονται διεθνώς επιβεβαιώνουν ότι ο κατασκευαστικός κλάδος εισέρχεται σε μια περίοδο σημαντικών ευκαιριών ανάπτυξης, παρά τις βραχυπρόθεσμες προκλήσεις. Η ενίσχυση των επενδύσεων σε υποδομές, σε συνδυασμό με τη διαφοροποίηση και τη διεθνοποίηση των δραστηριοτήτων, αναμένεται να αποτελέσει βασικό παράγοντα δημιουργίας αξίας για τις κατασκευαστικές επιχειρήσεις τα επόμενα χρόνια».