Περίπου το 25% των παγκόσμιων εισαγωγών, συνολικής αξίας 19 τρισ. δολαρίων, παρουσιάζει σημαντικές ευπάθειες, αποτελώντας την «Αχίλλειο πτέρνα» της παγκόσμιας οικονομίας, σύμφωνα με ανάλυση της McKinsey.
Πρόκειται για εμπορικές ροές που εκτίθενται ταυτόχρονα σε τουλάχιστον δύο από τρεις βασικούς παράγοντες κινδύνου: την κρισιμότητα των προϊόντων, τη συγκέντρωση των προμηθευτών και τη γεωπολιτική απόσταση.
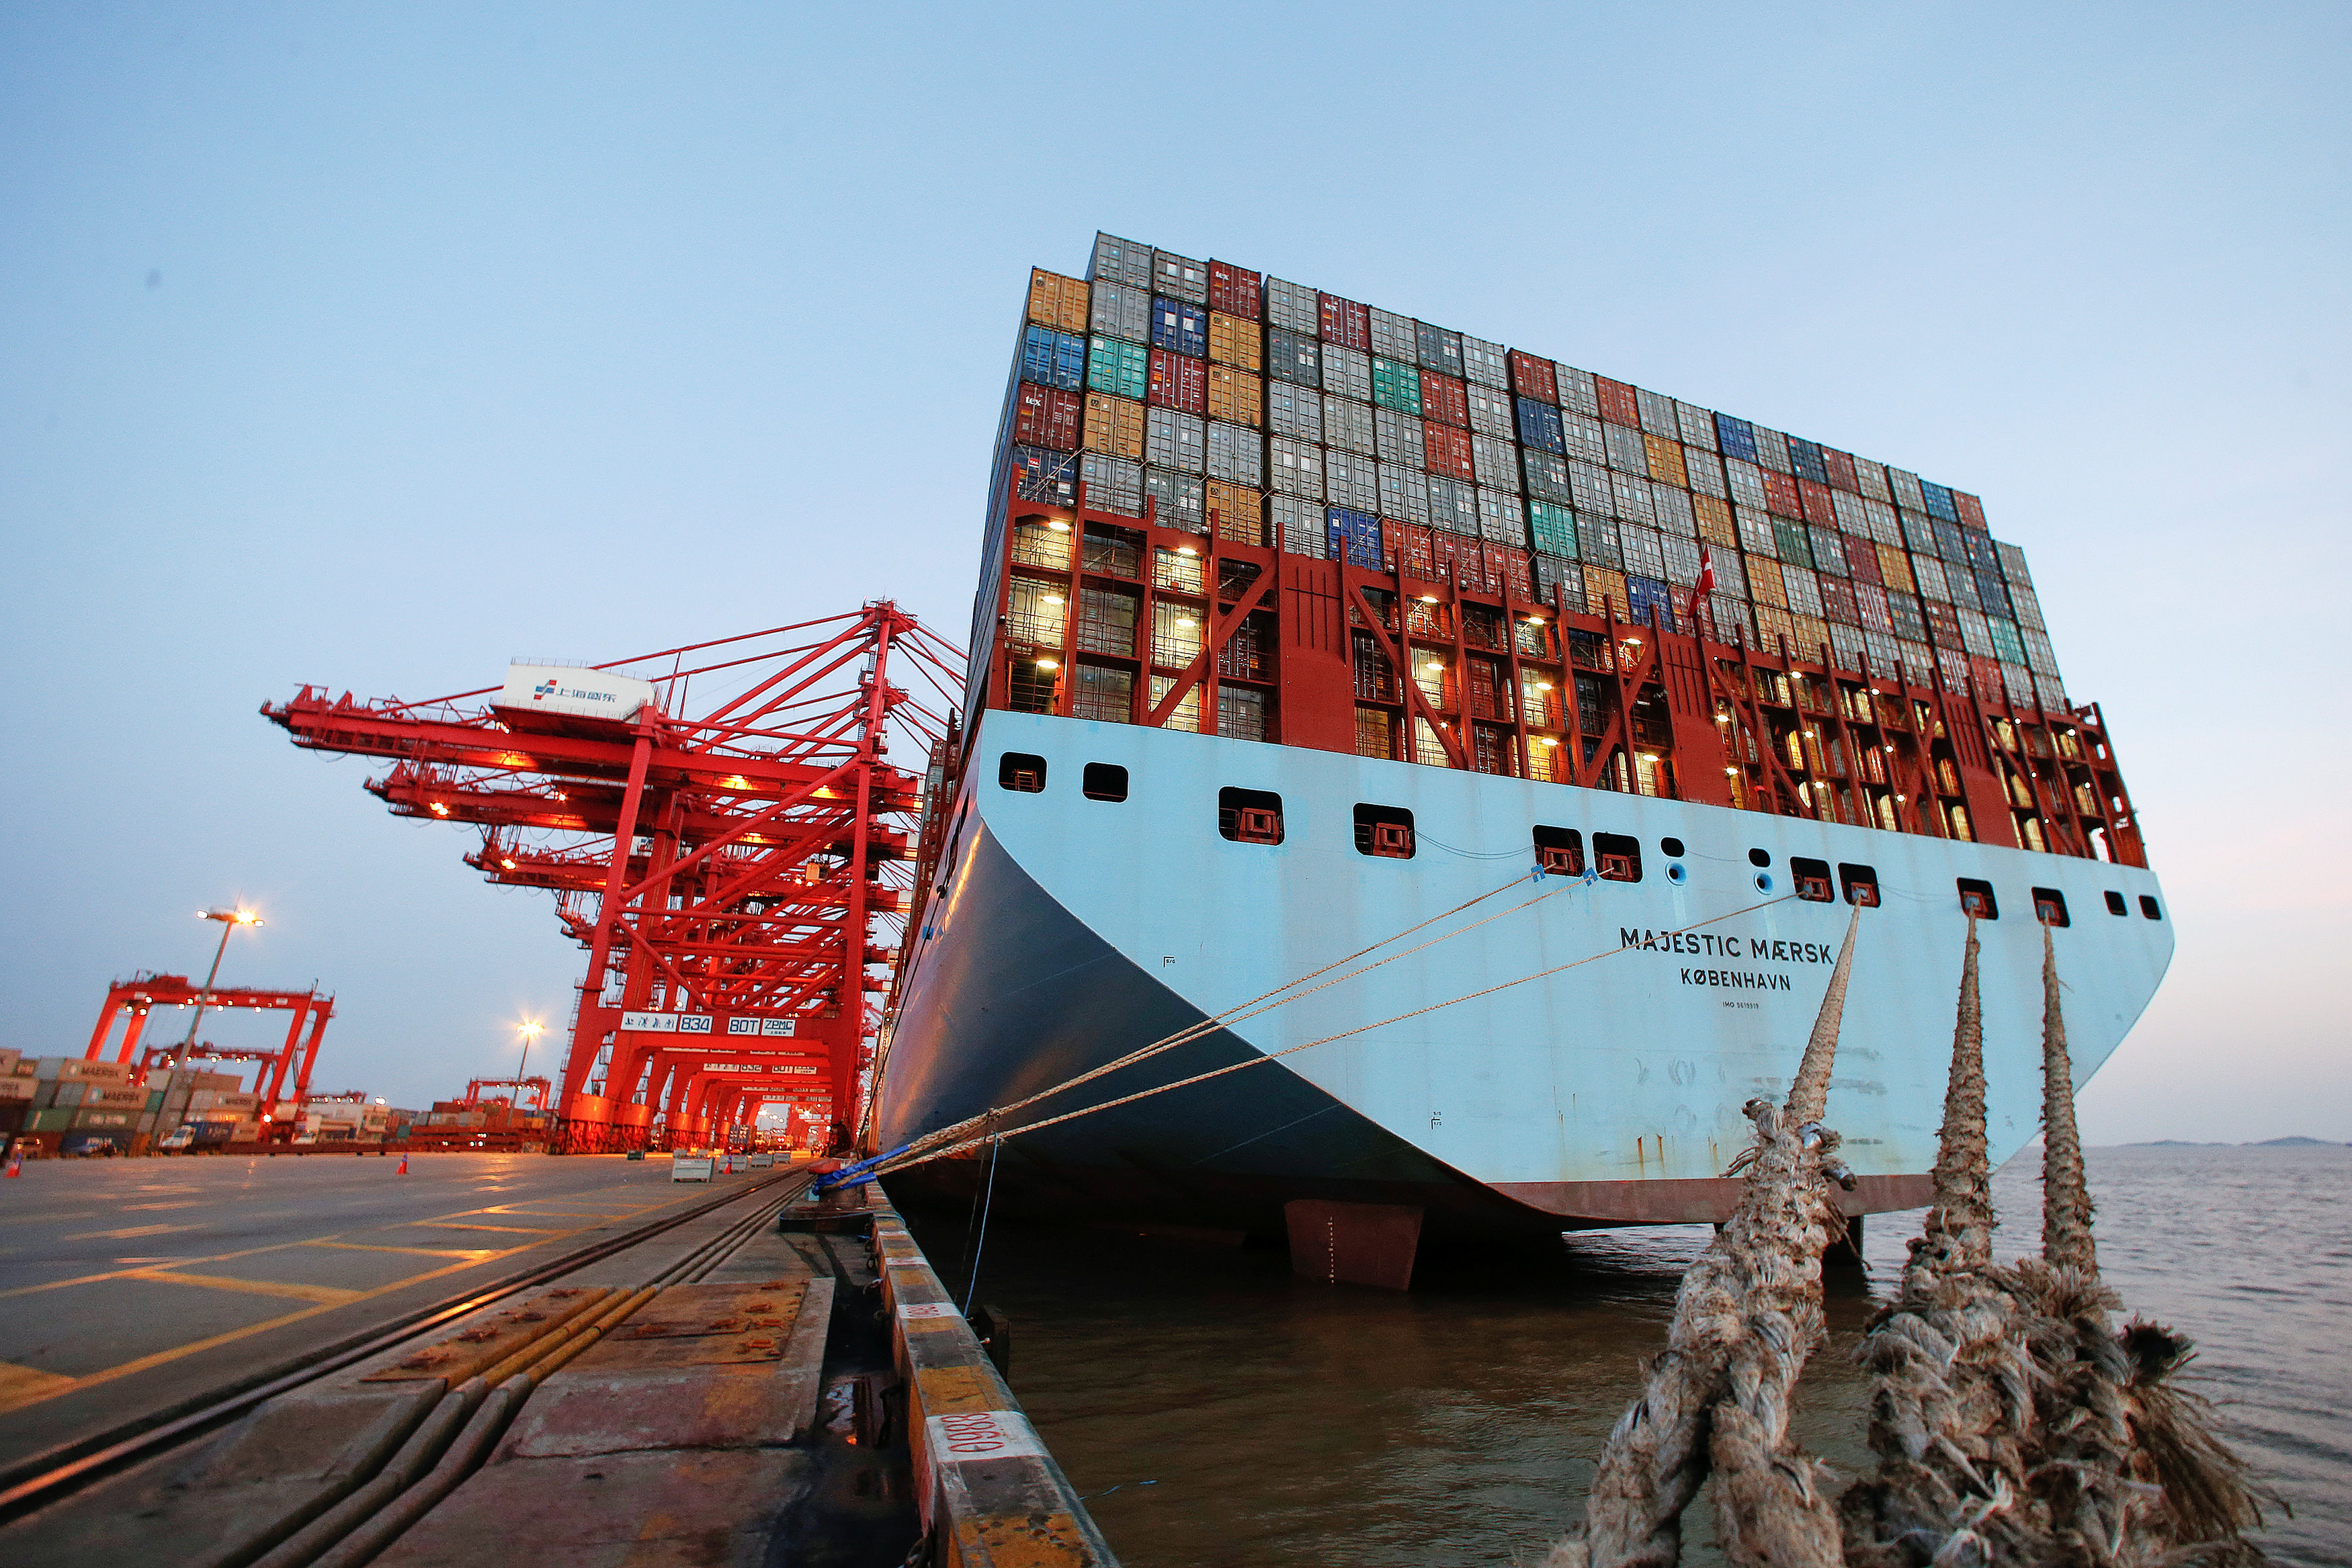
Η ευπάθεια αυτή εντείνεται από τη φυσική έκθεση του διεθνούς εμπορίου σε κρίσιμα γεωγραφικά σημεία διέλευσης. Περίπου το 80% του παγκόσμιου θαλάσσιου εμπορίου διέρχεται από στρατηγικής σημασίας θαλάσσια στενά και σημεία συμφόρησης (chokepoints), αρκετά από τα οποία, όπως τα Στενά του Ορμούζ, δεν διαθέτουν βιώσιμες εναλλακτικές διαδρομές.
Ανθεκτικότητα
Το παγκόσμιο εμπόριο έχει αποδειχθεί αξιοσημείωτα ανθεκτικό απέναντι σε διαδοχικές κρίσεις.
Η πανδημία, οι γεωπολιτικές εντάσεις και οι πολεμικές συγκρούσεις αναδιαμόρφωσαν τις εμπορικές σχέσεις και τις διαδρομές των αγαθών, χωρίς να προκαλέσουν, ωστόσο, γενικευμένη κατάρρευση των διεθνών εμπορικών ροών.
Αντί για αποπαγκοσμιοποίηση, βρίσκεται σε εξέλιξη μια διαδικασία αναδιάταξης του διεθνούς εμπορίου.
Οι εμπορικές ροές καλύπτουν πλέον μεγαλύτερες γεωγραφικές αποστάσεις, αλλά μικρότερες γεωπολιτικές, καθώς οι οικονομίες στρέφονται προς εταίρους με τους οποίους διατηρούν στενότερες πολιτικές και στρατηγικές σχέσεις.
Κυβερνήσεις και επιχειρήσεις έχουν επιδείξει σημαντική προσαρμοστικότητα, αναδρομολογώντας φορτία, αναζητώντας νέους προμηθευτές μέσα σε λίγες εβδομάδες από την επιβολή δασμών και αξιοποιώντας στρατηγικά αποθέματα πετρελαίου για να αντιμετωπίσουν διακοπές εφοδιασμού, όπως αυτές που προκαλούνται από το κλείσιμο κρίσιμων θαλάσσιων περασμάτων.
Η δυναμική του εμπορίου επιβεβαιώνει αυτή την ανθεκτικότητα. Το 2025, το παγκόσμιο εμπόριο αγαθών αυξήθηκε κατά περίπου 7% σε ονομαστικούς όρους, με ρυθμό υψηλότερο από εκείνον της παγκόσμιας οικονομικής ανάπτυξης, ενώ η επέκτασή του συνεχίστηκε και το 2026, ενισχυμένη, μεταξύ άλλων, από την εκρηκτική ανάπτυξη της τεχνητής νοημοσύνης και την αυξημένη ζήτηση για τεχνολογικά προϊόντα.
Ωστόσο, η ανθεκτικότητα του συστήματος δεν αναιρεί τις βαθύτερες διαρθρωτικές αδυναμίες του. Η διεθνής αλληλεξάρτηση δημιουργεί σημαντικά οικονομικά οφέλη, αλλά ταυτόχρονα μπορεί να εξελιχθεί σε πηγή κινδύνου, ιδιαίτερα όταν κρίσιμα αγαθά και πρώτες ύλες εξαρτώνται από περιορισμένο αριθμό προμηθευτών ή από χώρες με τις οποίες υπάρχουν γεωπολιτικές αντιπαραθέσεις.
Σε περίπτωση επιβολής δασμών, εμπορικών περιορισμών ή αποκλεισμού κρίσιμων διαδρομών, η πρόσβαση σε βασικές εισροές μπορεί να καταστεί ιδιαίτερα δαπανηρή ή ακόμη και αδύνατη. Για τον λόγο αυτό, οι οικονομίες καλούνται να προετοιμαστούν ακόμη και για το ενδεχόμενο πλήρους διακοπής της προμήθειας προϊόντων απαραίτητων για την παραγωγική τους δραστηριότητα.
Οι τρεις παράγοντες που διαμορφώνουν την «Αχίλλειο πτέρνα»
Η ανάλυση εντοπίζει τρεις βασικές πηγές εμπορικής ευπάθειας:
- Κρισιμότητα του προϊόντος: Πόσο απαραίτητο είναι ένα προϊόν για την οικονομική δραστηριότητα και πόσο δύσκολα μπορεί να υποκατασταθεί.
- Συγκέντρωση προμηθευτών: Πόσο περιορισμένος είναι ο αριθμός των διαθέσιμων πηγών προμήθειας.
- Γεωπολιτική απόσταση: Σε ποιον βαθμό οι εμπορικοί εταίροι μιας χώρας βρίσκονται εκτός του γεωπολιτικού της περιβάλλοντος ή διατηρούν διαφορετικές στρατηγικές επιδιώξεις.
Περίπου το 23% των παγκόσμιων εισαγωγών εκτίθεται σε τουλάχιστον δύο από αυτούς τους παράγοντες, ενώ το 4% αντιμετωπίζει ταυτόχρονα και τους τρεις. Στην τελευταία κατηγορία περιλαμβάνονται στρατηγικής σημασίας προϊόντα, όπως οι ημιαγωγοί, οι μαγνήτες σπάνιων γαιών και ορισμένα ηλεκτρονικά είδη ευρείας κατανάλωσης.
Η έκθεση σε πολλαπλούς κινδύνους δεν περιορίζεται, ωστόσο, στα απολύτως κρίσιμα αγαθά. Ακόμη και προϊόντα όπως τα αθλητικά παπούτσια και τα παιχνίδια μπορεί να παρουσιάζουν υψηλή συγκέντρωση προμηθευτών. Μια διακοπή εφοδιασμού δεν απειλεί απαραίτητα βασικές οικονομικές λειτουργίες, μπορεί όμως να προκαλέσει ελλείψεις, αυξήσεις τιμών και πρόσθετο κόστος για επιχειρήσεις και καταναλωτές.
Η τάση αυτή ενισχύεται διαχρονικά. Το ποσοστό των εισαγωγών που αντιμετωπίζουν τουλάχιστον δύο παράγοντες ευπάθειας αυξήθηκε από 15% το 2000 σε 23% το 2024. Η εξέλιξη συνδέεται με τη στροφή προς προϊόντα μεγαλύτερης στρατηγικής σημασίας, των οποίων το μερίδιο στο παγκόσμιο εμπόριο αυξήθηκε από 30% σε 44%.
Καθοριστικό ρόλο διαδραμάτισε ο κλάδος των ηλεκτρονικών, όπου η συγκέντρωση της παραγωγής και οι γεωπολιτικές αποστάσεις ενίσχυσαν την εξάρτηση πολλών δυτικών οικονομιών από την Ασία, κυρίως από την Κίνα.
Οι ασύμμετρες εξαρτήσεις και ο ρόλος της Κίνας
Οι εμπορικές εξαρτήσεις μεταξύ των χωρών είναι ασύμμετρες, χωρίς όμως να είναι μονόπλευρες. Καμία μεγάλη οικονομία δεν είναι πλήρως προστατευμένη από τις επιπτώσεις μιας διακοπής εφοδιασμού.
Για πολλές οικονομίες, η Κίνα καλύπτει το 30% έως 60% των εισαγωγών προϊόντων στα οποία εντοπίζονται οι μεγαλύτερες εμπορικές ευπάθειές τους. Αντίθετα, κάθε μεμονωμένος εμπορικός εταίρος αντιπροσωπεύει συνήθως μόλις το 5% έως 15% των αντίστοιχων εισαγωγών της Κίνας.
Χαρακτηριστικό παράδειγμα αποτελεί η σχέση ΗΠΑ – Κίνας. Η Κίνα καλύπτει το 31% των αμερικανικών εισαγωγών στα ευάλωτα προϊόντα, ενώ το αντίστοιχο ποσοστό των ΗΠΑ στις κινεζικές εισαγωγές περιορίζεται στο 8%. Η διαφορά αποτυπώνει τη σημαντική ασυμμετρία της μεταξύ τους εμπορικής εξάρτησης.
Ωστόσο, η εικόνα διαφοροποιείται ανάλογα με το προϊόν. Η Κίνα καλύπτει το 60% των αυστραλιανών εισαγωγών στις κατηγορίες προϊόντων όπου η Αυστραλία εμφανίζει τις μεγαλύτερες ευπάθειες, αλλά η Αυστραλία προμηθεύει περισσότερο από το ήμισυ του σιδηρομεταλλεύματος που εισάγει η Κίνα. Το συγκεκριμένο προϊόν αποτελεί μία από τις μεγαλύτερες κατηγορίες κινεζικών εισαγωγών που εκτίθενται ταυτόχρονα και στους τρεις παράγοντες κινδύνου.
Τα παραδείγματα αυτά αναδεικνύουν την αμοιβαία αλληλεξάρτηση του παγκόσμιου εμπορίου. Η ισχυρή θέση μιας χώρας ως προμηθευτή στρατηγικών αγαθών δεν συνεπάγεται απαραίτητα ότι θα χρησιμοποιήσει αυτή την εξάρτηση ως μέσο οικονομικής πίεσης, καθώς μια τέτοια επιλογή θα είχε σημαντικό κόστος και για τις δύο πλευρές.
Δέκα προϊόντα συγκεντρώνουν το ένα τρίτο των εμπορικών ευπαθειών
Περισσότερο από το 60% των ευπαθειών στις παγκόσμιες εισαγωγές εντοπίζεται σε τρεις βασικούς τομείς: τα ηλεκτρονικά, τη βασική μεταποίηση, καθώς και τα μέταλλα και τα ορυκτά.
Μόλις δέκα προϊόντα αντιπροσωπεύουν περίπου το 35% του συνόλου των ευάλωτων εισαγωγών. Το αργό πετρέλαιο αποτελεί τη μεγαλύτερη μεμονωμένη κατηγορία, με μερίδιο 7%.
Ωστόσο, τα ηλεκτρονικά αποτελούν τη σημαντικότερη εστία κινδύνου. Πέντε προϊόντα του κλάδου, μεταξύ των οποίων τα smartphones (7%), τα τσιπ μνήμης (5%) και οι φορητοί υπολογιστές (4%), συγκεντρώνουν συνολικά περίπου το 20% της παγκόσμιας ευπάθειας στις εισαγωγές.
Σημαντική είναι επίσης η θέση του σιδηρομεταλλεύματος, το οποίο αντιπροσωπεύει το 4% των ευάλωτων εισαγωγών, καθώς η παγκόσμια προσφορά του εξαρτάται σε μεγάλο βαθμό από δύο χώρες, την Αυστραλία και τη Βραζιλία.
Η ταχεία ανάπτυξη της τεχνητής νοημοσύνης ενδέχεται να ενισχύσει περαιτέρω αυτές τις εξαρτήσεις. Η αυξανόμενη ζήτηση για υποδομές AI αυξάνει τη στρατηγική σημασία των προηγμένων ημιαγωγών, των μνημών υψηλού εύρους ζώνης (HBM) και άλλων εξειδικευμένων εξαρτημάτων, η παραγωγή των οποίων συγκεντρώνεται σε περιορισμένο αριθμό οικονομιών.
Παράλληλα, η επέκταση της τεχνητής νοημοσύνης δημιουργεί νέες εξαρτήσεις στους τομείς των υπολογιστικών υποδομών, της ενέργειας και των κρίσιμων πρώτων υλών.
Ποιες οικονομίες εμφανίζουν τη μεγαλύτερη έκθεση
Οι μεγαλύτερες οικονομίες παρουσιάζουν δυσανάλογα υψηλή έκθεση στους εμπορικούς κινδύνους, αν και οι αιτίες διαφέρουν σημαντικά.
Η Κίνα, η Ιαπωνία και η Νότια Κορέα, ως βασικοί βιομηχανικοί κόμβοι της Ασίας, αντιμετωπίζουν ευπάθειες που συνδέονται με τη βαθιά αλληλεξάρτησή τους στα δίκτυα παραγωγής ηλεκτρονικών προϊόντων και εξαρτημάτων.
Αντίστοιχα, οι ΗΠΑ και οι 30 ευρωπαϊκές οικονομίες εξαρτώνται σε σημαντικό βαθμό από περιορισμένο αριθμό ασιατικών προμηθευτών, οι οποίοι βρίσκονται συχνά σε μεγάλη γεωγραφική και γεωπολιτική απόσταση. Η εξάρτηση αυτή είναι ιδιαίτερα έντονη στα τελικά ηλεκτρονικά προϊόντα.
Αντίθετα, οι οικονομίες της Ένωσης Κρατών της Νοτιοανατολικής Ασίας (ASEAN), της Μέσης Ανατολής και της Λατινικής Αμερικής εμφανίζουν γενικά μικρότερη εξάρτηση από εμπορικούς εταίρους με τους οποίους έχουν σημαντικές γεωπολιτικές αποκλίσεις.
Οι διαφορές αποτυπώνονται και στα επιμέρους στοιχεία. Το Βιετνάμ ξεχωρίζει, καθώς περίπου το 30% των εισαγωγών του εντάσσεται στην κατηγορία των ευάλωτων εμπορικών ροών, κυρίως λόγω της υψηλής συγκέντρωσης των εισαγωγών ηλεκτρονικών εξαρτημάτων από την Κίνα και τη Νότια Κορέα. Αντίθετα, η έκθεση της Ινδίας, της Μαλαισίας και των Ηνωμένων Αραβικών Εμιράτων βρίσκεται κάτω από τον παγκόσμιο μέσο όρο.
Η ενίσχυση της ανθεκτικότητας περνά μέσα από τις διεθνείς συνεργασίες
Περισσότερες από τις μισές οικονομίες αντιμετωπίζουν κοινές ευπάθειες σε συγκεκριμένες κατηγορίες προϊόντων, όπως τα smartphones, τα τσιπ μνήμης και οι μπαταρίες ιόντων λιθίου.
Η έκταση των εξαρτήσεων είναι τέτοια, ώστε η αντιμετώπισή τους να υπερβαίνει συχνά τις δυνατότητες μιας μεμονωμένης οικονομίας. Για τον λόγο αυτό, αναπτύσσονται μοντέλα πολυμερούς συνεργασίας που συνδυάζουν οικονομική κλίμακα, τεχνογνωσία και παραγωγικές δυνατότητες, με στόχο τη διασφάλιση κοινών οικονομικών συμφερόντων.
Ενδεικτικό παράδειγμα αποτελεί η **Συνολική και Προοδευτική Συμφωνία για την Εταιρική Σχέση των Χωρών του Ειρηνικού (CPTPP)**, η οποία συνενώνει 12 χώρες που αντιπροσωπεύουν περίπου το 16% των παγκόσμιων εισαγωγών, δημιουργώντας έναν ανεξάρτητο οικονομικό διάδρομο διηπειρωτικής εμβέλειας.
Σε επίπεδο συγκεκριμένου κλάδου, η **Συμφωνία-Πλαίσιο του ASEAN για την Ασφάλεια του Εφοδιασμού με Πετρέλαιο** προβλέπει τον συντονισμό της αμοιβαίας διάθεσης καυσίμων σε περιπτώσεις σοβαρών διαταραχών του εφοδιασμού.
Η συνεργασία μεταξύ οικονομιών μπορεί, επομένως, να προσφέρει λύσεις που δύσκολα θα μπορούσαν να εξασφαλιστούν σε εθνικό επίπεδο, ιδιαίτερα σε τομείς όπου η παραγωγή απαιτεί μεγάλες επενδύσεις, εξειδικευμένη τεχνογνωσία και πρόσβαση σε κρίσιμες πρώτες ύλες.
Οι έξι στρατηγικές για τη θωράκιση των αλυσίδων εφοδιασμού
Η ενίσχυση της ανθεκτικότητας δεν προϋποθέτει την εξάλειψη των εμπορικών εξαρτήσεων ή την επίτευξη πλήρους αυτάρκειας. Απαιτεί στοχευμένη διαχείριση των κινδύνων, διαφοροποίηση των πηγών προμήθειας, ανάπτυξη εγχώριας παραγωγικής δυναμικότητας και αξιολόγηση των επιπτώσεων σε ολόκληρες τις αλυσίδες αξίας.
Στο πλαίσιο αυτό, το μοντέλο των «Έξι R» (*Six R’s*) προτείνει έξι βασικές κατευθύνσεις:
- Αναδιάταξη (Rearrange): Αλλαγή των προμηθευτών και αναδιοργάνωση των εμπορικών ροών.
- Μετεγκατάσταση (Relocate): Μεταφορά της παραγωγής σε ασφαλέστερες ή γεωπολιτικά εγγύτερες περιοχές.
- Αύξηση παραγωγής (Ramp up): Ενίσχυση της παραγωγικής δυναμικότητας, εγχώρια ή μέσω εναλλακτικών προμηθευτών.
- Δημιουργία αποθεμάτων (Reserve): Διατήρηση στρατηγικών αποθεμάτων κρίσιμων προϊόντων και πρώτων υλών.
- Περιορισμός εξάρτησης (Reduce): Μείωση της ανάγκης για ευάλωτες εισροές και αναζήτηση υποκατάστατων.
- Συνεργασία (Rally): Συνένωση δυνάμεων μεταξύ κυβερνήσεων, επιχειρήσεων και εμπορικών εταίρων.
Οι έξι επιλογές δεν έχουν τον ίδιο χρονικό ορίζοντα. Η αναδιάταξη των προμηθειών μπορεί να ολοκληρωθεί μέσα σε λίγες εβδομάδες, ενώ η ανάπτυξη νέων παραγωγικών μονάδων και η ουσιαστική αύξηση της παραγωγής ενδέχεται να απαιτήσουν αρκετά χρόνια.
Η επιλογή της κατάλληλης στρατηγικής εξαρτάται από τη φύση του κινδύνου, τη σημασία του προϊόντος και τις δυνατότητες κάθε οικονομίας.
Από την εμπορική ευπάθεια στις νέες επενδυτικές ευκαιρίες
Η αντιμετώπιση των εμπορικών εξαρτήσεων δεν αποτελεί μόνο αναγκαιότητα για τις κυβερνήσεις και τις επιχειρήσεις, αλλά και πεδίο δημιουργίας νέων αγορών.
Καθώς οι οικονομίες επενδύουν στη διαφοροποίηση των αλυσίδων εφοδιασμού, δημιουργούνται ευκαιρίες για εταιρείες που προσφέρουν εναλλακτική παραγωγική δυναμικότητα, πρώτες ύλες, τεχνολογίες και εξειδικευμένα εξαρτήματα.
Αυξημένη ζήτηση αναμένεται επίσης να καταγράψουν προϊόντα και υπηρεσίες που προσφέρουν μεγαλύτερη ευελιξία απέναντι στους γεωπολιτικούς κινδύνους, καθώς και τεχνολογικές λύσεις για την ενίσχυση της διαφάνειας, της ιχνηλασιμότητας και της παρακολούθησης των αλυσίδων εφοδιασμού.
Η «Αχίλλειος πτέρνα» του παγκόσμιου εμπορίου μπορεί, συνεπώς, να εξελιχθεί σε έναν χάρτη νέων επενδυτικών ευκαιριών, ενισχύοντας παράλληλα την οικονομική ανάπτυξη και τη διαφοροποίηση της παραγωγής.
Οι διαρθρωτικές αδυναμίες απαιτούν μακροπρόθεσμες λύσεις
Οι βραχυπρόθεσμες αντιδράσεις μπορούν να περιορίσουν τις άμεσες επιπτώσεις μιας εμπορικής διαταραχής, δεν αρκούν όμως για να εξαλείψουν τις βαθύτερες αδυναμίες.
Οι επιπτώσεις των δασμών μπορούν προσωρινά να απορροφηθούν μέσω αναπροσαρμογών των τιμών και αλλαγών στις εμπορικές διαδρομές. Αντίστοιχα, το κλείσιμο ενός κρίσιμου θαλάσσιου περάσματος μπορεί να αντιμετωπιστεί για περιορισμένο διάστημα με τη χρήση στρατηγικών αποθεμάτων και την εντατικότερη αξιοποίηση της υφιστάμενης δυναμικότητας των αγωγών.
Ωστόσο, η υπερβολική συγκέντρωση προμηθευτών, η εξάρτηση από κρίσιμες εισροές χωρίς εύκολα υποκατάστατα και η έκθεση των εμπορικών διαδρομών σε γεωπολιτικούς κινδύνους παραμένουν. Μάλιστα, οι συγκεκριμένες αδυναμίες μπορούν να αλληλοενισχυθούν σε διαφορετικά προϊόντα και γεωγραφικές περιοχές, διατηρώντας τις οικονομίες εκτεθειμένες σε μελλοντικές κρίσεις.
Η αποτελεσματική αντιμετώπισή τους προϋποθέτει μια ολοκληρωμένη στρατηγική, η οποία περιλαμβάνει τον εντοπισμό των σημαντικότερων ευπαθειών, την αξιολόγηση της μεταξύ τους αλληλεπίδρασης και την επιλογή στοχευμένων παρεμβάσεων.
Οι παρεμβάσεις αυτές μπορεί να περιλαμβάνουν την αναδιάρθρωση των δικτύων εφοδιασμού, την ανάπτυξη εγχώριας παραγωγικής δυναμικότητας, τη δημιουργία στρατηγικών αποθεμάτων και τη διοχέτευση επενδυτικών κεφαλαίων στην εγχώρια μεταποίηση.
Το προτεινόμενο πλαίσιο ανάλυσης στηρίζεται σε τρία βασικά ερωτήματα:
- Πού εντοπίζονται οι ευπάθειες; Ποια προϊόντα, οικονομίες και εμπορικές σχέσεις είναι περισσότερο εκτεθειμένα σε αλληλεπικαλυπτόμενους κινδύνους και πώς επιβαρύνονται από τα κρίσιμα σημεία διέλευσης;
- Πώς οικοδομείται η ανθεκτικότητα; Ποια εργαλεία και παρεμβάσεις είναι καταλληλότερα για την αντιμετώπιση των διαφορετικών κινδύνων, ανάλογα με τα προϊόντα και τις οικονομίες που επηρεάζονται;
- Πώς μετατρέπεται η ανάλυση σε δράση; Με ποιον τρόπο μπορούν οι κυβερνήσεις και οι επιχειρήσεις να αξιοποιήσουν τα ευρήματα για την εφαρμογή συγκεκριμένων και αποτελεσματικών μέτρων;
Ο στόχος δεν είναι η αυτάρκεια, αλλά η στοχευμένη ενίσχυση της ανθεκτικότητας, χωρίς να υπονομεύονται τα σημαντικά οφέλη που προσφέρει η διεθνής εμπορική διασύνδεση.
Το στοίχημα της επόμενης ημέρας
Παρά τις διακυμάνσεις και τις επαναλαμβανόμενες κρίσεις, το παγκόσμιο εμπόριο εξακολουθεί να επιδεικνύει σημαντική προσαρμοστικότητα. Ωστόσο, η ανθεκτικότητά του δεν μπορεί να θεωρείται δεδομένη, όσο παραμένουν οι διαρθρωτικές εξαρτήσεις από περιορισμένο αριθμό προμηθευτών, κρίσιμες πρώτες ύλες και ευάλωτες εμπορικές διαδρομές.
Η επόμενη ημέρα απαιτεί ένα περισσότερο διαφοροποιημένο, ευέλικτο και συνεργατικό διεθνές εμπορικό σύστημα. Η ενίσχυση της ασφάλειας των αλυσίδων εφοδιασμού θα εξαρτηθεί από τη στρατηγική σύμπραξη δημόσιου και ιδιωτικού τομέα, την ανάπτυξη νέων παραγωγικών δυνατοτήτων και τη στενότερη συνεργασία μεταξύ των οικονομιών.
Η «Αχίλλειος πτέρνα» κάθε οικονομίας δεν μπορεί να εξαλειφθεί πλήρως. Μπορεί, όμως, να περιοριστεί μέσα από έγκαιρη αναγνώριση των κινδύνων, κατάλληλες επενδύσεις και στοχευμένες συνεργασίες.
Το πραγματικό ζητούμενο δεν είναι να πάψει ο κόσμος να εξαρτάται εμπορικά, αλλά να διασφαλίσει ότι καμία κρίσιμη εξάρτηση δεν θα μπορεί να μετατραπεί εύκολα σε αδύναμο σημείο ολόκληρης της παγκόσμιας οικονομίας.