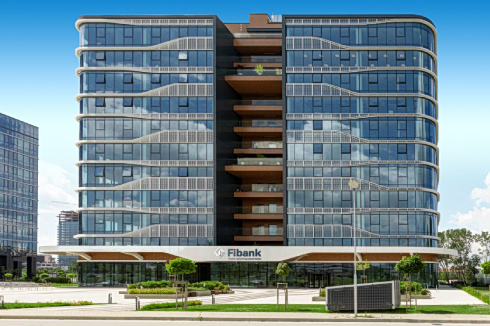

Θετικά αξιολογεί η Morningstar DBRS την εξαγορά της First Investment Bank (Fibank) στη Βουλγαρία από τη Eurobank, εκτιμώντας ότι η συμφωνία ενισχύει τη γεωγραφική διαφοροποίηση και την κερδοφορία του ομίλου, χωρίς να δημιουργεί σημαντικές πιέσεις στην κεφαλαιακή του επάρκεια. Ωστόσο, οι αναλυτές επισημαίνουν ότι η συναλλαγή προσθέτει ένα ακόμη μεγάλο εγχείρημα ενσωμάτωσης σε μια περίοδο κατά την οποία η Eurobank διαχειρίζεται ήδη τις εξαγορές της Ελληνικής Τράπεζας και της Eurolife.
Στην ανάλυσή της, η Morningstar DBRS υπογραμμίζει ότι η συμφωνία αποτελεί ένα ακόμη βήμα προς τη δημιουργία ενός ισχυρού τραπεζικού ομίλου στη Νοτιοανατολική Ευρώπη. Η Eurobank, η οποία αξιολογείται με BBB (high) και σταθερή τάση, θα καταστεί η μεγαλύτερη τράπεζα στη Βουλγαρία σε όρους ενεργητικού και καταθέσεων, αποκτώντας μερίδιο αγοράς περίπου 20%.
Γιατί η DBRS βλέπει θετικά τη συμφωνία
Η Morningstar DBRS εκτιμά ότι η Βουλγαρία προσφέρει ελκυστικές προοπτικές για τη Eurobank, καθώς παρουσιάζει υψηλότερους ρυθμούς ανάπτυξης από τον μέσο όρο της Ευρωπαϊκής Ένωσης και σχετικά χαμηλή τραπεζική διείσδυση.
Η Eurobank δραστηριοποιείται στη βουλγαρική αγορά από το 2002 μέσω της Postbank και, σύμφωνα με τους αναλυτές, διαθέτει ισχυρό ιστορικό επιτυχημένων ενσωματώσεων στη χώρα, γεγονός που περιορίζει τους κινδύνους υλοποίησης της νέας συναλλαγής.
Η εξαγορά της Fibank θα ενισχύσει ιδιαίτερα την παρουσία του ομίλου στη χρηματοδότηση μικρομεσαίων επιχειρήσεων, ενώ θα προσθέσει μια μεγάλη και σταθερή καταθετική βάση.
Είναι χαρακτηριστικό ότι ο δείκτης δανείων προς καταθέσεις της Fibank διαμορφωνόταν στο 65% στα τέλη Σεπτεμβρίου 2026. Μετά τη συνένωση με την Postbank, ο αντίστοιχος δείκτης της νέας τράπεζας αναμένεται να διαμορφωθεί περίπου στο 77%, αφήνοντας, σύμφωνα με τη Morningstar DBRS, σημαντικά περιθώρια περαιτέρω πιστωτικής επέκτασης.
Παράλληλα, η συναλλαγή περιορίζει τη σχετική εξάρτηση της Eurobank από την ελληνική οικονομία.
Σε pro forma βάση, η συνεισφορά της Βουλγαρίας στα καθαρά δάνεια του ομίλου θα αυξηθεί από 17% σε περίπου 24%, ενώ το μερίδιό της στις καταθέσεις θα ενισχυθεί από 13% σε 21%.
Ακόμη μεγαλύτερη θα είναι η μεταβολή στην κερδοφορία, καθώς η Βουλγαρία αναμένεται να αντιπροσωπεύει το 26% των καθαρών κερδών του ομίλου, από 15% σήμερα, συμπεριλαμβανομένων των πλήρως υλοποιημένων συνεργειών.
Πρόσθετα κέρδη 190 εκατ. ευρώ
Η συμφωνία προβλέπει την εξαγορά αρχικού ποσοστού 65% της Fibank έναντι περίπου 650 εκατ. ευρώ σε μετρητά.
Το τίμημα αποτιμά το σύνολο της βουλγαρικής τράπεζας σε περίπου 1 δισ. ευρώ, ποσό που αντιστοιχεί σε 0,95 φορές την ενσώματη λογιστική της αξία στα τέλη Σεπτεμβρίου 2026.
Μετά την ολοκλήρωση της αρχικής εξαγοράς, η Eurobank θα υποβάλει υποχρεωτική δημόσια πρόταση για τις υπόλοιπες μετοχές. Η Bulgarian Development Bank, η οποία κατέχει περίπου 18%, έχει ήδη δεσμευθεί αμετάκλητα να συμμετάσχει στη διαδικασία.
Η Morningstar DBRS επισημαίνει ότι οι ετήσιες συνέργειες κόστους αναμένεται να ξεπεράσουν τα 70 εκατ. ευρώ μετά από φόρους, με πλήρη υλοποίηση έως το 2029.
Επιπλέον, η συνένωση των δύο τραπεζών δημιουργεί δυνατότητες ενίσχυσης των εσόδων μέσω της διάθεσης περισσότερων προϊόντων στην κοινή πελατειακή βάση.
Με βάση την ετησιοποίηση των αποτελεσμάτων του εννεαμήνου του 2026, τα συνδυασμένα καθαρά κέρδη της Postbank και της Fibank υπολογίζονται σε περίπου 370 εκατ. ευρώ, πριν από τις συνέργειες.
Λαμβάνοντας υπόψη την κανονικοποιημένη κερδοφορία και την πλήρη επίδραση των συνεργειών, η Fibank αναμένεται να συνεισφέρει περίπου 190 εκατ. ευρώ στα ετήσια καθαρά κέρδη της Eurobank.
Αυτό συνεπάγεται αύξηση της συνολικής κερδοφορίας του ομίλου κατά περίπου 12%.
Ισχυρή κεφαλαιακή επάρκεια παρά την εξαγορά
Ιδιαίτερη έμφαση δίνει η Morningstar DBRS στην επίπτωση της συμφωνίας στην κεφαλαιακή θέση της Eurobank.
Η απόκτηση του 100% της Fibank αναμένεται να μειώσει τον δείκτη CET1 κατά περίπου 160 μονάδες βάσης.
Ωστόσο, λαμβάνοντας υπόψη τόσο την εξαγορά της Eurolife όσο και τη σχεδιαζόμενη αύξηση μετοχικού κεφαλαίου, ο pro forma δείκτης CET1 εκτιμάται ότι θα διαμορφωθεί ελαφρώς χαμηλότερα από το 14% κατά την ολοκλήρωση της συναλλαγής, έναντι 15,5% στα τέλη Σεπτεμβρίου 2026.
Σύμφωνα με τη Morningstar DBRS, το επίπεδο αυτό εξακολουθεί να προσφέρει ένα ισχυρό κεφαλαιακό απόθεμα ασφαλείας σε σχέση με την ελάχιστη απαίτηση CET1 του 10,6%.
Η εξαγορά θα χρηματοδοτηθεί μέσω αξιοποίησης 250 εκατ. ευρώ πλεοναζόντων κεφαλαίων και αύξησης μετοχικού κεφαλαίου περίπου 750 εκατ. ευρώ.
Η αύξηση αναμένεται να εγκριθεί από την Έκτακτη Γενική Συνέλευση της Eurobank στις 9 Δεκεμβρίου 2026.
Η Morningstar DBRS σημειώνει επίσης ότι η Fairfax Financial Holdings, ο μεγαλύτερος μέτοχος της Eurobank με περίπου 32,9% των δικαιωμάτων ψήφου, έχει εκφράσει τη στήριξή της στη συναλλαγή.
Η ποιότητα δανείων της Fibank απαιτεί προσοχή
Παρότι η Morningstar DBRS αξιολογεί θετικά τη στρατηγική λογική της συμφωνίας, εντοπίζει ορισμένες διαφορές στην ποιότητα ενεργητικού των δύο τραπεζών.
Ειδικότερα, ο δείκτης μη εξυπηρετούμενων δανείων της Fibank διαμορφωνόταν στο 5,4% στα τέλη Σεπτεμβρίου 2026, έναντι 2,4% της Eurobank.
Παράλληλα, ο δείκτης κάλυψης των μη εξυπηρετούμενων δανείων με προβλέψεις ήταν 43,6% στη Fibank, σημαντικά χαμηλότερος από το 81,9% της Eurobank.
Οι αναλυτές επισημαίνουν ότι η ποιότητα του δανειακού χαρτοφυλακίου της βουλγαρικής τράπεζας είναι ασθενέστερη από εκείνη του ελληνικού ομίλου.
Ωστόσο, λόγω του σχετικά μικρού μεγέθους της Fibank σε σύγκριση με τη Eurobank, δεν αναμένουν ουσιαστική επιδείνωση των ενοποιημένων δεικτών ποιότητας ενεργητικού.
Η εξέλιξη των μη εξυπηρετούμενων δανείων της Fibank θα αποτελέσει, πάντως, έναν από τους παράγοντες που θα συνεχίσει να παρακολουθεί η Morningstar DBRS μετά την ολοκλήρωση της συναλλαγής.
Οι τρεις προκλήσεις για τη Eurobank
Πέρα από τα οικονομικά οφέλη, η Morningstar DBRS υπογραμμίζει ότι η Eurobank καλείται να διαχειριστεί ένα ιδιαίτερα απαιτητικό πρόγραμμα εταιρικής ενσωμάτωσης.
Η εξαγορά της Fibank έρχεται να προστεθεί στις συναλλαγές με την Ελληνική Τράπεζα στην Κύπρο και τη Eurolife στην Ελλάδα, αυξάνοντας τις οργανωτικές και λειτουργικές απαιτήσεις για τον όμιλο.
Οι αναλυτές εντοπίζουν τρεις βασικούς παράγοντες που θα παρακολουθούν το επόμενο διάστημα. Πρόκειται για την επιτυχή υλοποίηση της αύξησης μετοχικού κεφαλαίου, τη δυνατότητα της Eurobank να διαχειριστεί ταυτόχρονα την ενσωμάτωση των τριών εξαγορών και την επίτευξη των προβλεπόμενων συνεργειών.
Παράλληλα, θα εξετάζουν την πορεία της ποιότητας ενεργητικού της Fibank και την εξέλιξη των κεφαλαιακών δεικτών της Eurobank.
Η ολοκλήρωση της αρχικής εξαγοράς του 65% αναμένεται στο πρώτο εξάμηνο του 2027, υπό την προϋπόθεση λήψης των απαραίτητων εποπτικών εγκρίσεων.
Η υποχρεωτική δημόσια πρόταση για τις υπόλοιπες μετοχές προβλέπεται να ακολουθήσει κατά το δεύτερο και τρίτο τρίμηνο του 2027, ενώ η νομική συγχώνευση της Postbank με τη Fibank προγραμματίζεται για το τέταρτο τρίμηνο του ίδιου έτους.
Συνολικά, η Morningstar DBRS θεωρεί ότι η συμφωνία ενισχύει τη θέση της Eurobank ως περιφερειακού τραπεζικού ομίλου και προσφέρει σημαντικά οφέλη διαφοροποίησης και κερδοφορίας. Παράλληλα, εκτιμά ότι η κεφαλαιακή της επάρκεια θα παραμείνει ισχυρή, με το βασικό ζητούμενο να μετατοπίζεται πλέον στην ομαλή ενσωμάτωση των νέων δραστηριοτήτων και στην υλοποίηση των αναμενόμενων συνεργειών.