
Περισσότερους λόγους για να διατηρήσει τη θετική της στάση απέναντι στις ελληνικές τράπεζες βρίσκει η Jefferies μετά τα αποτελέσματα του τρίτου τριμήνου, προχωρώντας σε αναβάθμιση των εκτιμήσεών της για την κερδοφορία του κλάδου. Οι αναλυτές της εκτιμούν ότι η δυναμική των καθαρών εσόδων από τόκους ενισχύεται, η πιστωτική επέκταση παραμένει ισχυρή και τα έσοδα από προμήθειες αποκτούν ολοένα μεγαλύτερη βαρύτητα, την ώρα που οι ελληνικές τραπεζικές μετοχές εξακολουθούν να διαπραγματεύονται με discount έναντι των ευρωπαϊκών.
Στην ανάλυσή της με τίτλο «Greek Banks: More Reasons to Believe», η Jefferies επισημαίνει ότι τα αποτελέσματα του τρίτου τριμήνου δεν αλλάζουν την επενδυτική εικόνα των ελληνικών τραπεζών, αλλά ενισχύουν τα επιχειρήματα που ήδη τη στηρίζουν. Η βελτίωση των επιτοκιακών εσόδων, η αύξηση των καταθέσεων και η διατήρηση της ποιότητας των δανειακών χαρτοφυλακίων δημιουργούν, σύμφωνα με τους αναλυτές, μεγαλύτερη ορατότητα για την κερδοφορία του 2027.
Αναβάθμιση εκτιμήσεων και discount 5% έναντι της Ευρώπης
Μετά τα αποτελέσματα του τρίτου τριμήνου, η Jefferies αυξάνει κατά 3% κατά μέσο όρο τις προβλέψεις της για τα κέρδη ανά μετοχή των ελληνικών τραπεζών την περίοδο 2026–2028.
Οι μεγαλύτερες αναβαθμίσεις αφορούν τη Eurobank και την Τράπεζα Πειραιώς, με βασικούς παράγοντες την ισχυρότερη πορεία των καθαρών εσόδων από τόκους και την ανάπτυξη των προμηθειών.
Παρά τη βελτίωση των εκτιμήσεων, οι ελληνικές τράπεζες εξακολουθούν να διαπραγματεύονται με δείκτη τιμής προς κέρδη (P/E) περίπου 8 φορές για το 2028, που αντιστοιχεί σε discount 5% έναντι του ευρωπαϊκού τραπεζικού κλάδου.
Η διαφορά αποκτά μεγαλύτερο ενδιαφέρον εάν ληφθούν υπόψη οι προοπτικές ανάπτυξης. Η Jefferies προβλέπει ετήσιο ρυθμό αύξησης των κερδών ανά μετοχή άνω του 15% για τις ελληνικές τράπεζες, έναντι 12% για τον ευρωπαϊκό κλάδο.
Παράλληλα, η εκτιμώμενη απόδοση ενσώματων ιδίων κεφαλαίων (ROTE) διαμορφώνεται στο 17% για το 2028, έναντι 18% των ευρωπαϊκών τραπεζών, ενώ ο δείκτης τιμής προς ενσώματη καθαρή αξία (P/TNAV) βρίσκεται στις 1,3 φορές.
Για τη Jefferies, ο συνδυασμός υψηλότερων ρυθμών αύξησης της κερδοφορίας και χαμηλότερης αποτίμησης διατηρεί ελκυστική την επενδυτική περίπτωση του ελληνικού τραπεζικού κλάδου.
Τα έσοδα από τόκους αποκτούν νέα δυναμική
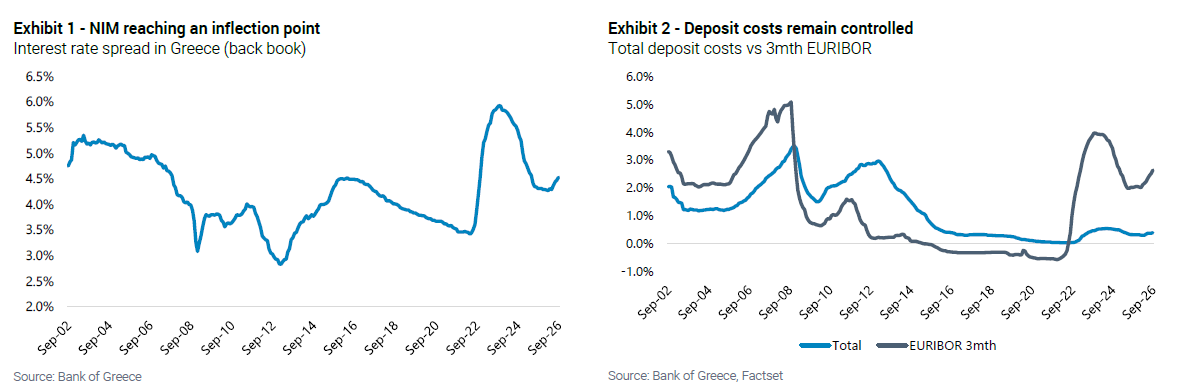
Ένα από τα σημαντικότερα στοιχεία του τρίτου τριμήνου ήταν η επιτάχυνση των καθαρών εσόδων από τόκους.
Σύμφωνα με τη Jefferies, οι τέσσερις συστημικές τράπεζες κατέγραψαν αύξηση των καθαρών εσόδων από τόκους κατά περίπου 6% σε τριμηνιαία βάση, ενώ οι μικρότερες ανταγωνιστικές τράπεζες εμφάνισαν ακόμη ισχυρότερη άνοδο, της τάξης του 13%.
Το καθαρό επιτοκιακό περιθώριο (NIM) των συστημικών τραπεζών ενισχύθηκε κατά περίπου 11 μονάδες βάσης, καθώς τα υψηλότερα επιτόκια, η ανάπτυξη των ισολογισμών και το συγκρατημένο κόστος καταθέσεων υπεραντιστάθμισαν τις πιέσεις στα περιθώρια χορηγήσεων.
Η Jefferies εκτιμά ότι η θετική επίδραση των υψηλότερων επιτοκίων δεν έχει ακόμη αποτυπωθεί πλήρως στα αποτελέσματα.
Είναι χαρακτηριστικό ότι, σύμφωνα με τη διοίκηση της Εθνικής Τράπεζας, μόλις το 60%–70% των πρόσφατων αυξήσεων επιτοκίων έχει περάσει μέχρι στιγμής στο δανειακό της χαρτοφυλάκιο.
Αυτό σημαίνει ότι η περαιτέρω ανατιμολόγηση των δανείων μπορεί να προσφέρει πρόσθετη στήριξη στα καθαρά έσοδα από τόκους κατά το 2027.
Το πλεονέκτημα των καταθέσεων
Η ισχυρή καταθετική βάση αποτελεί, σύμφωνα με τη Jefferies, ένα από τα σημαντικότερα ανταγωνιστικά πλεονεκτήματα των ελληνικών τραπεζών.
Η αύξηση των καταθέσεων συνεχίζει να συμβαδίζει με την πιστωτική επέκταση, επιτρέποντας στις τράπεζες να χρηματοδοτούν την ανάπτυξη των δανείων χωρίς ουσιαστική αύξηση του κόστους άντλησης κεφαλαίων.
Στην Εθνική Τράπεζα, οι βασικές καταθέσεις αυξήθηκαν κατά 9% σε ετήσια βάση, έναντι αύξησης 4% στις προθεσμιακές. Περισσότερο από το 80% της καταθετικής βάσης εξακολουθεί να αποτελείται από καταθέσεις όψεως και ταμιευτηρίου χαμηλού κόστους.
Αντίστοιχα, στην Τράπεζα Πειραιώς το μερίδιο των προθεσμιακών καταθέσεων παρέμεινε αμετάβλητο στο 20%.
Η Jefferies σημειώνει ότι η σύνθεση αυτή διαφοροποιεί τις ελληνικές τράπεζες από άλλες ευρωπαϊκές αγορές, όπου παρατηρείται μεγαλύτερη μετατόπιση των καταθετών προς προϊόντα υψηλότερης απόδοσης.
Στην Εθνική, ο συντελεστής μετακύλισης των επιτοκίων στις καταθέσεις, γνωστός ως deposit beta, βρίσκεται περίπου στο 12%, με τη διοίκηση να αναμένει περιορισμένη περαιτέρω αύξηση.
Στην Πειραιώς, ο αντίστοιχος δείκτης για τις προθεσμιακές καταθέσεις διαμορφώνεται στο 67%, χαμηλότερα από το 80% που προβλέπει το επιχειρηματικό της σχέδιο.
Οι εξελίξεις αυτές, σε συνδυασμό με τη συνεχιζόμενη ανατιμολόγηση του ενεργητικού, δημιουργούν πρόσθετα περιθώρια ενίσχυσης των επιτοκιακών εσόδων το επόμενο έτος.
Γιατί η Jefferies δεν ανησυχεί για το τέλος του Ταμείου Ανάκαμψης
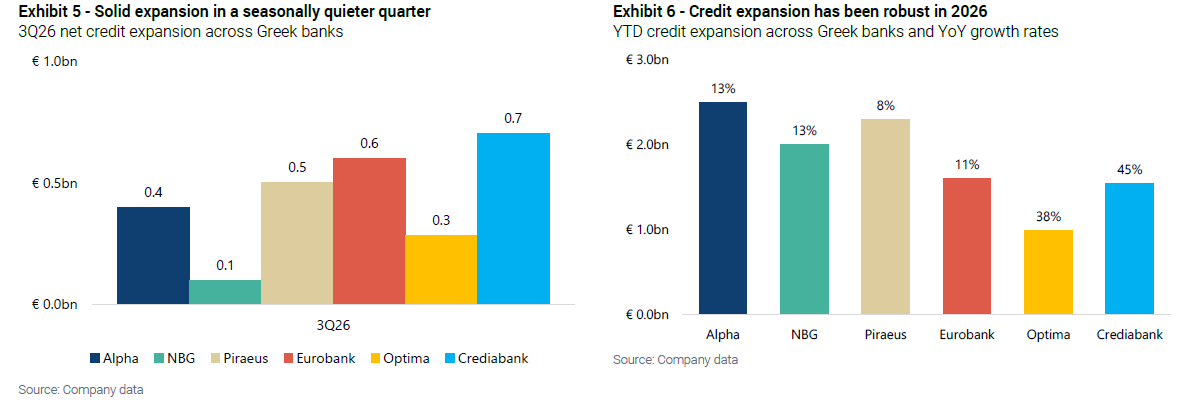
Ιδιαίτερο ενδιαφέρον παρουσιάζει η εκτίμηση της Jefferies ότι οι ανησυχίες για απότομη επιβράδυνση της πιστωτικής επέκτασης μετά την ολοκλήρωση του Ταμείου Ανάκαμψης και Ανθεκτικότητας (RRF) είναι υπερβολικές.
Οι αναλυτές επισημαίνουν ότι η ζήτηση για επιχειρηματικά δάνεια παραμένει ισχυρή, παρά τη συνήθη εποχική επιβράδυνση του τρίτου τριμήνου.
Η Εθνική Τράπεζα διαθέτει εγκεκριμένα αλλά μη εκταμιευμένα επιχειρηματικά δάνεια ύψους περίπου 2,5 δισ. ευρώ, προσφέροντας σημαντική ορατότητα για την ανάπτυξη των χορηγήσεων τους επόμενους μήνες.
Παράλληλα, η πιστωτική επέκταση παραμένει ευρεία σε επίπεδο επιχειρηματικών κλάδων, ενώ αρχίζουν να συνεισφέρουν και τα δάνεια προς τα νοικοκυριά.
Όσον αφορά την περίοδο μετά το Ταμείο Ανάκαμψης, η Jefferies επικαλείται τις επισημάνσεις της Alpha Bank, σύμφωνα με τις οποίες το RRF έχει αντιπροσωπεύσει μέχρι σήμερα μόλις το 20% περίπου της χρηματοδότησης επενδύσεων.
Κατά συνέπεια, η συνέχιση των ιδιωτικών επενδύσεων, η αξιοποίηση άλλων ευρωπαϊκών πόρων και το Πρόγραμμα Δημοσίων Επενδύσεων μπορούν να στηρίξουν την πιστωτική επέκταση και μετά την ολοκλήρωση του προγράμματος.
Για τη Jefferies, τα στοιχεία αυτά περιορίζουν τον κίνδυνο μιας απότομης υποχώρησης της ζήτησης για δάνεια το 2027.
Προμήθειες και ασφάλειες, ο δεύτερος πυλώνας ανάπτυξης
Πέρα από τα καθαρά έσοδα από τόκους, η Jefferies αναδεικνύει την ανάπτυξη των δραστηριοτήτων διαχείρισης κεφαλαίων και ασφάλισης ως έναν δεύτερο, πιο διαρθρωτικό πυλώνα αύξησης της κερδοφορίας.
Στην Εθνική Τράπεζα, τα υπόλοιπα αμοιβαίων κεφαλαίων αυξήθηκαν κατά περισσότερο από 40% σε ετήσια βάση, ενώ στη Eurobank τα υπό διαχείριση κεφάλαια ενισχύθηκαν κατά 22%.
Στην Τράπεζα Πειραιώς, τα υπό διαχείριση περιουσιακά στοιχεία έφθασαν τα 16,9 δισ. ευρώ, με τον στόχο για το σύνολο του 2026 να έχει ήδη επιτευχθεί από το πρώτο εξάμηνο.
Σύμφωνα με τους αναλυτές, η σταδιακή μετατόπιση αποταμιεύσεων προς επενδυτικά προϊόντα δημιουργεί σημαντικές δυνατότητες αύξησης των εσόδων από προμήθειες.
Μάλιστα, η Jefferies σημειώνει ότι η αύξηση των υπό διαχείριση κεφαλαίων προέρχεται ολοένα περισσότερο από πραγματικές εισροές πελατών και όχι αποκλειστικά από την άνοδο των αποτιμήσεων στις αγορές.
Η εξέλιξη αυτή θεωρείται ιδιαίτερα σημαντική, καθώς μπορεί να οδηγήσει σε ταχύτερα αναπτυσσόμενα και περισσότερο επαναλαμβανόμενα έσοδα, χωρίς αντίστοιχα υψηλές απαιτήσεις σε κεφάλαια.
Ανάπτυξη χωρίς επιδείνωση της ποιότητας δανείων
Η Jefferies επισημαίνει ότι η ισχυρή πιστωτική επέκταση δεν έχει συνοδευτεί από επιδείνωση της ποιότητας των δανειακών χαρτοφυλακίων.
Οι δείκτες μη εξυπηρετούμενων ανοιγμάτων (NPEs) των συστημικών τραπεζών παραμένουν περίπου στο 2%–2,5%, ενώ το κόστος πιστωτικού κινδύνου εξακολουθεί να κινείται σε συγκρατημένα επίπεδα.
Η διατήρηση της ποιότητας ενεργητικού αποτελεί, σύμφωνα με τους αναλυτές, βασική προϋπόθεση για να συνεχίσουν οι ελληνικές τράπεζες να επιτυγχάνουν υψηλές αποδόσεις ιδίων κεφαλαίων το 2027.
Συνολικά, η Jefferies θεωρεί ότι το τρίτο τρίμηνο ενίσχυσε την εμπιστοσύνη στις προοπτικές του κλάδου. Η βελτίωση των επιτοκιακών εσόδων, η ισχυρή χρηματοδοτική βάση, οι νέες πηγές εσόδων από προμήθειες και η ανθεκτικότητα των δανειακών χαρτοφυλακίων δημιουργούν τις προϋποθέσεις για περαιτέρω αύξηση της κερδοφορίας.
Και με τις ελληνικές τράπεζες να εξακολουθούν να διαπραγματεύονται με discount έναντι των ευρωπαϊκών, παρά τους υψηλότερους αναμενόμενους ρυθμούς αύξησης των κερδών, η Jefferies εκτιμά ότι οι αποτιμήσεις τους παραμένουν ελκυστικές σε σχέση με τις προοπτικές ανάπτυξής τους.