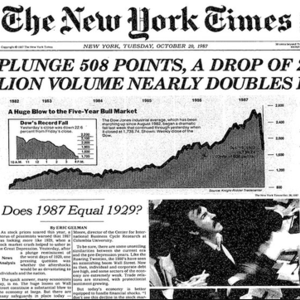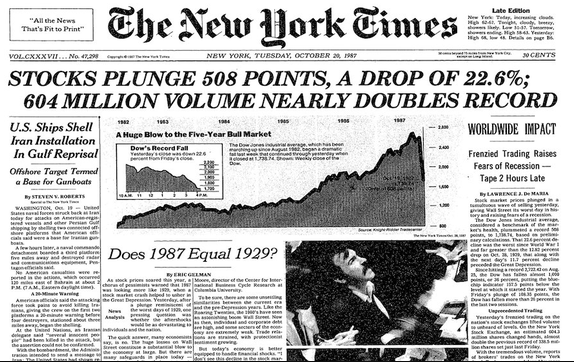
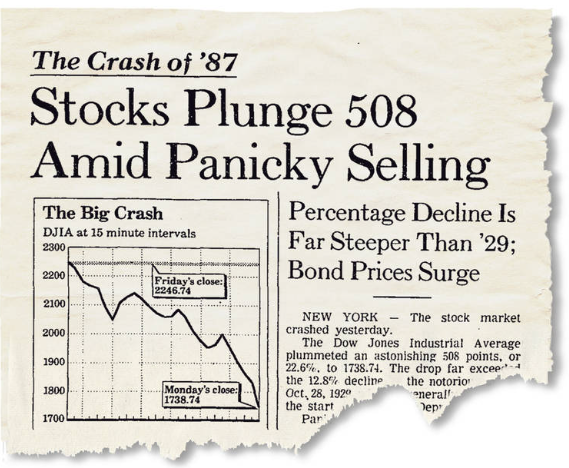
Τη Δευτέρα 19 Οκτωβρίου 1987, ο Dow Jones έκλεισε στις 1.738,74 μονάδες, χάνοντας 508 μονάδες από το προηγούμενο κλείσιμο των 2.246,74. Η πτώση αντιστοιχούσε σε απώλειες περίπου 500 δισ. δολαρίων σε χρηματιστηριακή αξία, σύμφωνα με ιστορικές εκτιμήσεις. Ο δείκτης S&P 500 υποχώρησε περίπου 20%, ενώ οι πιέσεις επεκτάθηκαν και στις αγορές παραγώγων. Η ημέρα έμεινε γνωστή ως «Μαύρη Δευτέρα»
Η κρίση δεν προκλήθηκε από ένα και μόνο γεγονός. Ήταν το αποτέλεσμα της συσσώρευσης οικονομικών ανησυχιών, της υπερτίμησης των μετοχών και της χρήσης νέων, αυτοματοποιημένων στρατηγικών συναλλαγών, οι οποίες λειτούργησαν ως επιταχυντής της μαζικής πώλησης.
Η ευφορία πριν από το κραχ
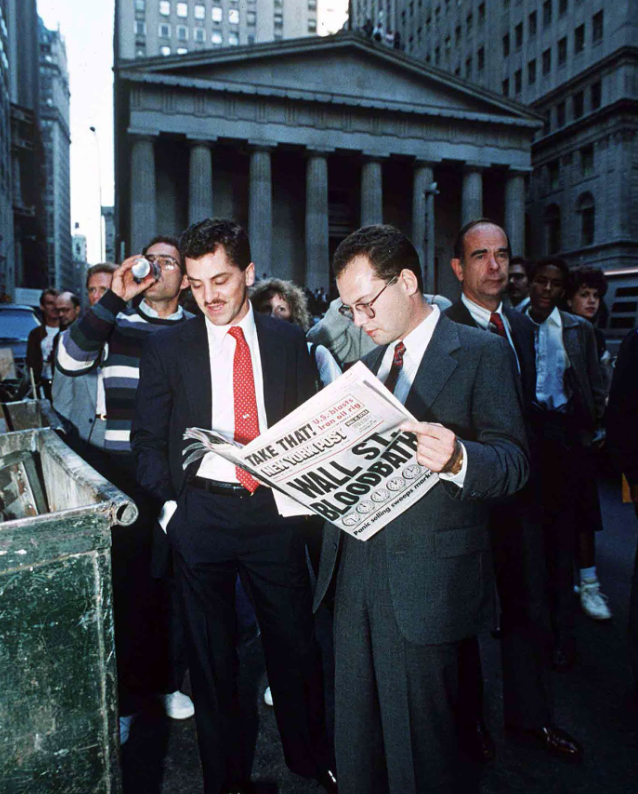
Στις αρχές της δεκαετίας του 1980, οι αμερικανικές μετοχές είχαν εισέλθει σε μια περίοδο ισχυρής ανόδου. Η συμμετοχή θεσμικών επενδυτών, όπως τα συνταξιοδοτικά ταμεία, ενισχυόταν, ενώ οι προσδοκίες για τα εταιρικά κέρδη και οι ευνοϊκές συνθήκες χρηματοδότησης τροφοδοτούσαν τη ζήτηση.
Ωστόσο, οι τιμές των μετοχών αυξάνονταν ταχύτερα από τα εταιρικά κέρδη, ανεβάζοντας τους δείκτες αποτίμησης και δημιουργώντας ανησυχίες για υπερτίμηση. Παράλληλα, τα επιτόκια διεθνώς ακολουθούσαν ανοδική πορεία, ενώ το αυξανόμενο εμπορικό έλλειμμα των ΗΠΑ και η εξασθένηση του δολαρίου ενίσχυαν τους φόβους για τον πληθωρισμό και για πιθανή αυστηρότερη νομισματική πολιτική.
Ο ρόλος των ηλεκτρονικών συναλλαγών
Ένα από τα σημαντικότερα μαθήματα του κραχ ήταν ότι η τεχνολογία, ενώ υπό κανονικές συνθήκες βελτιώνει την αποτελεσματικότητα των αγορών, μπορεί να ενισχύσει την αστάθεια όταν πολλοί επενδυτές ακολουθούν παρόμοιες στρατηγικές.
Καθοριστικό ρόλο διαδραμάτισε η λεγόμενη portfolio insurance, μια στρατηγική που χρησιμοποιούσε υπολογιστικά μοντέλα για να περιορίσει τις απώλειες ενός χαρτοφυλακίου. Όταν οι τιμές υποχωρούσαν, τα μοντέλα υπεδείκνυαν μείωση της έκθεσης σε μετοχές, συχνά μέσω πωλήσεων συμβολαίων μελλοντικής εκπλήρωσης. Η λογική ήταν να περιορίζεται ο κίνδυνος όσο η αγορά έπεφτε.
Το πρόβλημα προέκυψε όταν πολλοί επενδυτές ακολούθησαν παρόμοιες εντολές ταυτόχρονα. Οι πωλήσεις πίεζαν τις τιμές, η πτώση ενεργοποιούσε νέες εντολές και ο κύκλος επαναλαμβανόταν. Οι στρατηγικές που είχαν σχεδιαστεί για την προστασία των χαρτοφυλακίων ενδέχεται έτσι να συνέβαλαν στην επιδείνωση της κρίσης.
Παράλληλα, οι συναλλαγές αρμπιτράζ μεταξύ μετοχών και χρηματιστηριακών παραγώγων μετέφεραν τις πιέσεις από τη μία αγορά στην άλλη. Η Federal Reserve επισημαίνει ότι η συμβολή των αυτοματοποιημένων συναλλαγών εξακολουθεί να αποτελεί αντικείμενο συζήτησης και ότι δεν μπορούν να θεωρηθούν η μοναδική αιτία της κατάρρευσης.
Όταν το σύστημα δεν μπορούσε να ακολουθήσει
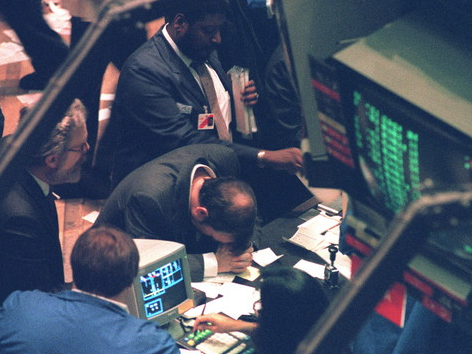
Τη Μαύρη Δευτέρα, οι εντολές πώλησης ήταν τόσο πολλές ώστε η λειτουργία της αγοράς διαταράχθηκε σοβαρά. Ορισμένες μετοχές άρχισαν να διαπραγματεύονται με καθυστέρηση, ενώ οι επιβεβαιώσεις εκτέλεσης συναλλαγών αργούσαν να φτάσουν στους επενδυτές. Στις 10 το πρωί, 95 μετοχές του S&P 500, που αντιπροσώπευαν περίπου το 30% της αξίας του δείκτη, δεν είχαν ακόμη ανοίξει για διαπραγμάτευση.
Η έλλειψη έγκαιρης πληροφόρησης αύξησε τη σύγχυση. Οι επενδυτές δεν γνώριζαν πάντοτε εάν οι εντολές τους είχαν εκτελεστεί ή σε ποια τιμή. Την ίδια στιγμή, οι απαιτήσεις για πρόσθετες εγγυήσεις —τα λεγόμενα margin calls— αυξήθηκαν απότομα, αναγκάζοντας ορισμένους επενδυτές να εξασφαλίσουν ρευστότητα ή να ρευστοποιήσουν θέσεις.
Στις αγορές παραγώγων, οι ενδοημερήσιες και ημερήσιες απαιτήσεις περιθωρίου ασφάλισης έφτασαν περίπου δέκα φορές τον μέσο όρο. Αυτό περιόρισε τη διαθέσιμη ρευστότητα και αύξησε τον κίνδυνο να μεταφερθεί η πίεση από τις χρηματιστηριακές εταιρείες προς τις τράπεζες που τις χρηματοδοτούσαν.
Η παρέμβαση της Federal Reserve
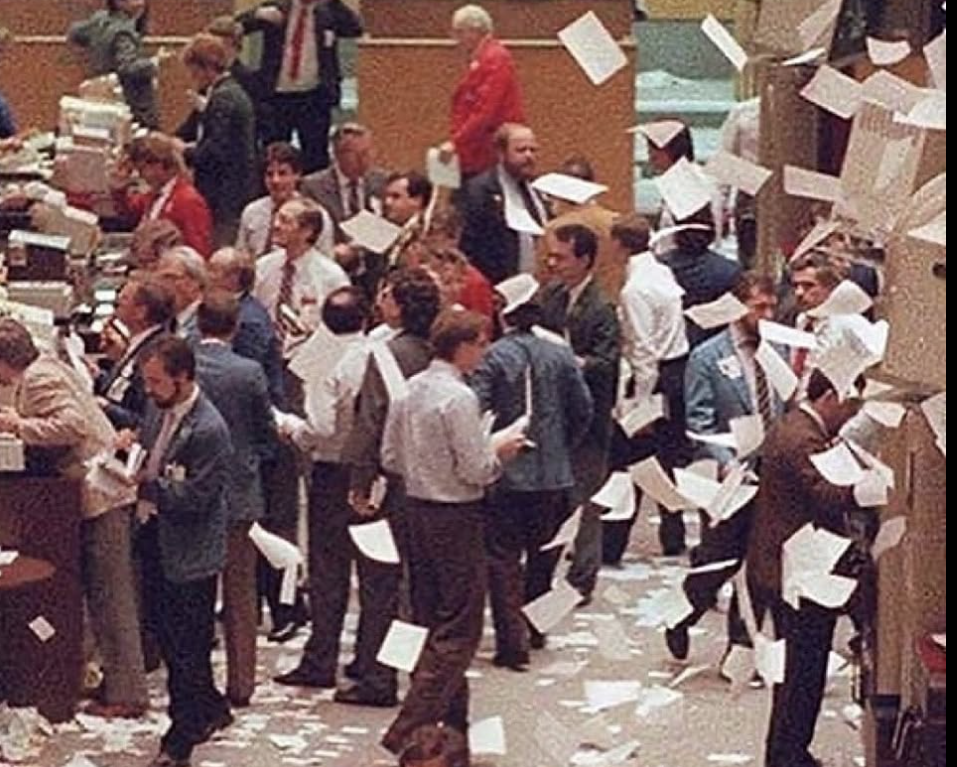
Την επόμενη ημέρα, η Federal Reserve, υπό τον νέο τότε πρόεδρό της Άλαν Γκρίνσπαν, επιχείρησε να σταθεροποιήσει το χρηματοπιστωτικό σύστημα. Δήλωσε δημόσια ότι ήταν έτοιμη να προσφέρει ρευστότητα, χαλάρωσε τις βραχυπρόθεσμες πιστωτικές συνθήκες μέσω πράξεων ανοικτής αγοράς και ενθάρρυνε τις εμπορικές τράπεζες να συνεχίσουν να χρηματοδοτούν τους συμμετέχοντες στις αγορές.
Η παρέμβαση είχε κρίσιμη σημασία, καθώς οι χρηματοπιστωτικές εταιρείες χρειάζονταν άμεσα κεφάλαια για να καλύψουν τις απαιτήσεις εγγυήσεων και να διατηρήσουν τη λειτουργία των συναλλαγών. Η δημόσια δέσμευση της κεντρικής τράπεζας βοήθησε επίσης να περιοριστεί η αβεβαιότητα σχετικά με τη διαθεσιμότητα χρηματοδότησης.
Η κληρονομιά που άφησε η Μαύρη Δευτέρα
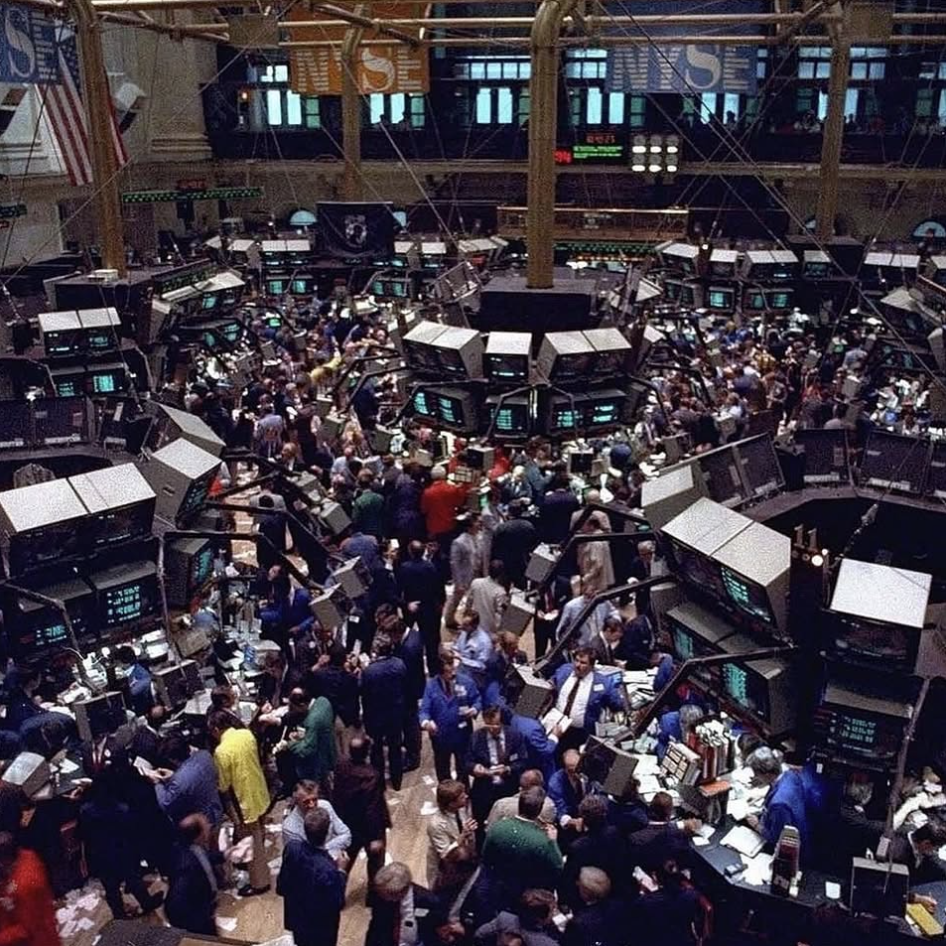
Το κραχ του 1987 οδήγησε σε επανεξέταση των μηχανισμών λειτουργίας των χρηματιστηρίων και στην ανάπτυξη μέτρων που αποσκοπούν στην αντιμετώπιση ακραίων διακυμάνσεων, όπως οι προσωρινές αναστολές συναλλαγών και οι λεγόμενοι circuit breakers. Στόχος τους είναι να δίνουν χρόνο στους επενδυτές να αξιολογήσουν τις εξελίξεις και να περιορίζουν τον κίνδυνο μιας ανεξέλεγκτης αλληλουχίας πωλήσεων.
Η Μαύρη Δευτέρα δεν απέδειξε ότι οι αγορές είναι καταδικασμένες να καταρρέουν. Απέδειξε, όμως, ότι η εμπιστοσύνη, η ρευστότητα και η τεχνολογία είναι αλληλένδετες. Όταν η πτώση των τιμών ενεργοποιεί αυτοματοποιημένες πωλήσεις, οι πωλήσεις εντείνουν την πτώση και οι επενδυτές χάνουν την πρόσβαση σε αξιόπιστη πληροφόρηση, μια συνηθισμένη διόρθωση μπορεί να μετατραπεί σε συστημικό σοκ.
Το σημαντικότερο δίδαγμα παραμένει επίκαιρο: η ανθεκτικότητα των χρηματοπιστωτικών αγορών δεν εξαρτάται μόνο από την ποιότητα των επενδύσεων ή την ακρίβεια των υπολογιστικών μοντέλων, αλλά και από την ικανότητα των θεσμών να διατηρούν τη ρευστότητα και την ομαλή λειτουργία τους στις πιο δύσκολες στιγμές.