H αναταραχή στα γαλλικά ομόλογα και η ραγδαία αύξηση του κόστους δανεισμού της ευρωζώνης έχουν ξυπνήσει μνήμες από την κρίση χρέους πριν από 15 χρόνια αναζωπυρωνώντας το φόβο επανάληψη της «Μην πανικοβάλλεστε», λένε αναλυτές και επενδυτές στο Reuters, οι τράπεζες είναι καλύτερα προετοιμασμένες.
Τα ασταθή δημόσια οικονομικά στο παρελθόν δημιούργησαν ένα «φαύλο κύκλο». Οι ζημίες από τα χαρτοφυλάκια κρατικών ομολόγων έπληξαν τους δανειστές, αναγκάζοντας σε ορισμένες περιπτώσεις την πραγματοποίηση κρατικών σχεδίων διάσωσης και την περαιτέρω επιβάρυνση των προϋπολογισμών.
Το κόστος χρηματοδότησης θα αυξηθεί και οι προσδοκίες της αγοράς θα διαδραματίσουν σημαντικό ρόλο, σύμφωνα με αναλυτές, καθώς οι τράπεζες εξακολουθούν να επηρεάζονται από τη δημοσιονομική κατάσταση των χωρών τους. Ωστόσο, τα κεφαλαιακά αποθέματα ασφαλείας και η αυστηρότερη εποπτεία αναμένεται να βοηθήσουν τις τράπεζες να αντέξουν τις αναταράξεις, σύμφωνα με επενδυτές, αναλυτές και στοιχεία που συγκέντρωσε το Reuters.
«Υπάρχει ένα όριο στο βαθμό στον οποίο μπορείς να προστατευθείς από την εγχώρια πιστωτική αγορά» εξηγεί ο Simon Ainsworth, ανώτερος αναλυτής τραπεζικών θεμάτων στη Moody’s Ratings. «Οι τράπεζες βρίσκονται σε καλύτερη αρχική θέση, αλλά δεν είναι απρόσβλητες».
Οι εκτιμήσεις Μεγάλου
Ο Χρήστος Μεγάλου, διευθύνων σύμβουλος της Τράπεζας Πειραιώς αναμένει μεγαλύτερη μεταβλητότητα στα κρατικά ομόλογα, αλλά υποβαθμίζει τον κίνδυνο να εξελιχθεί σε κρίση.
Η Ελλάδα εξυπηρετεί πλέον τα χρέη της με μέσο επιτόκιο σημαντικά χαμηλότερο από αυτό που δανείζεται σήμερα η Βρετανία, δήλωσε στο Reuters, κάτι που αποτελεί ριζική αλλαγή σε σχέση με πριν από μια δεκαετία, όταν η χώρα ανέκαμπτε από την χρηματοπιστωτική κρίση και την σειρά πακέτων διάσωσης.
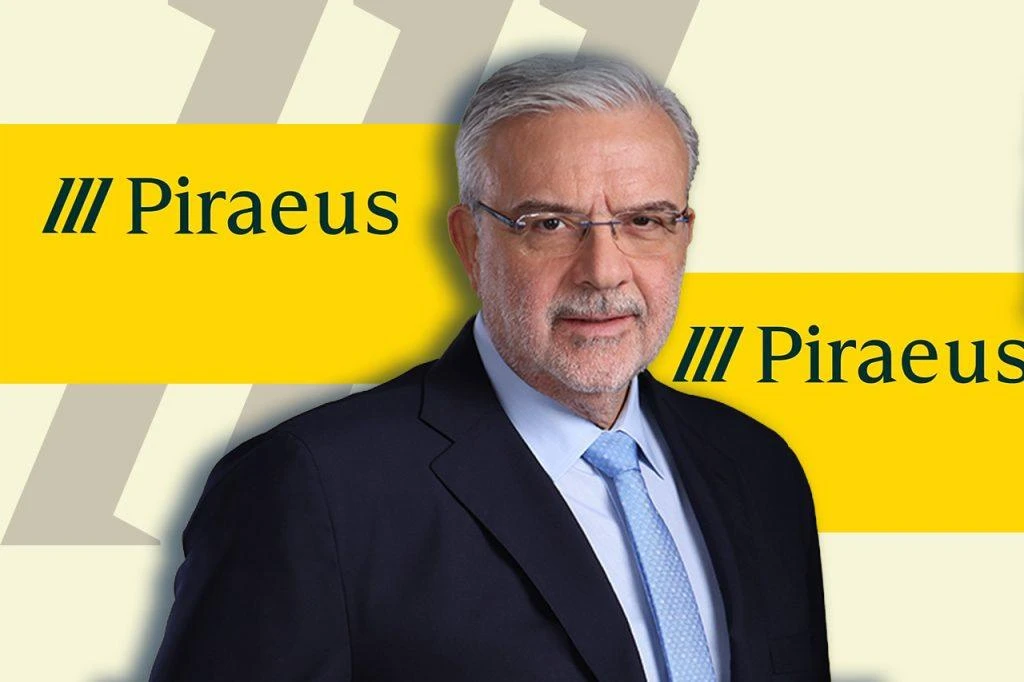
Η Γαλλία, που βρίσκεται τώρα στο επίκεντρο της προσοχής, βρίσκεται επίσης σε διαφορετική θέση από εκείνη στην οποία βρισκόταν τότε η Ελλάδα. «Η Γαλλία είναι μια πολύ μεγάλη οικονομία και, ως εκ τούτου, διαθέτει πολλά μέσα για να αντιδράσει» εκτιμά ο κ.Μεγάλου.
«Οι ρυθμιστικές αρχές, οι υπεύθυνοι χάραξης πολιτικής, αλλά και οι τράπεζες, διαθέτουν μηχανισμούς που έχουν δοκιμαστεί στην πράξη για να διασφαλίσουν ότι, κατά πάσα πιθανότητα, δεν θα αντιμετωπίσουμε ξανά ένα παρόμοιο τεράστιο πρόβλημα», πρόσθεσε. «Προφανώς, διεξάγουμε συνεχώς δοκιμές αντοχής στο χαρτοφυλάκιό μας.»
Η ΕΚΤ και τη τραπεζική εποπτεία
Μετά την κρίση της δεκαετίας του 2010, η ΕΕ αναμόρφωσε την τραπεζική εποπτεία και εξόπλισε την Ευρωπαϊκή Κεντρική Τράπεζα με εργαλεία παρέμβασης, ενώ οι τράπεζες ενίσχυσαν τις άμυνές τους, καθώς για χρόνια κατέγραφαν κέρδη ρεκόρ.
Ωστόσο, οι ανησυχίες σχετικά με τα κρατικά χρέη συνέβαλαν στην πτώση κατά 10% των μετοχών των ευρωπαϊκών τραπεζών τις τελευταίες έξι εβδομάδες, πέντε φορές μεγαλύτερη από την πτώση του ευρύτερου χρηματιστηριακού δείκτη, μια πτώση που ακολουθεί μια παρατεταμένη άνοδο σε υψηλά 16 ετών.
Για τις τρεις μεγαλύτερες τράπεζες της Γαλλίας, η υποχώρηση διαμορφώθηκε σε 17% κατά την ίδια περίοδο.
Με το κόστος του χρέους της να αγγίζει τα υψηλότερα επίπεδα των τελευταίων 25 ετών, εν μέσω μεγάλου ελλείμματος, κοινωνικών αναταραχών και των προεδρικών εκλογών του 2027, όπου υποψήφιοι της άκρας δεξιάς και της άκρας αριστεράς προηγούνται στις δημοσκοπήσεις, η δεύτερη μεγαλύτερη οικονομία της ευρωζώνης βρίσκεται στο μάτι του κυκλώνα.
Τα ομόλογα ως ασφαλή περιουσιακά στοιχεία
Οι τράπεζες αντιμετωπίζουν τα κρατικά ομόλογα ως περιουσιακά στοιχεία χωρίς κίνδυνο στα βιβλία τους. Αυτά υπολογίζονται στις απαιτήσεις ρευστότητας που προβλέπεται από το κανονιστικό πλαίσιο και χρησιμοποιούνται ως εξασφάλιση για τη λήψη δανείων από κεντρικές τράπεζες και άλλους δανειστές.
Τα καθαρά αποθέματα κρατικών ομολόγων των τραπεζών της ευρωζώνης έχουν διπλασιαστεί από την κρίση, φτάνοντας τα 4,3 τρισ. ευρώ στα τέλη Ιουνίου, όπως έδειξε ανάλυση του Reuters με βάση στοιχεία της Ευρωπαϊκής Αρχής Τραπεζών.
Ωστόσο, τα κεφαλαιακά αποθέματα ασφαλείας των τραπεζών έχουν αυξηθεί ακόμη περισσότερο, μειώνοντας τον λόγο των κρατικών ομολόγων προς τα κεφάλαια που διατηρούν οι τράπεζες για την κάλυψη πιθανών ζημιών κάτω από το 2,5, από 2,7 που ήταν το 2013.
Όσο χαμηλότερος είναι ο δείκτης, τόσο μεγαλύτερη είναι η ικανότητα των τραπεζών να αντέξουν το πλήγμα από την πτώση των τιμών των κρατικών ομολόγων.
Τόσο ο Διευθύνων Σύμβουλος Επενδύσεων της Axiom Alternative Investments, David Benamou, όσο και η στρατηγική αναλύτρια μετοχών της WisdomTree, Aneeka Gupta, υπολόγισαν ότι η έκθεση των μεγάλων γαλλικών τραπεζών στο εγχώριο χρέος ανέρχεται σε περίπου 15% έως 30% του κεφαλαίου υψηλότερης ποιότητας.
Αυτό συγκρίνεται με ποσοστό άνω του 100% για τις τράπεζες της Ιταλίας το 2011-2012, της χώρας που βρισκόταν τότε στην πρώτη γραμμή της κρίσης, όπως ανέφερε η Gupta.
Ωστόσο, η πτώση των τιμών των κρατικών ομολόγων μπορεί να επιβαρύνει τις τράπεζες με ζημίες, εάν οι δανειστές χρειαστεί να ευθυγραμμίσουν τη λογιστική αξία των ομολόγων τους με τις τιμές της αγοράς ή να τα πουλήσουν για να άντλησουν ρευστότητα.
Οι προτάσεις για την κατάργηση του χαρακτηρισμού των κρατικών ομολόγων ως «χωρίς κίνδυνο» ή για την επιβολή ορίων συγκέντρωσης έχουν μέχρι στιγμής αποτύχει.
Ωστόσο, η Ευρωπαϊκή Επιτροπή έχει συμπεριλάβει την περαιτέρω διαφοροποίηση των χαρτοφυλακίων κρατικών ομολόγων μεταξύ των μέτρων που απαιτούνται για την ενίσχυση του τραπεζικού τομέα και θα παρουσιάσει τις προτάσεις της στις αρχές του 2027.
Διακράτηση μέχρι τη λήξη
Ακόμη και χωρίς επίσημους κανόνες, η ΕΚΤ έχει παροτρύνει τις τράπεζες της ευρωζώνης να μειώσουν την έκθεσή τους στο χρέος της χώρας τους.
Τα χαρτοφυλάκια εγχώριων κρατικών ομολόγων αντιπροσώπευαν το 41% του συνόλου στα μέσα του 2026, όπως έδειξε η ανάλυση του Reuters με βάση τα στοιχεία της ΕΑΤ, σε σύγκριση με ποσοστό άνω του 50% το 2013.
Επίσης, οι τράπεζες έχουν τριπλασιάσει στο 60% το ποσοστό των ομολόγων τους που αποτιμούν στο κόστος — ένας λογιστικός κανόνας που επιτρέπει στους δανειστές να μην καταγράφουν ζημίες όταν πέφτουν οι τιμές της αγοράς.
Κατατάσσοντας τα ομόλογα ως χρηματοοικονομικά περιουσιακά στοιχεία «που διακρατούνται μέχρι τη λήξη», οι τράπεζες μπορούν να αποφύγουν την καταχώριση ζημιών που εξαντλούν το κεφάλαιό τους στα χαρτοφυλάκιά τους, εκτός αν αναγκαστούν να τα πουλήσουν, ένας κίνδυνος που, όπως ανέφερε η Ainsworth της Moody’s, έχει μειωθεί, καθώς οι δανειστές βασίζονται σήμερα λιγότερο στη βραχυπρόθεσμη χρηματοδότηση.
Ωστόσο, για την αναλύτρια της Morningstar DBRS, Maria Rivas, το βασικό ερώτημα για τις τράπεζες είναι πώς οι επενδυτές αντιλαμβάνονται τα χαρτοφυλάκια που φέρουν μη πραγματοποιημένες ζημίες, ανεξάρτητα από τις λογιστικές παραμέτρους.
«Εάν πρόκειται για προσωρινή κατάσταση, δεν θα πρέπει να επηρεάσει σημαντικά το κλίμα των επενδυτών. Ωστόσο, εάν παραταθεί, θα μπορούσε να επηρεάσει αρνητικά την αντίληψη για τον κίνδυνο» εξηγεί στο Reuters.
Αύξηση του κόστους χρηματοδότησης
Ωστόσο, οι υψηλότερες αποδόσεις των κρατικών ομολόγων μπορούν να πλήξουν τις τράπεζες πιο άμεσα. Οι υψηλότερες αποδόσεις των κρατικών ομολόγων αυξάνουν άμεσα το κόστος χρηματοδότησης των τραπεζών, καθώς τα επιτόκια κρατικού δανεισμού λειτουργούν ως το απόλυτο κατώτατο όριο για την τιμολόγηση του κινδύνου στο χρηματοπιστωτικό σύστημα.
Δεδομένου ότι οι τράπεζες ενέχουν εκ φύσεως μεγαλύτερο κίνδυνο από τα κράτη, οφείλουν πάντα να καταβάλλουν ένα επιπλέον κόστος (spread) πάνω από τα εν λόγω κρατικά επιτόκια, προκειμένου να προσελκύσουν κεφάλαια.
Οι γαλλικές τράπεζες
Οι γαλλικές τράπεζες είναι οι μεγαλύτεροι εκδότες τίτλων χρέους στη χονδρική αγορά στην ΕΕ, οπότε μια μόνιμα υψηλότερη απόδοση θα αύξανε το «κόστος του χρήματος» κάθε φορά που αναχρηματοδοτούνται, και αυτό έχει σωρευτικό αποτέλεσμα» υποστηρίζει η Gupta της WisdomTree.
Ένας πρώην ανώτερος τραπεζικός εποπτικός, ο οποίος μίλησε υπό τον όρο της ανωνυμίας, συμφωνεί με αυτή την εκτίμηση.
Οι τράπεζες ανταγωνίζονται πιο επιθετικά για την προσέλκυση καταθέσεων, κάτι που αντανακλά τις πιέσεις χρηματοδότησης, και οι προοπτικές για τον κλάδο θα εξαρτηθούν τελικά, τουλάχιστον εν μέρει, από τις αντιλήψεις, ανέφερε η πηγή.
Οι εκδότες χρεογράφων της χονδρικής αγοράς είναι κυβερνήσεις, εταιρείες, χρηματοπιστωτικά ιδρύματα ή εταιρείες ειδικού σκοπού (SPV), οι οποίες αντλούν κεφάλαια μέσω της έκδοσης χρεογράφων μεγάλης κλίμακας —κυρίως ομολόγων χονδρικής και εμπορικών χρεογράφων— απευθείας σε θεσμικούς και έμπειρους επενδυτές και όχι στο ευρύ κοινό.
Εστιάζοντας στη χονδρική αγορά, οι εν λόγω εκδότες λειτουργούν υπό ένα εντελώς διαφορετικό ρυθμιστικό πλαίσιο από εκείνους που απευθύνονται σε ιδιώτες επενδυτές.