Συνεχίζεται η αναταραχή στα γαλλικά ομόλογα καθώς οι επενδυτές διεθνώς στρέφουν την πλάτη σε περιουσιακά στοιχεία υψηλού κινδύνου και αναζητούν ασφαλές καταφύγιο στα γερμανικά (Bunds) και στα αμερικανικά ομόλογα (Treasuries).
Η απόδοση του 10ετούς γαλλικού ομολόγου αυξήθηκε κατά 11,5 μονάδες βάσης (bps) στο 5,11%, αφού έφτασε στο 5,1415%, το υψηλότερο επίπεδό της από τον Ιούλιο του 2002.
Διευρύνεται το spread στην ευρωζώνη
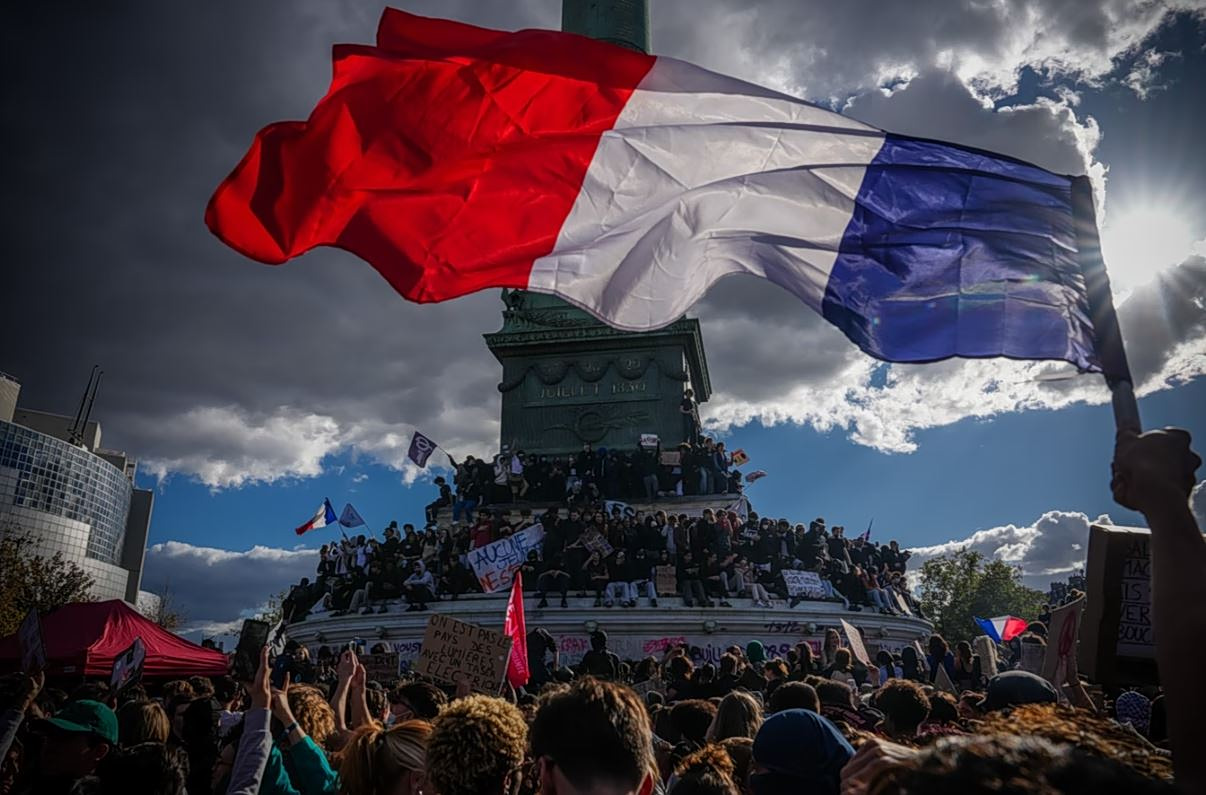
Η διαφορά απόδοσης (spread) των γαλλικών 10ετών ομολόγων έναντι των αντίστοιχων γερμανικών διευρύνθηκε κατά 16 μονάδες βάσης, φτάνοντας τις 175 μονάδες βάσης, στο υψηλότερο επίπεδο από το 2011, καθώς οι επενδυτές ανησυχούν για το αν θα καταφέρει η Γαλλία να βάλει σε τάξη τα δημόσια οικονομικά ενώ συνεχίζονται οι διαδηλώσεις διαμαρτυρίας.
Υπό πίεση βρέθηκαν και τα ιταλικά ομόλογα, με τη διαφορά απόδοσής τους έναντι των γερμανικών να διευρύνεται κατά 11 μονάδες βάσης, στις 127 μονάδες βάσης.
Οι αποδόσεις των 10ετών γερμανικών κρατικών ομολόγων, που αποτελούν σημείο αναφοράς για τη ζώνη του ευρώ, σημείωσαν πτώση 4 μονάδων βάσης στο 3,38%, υποστηριζόμενες από τη ζήτηση για ασφαλή καταφύγια, παρά την άνοδο των τιμών του πετρελαίου.
Οι διαφορές αποδόσεων έναντι των γερμανικών ομολόγων (Bunds) διευρύνθηκαν σε ολόκληρη την ευρωζώνη, με το περιθώριο του Βελγίου να διευρύνεται κατά περισσότερο από 10 bps στα 111,28 bps, το υψηλότερο επίπεδο από το 2012, της Ισπανίας διευρύνθηκε κατά 7,5 bps στα 71 bps και της Ελλάδας αυξήθηκε κατά 8,5 bps στα 102 bps.
Η απόδοση του γερμανικού 2ετούς κρατικού ομολόγου, που είναι πιο ευαίσθητη στις προσδοκίες για τα επιτόκια πολιτικής, υποχώρησε κατά 0,5 bps στο 3,08%.
Αν και τα περιθώρια απόδοσης (spreads) των γαλλικών ομολόγων βρίσκονται σε επίπεδα παρόμοια με εκείνα της περιόδου της ευρωπαϊκής κρίσης χρέους, υπάρχουν αρκετές βασικές διαφορές σε σχέση με εκείνη την εποχή.
Μνήμες από την κρίση χρέους
«Υπάρχει συναίνεση ότι η Ευρώπη είναι σήμερα καλύτερα εξοπλισμένη για να αντιμετωπίσει κρίσεις και ότι οι ευρωπαϊκοί θεσμοί είναι ισχυρότεροι σήμερα από ό,τι ήταν πριν από 15 χρόνια, γεγονός που θα πρέπει να διευκολύνει τη διαμόρφωση μιας ευρωπαϊκής απάντησης», εξηγεί στο Reuters η Giada Giani, οικονομολόγος της Citi, αναφερόμενη στις διαφορές μεταξύ της σημερινής Γαλλίας και των χωρών της περιφέρειας της ευρωζώνης στις αρχές της δεκαετίας του 2010.
«Ωστόσο, η αναζωπύρωση του ευρωσκεπτικισμού αποτελεί εμπόδιο σε αυτό το πλαίσιο», πρόσθεσε.
Σύμφωνα με τον Craig Veysey, διαχειριστή χαρτοφυλακίου στην Guinness Global Investors, η Ευρώπη διαθέτει σήμερα ισχυρότερους μηχανισμούς προστασίας σε σχέση με την περίοδο του 2011, ενώ η Γαλλία δεν αντιμετωπίζει τις τραπεζικές πιέσεις που έπληξαν χώρες όπως η Ελλάδα.
Ωστόσο, ο Veysey διατηρεί αρνητική στάση (bearish) απέναντι στο ευρωπαϊκό χρέος και εκτιμά ότι υπάρχει περιθώριο για περαιτέρω άνοδο των αποδόσεων.
Κατά την άποψή του, ελλοχεύει ο κίνδυνος να παρασυρθούν ακόμη και τα γερμανικά ομόλογα σε ένα ευρύτερο κύμα ρευστοποιήσεων στην Ευρώπη, ιδίως εάν οι αγορές αρχίσουν να προεξοφλούν ότι η Γερμανία θα χρειαστεί να συνδράμει τις χώρες με το υψηλότερο χρέος. «Το ενδεχόμενο να αναγκαστεί η Γερμανία να επιδοτήσει άλλες κυβερνήσεις στο μέλλον —κάτι που ίσως την οδηγήσει και η ίδια στην έκδοση περισσότερου χρέους— είναι ζητήματα που αρχίζουν να απασχολούν τους επενδυτές», ανέφερε μιλώντας στο Bloomberg. «Οι αγορές ενδέχεται να θεωρούν ότι κάτι τέτοιο είναι πιθανό να συμβεί κάποια στιγμή».
Ο Veysey, ο οποίος ήταν επικεφαλής του τομέα σταθερού εισοδήματος στη Sanlam Investments κατά τη διάρκεια της κρίσης του ευρώ, έχει μειώσει την έκθεσή του σε ιταλικό και γερμανικό χρέος, στρεφόμενος αντ’ αυτού σε βρετανικά κρατικά ομόλογα (gilts) και αμερικανικά κρατικά ομόλογα (Treasuries).