Νέες πιέσεις στο κόστος δανεισμού της Ελλάδας -και κατ΄επέκταση στο ελληνικό δημόσιο χρέος- μπορεί να προκαλέσει η αναταραχή στη Γαλλία,. Η επιδείνωση των συνθηκών σε μία από τις μεγαλύτερες αγορές κρατικών ομολόγων της Ευρώπης δημιουργεί ένα δυσκολότερο περιβάλλον για τις επόμενες εκδόσεις, ενώ ενδεχόμενη παράταση της κρίσης θα μπορούσε να επηρεάσει και την οικονομική δραστηριότητα.
Το βασικό ζήτημα για την Αθήνα είναι πόσο θα διαρκέσει η πίεση και σε ποιον βαθμό θα μεταφερθεί στις υπόλοιπες χώρες. Διότι η Ελλάδα διαθέτει σημαντικές άμυνες απέναντι στις διακυμάνσεις των επιτοκίων, αλλά εξακολουθεί να χρειάζεται πρόσβαση στις αγορές με βιώσιμους όρους.
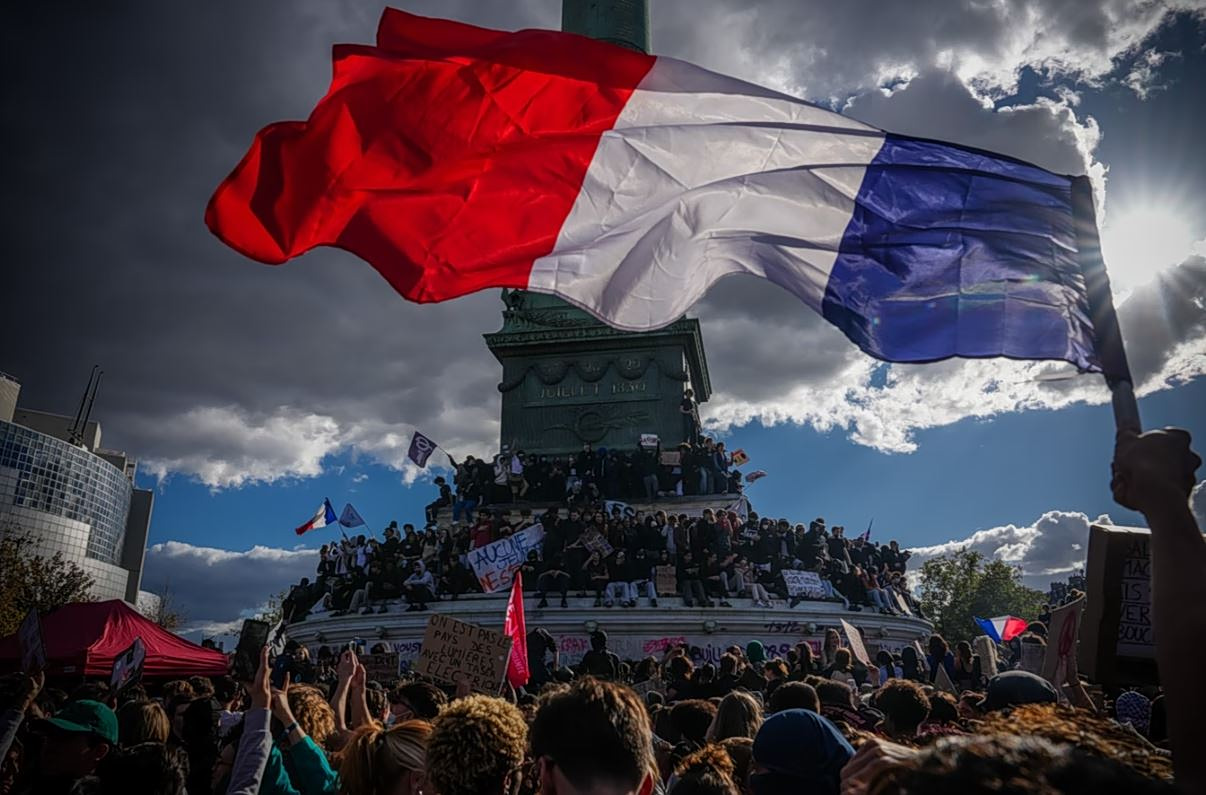
Χθες Τετάρτη, η απόδοση του γαλλικού δεκαετούς έφτασε στο 5%, για πρώτη φορά από το 2002. Η προσπάθεια έγκρισης του προϋπολογισμού, η κοινωνική αναταραχή και οι αμφιβολίες για τη δημοσιονομική προσαρμογή επιβαρύνουν το κλίμα. Παράλληλα, ανοδικά κινήθηκαν οι αποδόσεις και άλλων κρατών της Ευρωζώνης.
Δημόσιο Χρέος: Πώς φτάνει η πίεση στην Ελλάδα
Ο πρώτος δίαυλος είναι το επιτόκιο που θα ζητήσουν οι επενδυτές για να αγοράσουν νέους ελληνικούς τίτλους. Αλλά αυτό αφορά κατά βάση την επόμενη χρονιά, καθότι οι φετινές «έξοδοι» της Ελλάδας στις αγορές έχουν ολοκληρωθεί.
Εάν η γαλλική αναταραχή οδηγήσει σε ευρύτερη αποφυγή κινδύνου, οι αγοραστές μπορούν να απαιτήσουν υψηλότερες αποδόσεις και από άλλους εκδότες. Η ένταση της επίδρασης θα εξαρτηθεί από το κατά πόσο οι επενδυτές αντιμετωπίζουν τις εξελίξεις ως γαλλικό πρόβλημα ή ως πηγή ευρύτερης ευρωπαϊκής αστάθειας.
Για την Ελλάδα έχει σημασία και μια δεύτερη διάκριση. Κι αυτό γιατί η σχετική επίδοση των ελληνικών ομολόγων δεν ταυτίζεται με το απόλυτο κόστος δανεισμού. Η χώρα μπορεί να εμφανίζει καλύτερη εικόνα συγκριτικά με τη Γαλλία, αλλά να πληρώνει ακριβότερα για μια νέα έκδοση εφόσον ανεβαίνει συνολικά το επίπεδο των αποδόσεων.
Ενδεικτικά, σε έναν υποθετικό νέο δανεισμό 10 δισ. ευρώ, επιτόκιο υψηλότερο κατά μισή ποσοστιαία μονάδα συνεπάγεται πρόσθετους ετήσιους τόκους 50 εκατ. ευρώ.
Γιατί δεν ανατιμολογείται όλο το χρέος
Η άνοδος των αποδόσεων στη δευτερογενή αγορά δεν αυξάνει αυτομάτως τους τόκους που πληρώνει το Δημόσιο για το σύνολο των υφιστάμενων υποχρεώσεών του.
Σύμφωνα με τα στοιχεία του ΟΔΔΗΧ για το τέλος Ιουνίου 2026, η μέση σταθμική διάρκεια του χρέους ανερχόταν σε 18,28 χρόνια, ενώ ο δείκτης σταθερού επιτοκίου διαμορφωνόταν στο 100%. Τα συνολικά ταμειακά διαθέσιμα της Γενικής Κυβέρνησης ανέρχονταν σε 31,11 δισ. ευρώ. Αυτά τα χαρακτηριστικά περιορίζουν την άμεση μεταφορά μιας χρηματιστηριακής αναταραχής στον λογαριασμό των τόκων. Παρέχουν επίσης μεγαλύτερη ευχέρεια ως προς τον χρόνο άντλησης χρημάτων.
Ωστόσο, η προστασία έχει χρονικό περιθώριο. Καθώς λήγουν παλαιότερες υποχρεώσεις και αντικαθίστανται με νέο δανεισμό, το κόστος των αγορών αποκτά μεγαλύτερη βαρύτητα. Συνεπώς, μια σύντομη αναταραχή και μια πολυετής περίοδος υψηλών επιτοκίων έχουν διαφορετικές συνέπειες για τη διαχείριση του χρέους.
Η ανάπτυξη είναι ο δεύτερος κίνδυνος
Πέρα από τα επιτόκια, υπάρχει και το θέμα της πραγματικής οικονομίας. Εάν η κρίση στη Γαλλία επιβαρύνει την ευρωπαϊκή ζήτηση και την επενδυτική εμπιστοσύνη, θα μπορούσε να δυσκολέψει την αναπτυξιακή πορεία και της Ελλάδας.
Για το δημόσιο χρέος αυτό έχει ιδιαίτερη σημασία. Η μείωσή του ως ποσοστό του ΑΕΠ εξαρτάται τόσο από την εξέλιξη των υποχρεώσεων όσο και από το μέγεθος της οικονομίας. Ασθενέστερη ανάπτυξη σημαίνει μικρότερη βοήθεια από τον παρονομαστή, ενώ μπορεί να περιορίσει τα φορολογικά έσοδα.
Τα στοιχεία της ΕΛΣΤΑΤ καταγράφουν το ελληνικό χρέος στο 140,8% του ΑΕΠ στο δεύτερο τρίμηνο του 2026, έναντι 145,4% στο τέλος του 2025. Η πτωτική πορεία είναι ουσιαστική, αλλά το ύψος του παραμένει παράγοντας ευαισθησίας σε παρατεταμένες εξωτερικές πιέσεις.
Μέσα σε αυτό το περιβάλλον έρχεται η προγραμματισμένη αξιολόγηση της Ελλάδας από την S&P στις 23 Οκτωβρίου. Ο οίκος διατηρεί τη χώρα στη βαθμίδα BBB με σταθερές προοπτικές.
Η γαλλική κρίση δεν προδικάζει την απόφαση για την Ελλάδα, αλλά η αξιοπιστία ενός κράτους δοκιμάζεται και από την αντοχή σε ένα δυσμενέστερο εξωτερικό περιβάλλον.