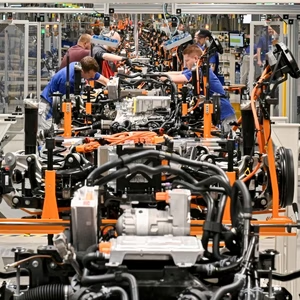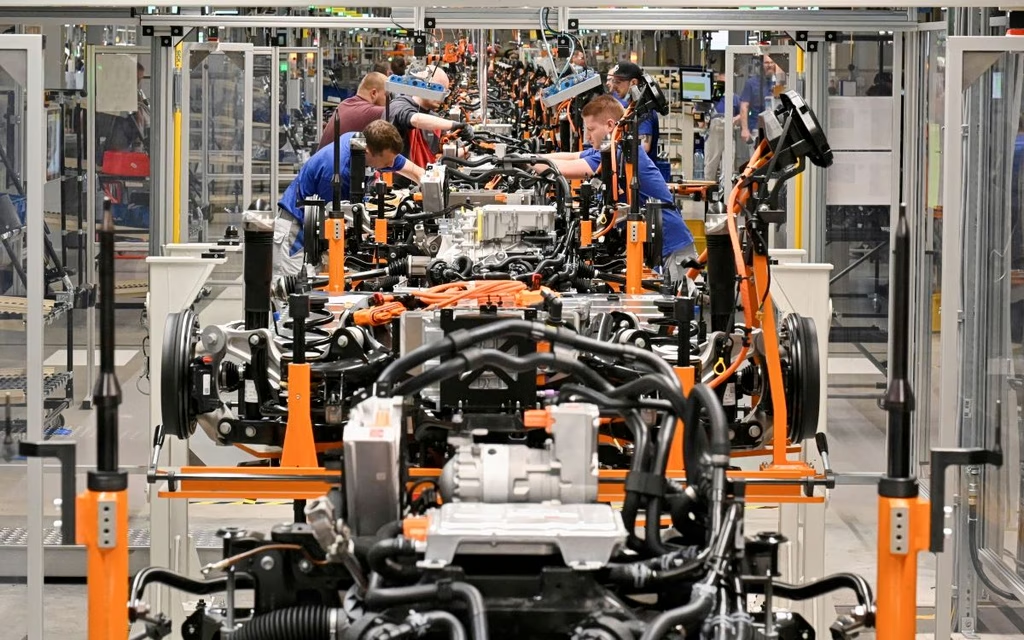
Η κοινή γαλλο-γερμανική δήλωση σχετικά με το μέλλον της ευρωπαϊκής αυτοκινητοβιομηχανίας στις 16 Οκτωβρίου απηχεί την πίεση των μεγάλων βιομηχανιών της ηπείρου από τις συνέπειες του άγριου ανταγωνισμού που κλιμακώνεται στον κλάδο, με «ατμομηχανή» την Κίνα.
Πίεση, η οποία «μεταφράζεται», ως είθισται σε αυτές τις περιπτώσεις, σε καταστροφή κεφαλαίου, καταρχήν της εργασίας, με «τσουνάμι» απολύσεων, το οποίο, όμως, δεν δείχνει ικανό να αναστρέψει την τάση της, σχεδόν «άτακτης», ευρωπαϊκής υποχώρησης.
Είναι χαρακτηριστικό του οικονομικού κλίματος που επικρατεί στην Ευρώπη, ότι, τους τελευταίους μήνες, έχουν συμβεί, ενδεικτικά, τα εξείς:
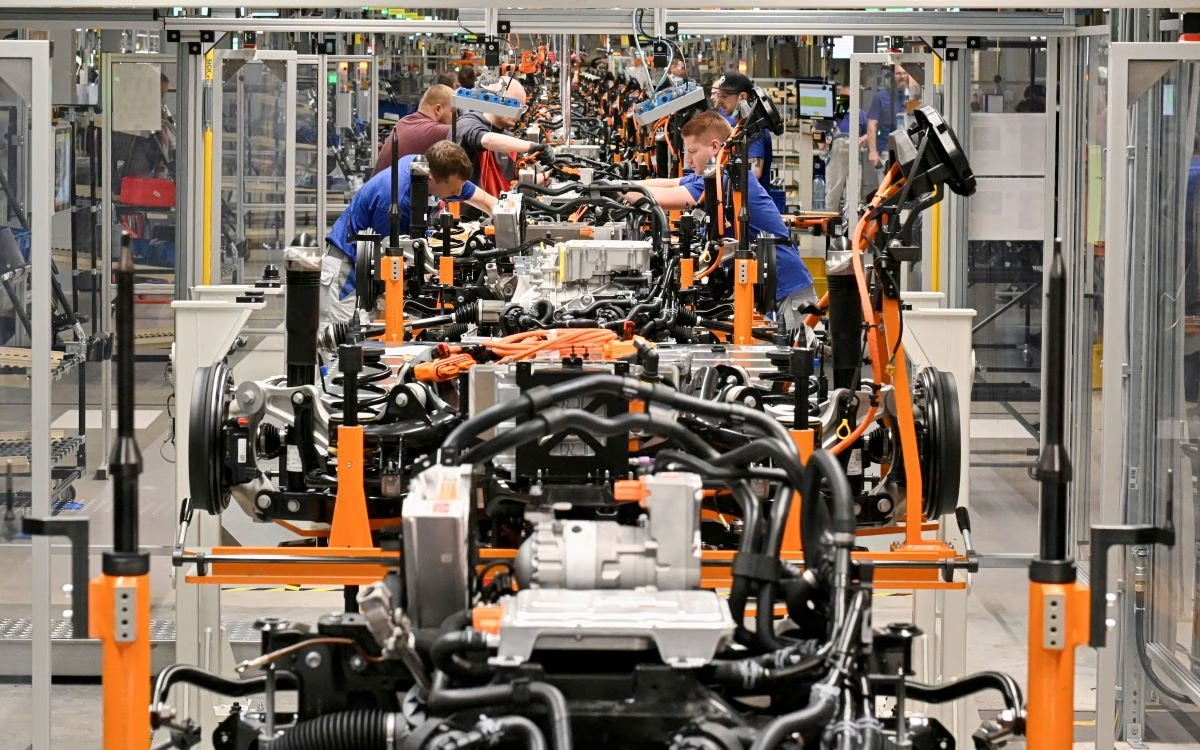
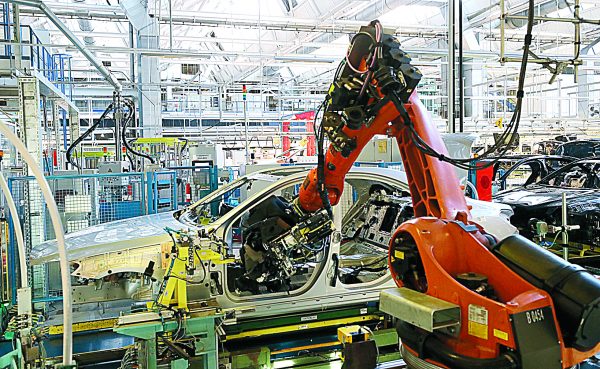
- Ο όμιλος της Volkswagen σχεδιάζει να προχωρήσει σε περικοπή έως και 100.000 θέσεων εργασίας παγκοσμίως έως το 2030 (με ξεχωριστό εγχώριο σχέδιο που στοχεύει σε επιπλέον 50.000 θέσεις και πιθανά κλεισίματα εργοστασίων στη Γερμανία), ενώ θα μειώσει κατά το ήμισυ τη γκάμα των μοντέλων της.
- Η BMW ξεκινά ένα πρόγραμμα εθελούσιας εξόδου από τον Οκτώβριο του 2026 έως το τέλος του 2027 με στόχο την περικοπή 8.000 θέσεων εργασίας (περίπου το 5% του εργατικού δυναμικού της), εστιάζοντας σε θέσεις γραφείου και ανάπτυξης στη Γερμανία, «προστατεύοντας» παράλληλα το εργατικό δυναμικό των εργοστασίων, αν και λίγη αισιοδοξία υπάρχει για το πόσο.
- Η Ford προχωρά σε περικοπή 4.000 θέσεων εργασίας (14% του ευρωπαϊκού εργατικού δυναμικού της)
- Η Nissan καταργεί 900 θέσεις εργασίας στο εργοστάσιό της στο Ηνωμένο Βασίλειο.
- Προμηθευτές της αυτοκινητοβιομηχανίας όπως η Bosch (μείον 22.000 θέσεις εργασίας στον τομέα της κινητικότητας), η ZF Friedrichshafen, καθώς και εταιρείες μηχανικής/λογισμικού όπως η IAV και η Stellantis/Opel Engineering έχουν ανακοινώσει δραστικές περικοπές.
- Οι ευρωπαίοι προμηθευτές ανακοίνωσαν περικοπές άνω των 104.000 θέσεων εργασίας κατά τη διάρκεια των πρόσφατων κύκλων, δημιουργώντας παράλληλα ελάχιστες νέες θέσεις εργασίας στον τομέα του λογισμικού και των ηλεκτρικών οχημάτων.
«Στραβός και ο γυαλός»
Τα παραπάνω συμβαίνουν σε ένα πλαίσιο, το οποίο είναι εξίσου νοσηρό.
Η πρόσφατη Έκθεση Οικονομίας και Αγοράς της ACEA ( Association des Constructeurs Européens d’Automobiles – Ένωση Ευρωπαίων Κατασκευαστών Αυτοκινήτων) η οποία παρέχει δεδομένα σχετικά με τις πωλήσεις, την παραγωγή και το εμπόριο οχημάτων στην Ευρώπη και παγκοσμίως, δεν αφήνει πολλά περιθώρια αισιοδοξίας, εάν υποτεθεί ότι είχαν απομείνει κάποια.
Η ACEA λέει λοιπόν, ότι «οι οικονομικές προοπτικές της ΕΕ έχουν επιδεινωθεί, με την αύξηση του ΑΕΠ να προβλέπεται πλέον στο 1,1% το 2026, 0,3 ποσοστιαίες μονάδες κάτω από τις προηγούμενες προσδοκίες», μετά το ξέσπασμα του πολέμου στη Μέση Ανατολή και «το επακόλουθο ενεργειακό σοκ».
Προσθέτει, ότι ο γενικός πληθωρισμός αναμένεται επίσης να αυξηθεί στο 3,1%, μια ολόκληρη ποσοστιαία μονάδα πάνω από τις προηγούμενες προβλέψεις.
Ενώ, «ο πληθωρισμός της ενέργειας κορυφώθηκε τον Σεπτέμβριο του 2026, θέτοντας σαφή κίνδυνο καθοδικής πορείας για τις τρέχουσες μακροοικονομικές προβλέψεις».
Η εικόνα της αυτοκινητοβιομηχανία παγκοσμίως
Σύμφωνα με την έρευνα της ACEA, οι παγκόσμιες αγορές αυτοκινήτων εξασθένησαν το πρώτο εξάμηνο του 2026, με τις ταξινομήσεις νέων αυτοκινήτων να μειώνονται κατά 4,9% στα 35,7 εκατομμύρια μονάδες, κυρίως λόγω της ασθενέστερης εγχώριας ζήτησης στην Κίνα (-23,2%) και των χαμηλότερων ταξινομήσεων στη Μέση Ανατολή και την Αφρική.
Η περιφερειακή απόδοση παρέμεινε άνιση, με τις ταξινομήσεις στην ΕΕ να αυξάνονται κατά 5,7%, υποστηριζόμενες από ισχυρά κίνητρα ζήτησης και στρατηγικές τιμολόγησης, ενώ η Ασία μειώθηκε κατά 11%.
Η Νότια Αμερική ήταν η ταχύτερα αναπτυσσόμενη περιοχή, με τις ταξινομήσεις να αυξάνονται κατά 16,9%, κυρίως λόγω της Βραζιλίας (+22,8%).
Η παγκόσμια παραγωγή αυτοκινήτων μειώθηκε κατά 1% στις 37,6 εκατομμύρια μονάδες το πρώτο εξάμηνο του 2026, με τις περισσότερες μεγάλες αγορές να καταγράφουν υποτονική παραγωγή.
Η παραγωγή της Κίνας μειώθηκε για πρώτη φορά από το 2020 (-5,8%) εν μέσω ασθενέστερης εγχώριας ζήτησης, ενώ η χώρα επικεντρώνεται ολοένα και περισσότερο στις εξαγωγικές αγορές.
Η παραγωγή στη Βόρεια Αμερική μειώθηκε κατά 1,4%, ενώ η Νότια Αμερική ήταν η μόνη σημαντική περιοχή που κατέγραψε ισχυρή ανάπτυξη, σημειώνοντας αύξηση 7,6% λόγω αύξησης 12% στη Βραζιλία.
Η αυτοκινητοβιομηχανία στην ΕΕ
Το τοπίο της αυτοκινητοβιομηχανίας στην ΕΕ παρουσίασε ελαφρά επιβράδυνση κατά το πρώτο εξάμηνο του 2026, με την παραγωγή να σημειώνει πτώση 0,4%, καθώς η αύξηση των εγχώριων πωλήσεων αντισταθμίστηκε από τις εισαγωγές, ιδίως από την Κίνα, και τη μείωση των εξαγωγών.
Η Γερμανία παρέμεινε ο κορυφαίος παραγωγικός κόμβος, αντιπροσωπεύοντας το 20% των πωλήσεων αυτοκινήτων στην ΕΕ, ακολουθούμενη από την Ισπανία (12%) και την Τσεχία (10%).
Συνολικά, η παραγωγή με έδρα την ΕΕ μειώθηκε στο ιστορικά χαμηλό επίπεδο του 68% των πωλήσεων της ΕΕ, ενώ το μερίδιο της Κίνας αυξήθηκε στο 9%, υπογραμμίζοντας τον αυξανόμενο ρόλο της παραγωγής εκτός ΕΕ.
Επιπλέον, το μερίδιο των αυτοκινήτων κατασκευασμένων στην ΕΕ που πωλήθηκαν εκτός ΕΕ μειώθηκε στο 32,4%, κάτω από το επίπεδο του ενός τρίτου που καταγραφόταν σταθερά τα προηγούμενα έτη.
Η εμπορική επίδοση στον τομέα της αυτοκινητοβιομηχανίας της ΕΕ συνέχισε να αντιμετωπίζει σημαντικές δυσκολίες.
Οι εισαγωγές αυξήθηκαν κατά 15,6% σε αξία και κατά 16,1% σε όγκο, ενώ οι εξαγωγές μειώθηκαν κατά 12% και 5,9% αντίστοιχα, με αποτέλεσμα το εμπορικό πλεόνασμα να συρρικνωθεί κατά 34,2% στα 28,7 δισ. ευρώ.
Η Κίνα ήταν ο κύριος μοχλός της αύξησης των εισαγωγών, με την αξία τους να σημειώνει άνοδο 70,5% στα 10,5 δισ. ευρώ και τον όγκο να υπερβαίνει τις 700.000 μονάδες.
Στο μεταξύ, οι εξαγωγές προς βασικές αγορές παρουσίασαν πτώση, ιδίως προς τις Ηνωμένες Πολιτείες και την Τουρκία, ενώ οι ΗΠΑ και το Ηνωμένο Βασίλειο εξακολουθούσαν να αντιπροσωπεύουν από κοινού το 48% της συνολικής αξίας των εξαγωγών της ΕΕ.
Η αγορά επαγγελματικών οχημάτων της Ευρώπης ξεκίνησε το 2026 με θετικό πρόσημο, με τις ταξινομήσεις να αυξάνονται σε όλα τα τμήματα.
Τα βαν αυξήθηκαν κατά 1,9%, τα φορτηγά αυξήθηκαν κατά 9,8% και τα λεωφορεία αυξήθηκαν κατά 22,7%.
Ενώ τα βαρέα φορτηγά και τα λεωφορεία κατέγραψαν τα ισχυρότερα συνολικά κέρδη, τα αποτελέσματα διέφεραν μεταξύ των μεγάλων αγορών.
Η αύξηση στις ταξινομήσεις βαν και φορτηγών αντανακλούσε σε μεγάλο βαθμό την ανάκαμψη από μια χαμηλή βάση, ενώ ο τομέας των λεωφορείων διατήρησε ισχυρή δυναμική.
Η παραγωγή επαγγελματικών οχημάτων στην ΕΕ αναμένεται να αυξηθεί μέτρια το 2026, με την παραγωγή να αυξάνεται και στα τρία τμήματα.
Η παραγωγή βαν αυξήθηκε κατά 0,2% το πρώτο εξάμηνο του 2026, ενώ η παραγωγή φορτηγών αναμένεται να αυξηθεί κατά 1,5% το 2026. Η παραγωγή λεωφορείων αναμένεται να αυξηθεί περισσότερο, σημειώνοντας αύξηση 2,7% λόγω της σταθερής ζήτησης για δημόσιες συμβάσεις.
Κίνα: Άνοιξε η όρεξη και για την ευρωπαϊκή premium κατηγορία
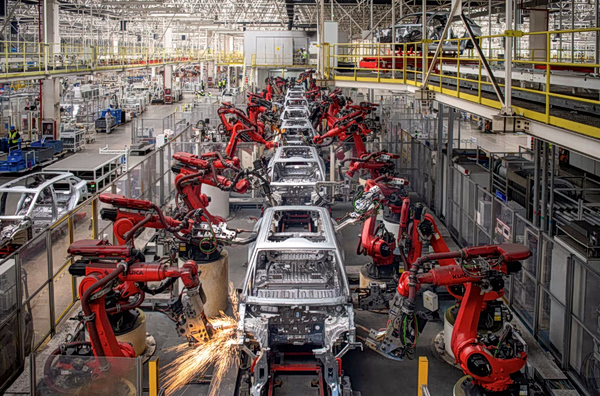
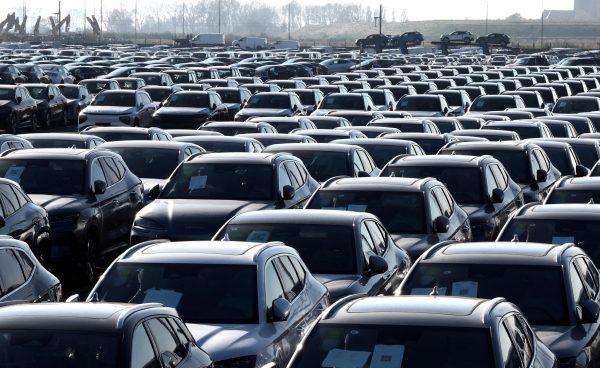
Για να γίνει πιο κατανοητή η κινεζική «επέλαση», την ίδια μέρα που η Γερμανία και η Γαλλία δημοσίευαν την κοινή δήλωσή τους, το Reuters δημοσίευε ρεπορτάζ από την έκθεση αυτοκινήτου του Παρισιού, διαπιστώνοντας, πως «οι αυτοκινητοβιομηχανίες της Κίνας στοιχηματίζουν ότι οι Ευρωπαίοι οδηγοί θα υιοθετήσουν μια νέα μορφή premium οδήγησης που θα επικεντρώνεται στην τεχνολογία και όχι στην κληρονομιά, με μάρκες όπως το Avatr της Changan και το Denza της BYD να προβάλλουν αυτό που αποκαλούν “έξυπνη πολυτέλεια”».
Και συνεχίζει: «Έχοντας κερδίσει γρήγορα μερίδιο στην mainstream αγορά αυτοκινήτων της Ευρώπης με προσιτά μοντέλα και την τελευταία λέξη της τεχνολογίας, οι κινεζικές αυτοκινητοβιομηχανίες έχουν πλέον στο μάτι ένα μεγαλύτερο έπαθλο: την εξαιρετικά επικερδή premium κατηγορία της ηπείρου.
»Στην έκθεση αυτοκινήτου του Παρισιού αυτή την εβδομάδα, κινεζικές μάρκες παρουσίασαν οχήματα υψηλής ποιότητας εξοπλισμένα με προηγμένα συστήματα υποβοήθησης οδηγού, γρήγορη φόρτιση και χαρακτηριστικά άνεσης, ελπίζοντας να πείσουν τους αγοραστές να επιλέξουν άγνωστα κινεζικά σήματα αντί για καθιερωμένα ονόματα πολυτελείας.
»Αλλά η προσέλκυση των αγοραστών υψηλής ποιότητας της Ευρώπης πιθανότατα θα χρειαστεί χρόνο.
»”Πρέπει να βρίσκεστε σε αυτήν την αγορά για αρκετό καιρό για να χτίσετε την παρουσία και την αξιοπιστία σας», δήλωσε ο Zheng Yeqing, αντιπρόεδρος της κινεζικής εταιρείας κατασκευής ηλεκτρικών οχημάτων Xpeng, η οποία κυκλοφόρησε στην Ευρώπη το 2020 και είδε τις πωλήσεις της εκεί να υπερδιπλασιάζονται σε περισσότερα από 29.000 αυτοκίνητα τους πρώτους οκτώ μήνες του 2026. “Χρειάζεται επιμονή”.
»Η premium κατηγορία της Ευρώπης κυριαρχείται από τις γερμανικές BMW, Mercedes-Benz, Audi, Volkswagen, των οποίων οι δεκαετίες κληρονομιάς της μάρκας έχουν πολύ μεγαλύτερο βάρος στους Ευρωπαίους αγοραστές από ό,τι στην Κίνα, όπου οι καταναλωτές δίνουν μεγαλύτερη έμφαση στα τεχνολογικά χαρακτηριστικά.
»Με τις εγχώριες πωλήσεις οχημάτων στην Κίνα να μειώνονται κατά 20% το πρώτο εξάμηνο του 2026 και τον ανταγωνισμό να εντείνεται, οι κινεζικές αυτοκινητοβιομηχανίες χρειάζονται ολοένα και περισσότερο τα περιθώρια κέρδους που μπορούν να προσφέρουν τα premium οχήματα.
»Η Ευρώπη είναι το προφανές πεδίο μάχης. Οι κινεζικές μάρκες ουσιαστικά αποκλείονται από τις ΗΠΑ, την πιο επικερδή αγορά αυτοκινήτων στον κόσμο, ενώ οι BMW, Mercedes, Audi και Porsche πούλησε σχεδόν 2 εκατομμύρια οχήματα στην Ευρώπη μόνο τους πρώτους εννέα μήνες του τρέχοντος έτους.
»Κινεζικές μάρκες όπως η Zeekr της Geely έχουν ήδη κερδίσει μερίδιο αγοράς από τους Γερμανούς premium ανταγωνιστές τους στην Κίνα με μοντέλα χαμηλότερης τιμής γεμάτα με τεχνολογικά χαρακτηριστικά».
Η γαλλο-γερμανική πρωτοβουλία
Μέσα στο παραπάνω κλίμα η Γαλλία και η Γερμανία κατέληξαν σε συμφωνία «σχετικά με μια κοινή προσέγγιση για τη διασφάλιση του μέλλοντος της ευρωπαϊκής αυτοκινητοβιομηχανίας».
Σύμφωνα με αυτήν:
«Ο κοινός μας στόχος είναι σαφής: να μετασχηματίσουμε με επιτυχία την αυτοκινητοβιομηχανία μας, διατηρώντας παράλληλα τους κλιματικούς μας στόχους και διασφαλίζοντας ότι τα αυτοκίνητα του μέλλοντος θα κατασκευάζονται στην Ευρώπη.
»Η πορεία μας παραμένει αμετάβλητη: να επιτύχουμε σημαντική μείωση των εκπομπών CO₂, ενισχύοντας παράλληλα την ικανότητα της Ευρώπης να αναπτύξει και να κατασκευάσει την επόμενη γενιά ηλεκτρικών οχημάτων. Αυτό σημαίνει στην πράξη η “ευρωπαϊκή προτίμηση”: να διασφαλίσουμε ότι η μετάβαση στην καθαρή κινητικότητα θα συμβαδίζει με τις επενδύσεις, την καινοτομία και την παραγωγή στη Γαλλία, τη Γερμανία και σε ολόκληρη την Ευρώπη.
»Προς τον σκοπό αυτό, η Γαλλία και η Γερμανία προτείνουν ένα ολοκληρωμένο πακέτο μέτρων που συνδυάζει μια φιλόδοξη ευρωπαϊκή πορεία αποκαρβονισμού (σσ: ή απανθρακοποίηση: η διαδικασία απομάκρυνσης των επικαθίσεων άνθρακα που συσσωρεύονται στον κινητήρα εσωτερικής καύσης) με την κανονιστική ευελιξία που απαιτείται για να αντανακλά τις διαφορετικές πραγματικότητες της αγοράς και τις τεχνολογικές συνθήκες. Παρέχει επίσης συγκεκριμένα κίνητρα για επενδύσεις, έρευνα και ανάπτυξη, ευρωπαϊκή παραγωγή και ανθεκτικές αλυσίδες εφοδιασμού.
»Αυτή η ισορροπημένη προσέγγιση θα επιτρέψει στην Ευρωπαϊκή Ένωση να επιδιώξει τους κλιματικούς της στόχους, ενισχύοντας παράλληλα την τεχνολογική κυριαρχία, τη βιομηχανική βάση και τη διεθνή ανταγωνιστικότητα της αυτοκινητοβιομηχανίας της.
»Η Ευρώπη πρέπει να είναι μια ήπειρος που καινοτομεί, επενδύει και παράγει, προστατεύοντας παράλληλα το κλίμα και διασφαλίζοντας τις θέσεις εργασίας. Αυτός είναι ο σκοπός της δέσμευσής μας και η κατευθυντήρια αρχή της κοινής μας προσέγγισης.
»Η Γαλλία και η Γερμανία είναι αποφασισμένες να αξιοποιήσουν αυτή τη δυναμική και να συνεργαστούν ταχέως με τους Ευρωπαίους εταίρους τους με στόχο την επίτευξη συμφωνίας. Οφείλουμε στους εργαζομένους, στις βιομηχανίες και στους πολίτες μας να διασφαλίσουμε ότι η Ευρώπη θα παραμείνει ηγετική δύναμη στην παγκόσμια μετάβαση του τομέα της αυτοκινητοβιομηχανίας.
»Ο στόχος μας είναι σαφής: μια ανταγωνιστική, καινοτόμος και απαλλαγμένη από άνθρακα ευρωπαϊκή αυτοκινητοβιομηχανία, η οποία θα παράγει στην Ευρώπη και θα δημιουργεί τις θέσεις εργασίας του μέλλοντος».
Bruegel: Κακή γεωπολιτική και εμπορική πολιτική
Δεν συμφωνούν, όμως, όλοι, με την παραπάνω πρωτοβουλία.
Το Bruegel, το βελγικό, ίσως κορυφαίο, διεθνές οικονομικό think tank εξηγεί για ποιους λόγους η παραπάνω συμφωνία είναι κακή.
«Παλαιότερα», λέει η ανάλυση του Bruegel, «οι γαλλο-γερμανικές πρωτοβουλίες γίνονταν δεκτές με ενθουσιασμό ως μια άσκηση κοινής ηγεσίας που θα ενίσχυε το ευρωπαϊκό εγχείρημα. Όχι όμως αυτή τη φορά».
Η γαλλο-γρμανική δήλωση «συνδυάζει τα χειρότερα στοιχεία των γερμανικών και γαλλικών πολιτικών τάσεων».
«Καθώς η ραγδαία αύξηση των τιμών του ντίζελ επιταχύνει τη διάδοση των ηλεκτρικών αυτοκινήτων, η Γαλλία υπέκυψε στην λανθασμένη πίεση της Γερμανίας για περαιτέρω χαλάρωση του στόχου της Ευρωπαϊκής Ένωσης για το 2035 όσον αφορά τη μείωση των εκπομπών CO2 από τα αυτοκίνητα.
Η Γερμανία, από την άλλη, έχει χάσει ό,τι είχε απομείνει από την αξιοπιστία της ως υποστηρικτή του εμπορίου βάσει κανόνων, υιοθετώντας την πιο περιοριστική δυνατή εκδοχή των προτιμήσεων “Made in EU”.
»Η γαλλο-γερμανική πίεση μετατρέπει δύο εθνικές θέσεις που προηγουμένως ανταγωνίζονταν μεταξύ τους, σε μια κοινή πολιτική απαίτηση.
»Η Γαλλία και η Γερμανία δεν μπορούν να υπαγορεύουν τη νομοθεσία της ΕΕ, αλλά το συνδυασμένο οικονομικό και πολιτικό βάρος τους ασκεί σημαντική πίεση στην Ευρωπαϊκή Επιτροπή και σε άλλες χώρες της ΕΕ να συμμορφωθούν».
Σύμφωνα με την ανάλυση, η γαλλο-γερμανική προσέγγιση αποτυγχάνει από τρεις απόψεις:
«Πρώτον και προφανέστερα, θα μπορούσε να υπονομεύσει τους κλιματικούς στόχους.
Η ΕΕ σχεδιάζει να μειώσει τις εκπομπές αερίων του θερμοκηπίου κατά 90% έως το 2040 σε σύγκριση με το 1990. Η Επιτροπή δέχεται έντονη πίεση να αναθεωρήσει το βασικό συστατικό αυτής της προσπάθειας, το σύστημα εμπορίας εκπομπών (ETS), με τρόπο που θα καθιστούσε τον στόχο του 2040 ανέφικτο, και να αναβάλει τη θέσπιση ενός ξεχωριστού συστήματος εμπορίας εκπομπών για τα κτίρια και τις οδικές μεταφορές. Η γαλλο-γερμανική πρόταση για τις εκπομπές των αυτοκινήτων θα έκανε ακόμη πιο πιθανό να μην επιτευχθεί ο στόχος του 2040.
Δεύτερον, αποτελεί κακή βιομηχανική πολιτική.
Κάποια προσωρινή εμπορική προστασία, υπό τη μορφή μέτρων διασφάλισης σύμφωνων με τους κανόνες του Παγκόσμιου Οργανισμού Εμπορίου, είναι απαραίτητη για να δοθεί στον αυτοκινητοβιομηχανικό τομέα της ΕΕ χρόνος να προσαρμοστεί στο δεύτερο “σοκ” από την Κίνα και να ανακτήσει την ανταγωνιστικότητά του. Ωστόσο, η προστασία από μόνη της δεν αποτελεί στρατηγική. Πρέπει να συνοδεύεται από κίνητρα για την απαραίτητη εταιρική αναδιάρθρωση και τεχνολογική αναβάθμιση.
Η γαλλο-γερμανική πρόταση επιτυγχάνει το αντίθετο αποτέλεσμα. Στην ουσία, θα επεκτείνει την “παγίδα ανταγωνιστικότητας” στην οποία έπεσαν οι γερμανικές αυτοκινητοβιομηχανίες όταν πόνταραν στο ντίζελ και σε άλλες τεχνολογίες κινητήρων εσωτερικής καύσης.
Εν τω μεταξύ, ο υπόλοιπος κόσμος θα προχωρήσει μπροστά και θα διευρύνει το προβάδισμά του στον τομέα των ηλεκτρικών οχημάτων.
Τρίτον, η πρόταση αποτελεί κακή εμπορική πολιτική και ακόμη χειρότερη γεωπολιτική.
Καθώς το παγκόσμιο εμπορικό σύστημα βιώνει άνευ προηγουμένου αναταραχές, η ΕΕ πρέπει να καλλιεργεί τις συμμαχίες της με χώρες που μοιράζονται τις ίδιες αξίες και να επιδεικνύει τη στήριξή της στο κράτος δικαίου.
Η γαλλο-γερμανική συμφωνία κάνει ακριβώς το αντίθετο, ωθώντας την ΕΕ να παραβιάσει τόσο τις δεσμεύσεις της στο πλαίσιο του ΠΟΕ όσο και τις συμφωνίες ελεύθερου εμπορίου της.
Λίγο μετά την αύξηση των δασμών της ΕΕ στον χάλυβα στο 50%, οι επιδοτήσεις και οι προτιμήσεις στις δημόσιες συμβάσεις για προϊόντα “Made in EU” θα υπονομεύσουν θεμελιωδώς την εμπιστοσύνη στην ΕΕ ως αξιόπιστο εμπορικό εταίρο. Ο ισχυρισμός της ΕΕ ότι είναι υπερασπιστής του πολυμερισμού θα ακούγεται όλο και πιο κούφιος».
Μια πρόταση
«Υπάρχει ένα βάσιμο επιχείρημα για τον αποκλεισμό της επιδοτούμενης κινεζικής παραγωγής από τα δημόσια κίνητρα στην ΕΕ» αναγνωρίζει η ανάλυση.
«Ωστόσο, οι εταίροι ελεύθερου εμπορίου της ΕΕ στον τομέα της αυτοκινητοβιομηχανίας – η Ιαπωνία, η Κορέα, η Τουρκία, το Μαρόκο και το Ηνωμένο Βασίλειο – δεν επιδοτούνται και δεν πρέπει να υποστούν παράπλευρες ζημίες.
Σύμφωνα με τη γαλλο-γερμανική πρόταση, μόνο το Ηνωμένο Βασίλειο θα μπορούσε, υπό πολύ περιοριστικούς όρους, να εξομοιωθεί με τις προτιμήσεις “Made in EU”.
Ωστόσο, και οι πέντε χώρες έχουν αναπτύξει επωφελείς εμπορικές και επενδυτικές σχέσεις με την ΕΕ, συμπεριλαμβανομένων στενά αλληλοσυνδεόμενων αλυσίδων αξίας.
Οι ευρωπαϊκοί κατασκευαστές αυτοκινήτων έχουν διαδραματίσει κεντρικό ρόλο στην ανάπτυξη της αυτοκινητοβιομηχανίας στην Τουρκία και το Μαρόκο.
Χωρίς εγγυημένη πρόσβαση στην αγορά αυτοκινήτων της ΕΕ, η Κορέα και η Ιαπωνία δεν θα είχαν συνάψει ποτέ συμφωνίες ελεύθερου εμπορίου με την ΕΕ.
Μια καλύτερη προσέγγιση θα ήταν να ανατεθεί στην Ευρωπαϊκή Επιτροπή εντολή να διαπραγματευτεί με οποιονδήποτε ενδιαφερόμενο εταίρο ελεύθερου εμπορίου σχετικά με εγγυήσεις αμοιβαίας πρόσβασης τόσο στις αγορές δημοσίων συμβάσεων όσο και σε κίνητρα για την προώθηση της χρήσης ηλεκτρικών οχημάτων.
Αυτό θα εξασφάλιζε αποτελεσματική αμοιβαιότητα όσον αφορά την πρόσβαση στις αγορές δημοσίων συμβάσεων με χώρες που δεν έχουν ακόμη αναλάβει τέτοιες δεσμεύσεις, όπως συμβαίνει με την Τουρκία και το Μαρόκο, και θα δημιουργούσε μια πολύ μεγαλύτερη αγορά για την επιτάχυνση του καθαρού βιομηχανικού μετασχηματισμού του τομέα της αυτοκινητοβιομηχανίας.
Μια τέτοια προσέγγιση εταιρικής σχέσης θα μπορούσε να εφαρμοστεί και σε άλλους μεταποιητικούς τομείς. Η ΕΕ θα μπορούσε να προσφέρει στους εταίρους ελεύθερου εμπορίου της, με βάση την αμοιβαιότητα, μελλοντική πρόσβαση σε κορυφαίες αγορές καθαρού χάλυβα.
Αυτό θα δημιουργούσε κίνητρο για επενδύσεις στην αποκαρβονιοποίηση του τομέα του χάλυβα, με βάση μια αγορά πολύ μεγαλύτερη από εκείνη της ΕΕ. Θα πρέπει να συνοδεύεται από την άρση των εμποδίων στο εμπόριο ενδιάμεσων προϊόντων καθαρού χάλυβα, όπως το πράσινο σιδηρομετάλλευμα.
Αντίθετα, η υποστήριξη μιας προστατευτιστικής βιομηχανικής πολιτικής από τη Γαλλία και τη Γερμανία αποτελεί ένα βήμα προς τα πίσω που θα υπονομεύσει την ήδη εύθραυστη γεωπολιτική αξιοπιστία της ΕΕ.
Η ΕΕ θα πρέπει, αντίθετα, να υιοθετήσει μια λιγότερο αμυντική και πιο φιλόδοξη προσέγγιση “Made with the EU” (Κατασκευασμένο με την ΕΕ), βασισμένη στη συνεργασία και την αμοιβαιότητα».