Οι εθνικοί φραγμοί και οι πολιτικές παρεμβάσεις εξακολουθούν να εμποδίζουν την τραπεζική ενοποίηση στην Ευρώπη, στρέφοντας τους ομίλους σε μειοψηφικές συμμετοχές, κοινοπραξίες και εμπορικές συνεργασίες. Αυτό διαπιστώνει στη νέα ανάλυσή της η DBRS Morningstar, η οποία εκτιμά ότι οι διασυνοριακές συγχωνεύσεις θα προχωρήσουν με αργούς ρυθμούς, παρά τις ευρωπαϊκές πρωτοβουλίες για την ενίσχυση της ανταγωνιστικότητας.
Οι διασυνοριακές συγχωνεύσεις εξακολουθούν να προσκρούουν σε πολιτικές αντιδράσεις
Σε εναλλακτικές μορφές επέκτασης, αντί των πλήρων διασυνοριακών συγχωνεύσεων, στρέφονται όλο και περισσότερο οι ευρωπαϊκές τράπεζες, καθώς οι πολιτικοί και κανονιστικοί περιορισμοί εξακολουθούν να δυσχεραίνουν τη δημιουργία μεγαλύτερων τραπεζικών ομίλων. Όπως επισημαίνει η Morningstar DBRS, οι μειοψηφικές συμμετοχές, οι κοινοπραξίες και οι εμπορικές συνεργασίες με άλλες τράπεζες, ασφαλιστικές εταιρείες και εταιρείες χρηματοοικονομικής τεχνολογίας αποτελούν μια λιγότερο σύνθετη οδό για τη διεύρυνση των δραστηριοτήτων και τη διαφοροποίηση των εσόδων.
Η συζήτηση για την ενίσχυση της ανταγωνιστικότητας της ευρωπαϊκής οικονομίας έχει φέρει την τραπεζική ενοποίηση στο προσκήνιο. Οι εκθέσεις των Enrico Letta και Mario Draghi το 2024 ανέδειξαν τον κατακερματισμό της ενιαίας αγοράς ως βασικό εμπόδιο στην ανταγωνιστικότητα της Ευρωπαϊκής Ένωσης, υπογραμμίζοντας τα οφέλη που θα μπορούσαν να προκύψουν από μεγαλύτερη κλίμακα και βαθύτερη διασυνοριακή ολοκλήρωση. Ωστόσο, παρά το κοινό εποπτικό πλαίσιο, ο τραπεζικός κλάδος εξακολουθεί να διαχωρίζεται σε μεγάλο βαθμό με βάση τα εθνικά σύνορα.
Οι εθνικοί φραγμοί φρενάρουν τις συγχωνεύσεις
Σύμφωνα με τη Morningstar DBRS, οι διασυνοριακές συγχωνεύσεις εξακολουθούν να προσκρούουν σε πολιτικές αντιδράσεις, περιορισμούς στη μεταφορά κεφαλαίων και ρευστότητας εντός των ομίλων, καθώς και σε αποκλίσεις μεταξύ των εθνικών νομοθεσιών για τη φορολογία, την αφερεγγυότητα, την εργασία, την προστασία των καταναλωτών και την καταπολέμηση του ξεπλύματος χρήματος.
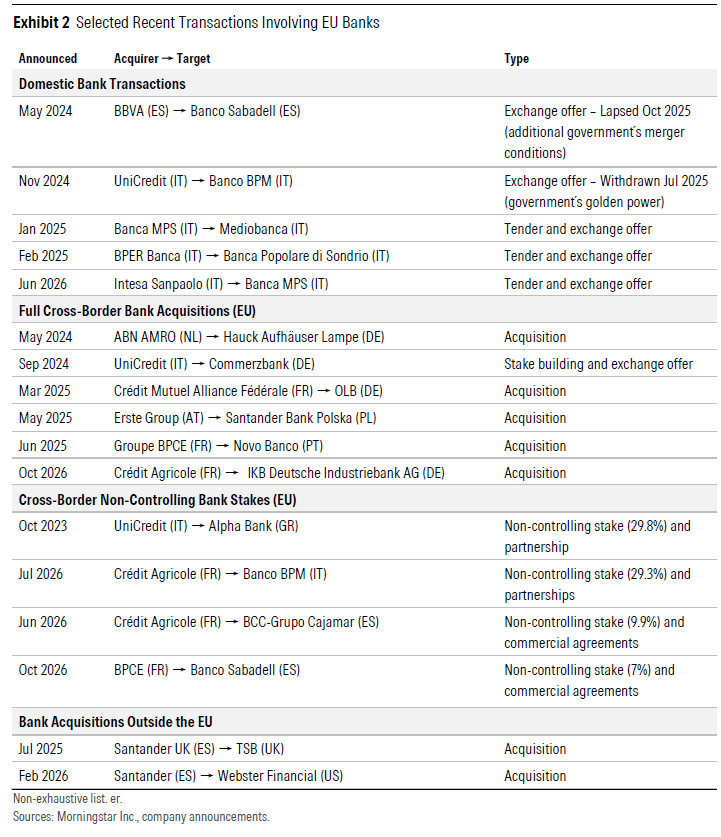
Η κινητικότητα στον κλάδο ενισχύθηκε τα τελευταία δύο χρόνια, χάρη στην υψηλότερη κερδοφορία, την ευνοϊκότερη συγκυρία των επιτοκίων, τη μείωση των κινδύνων στους ισολογισμούς και την ισχυρότερη κεφαλαιακή θέση των τραπεζών. Ωστόσο, οι συναλλαγές παραμένουν περιορισμένες, καθώς τα κίνητρα για πλήρεις διασυνοριακές συγχωνεύσεις εξακολουθούν να είναι λίγα.
Χαρακτηριστικό παράδειγμα αποτελεί η Banco Santander, η οποία επέκτεινε την παρουσία της εκτός της Ευρωπαϊκής Ένωσης, ολοκληρώνοντας την εξαγορά της βρετανικής TSB Bank τον Απρίλιο του 2026 και της αμερικανικής Webster Bank τον Αύγουστο του ίδιου έτους. Τον Ιανουάριο του 2026, παράλληλα, μεταβίβασε τον έλεγχο της πολωνικής θυγατρικής της στην Erste Group.
Οι μειοψηφικές συμμετοχές ως εναλλακτική στρατηγική
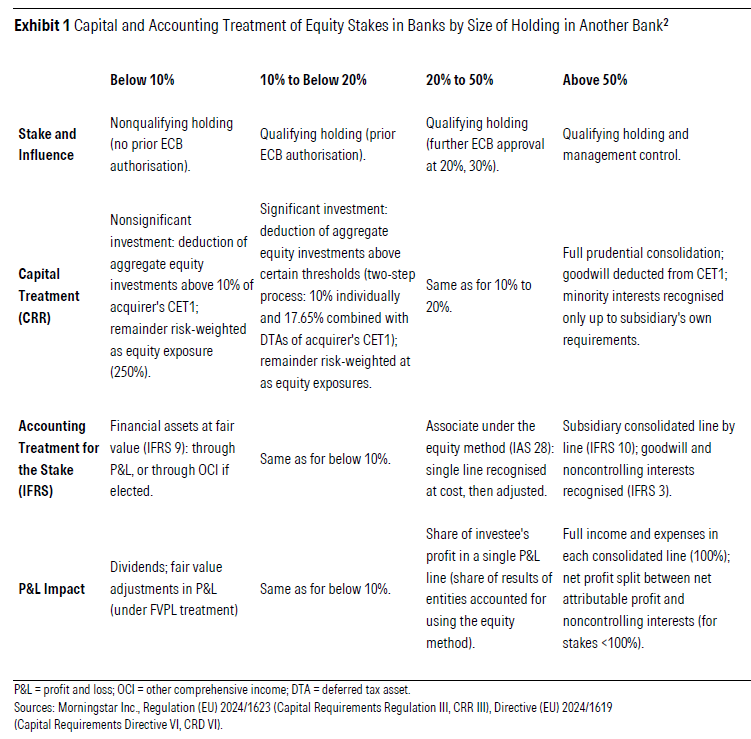
Οι συμμετοχές χωρίς απόκτηση ελέγχου αποτελούν μία από τις πιο ορατές τάσεις στον ευρωπαϊκό τραπεζικό κλάδο. Οι τράπεζες αποκτούν σταδιακά μερίδια σε άλλους ομίλους, επιδιώκοντας να ενισχύσουν την παρουσία τους σε νέες αγορές και να αναπτύξουν συνεργασίες, χωρίς να αναλαμβάνουν την πολυπλοκότητα και τους κινδύνους μιας πλήρους συγχώνευσης.
Ενδεικτικές είναι οι κινήσεις της UniCredit και της Crédit Agricole. Η UniCredit αύξησε τον Ιανουάριο του 2026 τη συμμετοχή της στην Alpha Bank σε περίπου 29,8%, ενώ η Crédit Agricole ενίσχυσε τον Ιούλιο το ποσοστό της στην Banco BPM στο 29,3%. Και οι δύο συμμετοχές παρέμειναν κάτω από το όριο του 30%, πάνω από το οποίο ενεργοποιούνται πρόσθετες απαιτήσεις, μεταξύ των οποίων, στις σχετικές περιπτώσεις, η υποχρέωση υποβολής δημόσιας πρότασης.
Οι συμμετοχές αυτές απαιτούν, πάντως, προηγούμενη έγκριση από την Ευρωπαϊκή Κεντρική Τράπεζα ως ειδικές συμμετοχές. Συνεπάγονται επίσης κεφαλαιακές επιβαρύνσεις, καθώς τα ποσά που υπερβαίνουν τα σχετικά εποπτικά όρια αφαιρούνται από τα κεφάλαια κοινών μετοχών της κατηγορίας 1 (CET1), ενώ το υπόλοιπο σταθμίζεται με συντελεστή κινδύνου 250%.
Παρά τον περιορισμένο έλεγχο που παρέχουν, οι συμμετοχές αυτές μπορούν να προσφέρουν σημαντική επιρροή στις στρατηγικές εξελίξεις. Η Crédit Agricole, για παράδειγμα, έχει εκφράσει την αντίθεσή της στην πρόταση ανταλλαγής μετοχών που υπέβαλε η Banca Monte dei Paschi di Siena για την Banco BPM. Παράλληλα, οι δύο πλευρές μπορούν να αναπτύξουν συνεργασίες σε τομείς όπως οι πληρωμές, η διαχείριση περιουσιακών στοιχείων, η καταναλωτική πίστη και οι ασφαλιστικές υπηρεσίες.
Ακόμη μικρότερες συμμετοχές, κάτω από το 10%, επιτρέπουν στις τράπεζες να διατηρούν εμπορικές σχέσεις χωρίς να απαιτείται η ίδια εποπτική έγκριση από την ΕΚΤ ή να εφαρμόζεται η αυστηρότερη κεφαλαιακή μεταχείριση των σημαντικών συμμετοχών. Τον Ιούνιο του 2026, η Crédit Agricole συμφώνησε να αποκτήσει το 9,9% της Banco de Crédito Social Cooperativo, μητρικής της Cajamar. Τον Οκτώβριο, η Groupe BPCE απέκτησε περίπου το 7% της Banco Sabadell, με πρόθεση να μην αυξήσει το ποσοστό της πάνω από το 9,9%.
Οι συμφωνίες αυτές δεν περιορίζονται στην κεφαλαιακή συμμετοχή. Περιλαμβάνουν συνεργασίες σε υπηρεσίες θεματοφυλακής, διαχείρισης περιουσιακών στοιχείων, χρηματοδοτικής μίσθωσης, πρακτορείας επιχειρηματικών απαιτήσεων και χρηματοδότησης επιχειρήσεων.
Κοινοπραξίες και ασφαλιστικές συνεργασίες
Οι κοινοπραξίες αποτελούν μια ακόμη επιλογή για την κατανομή του κόστους και την ανάπτυξη νέων δυνατοτήτων χωρίς μεταβολή του ιδιοκτησιακού καθεστώτος των συμμετεχόντων τραπεζών. Χαρακτηριστικό παράδειγμα είναι η Qivalis, μια κοινοπραξία με τη συμμετοχή 37 ευρωπαϊκών τραπεζών από 15 χώρες, η οποία στοχεύει στην έκδοση ψηφιακού νομίσματος σταθερής αξίας συνδεδεμένου με το ευρώ (stablecoin), επιτρέποντας τον επιμερισμό του κόστους των απαραίτητων υποδομών.
Παράλληλα, οι τράπεζες ενισχύουν την παρουσία τους στον ασφαλιστικό κλάδο, είτε μέσω συνεργασιών στη διάθεση ασφαλιστικών προϊόντων είτε μέσω της απόκτησης συμμετοχών και πλήρους ελέγχου ασφαλιστικών εταιρειών. Η Morningstar DBRS αναφέρει ως παραδείγματα τη στρατηγική συνεργασία της Εθνικής Τράπεζας με την Allianz και την απόκτηση του 30% της Allianz Ευρωπαϊκή Πίστη τον Οκτώβριο του 2026, καθώς και τις εξαγορές ασφαλιστικών εταιρειών από την Τράπεζα Πειραιώς και τη Eurobank.
Σημαντικό ρόλο στις συγκεκριμένες κινήσεις διαδραματίζει και η κεφαλαιακή μεταχείριση των ασφαλιστικών συμμετοχών. Το λεγόμενο «δανέζικο συμβιβαστικό πλαίσιο» επιτρέπει, υπό προϋποθέσεις, τη στάθμιση των συμμετοχών σε ασφαλιστικές εταιρείες με συντελεστή κινδύνου 250%, αντί της αφαίρεσής τους από τα κεφάλαια CET1. Η UniCredit έλαβε σχετική έγκριση από την ΕΚΤ τον Σεπτέμβριο του 2026 για την ενσωμάτωση των ιταλικών κοινοπραξιών της στον τομέα ασφάλισης ζωής, με εκτιμώμενο κεφαλαιακό όφελος 52 μονάδων βάσης.
Αντίθετα, η ΕΚΤ έχει διευκρινίσει ότι το πλαίσιο αφορά ασφαλιστικές επιχειρήσεις και όχι εταιρείες διαχείρισης περιουσιακών στοιχείων, απορρίπτοντας σχετικά αιτήματα της BNP Paribas για την AXA Investment Managers και της Banco BPM για την Anima.
Το δίλημμα μεταξύ ανάπτυξης και κεφαλαιακού κινδύνου
Η Morningstar DBRS υπογραμμίζει ότι μια επιτυχημένη διασυνοριακή συγχώνευση προσφέρει τα μεγαλύτερα πιστωτικά οφέλη, καθώς επιτρέπει τη γεωγραφική διαφοροποίηση των εσόδων και της ποιότητας του ενεργητικού, ενώ παράλληλα δημιουργεί οικονομίες κλίμακας για την κάλυψη του αυξανόμενου κόστους τεχνολογίας και κανονιστικής συμμόρφωσης.
Τα οφέλη αυτά, ωστόσο, περιορίζονται από το κόστος ενσωμάτωσης, τους περιορισμούς στη μεταφορά κεφαλαίων και ρευστότητας και τον πολιτικό κίνδυνο. Οι παράγοντες αυτοί μπορούν να επιβαρύνουν προσωρινά την κεφαλαιακή επάρκεια και να μειώσουν τα αναμενόμενα οφέλη της συναλλαγής.
Οι μειοψηφικές συμμετοχές και οι συνεργασίες αποτελούν, αντίθετα, επιλογές χαμηλότερου κινδύνου αλλά και περιορισμένων αποδόσεων. Μπορούν να ενισχύσουν τα κέρδη μέσω της αναλογικής αναγνώρισης εσόδων και των εμπορικών συμφωνιών, χωρίς όμως να προσφέρουν έλεγχο στη στρατηγική ή στη διαχείριση κινδύνων του εταίρου. Επιπλέον, δεσμεύουν κεφάλαια και αυξάνουν την έκθεση της τράπεζας στον πιστωτικό κύκλο της εταιρείας στην οποία επενδύει.
Οι ευρωπαϊκές μεταρρυθμίσεις και το πολιτικό εμπόδιο
Η Ευρωπαϊκή Ένωση επιχειρεί να περιορίσει ορισμένα από τα εμπόδια στην τραπεζική ενοποίηση. Η οδηγία CRD VI εισάγει για πρώτη φορά κοινά ευρωπαϊκά πρότυπα για την εποπτική έγκριση συγχωνεύσεων και διασπάσεων τραπεζών. Παράλληλα, το νέο τραπεζικό πακέτο της Ευρωπαϊκής Επιτροπής, το οποίο αναμένεται το πρώτο τρίμηνο του 2027, αποσκοπεί στη βελτίωση της μεταχείρισης των διασυνοριακών ενδοομιλικών ανοιγμάτων, στον περιορισμό πρόσθετων εθνικών απαιτήσεων και στην προώθηση λύσεων για το ευρωπαϊκό σύστημα εγγύησης καταθέσεων και τις επικαλύψεις των απαιτήσεων του Πυλώνα 2.
Ωστόσο, σύμφωνα με τη Morningstar DBRS, οι πρωτοβουλίες αυτές δεν αντιμετωπίζουν άμεσα το βασικό εμπόδιο των πολιτικών παρεμβάσεων, οι οποίες εξακολουθούν να επηρεάζουν τόσο τις εγχώριες όσο και τις διασυνοριακές συναλλαγές, ιδιαίτερα όταν πρόκειται για μη ζητηθείσες προσφορές εξαγοράς.
Η αντιπαράθεση γύρω από τις κινήσεις της UniCredit στη γερμανική Commerzbank αποτελεί χαρακτηριστικό παράδειγμα. Παρά τις ισχυρές πολιτικές αντιδράσεις, η συγκεκριμένη συναλλαγή φαίνεται να είναι η μόνη μεταξύ των περιπτώσεων που αντιμετώπισαν αντίστοιχη αντίσταση και εξακολουθεί να προχωρά, χωρίς ωστόσο η UniCredit να έχει εξασφαλίσει τον έλεγχο της γερμανικής τράπεζας.
Η Morningstar DBRS καταλήγει ότι η ευρωπαϊκή τραπεζική ενοποίηση θα προχωρήσει σταδιακά. Μέχρι να περιοριστούν ουσιαστικά οι πολιτικοί και κανονιστικοί φραγμοί, οι τράπεζες αναμένεται να συνεχίσουν να επιδιώκουν ανάπτυξη και διαφοροποίηση μέσω μειοψηφικών συμμετοχών, κοινοπραξιών και εμπορικών συνεργασιών, επιλέγοντας πιο ευέλικτες λύσεις αντί της πλήρους συγχώνευσης.