Ισχυρές επιδόσεις από τις τέσσερις συστημικές τράπεζες στο γ’ τρίμηνο του 2026, με βασικούς μοχλούς τα καθαρά έσοδα από τόκους, την πειθαρχία στο κόστος και τη θετική πορεία της ποιότητας του ενεργητικού, αναμένει η AXIA Alpha Finance.
Όπως επισημαίνει στην ανάλυσή της, τα αποτελέσματα που θα ανακοινωθούν από τις 29 Οκτωβρίου έως τις 4 Νοεμβρίου αναμένεται να συνοδευτούν από ορισμένες αναβαθμίσεις των εκτιμήσεων για το σύνολο της χρήσης, αν και τα περιθώρια για θετικές εκπλήξεις είναι περιορισμένα, καθώς σε αρκετές περιπτώσεις οι προβλέψεις τόσο της ίδιας όσο και της αγοράς έχουν ήδη ενσωματώσει υψηλές προσδοκίες.
Η AXIA Alpha Finance εκτιμά, ωστόσο, ότι οι ανακοινώσεις των αποτελεσμάτων δύσκολα θα μεταβάλουν το επενδυτικό κλίμα βραχυπρόθεσμα, διατηρώντας επιφυλακτική τακτική στάση απέναντι στον κλάδο, παρά το γεγονός ότι οι αποτιμήσεις έχουν γίνει σημαντικά ελκυστικότερες.
Αύξηση 19% στα καθαρά κέρδη
Σε επίπεδο κερδοφορίας, τα προ προβλέψεων κέρδη του κλάδου αναμένεται να αυξηθούν κατά 17% σε ετήσια βάση, στα 1,98 δισ. ευρώ, ενώ τα κανονικοποιημένα καθαρά κέρδη εκτιμάται ότι θα διαμορφωθούν σε 1,3 δισ. ευρώ, ενισχυμένα κατά 19% σε σχέση με το γ΄ τρίμηνο του 2025.
Παρά την αναμενόμενη μικρή υποχώρηση σε σύγκριση με το εξαιρετικά ισχυρό β΄ τρίμηνο του 2026, οι δείκτες κερδοφορίας αναμένεται να παραμείνουν σε υψηλά επίπεδα, με την κανονικοποιημένη απόδοση ενσώματων ιδίων κεφαλαίων (RoTE) να εκτιμάται στο 16,2%.
Τα συνολικά έσοδα αναμένεται να αυξηθούν κατά 15% σε ετήσια βάση, με κινητήριο δύναμη τη βελτίωση των βασικών πηγών εσόδων. Σε τριμηνιαία βάση εκτιμάται ότι θα παραμείνουν σταθερά, καθώς η ενίσχυση των καθαρών εσόδων από τόκους αναμένεται να αντισταθμίσει την υποχώρηση των προμηθειών και των εσόδων από χρηματοοικονομικές συναλλαγές. Παράλληλα, τα λειτουργικά έξοδα και το κόστος πιστωτικού κινδύνου αναμένεται να διατηρηθούν υπό έλεγχο.
Πιστωτική επέκταση και κεφαλαιακή επάρκεια
Στο μέτωπο των ισολογισμών, η πιστωτική επέκταση αναμένεται να διατηρήσει ισχυρό ρυθμό σε ετήσια βάση, με τα καθαρά δάνεια να αυξάνονται κατά 10%. Σε τριμηνιαία βάση, ωστόσο, η αύξηση εκτιμάται ότι θα είναι πιο συγκρατημένη, περίπου στο 1%, αντανακλώντας την εποχικά ασθενέστερη δραστηριότητα του γ΄ τριμήνου.
Αντίστοιχη πορεία αναμένεται και στις καταθέσεις, διατηρώντας τη ρευστότητα σε άνετα επίπεδα. Ο δείκτης δανείων προς καταθέσεις εκτιμάται ότι θα διαμορφωθεί στο 69%.
Ο δείκτης κεφαλαιακής επάρκειας CET1 αναμένεται να βελτιωθεί οριακά, χάρη στην οργανική δημιουργία κεφαλαίου και τις συνθετικές τιτλοποιήσεις που πραγματοποιήθηκαν κατά τη διάρκεια του τριμήνου. Σε ετήσια βάση, πάντως, η υποχώρησή του αποδίδεται κυρίως στις κινήσεις που επηρέασαν την κεφαλαιακή βάση των τραπεζών εκτός της οργανικής τους ανάπτυξης.
Στο επίκεντρο οι προβλέψεις των διοικήσεων και η πολιτική διανομών
Το ενδιαφέρον των επενδυτών αναμένεται να επικεντρωθεί στις εκτιμήσεις των διοικήσεων για την πορεία των μεγεθών, στη βιωσιμότητα της πιστωτικής επέκτασης, στην εξέλιξη των προμηθειών και στις αποφάσεις για την κατανομή κεφαλαίων.
Σύμφωνα με την AXIA Alpha Finance, οι αναβαθμίσεις των προβλέψεων από τις διοικήσεις κατά το προηγούμενο τρίμηνο ήταν σχετικά συγκρατημένες, γεγονός που δημιουργεί προσδοκίες για πιο ουσιαστικές ενδείξεις αυτή τη φορά. Ωστόσο, οι αναλυτές δεν αναμένουν σημαντικές εκπλήξεις, καθώς στην παρούσα φάση του έτους οι διοικήσεις συνήθως δεν προχωρούν σε λεπτομερείς εκτιμήσεις για την πορεία της επόμενης χρήσης.
Παράλληλα, οι επενδυτές αναμένεται να επανεκτιμήσουν τις προοπτικές αύξησης των χορηγήσεων και ενίσχυσης των εσόδων από προμήθειες, λαμβάνοντας υπόψη το απαιτητικότερο εξωτερικό περιβάλλον. Στο επίκεντρο θα βρεθεί και η πολιτική διανομής κεφαλαίων, καθώς από την 1η Ιανουαρίου 2027 οι ελληνικές τράπεζες δεν θα χρειάζονται πλέον εποπτικές εγκρίσεις για τις διανομές κερδών.
Ελκυστικότερες αποτιμήσεις, αλλά με επιφυλάξεις
Παρά τη βραχυπρόθεσμη επιφυλακτικότητα, η AXIA Alpha Finance διατηρεί θετική άποψη για τον κλάδο, μακροπρόθεσμα. Όπως σημειώνει, από την τελευταία ανάλυσή της, στις 25 Σεπτεμβρίου, με τίτλο «Tactically Cautious, Structurally Long», οι μετοχές των ελληνικών τραπεζών έχουν χάσει περίπου το 14% της χρηματιστηριακής τους αξίας.
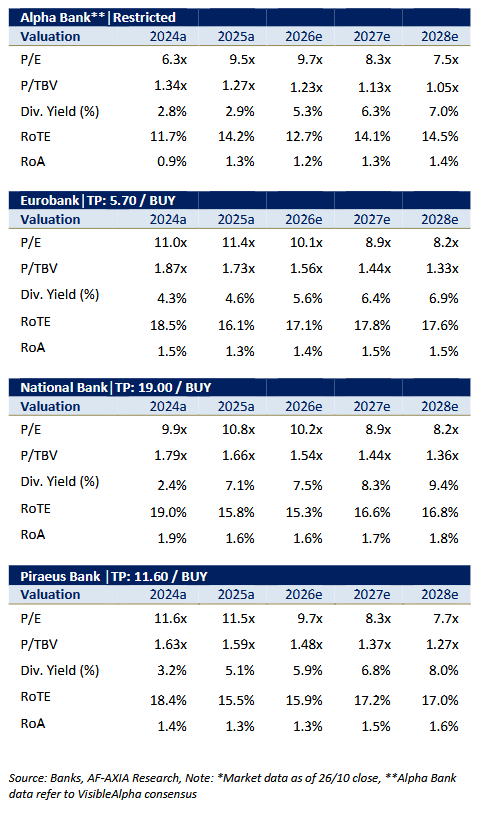
Μετά την υποχώρηση αυτή, οι τράπεζες διαπραγματεύονται με δείκτη τιμής προς ενσώματη λογιστική αξία (P/TBV) στις 1,35 φορές και δείκτη τιμής προς κέρδη (P/E) στις 8,6 φορές, βάσει των εκτιμήσεων για το 2027. Οι αποτιμήσεις αυτές αντιστοιχούν σε προσδοκώμενη απόδοση ενσώματων ιδίων κεφαλαίων άνω του 16% και μερισματική απόδοση υψηλότερη του 6%.
Η βελτίωση των αποτιμήσεων, σε συνδυασμό με τις θετικές προοπτικές κερδοφορίας σε μεσοπρόθεσμο ορίζοντα, ενισχύει την επενδυτική εικόνα του κλάδου. Παρ’ όλα αυτά, η AXIA Alpha Finance διατηρεί επιφυλακτική στάση σε βραχυπρόθεσμο ορίζοντα, επικαλούμενος τους εξωτερικούς κινδύνους, όπως η μεταβλητότητα στις αγορές ομολόγων και οι γεωπολιτικές εξελίξεις, αλλά και την πιθανότητα αυξημένης αποστροφής κινδύνου από τους επενδυτές όσο πλησιάζει το τέλος του έτους.