

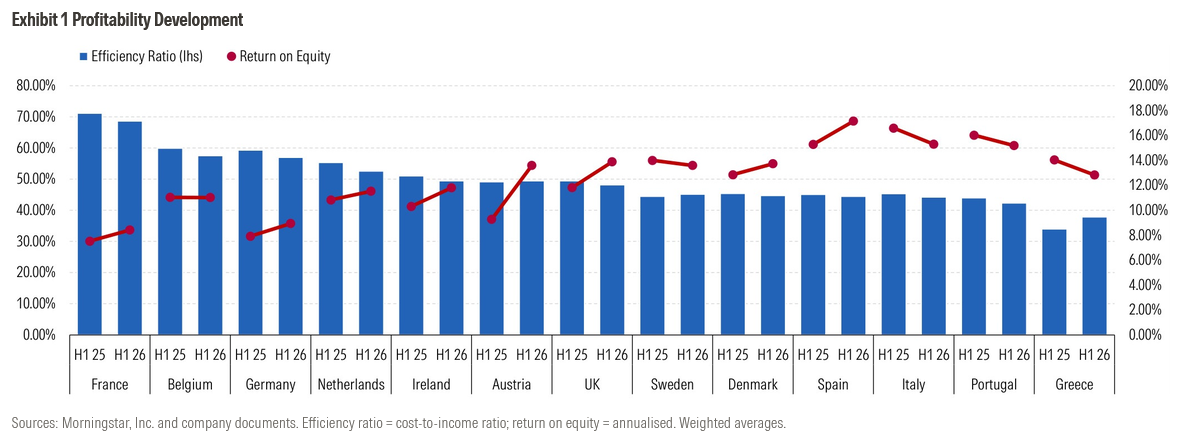
Σε τροχιά υψηλής κερδοφορίας αναμένεται να παραμείνουν οι ευρωπαϊκές τράπεζες και το 2027, σύμφωνα με τη Morningstar DBRS, παρά τις αυξανόμενες πιέσεις από τον πληθωρισμό, το υψηλότερο κόστος χρηματοδότησης και τη σταδιακή αύξηση του πιστωτικού κινδύνου. Οι αναλυτές διατηρούν θετικές τις προοπτικές του κλάδου, επισημαίνοντας ότι οι τράπεζες εισέρχονται στο νέο έτος με ισχυρή κεφαλαιακή βάση, υψηλή κερδοφορία και σχετικά υγιή ποιότητα ενεργητικού.
Ιδιαίτερη αναφορά γίνεται στις τράπεζες της Νότιας Ευρώπης, συμπεριλαμβανομένης της Ελλάδας, οι οποίες εξακολουθούν να επωφελούνται από τη διατηρήσιμη κερδοφορία και τη μείωση των μη εξυπηρετούμενων δανείων. Είναι χαρακτηριστικό ότι το 40% των ενεργειών αξιολόγησης της Morningstar DBRS για τις ευρωπαϊκές τράπεζες το 2026 ήταν θετικό, με τις περισσότερες αναβαθμίσεις να συγκεντρώνονται στη Νότια Ευρώπη, ενώ μόλις το 9% ήταν αρνητικό.
Για το 2027, η Morningstar DBRS αναμένει ότι οι θετικές αξιολογητικές ενέργειες θα συνεχίσουν να υπερτερούν των αρνητικών. Άλλωστε, το 23% των πιστοληπτικών αξιολογήσεών της συνοδεύεται από θετική τάση, έναντι μόλις 6% με αρνητική.
Μείωση κόστους από την τεχνητή νοημοσύνη, αλλά και νέοι κίνδυνοι
Η τεχνητή νοημοσύνη αναμένεται να διαδραματίσει σημαντικότερο ρόλο στη λειτουργική αποτελεσματικότητα των ευρωπαϊκών τραπεζών το 2027.
Σύμφωνα με τη Morningstar DBRS, οι τράπεζες έχουν ήδη περάσει από την πειραματική χρήση της AI σε εφαρμογές μεγαλύτερης κλίμακας, κυρίως στην ανάπτυξη λογισμικού, στην καταπολέμηση του οικονομικού εγκλήματος, στην εξυπηρέτηση πελατών και στη διαχείριση κινδύνων.
Η ποιότητα ενεργητικού των ευρωπαϊκών τραπεζών παραμένει σε γενικές γραμμές ισχυρή
Οι εφαρμογές αυτές μπορούν να περιορίσουν την αύξηση των λειτουργικών δαπανών, αντισταθμίζοντας μέρος των πιέσεων από τον πληθωρισμό και τις μισθολογικές αυξήσεις.
Οι επιπτώσεις στην απασχόληση αναμένεται να εκδηλωθούν κυρίως μέσω της φυσικής αποχώρησης εργαζομένων, της επιβράδυνσης των προσλήψεων και της μετακίνησης προσωπικού σε άλλες θέσεις, και σε μικρότερο βαθμό μέσω απολύσεων.
Ωστόσο, η Morningstar DBRS επισημαίνει ότι η ευρύτερη υιοθέτηση της τεχνητής νοημοσύνης συνοδεύεται από αυξημένους λειτουργικούς κινδύνους, ιδίως σε ζητήματα κυβερνοασφάλειας, αξιοπιστίας μοντέλων, λογοδοσίας και εξάρτησης από τρίτους παρόχους.
Παράλληλα, ορισμένες τράπεζες έχουν ήδη αρχίσει να περιορίζουν τις σχετικές δαπάνες, ιδιαίτερα σε εφαρμογές αυτόνομων πρακτόρων τεχνητής νοημοσύνης, όπου το κόστος μπορεί να αυξηθεί ανεξέλεγκτα.
Η ιδιαιτερότητα της Ελλάδας
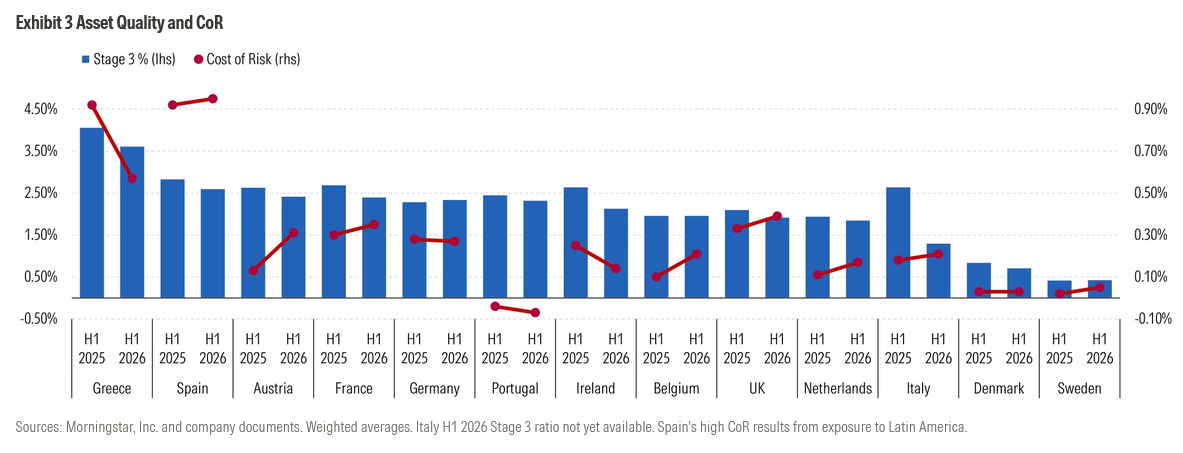
Η ποιότητα ενεργητικού των ευρωπαϊκών τραπεζών παραμένει σε γενικές γραμμές ισχυρή.
Στο πρώτο εξάμηνο του 2026, οι δείκτες δανείων Σταδίου 3 μειώθηκαν σε εννέα από τις 12 χώρες που εξετάζει η Morningstar DBRS.
Ωστόσο, εξακολουθούν να υπάρχουν εστίες κινδύνου σε ενεργοβόρους κλάδους, στα εμπορικά ακίνητα, στην καταναλωτική πίστη και στη χρηματοδότηση αυτοκινήτων, καθώς και σε συγκεκριμένους τομείς και γεωγραφικές αγορές.
Για την Ελλάδα, οι αναλυτές επισημαίνουν ότι η νομοθεσία για τη μετατροπή των δανείων σε ελβετικό φράγκο ενδέχεται να οδηγήσει σε αύξηση του δείκτη μη εξυπηρετούμενων ανοιγμάτων.
Παράλληλα, η Morningstar DBRS αναμένει σταδιακή αύξηση του κόστους πιστωτικού κινδύνου στην Ευρώπη το 2027, καθώς οι υψηλότερες τιμές ενέργειας και τα επιτόκια επιβαρύνουν την ικανότητα αποπληρωμής των δανειοληπτών.
Στο πρώτο εξάμηνο του 2026, το σταθμισμένο μέσο κόστος πιστωτικού κινδύνου αυξήθηκε σε οκτώ από τις 13 χώρες του δείγματος.
Η Ελλάδα και η Πορτογαλία αποτέλεσαν εξαιρέσεις, καθώς οι τράπεζές τους εξακολούθησαν να επωφελούνται από αποδεσμεύσεις προβλέψεων.
Για το 2027, οι αναλυτές αναμένουν ότι το κόστος κινδύνου θα κινηθεί σταδιακά υψηλότερα, παραμένοντας ωστόσο σε διαχειρίσιμα επίπεδα.
Ισχυρά κεφάλαια, αλλά μικρότερα περιθώρια
Η κεφαλαιακή θέση των ευρωπαϊκών τραπεζών εξακολουθεί να αποτελεί βασικό στοιχείο στήριξης των πιστοληπτικών τους αξιολογήσεων.
Στο τέλος Ιουνίου 2026, ο μέσος δείκτης CET1 των τραπεζών του δείγματος παρέμενε πάνω από το 15%, παρά τις υψηλές διανομές προς τους μετόχους, την αύξηση των σταθμισμένων στοιχείων ενεργητικού και την έντονη δραστηριότητα εξαγορών.
Το μέσο κεφαλαιακό απόθεμα πάνω από τις κανονιστικές απαιτήσεις διαμορφωνόταν σε περίπου 450 μονάδες βάσης.
Η Morningstar DBRS αναμένει ότι οι διανομές μερισμάτων και οι επιστροφές κεφαλαίου θα παραμείνουν υψηλές το 2027, αν και η αύξησή τους θα είναι πιο συγκρατημένη.
Παράλληλα, οι δείκτες κεφαλαιακής επάρκειας ενδέχεται να υποχωρήσουν σταδιακά, καθώς οι τράπεζες χρηματοδοτούν την ανάπτυξη, τις εξαγορές και τις διανομές προς τους μετόχους.
Ωστόσο, δεν αναμένεται γενικευμένη κεφαλαιακή ανεπάρκεια στον ευρωπαϊκό τραπεζικό κλάδο.
Εξαγορές και συγχωνεύσεις
Η Morningstar DBRS εκτιμά ότι η δραστηριότητα εξαγορών και συγχωνεύσεων θα συνεχιστεί και το 2027, καθώς οι ευρωπαϊκές τράπεζες αναζητούν μεγαλύτερη κλίμακα δραστηριοτήτων και πρόσθετες πηγές εσόδων από προμήθειες.
Ωστόσο, οι μεγάλες διασυνοριακές συγχωνεύσεις αναμένεται να παραμείνουν περιορισμένες, εξαιτίας της ατελούς Τραπεζικής Ένωσης, των εθνικών εμποδίων στη μεταφορά κεφαλαίων και ρευστότητας και των πολιτικών παρεμβάσεων.
Αντίθετα, οι τράπεζες στρέφονται ολοένα περισσότερο σε μειοψηφικές συμμετοχές, κοινοπραξίες και στρατηγικές συνεργασίες, που προσφέρουν δυνατότητες διαφοροποίησης των εσόδων με μικρότερους κινδύνους υλοποίησης.
Στο πλαίσιο αυτό, η Morningstar DBRS αναφέρεται και στη Eurobank, επισημαίνοντας την εξαγορά των δραστηριοτήτων ασφάλισης ζωής της Eurolife ως χαρακτηριστικό παράδειγμα στοχευμένης επέκτασης πέρα από την παραδοσιακή τραπεζική.
Οι αναλυτές θεωρούν ότι συναλλαγές που ενισχύουν τα έσοδα από προμήθειες, προσφέρουν γεωγραφική διαφοροποίηση και δημιουργούν συνέργειες κόστους σε εύλογο τίμημα είναι γενικά θετικές από πιστοληπτική άποψη.
Παράλληλα, υπογραμμίζουν ότι πρέπει να παρακολουθούνται οι κίνδυνοι ενσωμάτωσης και η κατανάλωση πλεοναζόντων κεφαλαίων.
Η Ευρωπαϊκή Επιτροπή αναμένεται να παρουσιάσει το πρώτο τρίμηνο του 2027 νέα δέσμη μέτρων για τον τραπεζικό τομέα, με στόχο την άρση ορισμένων εμποδίων στις διασυνοριακές συγχωνεύσεις.