Πέντε βασικά μαθήματα από την κρίση δημόσιου χρέους της περιφέρειας της ευρωζώνης την περίοδο 2010-2012, τα οποία παραμένουν επίκαιρα για τη Γαλλία, αναδεικνύει η Citi, προειδοποιώντας για τους κινδύνους που μπορεί να προκαλέσει η απώλεια εμπιστοσύνης των αγορών.
Η αμερικανική τράπεζα εστιάζει στη διάρκεια της δημοσιονομικής προσαρμογής, στη σημασία της εμπιστοσύνης των επενδυτών, στις επιπτώσεις της απομόχλευσης του ιδιωτικού τομέα, στους διαύλους μετάδοσης της χρηματοπιστωτικής κρίσης και στον ρόλο των εγχώριων τραπεζών.
Σε ανάλυσή της, η Citi αναγνωρίζει ότι η σημερινή Γαλλία διαφέρει σημαντικά από τις χώρες της περιφέρειας πριν από περίπου 15 χρόνια. Τότε, οι περισσότερες από αυτές αντιμετώπιζαν μεγάλα ελλείμματα στο ισοζύγιο τρεχουσών συναλλαγών και υπερβολική πιστωτική επέκταση, η αναστροφή της οποίας επιδείνωσε απότομα τη δημοσιονομική τους θέση.
Η Γαλλία δεν εμφανίζει αντίστοιχα χαρακτηριστικά, καθώς το έλλειμμα τρεχουσών συναλλαγών της είναι περιορισμένο και η σύνθεση της ανάπτυξης αρχίζει να μετατοπίζεται προς τις εξαγωγές.
Παράλληλα, το μέγεθος της γαλλικής οικονομίας καθιστά εξαιρετικά δύσκολη τη διαχείριση μιας κρίσης μέσω ενός προγράμματος χρηματοδοτικής στήριξης με αντάλλαγμα μεταρρυθμίσεις, όπως εκείνα που είχαν εφαρμοστεί μέσω του ΔΝΤ και των ευρωπαϊκών μηχανισμών διάσωσης.
Η Citi επισημαίνει, ωστόσο, ότι η Ευρώπη διαθέτει σήμερα ισχυρότερους θεσμούς και καλύτερα εργαλεία αντιμετώπισης κρίσεων σε σχέση με τη δεκαετία του 2010, αν και η αναζωπύρωση του ευρωσκεπτικισμού ενδέχεται να δυσκολέψει τη διαμόρφωση κοινής ευρωπαϊκής απάντησης.
Μάθημα πρώτο
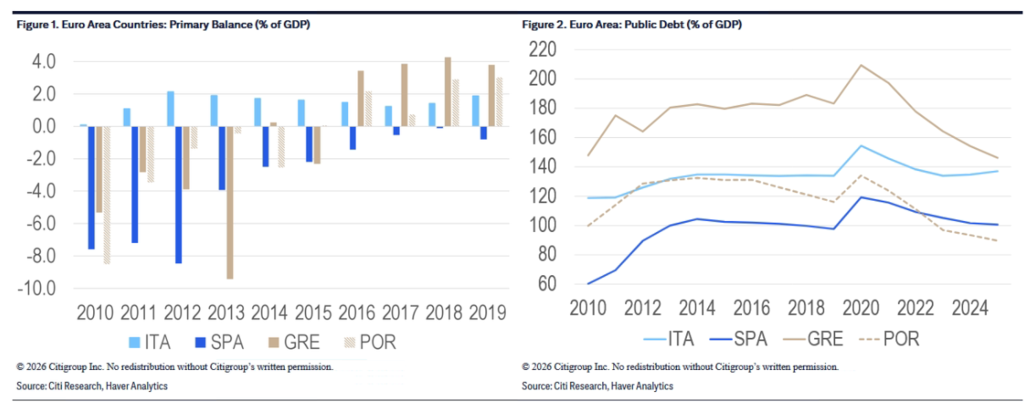
Ένα μάθημα που πρέπει να πάρει η Ευρώπη είναι ότι η δημοσιονομική προσαρμογή απαιτεί χρόνο. Η εμπειρία της προηγούμενης κρίσης δείχνει ότι η αποκατάσταση της δημοσιονομικής ισορροπίας είναι μια πολυετής διαδικασία.
Η Ισπανία, η Πορτογαλία και η Ελλάδα χρειάστηκαν περίπου έξι χρόνια για να επαναφέρουν το πρωτογενές ισοζύγιό τους σε επίπεδα ισορροπίας. Στην Ιταλία η διαδικασία ήταν ταχύτερη, περίπου δύο χρόνια, αλλά απαιτήθηκαν συνεχείς προσπάθειες για τη διατήρηση του πρωτογενούς πλεονάσματος και περίπου οκτώ χρόνια για τη σχετική σταθεροποίηση του λόγου χρέους προς ΑΕΠ.
Κατά τη Citi, οι καθυστερήσεις δεν οφείλονται μόνο στις πολιτικές δυσκολίες και στη σταδιακή εξάντληση του πολιτικού κεφαλαίου των κυβερνήσεων που εφαρμόζουν μέτρα λιτότητας. Σημαντικό ρόλο διαδραματίζει και ο φαύλος κύκλος που δημιουργεί η δημοσιονομική σύσφιγξη, περιορίζοντας την πραγματική και ονομαστική ανάπτυξη. Για τον λόγο αυτό, η μείωση των ελλειμμάτων πρέπει να γίνεται σταδιακά, ώστε να έχει πιθανότητες επιτυχίας.
Μάθημα δεύτερο
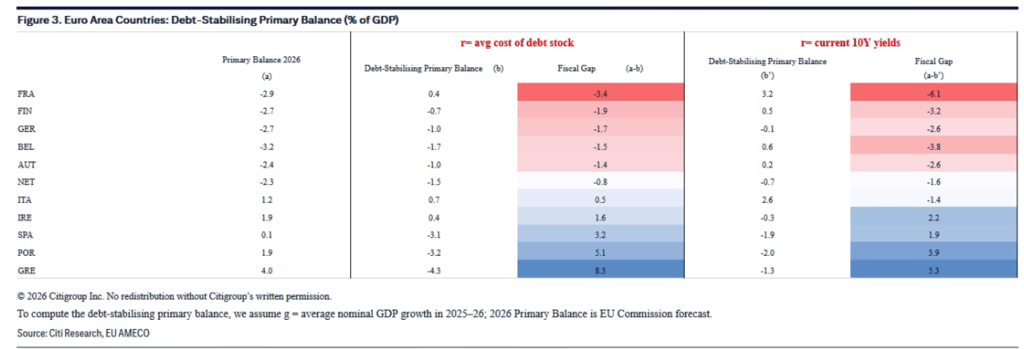
Δεύτερον, η απώλεια εμπιστοσύνης των αγορών μπορεί να καταστήσει μια δημοσιονομική κρίση αυτοτροφοδοτούμενη. Σύμφωνα με τις εκτιμήσεις της Citi, το δημοσιονομικό κενό της Γαλλίας, δηλαδή η απόσταση μεταξύ του πραγματικού πρωτογενούς ισοζυγίου και εκείνου που απαιτείται για τη σταθεροποίηση του χρέους, ανέρχεται σήμερα σε περίπου 3 ποσοστιαίες μονάδες του ΑΕΠ. Το αντίστοιχο μέγεθος για την Ισπανία και την Πορτογαλία το 2011 εκτιμάται ότι πλησίαζε τις 10 ποσοστιαίες μονάδες, ενώ για την Ελλάδα ήταν ακόμη μεγαλύτερο.
Αυτό, ωστόσο, δεν σημαίνει ότι η Γαλλία θα χρειαστεί λιγότερο χρόνο ή μικρότερη προσπάθεια για να διασφαλίσει τη βιωσιμότητα του χρέους της. Η Ιταλία, για παράδειγμα, εμφάνιζε το 2011 σαφώς μικρότερο δημοσιονομικό κενό, της τάξης της μίας έως δύο ποσοστιαίων μονάδων του ΑΕΠ, αλλά δεν απέφυγε την κρίση.
Η Citi προειδοποιεί ότι, ανεξάρτητα από το μέγεθος της απαιτούμενης προσαρμογής, η απώλεια εμπιστοσύνης στην ικανότητα των κυβερνήσεων να επιβάλουν δημοσιονομική πειθαρχία μπορεί να οδηγήσει σε αύξηση των αποδόσεων των ομολόγων και να μετατρέψει μια διαχειρίσιμη πορεία του χρέους σε μη βιώσιμη.
Επιπλέον, το δημοσιονομικό κενό δεν είναι σταθερό μέγεθος. Εάν υπολογιστεί με βάση τις τρέχουσες αποδόσεις των ομολόγων και όχι το μέσο επιτόκιο του υφιστάμενου χρέους, το αντίστοιχο κενό της Γαλλίας σχεδόν διπλασιάζεται. Ανάλογες πιέσεις θα αντιμετώπιζαν και άλλα κράτη της Ευρωζώνης.
Μάθημα τρίτο
Τρίτον, η δημοσιονομική προσαρμογή γίνεται πιο επώδυνη όταν συνοδεύεται από απομόχλευση του ιδιωτικού τομέα. Κατά την κρίση της προηγούμενης δεκαετίας, αρκετές χώρες της περιφέρειας κλήθηκαν να αντιμετωπίσουν ταυτόχρονα τη δημοσιονομική κρίση, τη μείωση του ιδιωτικού δανεισμού και την εξισορρόπηση των εξωτερικών τους ισοζυγίων.
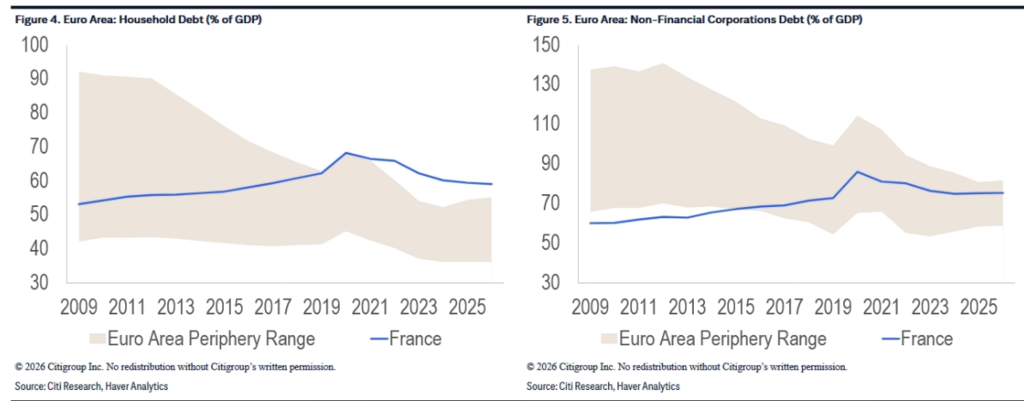
Η εικόνα στη Γαλλία είναι σήμερα λιγότερο ανησυχητική, καθώς τα επίπεδα ιδιωτικού χρέους είναι χαμηλότερα από εκείνα που καταγράφονταν στις χώρες της περιφέρειας το 2011, αν και παραμένουν σχετικά υψηλά σε σύγκριση με άλλες οικονομίες της Ευρωζώνης. Η Citi επισημαίνει, ωστόσο, ότι η γαλλική οικονομία εμφανίζει ήδη ασθενέστερη εγχώρια ζήτηση και χαμηλότερες πληθωριστικές πιέσεις σε σχέση με άλλες χώρες. Ενδείξεις απομόχλευσης των νοικοκυριών καταγράφονται στην επιβράδυνση της πιστωτικής επέκτασης και στην αύξηση της αποταμίευσης, ενώ οι επιχειρήσεις εμφανίζουν συγκριτικά καλύτερη εικόνα.
Ο οίκος υπενθυμίζει ότι η Ιταλία είχε το 2011 χαμηλότερο ιδιωτικό χρέος από άλλες χώρες της περιφέρειας και μικρό έλλειμμα τρεχουσών συναλλαγών, χωρίς αυτό να την προστατεύσει από την αναταραχή στις αγορές. Τα προβλήματα που συνδέονταν με το ιδιωτικό χρέος εμφανίστηκαν εκεί αρκετά χρόνια αργότερα, αφού είχε ήδη προηγηθεί η δημοσιονομική προσαρμογή.
Μάθημα τέταρτο
Τέταρτον, η χρηματοπιστωτική μετάδοση μπορεί να πλήξει τον επόμενο πιο αδύναμο κρίκο. Η μετάδοση μιας κρίσης δεν περιορίζεται απαραίτητα στους επενδυτές που κατέχουν τα ομόλογα της χώρας από την οποία ξεκινά η αναταραχή. Η Citi χρησιμοποιεί ως παράδειγμα την Ιταλία, όπου ο υψηλός λόγος δημόσιου χρέους προς ΑΕΠ, σε συνδυασμό με την αύξηση των αποδόσεων και την ασθενή ονομαστική ανάπτυξη, επιδείνωσε σημαντικά τη δυναμική του χρέους.
Κατά την εκτίμησή της, ακόμη και μια περιορισμένη αναθεώρηση προς το χειρότερο των εκτιμήσεων για τον κίνδυνο κρίσης ρευστότητας ή φερεγγυότητας στη Γαλλία θα μπορούσε να οδηγήσει τις αγορές σε επανεκτίμηση των αντίστοιχων κινδύνων για άλλα κράτη της Ευρωζώνης.
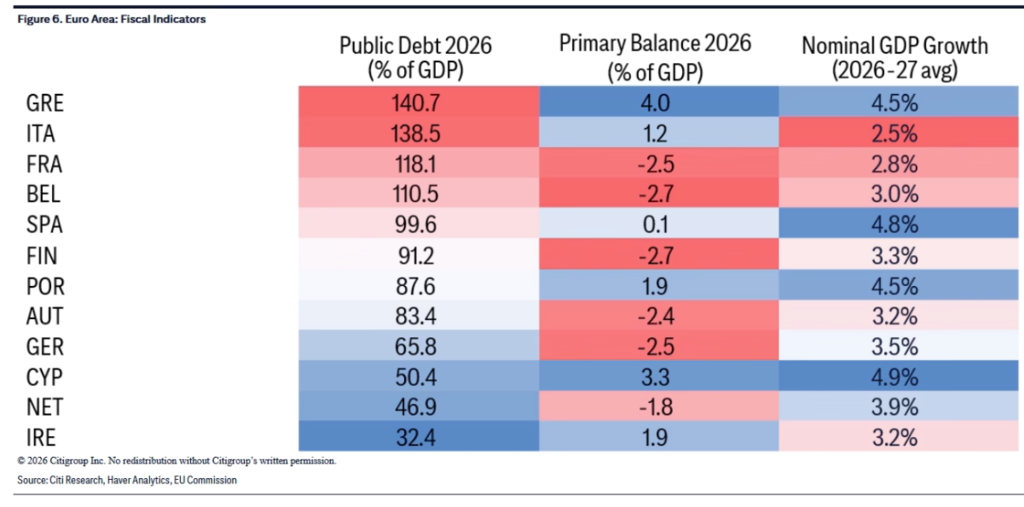
Οι πιο ευάλωτες περιπτώσεις, πέρα από τη Γαλλία, είναι χώρες που συνδυάζουν υψηλό δημόσιο χρέος και χαμηλή ονομαστική ανάπτυξη, όπως η Ιταλία, το Βέλγιο και η Φινλανδία. Αντίθετα, η Ελλάδα και η Ισπανία διαθέτουν σε κάποιο βαθμό προστασία χάρη στους ισχυρότερους ρυθμούς ονομαστικής ανάπτυξης.
Μάθημα πέμπτο
Πέμπτον, σε περιόδους αναταραχής οι ξένοι επενδυτές πωλούν, ενώ οι εγχώριες τράπεζες απορροφούν μέρος των κρατικών ομολόγων. Η εμπειρία της κρίσης έδειξε ότι οι ξένοι κάτοχοι κρατικού χρέους τείνουν να αντιδρούν πιο έντονα όταν αυξάνεται η μεταβλητότητα.
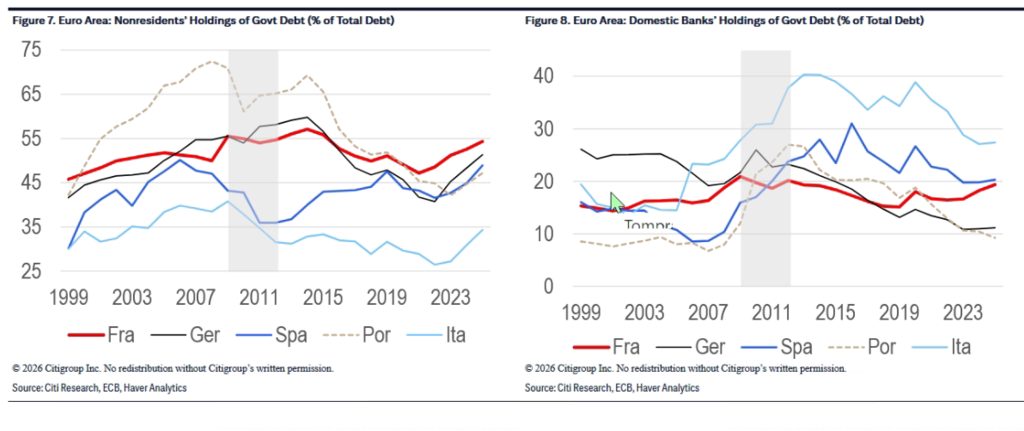
Από το 2008 έως το 2012-2013, το μερίδιο των μη κατοίκων στο συνολικό δημόσιο χρέος της Ιταλίας, της Ισπανίας και της Πορτογαλίας μειώθηκε κατά 10 έως 11 ποσοστιαίες μονάδες. Την ίδια περίοδο, το μερίδιο των εγχώριων νομισματικών χρηματοπιστωτικών ιδρυμάτων, εξαιρουμένων των κεντρικών τραπεζών, αυξήθηκε κατά 13 έως 14 ποσοστιαίες μονάδες.
Η Γαλλία είναι εκτεθειμένη στον κίνδυνο ταχείας αποχώρησης ξένων κεφαλαίων, καθώς οι μη κάτοικοι κατέχουν σήμερα περισσότερο από το 50% του γαλλικού δημόσιου χρέους, ένα από τα υψηλότερα ποσοστά στην Ευρωζώνη. Από την άλλη πλευρά, η περιορισμένη έκθεση των γαλλικών τραπεζών σε κρατικά ομόλογα θα μπορούσε να συγκρατήσει τη μετάδοση της ανόδου των αποδόσεων στις χρηματοδοτικές συνθήκες της υπόλοιπης οικονομίας.
Το βασικό μήνυμα της Citi είναι ότι η πορεία του γαλλικού χρέους δεν θα εξαρτηθεί μόνο από το μέγεθος της δημοσιονομικής προσαρμογής, αλλά και από την ικανότητα της χώρας να διατηρήσει την εμπιστοσύνη των επενδυτών.
Μια παρατεταμένη περίοδος υψηλών αποδόσεων θα μπορούσε να επιβαρύνει τη δυναμική του χρέους και να μεταφέρει τις πιέσεις σε άλλες ευρωπαϊκές οικονομίες, καθιστώντας κρίσιμη τόσο τη σταδιακή δημοσιονομική εξυγίανση όσο και την αποτροπή μιας ευρύτερης κρίσης εμπιστοσύνης.