

Θετική παραμένει η KBW για τις ελληνικές και κυπριακές τράπεζες, μετά από ένα ισχυρό τρίμηνο, κατά το οποίο η κερδοφορία ξεπέρασε σε γενικές γραμμές τις εκτιμήσεις της αγοράς και οι διοικήσεις προχώρησαν σε αναβαθμίσεις των προβλέψεών τους.
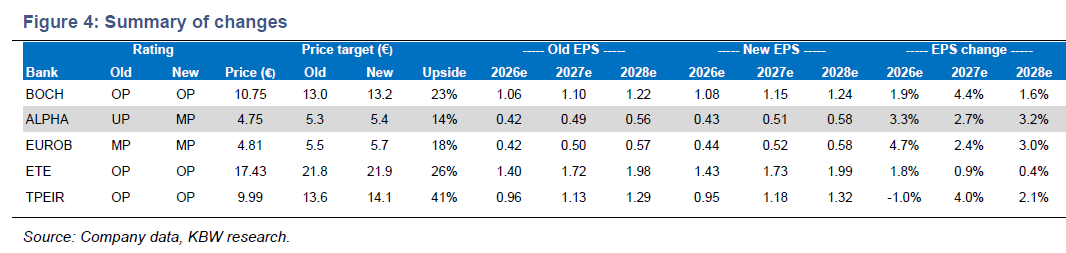
Η KBW αυξάνει τις εκτιμήσεις της για τα κέρδη κατά περίπου 2% έως 5%, διατηρώντας τη θετική της στάση απέναντι στον κλάδο, καθώς οι ελληνικές τράπεζες εξακολουθούν να διαπραγματεύονται με discount περίπου 17% έναντι των ισπανικών τραπεζών που δραστηριοποιούνται κυρίως στην εγχώρια αγορά τους.
Στο επίκεντρο της ανάλυσης βρίσκεται η αναβάθμιση της Alpha Bank σε Market Perform από Underperform, μετά την παρουσίαση του νέου στρατηγικού σχεδίου της τράπεζας στην Ημέρα Επενδυτών. Παράλληλα, η KBW εξακολουθεί να προτιμά την Εθνική Τράπεζα, την Τράπεζα Πειραιώς και την Τράπεζα Κύπρου, λόγω της μεγαλύτερης ευαισθησίας τους στα επιτόκια και των προοπτικών διανομών προς τους μετόχους.
Αντίθετα, διατηρεί τη σύσταση Market Perform για τη Eurobank, παρά την ελκυστική ανάπτυξη και κερδοφορία της, καθώς εκτιμά ότι παρουσιάζει τη μεγαλύτερη έκθεση στις προθεσμιακές καταθέσεις στην Ελλάδα, ενώ εμφανίζει συγκριτικά ασθενέστερους δείκτες αποδοτικότητας.
Την ίδια ώρα, η KBW προχώρησε σε μικρές ανοδικές προσαρμογές στις τιμές στόχους. Για την Κύπρου η νέα τιμή στόχος είναι στα 13,2 ευρώ, από 13 ευρώ, για την Alpha Bank στα 5,4 ευρώ, από 5,3 ευρώ, για τη Eurobank στα 5,7 ευρώ, από 5,5 ευρώ, για την Εθνική στα 21,9 ευρώ, από 21,8 ευρώ, και για την Πειραιώς στα 14,1 ευρώ, από 13,6 ευρώ.
Alpha Bank – Αναβάθμιση μετά το Investor Day
Η KBW αναβαθμίζει τη σύσταση για την Alpha Bank σε Market Perform από Underperform, αναγνωρίζοντας ότι οι στόχοι που παρουσιάστηκαν στην Ημέρα Επενδυτών είναι αξιόπιστοι και στηρίζονται σε ισχυρές προοπτικές ανάπτυξης, οι οποίες ενισχύονται από το θετικό μακροοικονομικό περιβάλλον.
Ωστόσο, επισημαίνει ότι ο στόχος για απόδοση ενσώματων ιδίων κεφαλαίων (RoTE) 14,5% το 2028 δεν δικαιολογεί την υψηλότερη αποτίμηση της Alpha Bank, με βάση τον εκτιμώμενο δείκτη P/E του 2028, σε σχέση με την Πειραιώς και τη Eurobank, οι οποίες ήδη επιτυγχάνουν αποδόσεις ιδίων κεφαλαίων από τα μέσα έως τα υψηλά επίπεδα του 10%.
Παρά τις επιφυλάξεις αυτές, η τιμή-στόχος της KBW υποδηλώνει περιθώριο ανόδου περίπου 14%, αποτιμώντας την Alpha Bank σε 9,4 φορές τα εκτιμώμενα κέρδη του 2028.
Σε επίπεδο αποτελεσμάτων, η KBW χαρακτηρίζει θετικό το τρίμηνο, με τα καθαρά έσοδα από τόκους να αυξάνονται κατά 8% σε τριμηνιαία βάση. Παράλληλα, επιβεβαιώνει την αρχική της εκτίμηση ότι οι νέοι στόχοι του Investor Day δεν υπερβαίνουν ουσιαστικά τις συγκλίνουσες εκτιμήσεις του Bloomberg και της Visible Alpha.
Εντούτοις, αξιολογεί θετικά το γεγονός ότι το επιχειρηματικό σχέδιο δίνει μεγαλύτερη έμφαση στην αύξηση των όγκων εργασιών παρά σε επιθετικές παραδοχές για την πορεία των επιτοκίων. Επιπλέον, η προβλεπόμενη δυνατότητα διανομών άνω των 4 δισ. ευρώ αναδεικνύει τις προοπτικές ανταμοιβής των μετόχων.
Η KBW σημειώνει, πάντως, ότι οι διανομές σε μετρητά εξακολουθούν να βρίσκονται στο χαμηλότερο άκρο των συγκρίσιμων επιδόσεων, ενώ η παραδοχή για συμπίεση των περιθωρίων κατά μόλις 20 μονάδες βάσης σε ορίζοντα τετραετίας θα μπορούσε να θεωρηθεί αισιόδοξη.
Θετικές οι προοπτικές για την Τράπεζα Πειραιώς
Για την Τράπεζα Πειραιώς, η KBW διατηρεί τη σύσταση Outperform, επισημαίνοντας ότι οι θετικές λειτουργικές τάσεις επισκιάστηκαν από τις υψηλότερες του αναμενομένου προβλέψεις, οι οποίες συνδέονται με αναταξινομήσεις ορισμένων μη εξυπηρετούμενων ανοιγμάτων.
Ωστόσο, η διοίκηση επανέλαβε την πρόβλεψη για κόστος πιστωτικού κινδύνου περίπου 60 μονάδων βάσης, εξηγώντας ότι η συγκεκριμένη απόφαση ελήφθη προκειμένου να δημιουργηθούν οι προϋποθέσεις για το 2027, το οποίο, σύμφωνα με τη διοίκηση, διαμορφώνεται σε χρονιά με σημαντικές δυνατότητες θετικών εκπλήξεων.
Η KBW σημειώνει ότι οι νέες προβλέψεις της Πειραιώς βασίζονται πλέον σε επιτόκιο της ΕΚΤ 3% το 2027, γεγονός που στηρίζει την εκτίμηση για καθαρά έσοδα από τόκους ως ποσοστό του ενεργητικού άνω του 2,4%, έναντι στόχου περίπου 2,2% για το 2026.
Παράλληλα, η ενσωμάτωση της Εθνικής Ασφαλιστικής φαίνεται να εξελίσσεται ταχύτερα από τις αρχικές προσδοκίες, με επικαιροποιημένους στόχους να αναμένονται κατά την ανακοίνωση των αποτελεσμάτων του συνόλου της χρήσης.
Περιθώρια υπέρβασης των στόχων από Εθνική Τράπεζα
Η KBW διατηρεί τη σύσταση Outperform για την Εθνική Τράπεζα, υπογραμμίζοντας τη συνεχιζόμενη ισχυρή ανάπτυξη του δανειακού χαρτοφυλακίου, το οποίο αυξάνεται με ρυθμό άνω του 10% σε ετήσια βάση.
Η πιστωτική επέκταση στήριξε την αύξηση των καθαρών εσόδων από τόκους κατά 6% σε τριμηνιαία βάση, ενώ η απόδοση ενσώματων ιδίων κεφαλαίων διαμορφώθηκε στο 15,7%, ή στο 20,7% μετά την προσαρμογή για το πλεονάζον κεφάλαιο.
Παράλληλα, τα έσοδα από προμήθειες συνεχίζουν να αυξάνονται με διψήφιο ετήσιο ρυθμό, ενώ ο δείκτης κεφαλαιακής επάρκειας CET1 παραμένει ιδιαίτερα ισχυρός, στο 17,5%.
Σύμφωνα με την KBW, η διοίκηση της Εθνικής διαπιστώνει πλέον περιθώρια υπέρβασης των υφιστάμενων στόχων για τα καθαρά έσοδα από τόκους, τον δείκτη κόστους προς έσοδα, τα κέρδη ανά μετοχή και την απόδοση ενσώματων ιδίων κεφαλαίων. Αναλυτικότερες προβλέψεις αναμένονται τον Φεβρουάριο, με την επικαιροποίηση του επιχειρηματικού σχεδίου.
Ισχυρή η κερδοφορία της Eurobank
Για τη Eurobank, η KBW διατηρεί τη σύσταση Market Perform, παρά τις ισχυρές επιδόσεις του τρίτου τριμήνου και τις θετικές προοπτικές ανάπτυξης.
Η τράπεζα κατέγραψε τριμηνιαία απόδοση ενσώματων ιδίων κεφαλαίων 17,8%, με την κερδοφορία να υποστηρίζεται από την ισχυρή αύξηση των δανείων στη Βουλγαρία κατά 17% σε ετήσια βάση, αλλά και από την επιτάχυνση της πιστωτικής επέκτασης στην Κύπρο, όπου η αύξηση έφτασε το 7%.
Η διοίκηση αναβάθμισε την πρόβλεψη για την αύξηση των καθαρών εσόδων από τόκους το 2026 στο 9%, από 7% προηγουμένως, με την KBW να εκτιμά ότι ακόμη και η νέα πρόβλεψη παραμένει συντηρητική.
Θετική είναι και η πορεία των εσόδων από προμήθειες, τα οποία αναμένεται να ενισχυθούν περαιτέρω από την ενοποίηση της Eurolife. Η KBW υπολογίζει ότι η συγκεκριμένη εξέλιξη θα προσθέσει 20 έως 25 εκατ. ευρώ στα έσοδα του τέταρτου τριμήνου.
Παρά τις επιδόσεις αυτές, η KBW εξακολουθεί να εμφανίζεται πιο επιφυλακτική για τη Eurobank σε σχετική βάση, λόγω της μεγαλύτερης έκθεσής της στις ελληνικές προθεσμιακές καταθέσεις και των συγκριτικά ασθενέστερων δεικτών αποδοτικότητας.
Ισχυρά τα κεφάλαια της Τράπεζα Κύπρου
Στις προτιμώμενες επιλογές της KBW παραμένει και η Τράπεζα Κύπρου, για την οποία διατηρεί τη σύσταση Outperform.
Η KBW επισημαίνει ότι η κερδοφορία ενισχύθηκε από αναστροφές προβλέψεων, ωστόσο τα βασικά έσοδα κινήθηκαν επίσης υψηλότερα από τις συγκλίνουσες εκτιμήσεις της αγοράς, ενώ η αύξηση των όγκων εργασιών ξεπέρασε τις προσδοκίες.
Ο δείκτης CET1 παραμένει ιδιαίτερα ισχυρός στο 20,3%, σε pro forma βάση μετά την πρόσφατη συναλλαγή CDB, προσφέροντας σημαντική κεφαλαιακή ευελιξία.
Παράλληλα, η διοίκηση αναβάθμισε τις προβλέψεις για τα καθαρά έσοδα από τόκους και πλέον αναμένει ότι η απόδοση ενσώματων ιδίων κεφαλαίων θα κινηθεί φέτος στα υψηλά επίπεδα του 10%, έναντι προηγούμενης πρόβλεψης για επίπεδα στα μέσα του 10%.