Θετική στάση απέναντι στις τέσσερις ελληνικές συστημικές τράπεζες και την Bank of Cyprus διατηρεί η Ambrosia Capital, αναθεωρώντας ανοδικά τις τιμές-στόχους και για τις πέντε μετοχές. Επίσης, διατηρεί τη σύσταση αγοράς (Buy) στο σύνολο των τίτλων, ξεχωρίζοντας τη Eurobank ως κορυφαία επιλογή (top pick), με νέα τιμή-στόχο τα 5,85 ευρώ και περιθώριο ανόδου 34%, χωρίς να συνυπολογίζεται η μερισματική απόδοση 3,7%.
Όπως επισημαίνει η Ambrosia Capital, οι μετοχές των τραπεζών έχουν υπεραποδώσει έναντι των περισσότερων ευρωπαϊκών τραπεζών από την αρχή του έτους, υποστηριζόμενες από την ισχυρότερη πιστωτική επέκταση και τα αυξημένα έσοδα από προμήθειες.
Καθοριστική συμβολή έχουν οι συμπληρωματικές εξαγορές, οι οποίες ενισχύουν τις προμήθειες, καθώς και η αξιοποίηση των περιθωρίων ανάπτυξης στους τομείς της διαχείρισης περιουσίας και των τραπεζοασφαλιστικών προϊόντων, όπου η διείσδυση παραμένει χαμηλή.
Οι λόγοι πίσω από τις πρόσφατες πιέσεις
Η Ambrosia Capital αποδίδει τις πιέσεις των τελευταίων εβδομάδων κυρίως στην αυξημένη μεταβλητότητα των διεθνών επιτοκίων, η οποία συνδέεται με τις προσδοκίες για την ανάπτυξη που τροφοδοτεί η τεχνητή νοημοσύνη, τόσο ως προς τις θετικές όσο και ως προς τις αρνητικές προοπτικές. Στο ίδιο πλαίσιο, επιβαρυντικά λειτουργούν οι αυξημένοι γεωπολιτικοί κίνδυνοι στην περιοχή και οι ανησυχίες για τον κίνδυνο των ευρωπαϊκών κρατικών ομολόγων, με επίκεντρο τη Γαλλία.
Παράλληλα, η προσοχή των επενδυτών στρέφεται ολοένα περισσότερο στις επικείμενες εκλογικές αναμετρήσεις σε ευρωπαϊκές χώρες, μεταξύ των οποίων η Ισπανία, η Ιταλία, η Γαλλία και η Ελλάδα, επιβαρύνοντας το επενδυτικό κλίμα.
Η Ambrosia Capital αναγνωρίζει ότι ένα δυσμενές σενάριο για την παγκόσμια και την ευρωπαϊκή ανάπτυξη θα μπορούσε να ασκήσει πτωτικές πιέσεις στα επιτόκια της ΕΚΤ και να επηρεάσει σχετικά περισσότερο τις ελληνικές τράπεζες και την Bank of Cyprus, λόγω των χαρακτηριστικών των επιχειρηματικών τους μοντέλων. Ωστόσο, εκτιμά ότι τα θεμελιώδη μεγέθη των τραπεζών παραμένουν ισχυρά και αναμένει νέα επιβεβαίωση μέσω των αποτελεσμάτων του τρίτου τριμήνου του 2026.
Οι αποτιμήσεις έναντι των ευρωπαϊκών τραπεζών
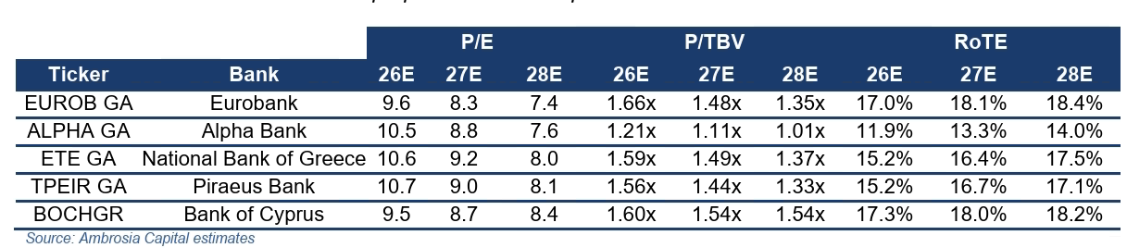
Σε επίπεδο αποτιμήσεων, οι ελληνικές τράπεζες και η Bank of Cyprus διαπραγματεύονται συνολικά στις 1,4 φορές την εκτιμώμενη ενσώματη λογιστική τους αξία για το 2027 (P/TBV), με εκτιμώμενη απόδοση ενσώματων ιδίων κεφαλαίων (RoTE) 17% για το 2028.
Για τις ιταλικές τράπεζες, οι αντίστοιχοι δείκτες διαμορφώνονται σε 1,5 φορά και 15,3%, ενώ για τις ισπανικές σε 1,7 φορές και 18,8%, βάσει των εκτιμήσεων της αγοράς. Η Ambrosia Capital επικαιροποιεί το μοντέλο αποτίμησής της και τις τιμές-στόχους, εκτιμώντας ότι οι ελληνικές τράπεζες διατηρούν ελκυστικά χαρακτηριστικά σε σχέση με τους ευρωπαϊκούς ομοειδείς ομίλους.
Οι νέες τιμές-στόχοι
Για την Alpha Bank, η νέα τιμή-στόχος διαμορφώνεται στα 5,35 ευρώ, από 3,90 ευρώ προηγουμένως, υποδηλώνοντας περιθώριο ανόδου 23%, χωρίς τη μερισματική απόδοση 3,1%. Η αναθεώρηση στηρίζεται σε υψηλότερο δείκτη αποτίμησης προς ενσώματη λογιστική αξία, στις 1,28 φορές από 1,05 φορές, με την εκτιμώμενη απόδοση ιδίων κεφαλαίων να ανέρχεται σε 15,1%, προσαρμοσμένη για τα πλεονάζοντα κεφάλαια και μετά την πληρωμή του τοκομεριδίου των τίτλων AT1.
Για τη Eurobank, η τιμή-στόχος αυξάνεται στα 5,85 ευρώ από 3,60 ευρώ, με το περιθώριο ανόδου να φθάνει το 34%, εξαιρουμένης της μερισματικής απόδοσης 3,7%. Η αποτίμηση βασίζεται σε δείκτη P/TBV 1,86 φορές, έναντι 1,28 φορές προηγουμένως, και σε εκτιμώμενη απόδοση ιδίων κεφαλαίων 20,3%, προσαρμοσμένη για τα πλεονάζοντα κεφάλαια. Η Ambrosia Capital ξεχωρίζει την τράπεζα για το διαφοροποιημένο επιχειρηματικό της μοντέλο, ενώ επισημαίνει ότι η ολοκλήρωση της εξαγοράς της Eurolife Life αποτελεί πρόσθετο παράγοντα ενδιαφέροντος.
Για την Εθνική Τράπεζα, η νέα τιμή-στόχος τοποθετείται στα 20 ευρώ, από 13,10 ευρώ, με περιθώριο ανόδου 28%, χωρίς τη μερισματική απόδοση 4,1%. Ο δείκτης P/TBV αυξάνεται στις 1,82 φορές από 1,39 φορές, ενώ η εκτιμώμενη απόδοση ιδίων κεφαλαίων διαμορφώνεται στο 20%, μετά την προσαρμογή για τα πλεονάζοντα κεφάλαια.
Για την Τράπεζα Πειραιώς, η τιμή-στόχος αναθεωρείται στα 11,05 ευρώ από 7,35 ευρώ, με περιθώριο ανόδου 13%, χωρίς τη μερισματική απόδοση 5,6%. Η νέα αποτίμηση αντιστοιχεί σε δείκτη P/TBV 1,53 φορές, έναντι 1,11 φορές προηγουμένως, ενώ η εκτιμώμενη απόδοση ιδίων κεφαλαίων ανέρχεται σε 18,2%, προσαρμοσμένη για τα πλεονάζοντα κεφάλαια και μετά την πληρωμή του τοκομεριδίου των τίτλων AT1.
Τέλος, για την Bank of Cyprus, η νέα τιμή-στόχος αυξάνεται στα 12,65 ευρώ από 8,20 ευρώ, υποδηλώνοντας περιθώριο ανόδου 22%, χωρίς να συνυπολογίζεται η υψηλή μερισματική απόδοση 9,4%. Η αποτίμηση βασίζεται σε δείκτη P/TBV 1,94 φορές, από 1,47 φορές προηγουμένως, και σε εκτιμώμενη απόδοση ιδίων κεφαλαίων 23,1%, μετά την πληρωμή του τοκομεριδίου των τίτλων AT1 και προσαρμοσμένη για τα πλεονάζοντα κεφάλαια