
Αντιμέτωπο με μια διπλή πρόκληση βρίσκεται το ευρωπαϊκό κρασί και κατ’ επέκταση ο αμπελοοινικός κλάδος, καθώς από τη μία καλείται να διαχειριστεί την κλιματική αλλαγή και από την άλλη την αλλαγή των προτύπων κατανάλωσης.
Την ίδια στιγμή, οι αμπελουργοί συνεχίζουν να πιέζονται τόσο από το κόστος παραγωγής όσο και από τις ασταθείς κλιματικές αλλαγές, ενώ η αγορά προσπαθεί να ισορροπήσει απέναντι στις νέες προκλήσεις και τα εμπόδια στο εμπόριο.
Η παγκόσμια έκταση των αμπελώνων έχει μειωθεί κατά 4,8% από το 2020
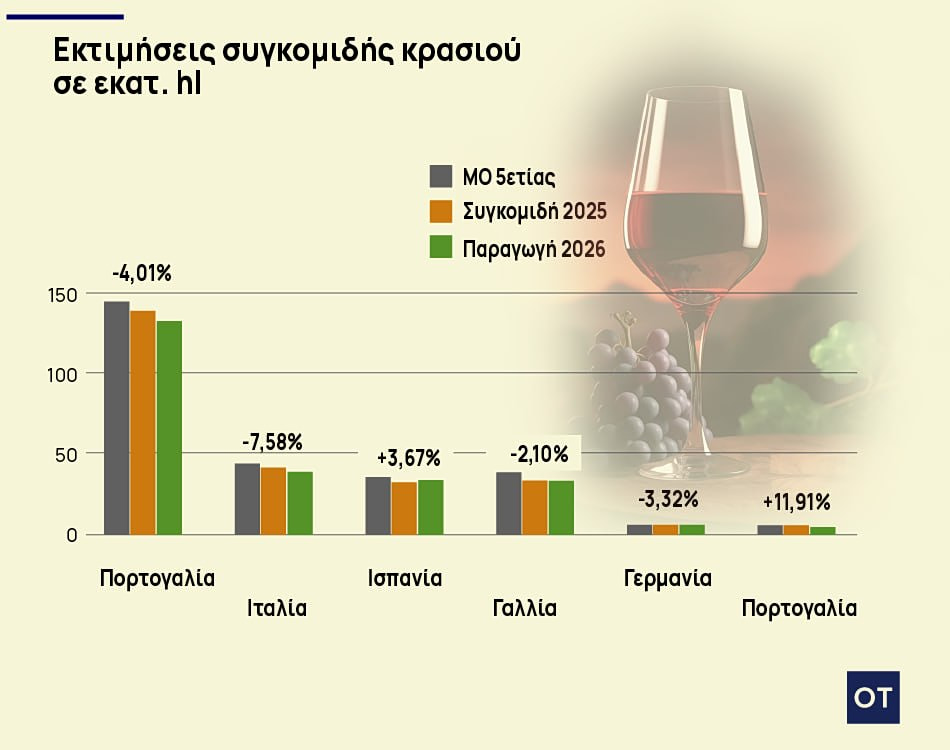
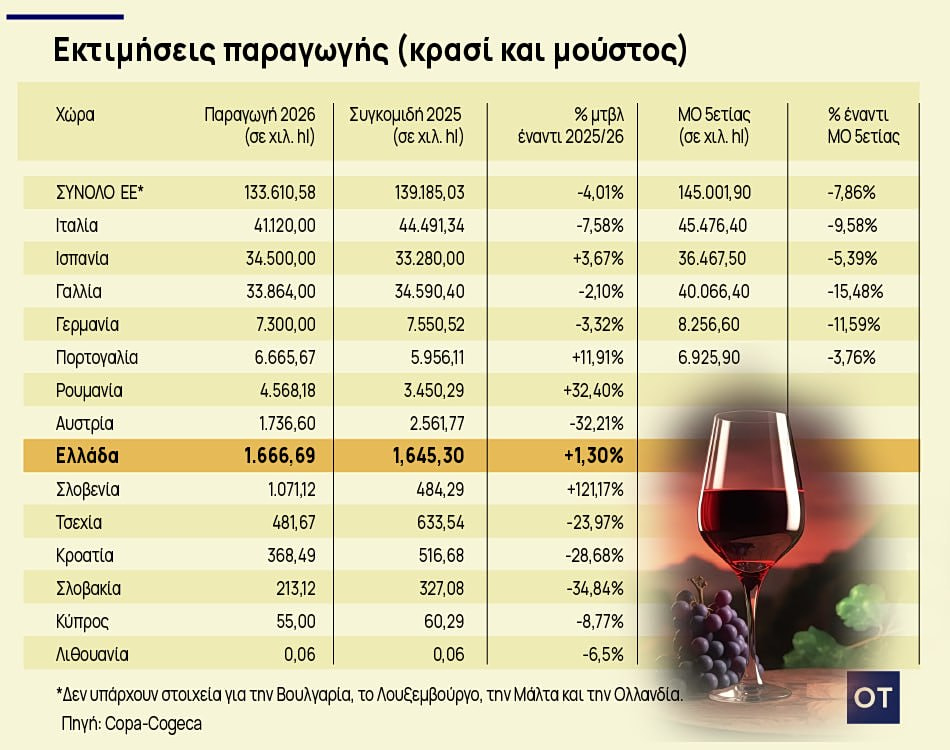
Ο ευρωπαϊκός αμπελοοινικός τομέας, σύμφωνα με τα στοιχεία που συγκέντρωσε το τμήμα οίνου των Copa – Cogeca, εκτιμάται ότι η παραγωγή οίνου και γλεύκους φτάνει τα 133,6 εκατ. εκατόλιτρα (Mhl) την αμπελοοινική περίοδο 2026/27, ποσότητα μειωμένη κατά 4% σε σύγκριση με την προηγούμενη σοδειά και περίπου 8% χαμηλότερα από τον μέσο όρο των τελευταίων πέντε σεζόν.
Η Ιταλία, η Ισπανία και η Γαλλία παραμένουν οι κυρίαρχοι παραγωγοί, αντιπροσωπεύοντας από κοινού περίπου το 82% της συνολικής παραγωγής οίνου και γλεύκους της ΕΕ, με μερίδια 30%, 27% και 25% αντίστοιχα.
Αντίστοιχη είναι η εικόνα και σε παγκόσμιο επίπεδο, καθώς η παραγωγή οίνου το 2026, σύμφωνα με τον Διεθνή Oργανισμό Αμπέλου και Οίνου (OIV) παραμένει σταθερή συγκριτικά με την περσινή σεζόν, στα 220 με 230 εκατ. εκατόλιτρα (στα 227 εκατ. εκατόλιτρα η παγκόσμια παραγωγή το 2025). Να σημειωθεί ότι η παγκόσμια έκταση των αμπελώνων έχει μειωθεί κατά 4,8% από το 2020.
Χαμηλές τιμές και αυξημένα αποθέματα στην Ελλάδα
Η ελληνική παραγωγή προβλέπεται γύρω στα 1,6 Mhl, μια μέτρια αύξηση σε σύγκριση με πέρυσι. Παρ’ όλα αυτά, η ξηρασία, το χαλάζι και οι ανοιξιάτικοι παγετοί έχουν επηρεάσει τους αμπελώνες, ενώ οι παραγωγοί συνεχίζουν να αναφέρουν χαμηλές τιμές σταφυλιών και αυξανόμενα αποθέματα.
Σύμφωνα μάλιστα με την επεξεργασία των στοιχείων από την ΚΕΟΣΟΕ, ο ελληνικός αμπελώνας για τρίτη συνεχόμενη χρονιά παράγει ποσότητες που δεν επαρκούν να καλύψουν τις ανάγκες της εσωτερικής αγοράς και δυσχεραίνουν τη λειτουργία των οινοποιείων, με παράδοξο όμως την πτώση των τιμών της σταφυλικής παραγωγής από 30%-60%.
Μειωμένη επίσης κατά 7,89% εμφανίζεται η ελληνική οινοπαραγωγή σε σύγκριση με το μέσο όρο της προηγούμενης 5ετίας.
Ο αντίκτυπος στον φετινό τρύγο
Ο φετινός τρύγος αποδεικνύει για άλλη μια φορά τον αυξανόμενο αντίκτυπο των δυσμενών καιρικών συνθηκών στους ευρωπαϊκούς αμπελώνες. Σε ολόκληρη την Ένωση, οι παραγωγοί ανέφεραν επαναλαμβανόμενα επεισόδια ξηρασίας, παρατεταμένων καυσώνων, ανοιξιάτικων παγετών και χαλαζοπτώσεων, τα οποία είχαν ως αποτέλεσμα χαμηλότερες αποδόσεις σε πολλές περιοχές. Ταυτόχρονα, η αδύναμη ζήτηση, η πτώση των τιμών και τα σταθερά υψηλά επίπεδα αποθεμάτων συνεχίζουν να ασκούν σοβαρή πίεση στις οικονομικές προοπτικές του κλάδου.
Η μείωση της παραγωγής, όπως αναφέρουν οι Copa – Cogeca πρέπει επίσης να εξεταστεί υπό το πρίσμα μιας μακροπρόθεσμης εξέλιξης της αγοράς. Μεταξύ 2020 και 2025, η μέση ετήσια παραγωγή οίνου στην ΕΕ ανήλθε σε περίπου 157 Mhl, ενώ η παραγωγή ακολουθεί μια γενικά πτωτική τροχιά από τον τρύγο 2020/21. Η κλιματική αβεβαιότητα έχει εξελιχθεί σε ένα από τα καθοριστικά χαρακτηριστικά της ευρωπαϊκής αμπελουργίας, αυξάνοντας σημανivamente τη μεταβλητότητα από έτος σε έτος.
Κρασί: Πτώση στην κατανάλωση
Οι προκλήσεις που αντιμετωπίζει ο κλάδος δεν περιορίζονται στην παραγωγή. Η παγκόσμια κατανάλωση οίνου, η οποία εκτιμάται σε 221 εκατομμύρια εκατόλιτρα, έφτασε στο χαμηλότερο επίπεδό της εδώ και περισσότερες από τρεις δεκαετίες. Μετά από μια παρατεταμένη περίοδο ανάπτυξης μεταξύ 1996 και 2007, η κατανάλωση παρέμεινε σχετικά σταθερή έως το 2017 προτού εισέλθει σε μια συνεχή πτώση. Από το 2022, η τάση αυτή έχει επιταχυνθεί σημαντικά, τόσο εντός της Ευρωπαϊκής Ένωσης όσο και σε βασικές αγορές τρίτων χωρών.
Αν το 2000 η ΕΕ αντιπροσώπευε σχεδόν το 60% της παγκόσμιας κατανάλωσης οίνου, σήμερα αντιπροσωπεύει γύρω στο 48%.
Η συρρίκνωση της ζήτησης έχει άμεσες συνέπειες σε ολόκληρη την αλυσίδα αξίας. Οι εμπορικοί όγκοι και οι τιμές εξακολουθούν να μειώνονται, με τα ερυθρά και ροζέ κρασιά να πλήττονται ιδιαίτερα. Τα κρασιά βάσης έχουν καταγράψει μερικές από τις πιο απότομες πτώσεις. Παρόλο που εξακολουθούν να αναδύονται ευκαιρίες σε νέες αγορές, η ανάπτυξη παραμένει ανεπαρκής για να αντισταθμίσει τη μείωση της κατανάλωσης που παρατηρείται στις παραδοσιακές χώρες κατανάλωσης οίνου.
Από τον Σεπτέμβριο του 2025 έως τον Αύγουστο του 2026, οι εξαγωγές οίνου εκτός ΕΕ έφτασαν τα 15,4 δισεκατομμύρια ευρώ, σημειώνοντας μείωση 6,8% σε αξία
Υπό πίεση και το εμπόριο
Οι εξαγωγικές επιδόσεις αντικατοπτρίζουν αυτές τις δυσκολίες της αγοράς. Την περίοδο των δώδεκα μηνών από τον Σεπτέμβριο του 2025 έως τον Αύγουστο του 2026, οι εξαγωγές οίνου εκτός ΕΕ έφτασαν τα 15,4 δισεκατομμύρια ευρώ, σημειώνοντας μείωση 6,8% σε αξία, ενώ οι όγκοι εξαγωγών μειώθηκαν κατά 3,3% σε 27,5 Mhl.
Οι περισσότερες κατηγορίες οίνου κατέγραψαν πτώση, συμπεριλαμβανομένων των οίνων ΠΟΠ (-7,6%), των ποικιλιακών οίνων (-6,7%) και των οίνων ΠΓΕ (-4,9%). Μόνο οι οίνοι χωρίς γεωγραφική ένδειξη (GI) παρέμειναν γενικά σταθεροί. Ανά τύπο συσκευασίας, ο χύμα οίνος (+5%) και το bag-in-box (+3,4%) ήταν τα μόνα τμήματα που παρουσίασαν ανάπτυξη, ενώ τα εμφιαλωμένα (-7,5%) και τα αφρώδη κρασιά (-6,2%) μειώθηκαν.
Μεταξύ των βασικών προορισμών, οι εξαγωγές προς τις Ηνωμένες Πολιτείες μειώθηκαν κατά 15,3%, ακολουθούμενες από τον Καναδά (-11%), την Ελβετία (-9,2%) και το Ηνωμένο Βασίλειο (-3,9%). Η Ρωσία (+17,5%) και το Χονγκ Κονγκ (+10,9%) ήταν από τις λίγες αγορές που εμφάνισαν θετική ανάπτυξη.
Το ενδοκοινοτικό εμπόριο της ΕΕ αποδυναμώθηκε επίσης, σημειώνοντας μείωση 9,8% σε αξία και 13,4% σε όγκο, αν και οι μέσες τιμές μονάδας συνέχισαν να αυξάνονται.