Θετική παραμένει η εικόνα για την ελληνική οικονομία και το Χρηματιστήριο Αθηνών, με τους βασικούς κινδύνους να προέρχονται πλέον κυρίως από το εξωτερικό περιβάλλον. Αυτό είναι το βασικό συμπέρασμα της ανάλυσης GREED & fear της Jefferies, η οποία καταγράφει τη σημαντική πρόοδο της Ελλάδας τα τελευταία χρόνια, από τη δημοσιονομική εξυγίανση και την ψηφιοποίηση του κράτους έως την ανάκαμψη της πιστωτικής επέκτασης και την ενίσχυση των επενδύσεων.
Η ανάλυση περιγράφει την Ελλάδα ως μια οικονομία με ιδιαίτερα φιλικό προς τις επιχειρήσεις περιβάλλον εντός της Ευρωζώνης και με αποτελεσματικότερη δημόσια διοίκηση σε σχέση με το παρελθόν. Παράλληλα, επισημαίνει ότι η πολιτική σταθερότητα εξακολουθεί να αποτελεί παράγοντα στήριξης της επενδυτικής εμπιστοσύνης, ενόψει των επόμενων βουλευτικών εκλογών, οι οποίες θα πρέπει να διεξαχθούν έως τον Ιούλιο του 2027 και πιθανότατα τον Μάιο.
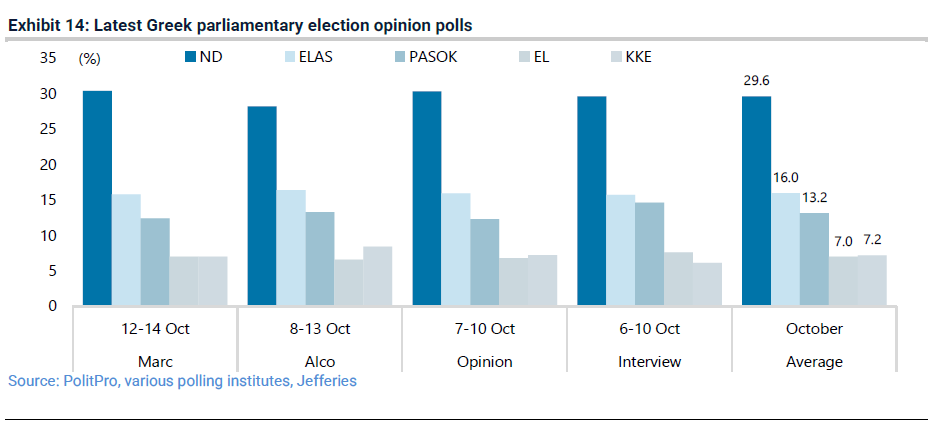
Σύμφωνα με την ανάλυση, η Νέα Δημοκρατία διατηρεί προβάδισμα άνω των 10 ποσοστιαίων μονάδων έναντι των αντιπάλων της στις δημοσκοπήσεις, ενώ η βασική αβεβαιότητα αφορά το αν θα εξασφαλίσει αυτοδυναμία ή θα χρειαστεί να σχηματίσει κυβέρνηση συνεργασίας υπό την ηγεσία της.
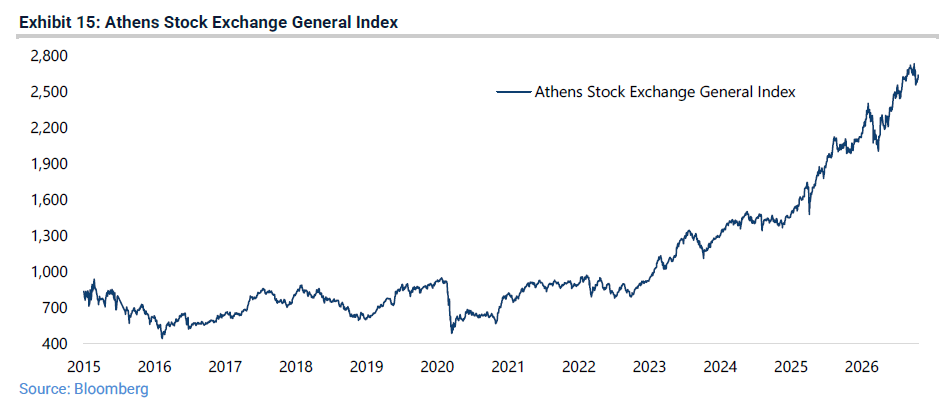
Η ελληνική χρηματιστηριακή αγορά έχει ήδη διαγράψει σημαντική πορεία, με την επενδυτική ιστορία της χώρας να είναι πλέον πολύ πιο γνωστή στους διεθνείς επενδυτές. Όπως υπενθυμίζει η ανάλυση, όταν το GREED & fear είχε προτείνει για πρώτη φορά την τοποθέτηση στην Ελλάδα, τον Νοέμβριο του 2020, ο Γενικός Δείκτης του Χρηματιστηρίου Αθηνών βρισκόταν στις 657 μονάδες. Έκτοτε έχει ενισχυθεί κατά 302%, φτάνοντας στις 2.644 μονάδες κατά τον χρόνο αναφοράς της έκθεσης.
Αντίστοιχη είναι η εικόνα και στη συναλλακτική δραστηριότητα. Η μέση ημερήσια αξία συναλλαγών αυξήθηκε από τα 64 εκατ. ευρώ το 2020 στα 355 εκατ. ευρώ από την αρχή του 2026. Σημαντική εξέλιξη αποτελεί και η επικείμενη επαναταξινόμηση της ελληνικής αγοράς στις ανεπτυγμένες αγορές από τον MSCI, η οποία αναμένεται τον Μάιο του 2027.
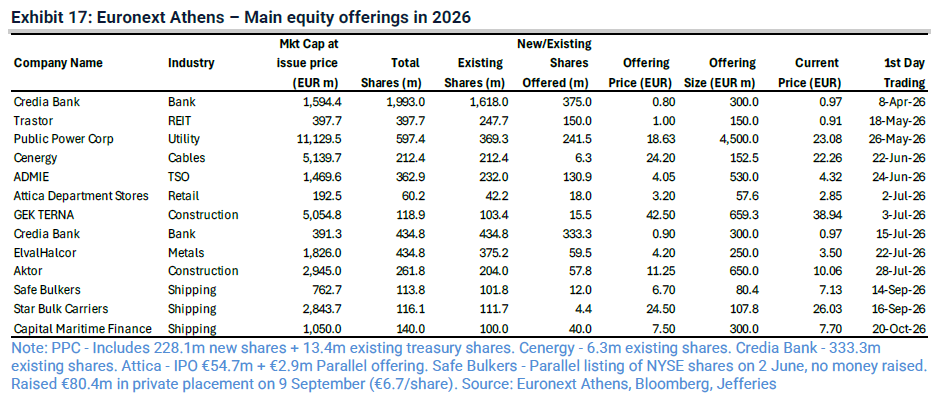
Η ενίσχυση της αγοράς συνοδεύεται από ένα κύμα νέων εισαγωγών και εκδόσεων τίτλων. Περισσότερες από 13 νέες εισαγωγές, παράλληλες εισαγωγές και δευτερογενείς προσφορές είχαν πραγματοποιηθεί στην Euronext Athens από την αρχή του έτους, αντλώντας συνολικά πάνω από 8 δισ. ευρώ. Μεταξύ αυτών περιλαμβάνονται τρεις εταιρείες από τον κλάδο της ναυτιλίας, καθώς οι πλοιοκτήτες επιδιώκουν να αξιοποιήσουν την αυξημένη προβολή και τη μεγαλύτερη επενδυτική δραστηριότητα της εγχώριας χρηματιστηριακής αγοράς.
Η δημοσιονομική εξυγίανση και η ψηφιοποίηση του κράτους
Καθοριστικό ρόλο στη μεταβολή της εικόνας της ελληνικής οικονομίας διαδραματίζει, σύμφωνα με την Jefferies, η δημοσιονομική πρόοδος που έχει επιτευχθεί τα τελευταία χρόνια. Η Ελλάδα κατέγραψε συνολικό δημοσιονομικό πλεόνασμα 1,7% του ΑΕΠ το 2025, ενώ ανάλογη επίδοση αναμένεται και το 2026, παρά τις πιέσεις για ενίσχυση των επιδοτήσεων στην ενέργεια.
Η κυβέρνηση ανακοίνωσε την προηγούμενη εβδομάδα επιδοτήσεις για το δεύτερο δεκαπενθήμερο του Οκτωβρίου, ύψους 0,40 ευρώ ανά λίτρο για το πετρέλαιο θέρμανσης, συμπεριλαμβανομένης κρατικής ενίσχυσης 0,20 ευρώ και έκπτωσης 0,20 ευρώ από τα διυλιστήρια. Για το πετρέλαιο κίνησης η ενίσχυση διαμορφώθηκε στα 0,20 ευρώ ανά λίτρο και για τη βενζίνη στα 0,10 ευρώ. Παράλληλα, το επίδομα θέρμανσης για τον χειμώνα 2026-2027 αυξάνεται κατά 30%, με το ανώτατο ποσό να φτάνει τα 1.560 ευρώ ανά νοικοκυριό.
Η βελτίωση των δημοσιονομικών μεγεθών αποδίδεται σε σημαντικό βαθμό στην αύξηση των φορολογικών εσόδων, η οποία συνδέεται με την ψηφιοποίηση της οικονομίας. Τα φορολογικά έσοδα αυξήθηκαν κατά 6,6% σε ετήσια βάση το πρώτο οκτάμηνο του 2026, ενώ τα ετησιοποιημένα φορολογικά έσοδα ως ποσοστό του ΑΕΠ ενισχύθηκαν από 24,5% το 2020 σε 28% το δωδεκάμηνο έως τον Αύγουστο του 2026.
Η ψηφιοποίηση της δημόσιας διοίκησης αποτελεί μία από τις σημαντικότερες αλλαγές της τελευταίας επταετίας. Οι ψηφιακές ταυτότητες εισήχθησαν τον Σεπτέμβριο του 2023, ενώ τον Μάιο του 2025 τέθηκε σε εφαρμογή ένα ενιαίο σύστημα ψηφιακής ταυτοποίησης, με τον Προσωπικό Αριθμό του Πολίτη, ο οποίος λειτουργεί ως ενιαίος αριθμός αναγνώρισης για κάθε Έλληνα πολίτη στις δημόσιες υπηρεσίες.
Παράλληλα, περίπου 2.200 δημόσιες υπηρεσίες συγκεντρώθηκαν σε μία ενιαία ψηφιακή πύλη. Η εξέλιξη αυτή έχει μεταβάλει την καθημερινή επαφή των πολιτών με το κράτος, περιορίζοντας τη γραφειοκρατία σε μια χώρα που, όπως σημειώνει η έκθεση, αντιμετώπιζε επί δεκαετίες αντίστοιχα προβλήματα με άλλες ιδιαίτερα γραφειοκρατικές οικονομίες. Επιπλέον, από το 2019 έχουν καταργηθεί ή μειωθεί τουλάχιστον 83 φόροι.
Ανάπτυξη με σταθερό ρυθμό και διεύρυνση της παραγωγικής βάσης
Η δημοσιονομική εξυγίανση και η ψηφιοποίηση συνοδεύονται από την επιστροφή της οικονομίας σε σταθερούς ρυθμούς ανάπτυξης. Η Τράπεζα της Ελλάδος προβλέπει αύξηση του πραγματικού ΑΕΠ κατά 2% το 2026, μετά την ανάπτυξη 2,1% το 2025. Το πρώτο εξάμηνο του 2026, η οικονομία αναπτύχθηκε κατά 1,9% σε ετήσια βάση.
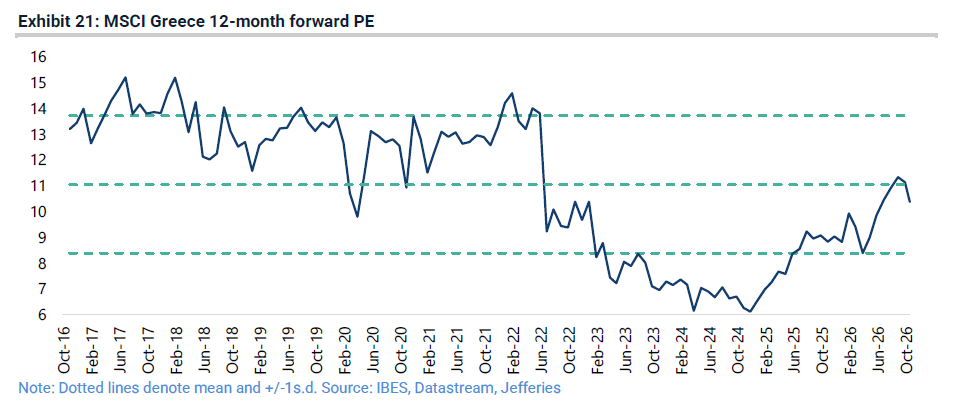
Σε επίπεδο αποτιμήσεων, ο δείκτης MSCI Greece διαπραγματεύεται στις 10,4 φορές τα εκτιμώμενα κέρδη των επόμενων 12 μηνών, με βάση τις συναινετικές προβλέψεις για αύξηση της κερδοφορίας κατά 10%. Επίσης, στα θετικά, κατά την Jefferies είναι ότι η ελληνική αγορά δεν στηρίζεται πλέον αποκλειστικά στον τουρισμό.
Παρά την παραδοσιακή εξάρτηση της χώρας από τις τουριστικές υπηρεσίες, η μείωση του εσωτερικού κόστους κατά τη διάρκεια της κρίσης δημόσιου χρέους, σε συνδυασμό με την ύπαρξη εξειδικευμένου και καταρτισμένου εργατικού δυναμικού, έχει ενισχύσει την ελκυστικότητα της Ελλάδας για τη μεταποίηση. Ενδεικτικά, σύμφωνα με πληροφορίες που παραθέτει η ανάλυση, η Ελλάδα αντιπροσωπεύει πλέον το 8% των εσόδων της ευρωπαϊκής φαρμακοβιομηχανίας.
Οι τράπεζες παραμένουν στο επίκεντρο της επενδυτικής ιστορίας
Ο βασικός χρηματιστηριακός πρωταγωνιστής παραμένει ο τραπεζικός κλάδος. Οι τέσσερις συστημικές τράπεζες αντιπροσωπεύουν πλέον το 66,7% του δείκτη MSCI Greece, ενώ οι μετοχές τους έχουν ενισχυθεί κατά μέσο όρο 465% σε ευρώ την τελευταία τετραετία.
Η πιστωτική επέκταση εξακολουθεί να κινείται με ισχυρό ρυθμό, καθώς η συνολική πιστωτική δραστηριότητα αυξήθηκε κατά 8,7% σε ετήσια βάση τον Αύγουστο του 2026. Ο αναλυτής ευρωπαϊκών τραπεζών της Jefferies, Alexander Demetriou, διατηρεί σύσταση αγοράς (Buy) και για τις τέσσερις συστημικές τράπεζες, εκτιμώντας ότι η δυναμική των κερδών παραμένει ισχυρή, ενώ η διαδικασία επαναμόχλευσης της ελληνικής οικονομίας βρίσκεται ακόμη σε αρχικό στάδιο. Η προσεκτική στάση τόσο των τραπεζών όσο και των δανειοληπτών εξακολουθεί να αντανακλά το βάθος της απομόχλευσης που ακολούθησε την κρίση από το 2012 και μετά.
Το μέγεθος της προηγούμενης κρίσης αποτυπώνεται στα μη εξυπηρετούμενα δάνεια. Ο δείκτης μη εξυπηρετούμενων στεγαστικών δανείων έφτασε στο 44,7% το τρίτο τρίμηνο του 2018, ενώ στο τέλος του πρώτου τριμήνου του ίδιου έτους το 62,9% των δανείων προς μικρομεσαίες επιχειρήσεις ήταν μη εξυπηρετούμενα, σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος.
Η σημερινή εικόνα είναι διαφορετική, με την πιστωτική επέκταση να συνδέεται κυρίως με τη χρηματοδότηση επιχειρηματικών επενδύσεων. Τον Αύγουστο του 2026, τα δάνεια προς μη χρηματοπιστωτικές επιχειρήσεις αυξήθηκαν κατά 9,3% σε ετήσια βάση. Αντίθετα, τα καταναλωτικά δάνεια, εξαιρουμένων των στεγαστικών, αυξήθηκαν κατά 6,1%, ενώ τα στεγαστικά δάνεια ενισχύθηκαν μόλις κατά 1,1%.
Η σύνθεση του συνολικού δανειακού χαρτοφυλακίου επιβεβαιώνει την κυριαρχία της επιχειρηματικής χρηματοδότησης. Τα δάνεια προς μη χρηματοπιστωτικές επιχειρήσεις αντιστοιχούν στο 63% του συνόλου, τα στεγαστικά στο 19%, τα καταναλωτικά στο 7% και τα δάνεια προς μη τραπεζικά χρηματοπιστωτικά ιδρύματα στο 8%. Παράλληλα, το σύνολο των δανείων αντιστοιχεί μόλις στο 65% του ΑΕΠ, γεγονός που αφήνει περιθώρια για περαιτέρω πιστωτική επέκταση, εφόσον διατηρηθούν οι κατάλληλες οικονομικές συνθήκες.
Επενδύσεις, ξένα κεφάλαια και εταιρική χρηματοδότηση
Παρά την πρόοδο, η Ελλάδα εξακολουθεί να εμφανίζει χαμηλό ποσοστό επενδύσεων ως προς το ΑΕΠ. Ο σχετικός δείκτης διαμορφώνεται στο 17,2%, έχοντας αυξηθεί από το 11% το 2019, όταν ανέλαβε την εξουσία η σημερινή κυβέρνηση.
Η προσέλκυση ξένων άμεσων επενδύσεων παραμένει βασική προτεραιότητα, ενώ η χώρα επιδιώκει να προσελκύσει και κεφάλαια από επενδυτικά κεφάλαια αντιστάθμισης κινδύνου (hedge funds) που αναζητούν νέες βάσεις δραστηριοποίησης εκτός Λονδίνου και Μέσης Ανατολής. Η σχετική τάση έχει αποτυπωθεί και σε διεθνή δημοσιεύματα, μεταξύ των οποίων άρθρο του Bloomberg τον Σεπτέμβριο του 2026 με τίτλο «London to Athens Is the New Hedge Fund Odyssey».
Την ίδια στιγμή, οι ελληνικές επιχειρήσεις διαθέτουν περιθώρια να διατηρήσουν τις επενδυτικές τους δαπάνες, όπως δείχνει η ισχυρή αύξηση των επιχειρηματικών δανείων. Σύμφωνα με στοιχεία του Bloomberg που παραθέτει η ανάλυση, ο δείκτης καθαρού χρέους προς EBITDA για τις εισηγμένες εταιρείες διαμορφώνεται μόλις στις 0,99 φορές, ενώ η εκτιμώμενη απόδοση ιδίων κεφαλαίων (ROE) για το 2026 φτάνει το 15,6%.
Οι δείκτες αυτοί αποτυπώνουν έναν εταιρικό τομέα με σχετικά χαμηλή μόχλευση και ικανοποιητική αποδοτικότητα, ο οποίος θα μπορούσε να υποστηρίξει περαιτέρω επενδύσεις. Η εξέλιξη αυτή έχει ιδιαίτερη σημασία σε μια οικονομία όπου η αύξηση της παραγωγικής δυναμικότητας και η προσέλκυση κεφαλαίων αποτελούν βασικές προϋποθέσεις για τη διατήρηση της ανάπτυξης.
Η ΓΕΚ ΤΕΡΝΑ και το στοίχημα των υποδομών
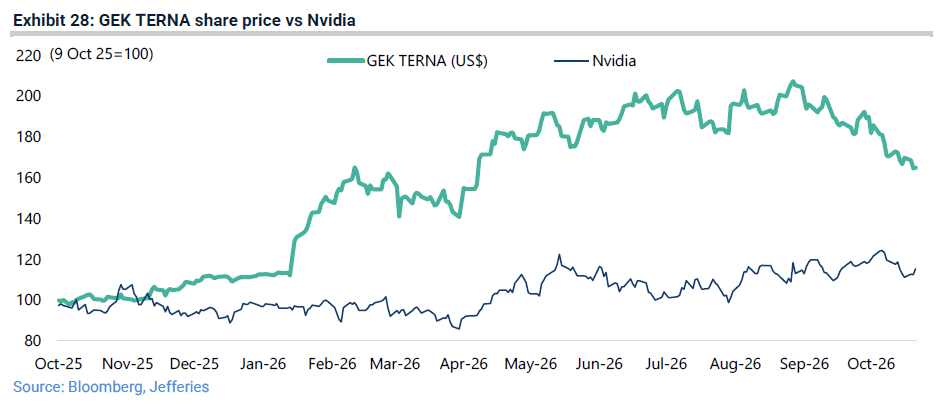
Στην ανάλυση ξεχωρίζει και η ΓΕΚ ΤΕΡΝΑ, η οποία παρουσιάζεται ως χαρακτηριστικό παράδειγμα ελληνικής εταιρείας υποδομών με μακροπρόθεσμες προοπτικές ανάπτυξης. Η Jefferies υπενθυμίζει ότι κατά την προηγούμενη επίσκεψή της στην Ελλάδα, τον Οκτώβριο του 2025, είχε αντικαταστήσει την Nvidia με τη ΓΕΚ ΤΕΡΝΑ στο παγκόσμιο χαρτοφυλάκιο μετοχών μακροπρόθεσμων τοποθετήσεων.
Η συγκεκριμένη επιλογή έχει μέχρι στιγμής αποδώσει θετικά, καθώς η μετοχή της ΓΕΚ ΤΕΡΝΑ έχει ενισχυθεί κατά 65% (σε δολάρια) από τότε, έναντι ανόδου 15% για τη Nvidia στο ίδιο διάστημα. Ωστόσο, η Jefferies αναγνωρίζει ότι μια περίοδος σταθεροποίησης μετά την ισχυρή άνοδο δεν θα αποτελούσε έκπληξη, αλλά εξακολουθεί να θεωρεί ότι η εταιρεία διαθέτει χαρακτηριστικά μακροπρόθεσμης δημιουργίας αξίας.
Στο ίδιο πλαίσιο, ο αναλυτής ευρωπαϊκών υποδομών της Jefferies, Graham Hunt, ξεκίνησε την κάλυψη της ΓΕΚ ΤΕΡΝΑ τον Σεπτέμβριο του 2026 με σύσταση αγοράς (Buy). Η προσέγγιση αυτή ενισχύει την εικόνα ότι οι υποδομές αποτελούν έναν από τους κλάδους μέσω των οποίων οι επενδυτές μπορούν να αποκτήσουν έκθεση στη μακροπρόθεσμη ανάπτυξη της ελληνικής οικονομίας.
Το δημόσιο χρέος υποχωρεί και οι αποδόσεις των ομολόγων βελτιώνονται
Παρά την πρόοδο, το υψηλό δημόσιο χρέος εξακολουθεί να αποτελεί βασικό κατάλοιπο της κρίσης που ακολούθησε την ανακεφαλαιοποίηση του τραπεζικού συστήματος το 2012 και τη συνολική κρίση της Ευρωζώνης.
Ο λόγος του δημόσιου χρέους προς το ΑΕΠ κορυφώθηκε στο 209,4% το 2020. Σύμφωνα με τις προβλέψεις του Διεθνούς Νομισματικού Ταμείου που παραθέτει η ανάλυση, αναμένεται να υποχωρήσει στο 136% στο τέλος του 2026, από 146,1% στο τέλος του 2025, με τη δημοσιονομική υπεραπόδοση να συμβάλλει στη μείωσή του.
Με βάση τις συγκεκριμένες προβλέψεις, η Ελλάδα αναμένεται να βρεθεί κάτω από την Ιταλία ως προς τον δείκτη χρέους προς ΑΕΠ. Η εξέλιξη αυτή έχει ήδη αποτυπωθεί στην αγορά κρατικών ομολόγων, όπου η απόδοση του ελληνικού δεκαετούς διαμορφώνεται στο 4,45%, χαμηλότερα από την αντίστοιχη ιταλική, στο 4,61%, και τη γαλλική, στο 5,05%.
Η σύγκλιση των αποδόσεων αποτελεί, σύμφωνα με την ανάλυση, εύλογη αντανάκλαση της δημοσιονομικής προόδου της Ελλάδας και της βελτίωσης της αξιοπιστίας της στις αγορές. Παράλληλα, η υποχώρηση του λόγου χρέους προς ΑΕΠ περιορίζει σταδιακά έναν από τους βασικούς κινδύνους που επιβάρυναν επί χρόνια την επενδυτική εικόνα της χώρας.
Τα δάνεια του Ταμείου Ανάκαμψης δεν έχουν ακόμη αξιοποιηθεί πλήρως
Ένα ακόμη στοιχείο που αναδεικνύει η ανάλυση αφορά τη χρηματοδότηση μέσω του Ταμείου Ανάκαμψης και Ανθεκτικότητας της Ευρωπαϊκής Ένωσης. Από το συνολικό σκέλος δανείων ύψους 17,7 δισ. ευρώ που προβλέπεται για την Ελλάδα, μόλις 6,4 δισ. ευρώ είχαν διοχετευθεί μέσω των τραπεζών, σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος που παρατίθενται στην έκθεση.
Το στοιχείο αυτό υποδηλώνει ότι η ισχυρή πιστωτική επέκταση που καταγράφεται μέχρι σήμερα στην Ελλάδα έχει επωφεληθεί σε σχετικά περιορισμένο βαθμό από τα δάνεια του Ταμείου Ανάκαμψης. Κατά συνέπεια, η περαιτέρω διοχέτευση των διαθέσιμων πόρων σε επενδύσεις θα μπορούσε να αποτελέσει πρόσθετο παράγοντα στήριξης για την επιχειρηματική δραστηριότητα, την τραπεζική χρηματοδότηση και την οικονομική ανάπτυξη.