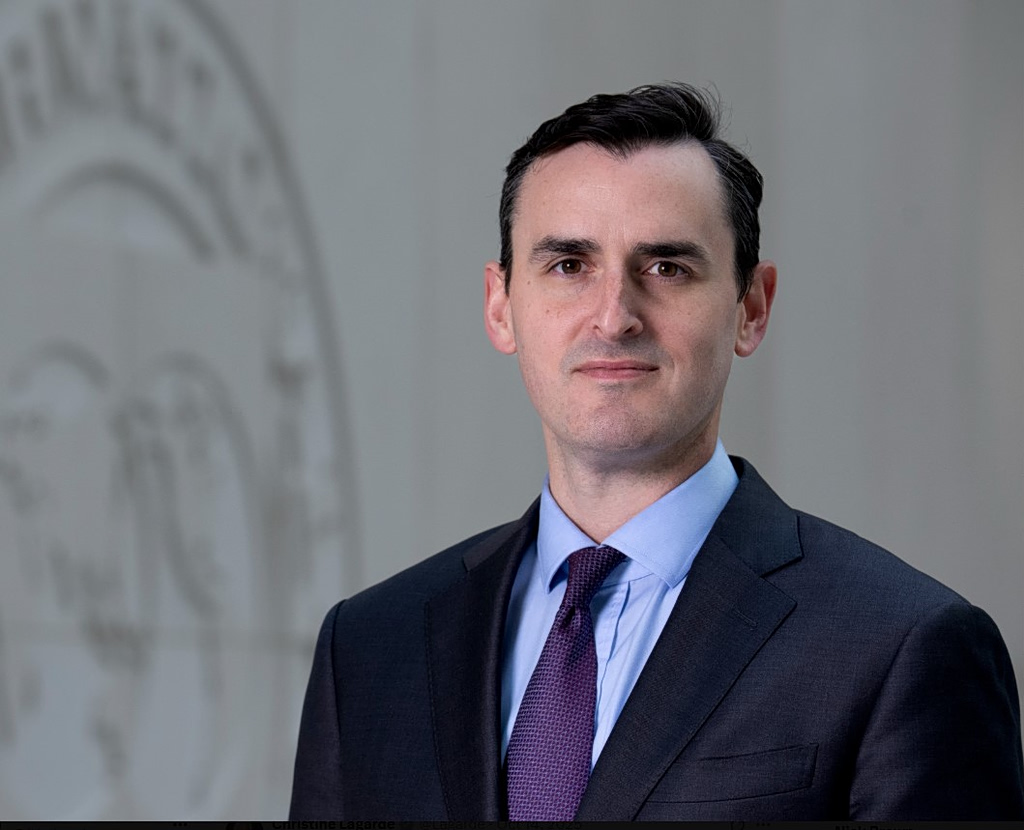
Στους μετασχηματισμούς της παγκόσμιας οικονομίας και στη διαμόρφωση της επενδυτική στρατηγικής των κρατικών επενδυτικών ταμείων, αναφέρθηκε ο Νταν Κατζ, πρώτος αναπληρωτής διευθύνων σύμβουλος του ΔΝΤ στην 18η Ετήσια Συνάντηση του Διεθνούς Φόρουμ Κρατικών Επενδυτικών Ταμείων.
Σύμφωνα με την τελευταία έκθεση του Ταμείου η παγκόσμια οικονομία έχει αποδειχθεί για άλλη μια φορά πιο ανθεκτική από το αναμενόμενο. Αλλά αυτή η ανθεκτικότητα είναι άνιση. Οι οικονομίες που βρίσκονται στην καρδιά της άνθησης των επενδύσεων στην τεχνολογία έχουν ξεπεράσει τις προσδοκίες, ενώ οι εισαγωγείς ενέργειας εκτός της αλυσίδας εφοδιασμού τεχνολογίας έχουν υποφέρει.
Ταυτόχρονα, αρκετοί βαθιοί μετασχηματισμοί εκτυλίσσονται στην παγκόσμια οικονομία, καθένας από τους οποίους θα εξελιχθεί με απρόβλεπτους τρόπους, επισημαίνει το στέλεχος του ΔΝΤ.
Τρεις οικονομικοί μετασχηματισμοί
Η αύξηση των επιτοκίων μετά την πανδημία σηματοδοτεί μια αποφασιστική ρήξη με το περιβάλλον εξαιρετικά χαμηλών επιτοκίων της δεκαετίας του 2010.
Ο οριακός αγοραστής κρατικών ομολόγων έχει μετατοπιστεί από φορείς με σχετικά χαμηλή ευαισθησία ως προς την τιμή —συμπεριλαμβανομένων των κεντρικών τραπεζών— σε επενδυτές με υψηλότερη ευαισθησία ως προς την τιμή. Τα hedge funds , επί παραδείγματι, διαδραματίζουν πλέον σημαντικά διευρυμένο ρόλο στις αγορές κρατικού χρέους, εν μέρει εξαιτίας των κανονιστικών μεταρρυθμίσεων της μετά την κρίση περιόδου, οι οποίες περιόρισαν τη δραστηριότητα των τραπεζικών ιδρυμάτων ως διαμεσολαβητών και τελικών επενδυτών.
Δεύτερον, τα πρότυπα της παγκόσμιας οικονομικής ολοκλήρωσης επαναπροσδιορίζονται, σημειώνει ο Κατζ.
Για δεκαετίες, οι εταιρείες και οι κυβερνήσεις μερικές φορές παρέλειπαν να διαφοροποιήσουν μεταξύ βραχυπρόθεσμης αποδοτικότητας και μακροπρόθεσμης ευρωστίας.
Οι διαταραχές στην αλυσίδα εφοδιασμού, οι ανησυχίες για την εθνική ασφάλεια και τα μη ισορροπημένα πρότυπα ανάπτυξης έχουν καταστήσει σαφές το κόστος αυτού του λανθασμένου υπολογισμού.
Η επίπτωση αυτής της μετατόπισης δεν είναι απαραίτητα η αποπαγκοσμιοποίηση αυτή καθαυτή. Είναι πιο πιθανό να αλλάξει τη γεωγραφία και την οργάνωση της ολοκλήρωσης, με τις αποφάσεις να διαμορφώνονται όλο και περισσότερο από την ανθεκτικότητα και την ασφάλεια, όχι μόνο από την οικονομική αποδοτικότητα, εξηγεί ο Κατζ.
Νταν Κατζ, πρώτος αναπληρωτής διευθύνοντος συμβούλου, ΔΝΤ
Τρίτον, είναι η ραγδαία πρόοδος των εργαλείων λογισμικού, που συχνά αναφέρονται ευρέως ως «τεχνητή νοημοσύνη». Αυτό το νέο τεχνολογικό κύμα θα μπορούσε να αποτελέσει μια σημαντική αλλαγή για την παγκόσμια οικονομία, διαχέοντας σε όλους τους τομείς και αλλάζοντας τον τρόπο με τον οποίο το κεφάλαιο και η εργασία συνδυάζονται για να παράγουν αξία.
Ωστόσο, παραμένουν δύο βασικά ερωτήματα, εξηγεί το στέλεχος του ΔΝΤ. Το πρώτο είναι πόσο μεγάλα θα είναι τα οφέλη και το δεύτερο είναι ποιος θα καρπωθεί αυτά τα οφέλη.
Τι σημαίνουν οι μετασχηματισμοί για την επενδυτική στρατηγική
Για τους επενδυτές, η κεντρική επίπτωση για τα υπάρχοντα χαρτοφυλάκιά τους δεν είναι απλώς ότι υπάρχει «περισσότερος κίνδυνος».
Είναι ότι τα περιουσιακά στοιχεία μπορεί να συμπεριφέρονται διαφορετικά από ό,τι στο παρελθόν. Το πόσο σημαντικές είναι αυτές οι μετατοπίσεις εξαρτάται από τον σκοπό του κάθε ταμείου, τονίζει ο Κάτζ.
Όπως δείχνει η έρευνα του ΔΝΤ, ένα ταμείο σταθεροποίησης μπορεί να βοηθήσει στην εξομάλυνση των κρατικών δαπανών μειώνοντας τη δημοσιονομική αστάθεια που σχετίζεται με τις διακυμάνσεις των τιμών των βασικών προϊόντων. Επειδή ενδέχεται να χρειαστούν πόροι όταν συμβαίνουν σοκ, η ρευστότητα και η ασφάλεια θα πρέπει να έχουν προτεραιότητα, εξηγεί.
Αντίθετα, ένα ταμείο αποταμίευσης με ορίζοντα δεκαετιών μπορεί να ξεπεράσει την αστάθεια και να αποκομίσει υψηλότερες αποδόσεις με την πάροδο του χρόνου.
Τα ομόλογα
Οι υψηλότερες αποδόσεις προσφέρουν υψηλότερες δυνητικές αποδόσεις, ενώ ενδέχεται να υπάρξουν και ευκαιρίες μετακίνησης κατά μήκος του φάσματος του δημόσιου πιστωτικού κινδύνου, συμπεριλαμβανομένων των τίτλων υψηλής πιστοληπτικής διαβάθμισης κρατικών οργανισμών ή επιχειρήσεων που υποστηρίζονται από το κράτος.
Η προσφορά διάρκειας (duration) μεταβάλλεται επίσης καθώς η καμπύλη αποδόσεων αποκτά μεγαλύτερη κλίση. Τα κράτη δανείζονται πλέον με βραχύτερη διάρκεια. Παράλληλα, τεχνολογικοί κολοσσοί υψηλής πιστοληπτικής διαβάθμισης έχουν αυξήσει σημαντικά τον μακροπρόθεσμο δανεισμό τους για τη χρηματοδότηση νέων επενδύσεων, σημειώνει το στέλεχος του ΔΝΤ.
Το μακροπρόθεσμο εταιρικό χρέος δεν αποτελεί νέο φαινόμενο, ωστόσο η συγκέντρωσή του σε έναν περιορισμένο αριθμό εταιρειών που συνδέονται με έναν συγκεκριμένο τεχνολογικό κύκλο είναι κάτι πρωτόγνωρο. Το ερώτημα για τους μακροπρόθεσμους επενδυτές είναι κατά πόσον αυτοί οι τίτλοι μπορούν πράγματι να υποκαταστήσουν τη διάρκεια των κρατικών ομολόγων.
Ταυτόχρονα, οι αυξημένες εκδόσεις κρατικού χρέους και το διογκούμενο κόστος εξυπηρέτησής του ενδέχεται να αλλοιώσουν το προφίλ κινδύνου των παραδοσιακά ασφαλών περιουσιακών στοιχείων. Κατά συνέπεια, τα επενδυτικά κεφάλαια ενδέχεται να χρειαστεί να διακρίνουν με μεγαλύτερη προσοχή μεταξύ του κινδύνου ασφάλειας, ρευστότητας και διάρκειας (duration) στα κρατικά ομόλογα.
Η κατανομή ανά χώρα και ο συναλλαγματικός κίνδυνος ενδέχεται επίσης να καταστούν πιο σύνθετοι. Εάν οι νομισματικές πολιτικές αποκλίνουν σε ένα περιβάλλον υψηλότερων επιτοκίων και αυξημένης ευπάθειας σε εξωγενείς διαταραχές, η μεταβλητότητα των συναλλαγματικών ισοτιμιών ενδέχεται να ενταθεί.
Επιπλέον, εάν αποδυναμωθεί η αντίληψη περί ασφαλούς καταφυγίου για ορισμένα νομίσματα ή κρατικούς εκδότες, οι εκθέσεις σε χώρες και νομίσματα που παλαιότερα προσέφεραν διαφοροποίηση ενδέχεται να εμφανίσουν υψηλότερη συσχέτιση ακριβώς τη στιγμή που απαιτείται αντιστάθμιση κινδύνου.
H αναδιάρθρωση των εμπορικών και κεφαλαιακών ροών
Μια δεύτερη πρόκληση είναι η αναδιάρθρωση των εμπορικών και κεφαλαιακών ροών, καθώς μεταβάλλονται τα πρότυπα της οικονομικής ολοκλήρωσης, τονίζει ο Κατζ.
Ένα χαρτοφυλάκιο μπορεί να φαίνεται διαφοροποιημένο ως προς τις χώρες, τους κλάδους και τις κατηγορίες περιουσιακών στοιχείων, παραμένοντας ωστόσο εκτεθειμένο στα ίδια υποκείμενα σημεία συμφόρησης.
Μια ευρωπαϊκή βιομηχανία, μια ασιατική εταιρεία τεχνολογίας και ένας αμερικανικός πάροχος υπολογιστικού νέφους (cloud) ενδέχεται να εξαρτώνται όλοι από τους ίδιους προηγμένους μικροεπεξεργαστές, τις ίδιες θαλάσσιες εμπορικές οδούς, τις ενεργειακές εισροές ή τις ψηφιακές υποδομές. Μια διαταραχή σε έναν και μόνο κόμβο θα μπορούσε να επηρεάσει ταυτόχρονα πολλαπλές τοποθετήσεις, οι οποίες στα υφιστάμενα υποδείγματα κινδύνου αντιμετωπίζονται ως ασυσχέτιστες.
Αυτό απαιτεί μια πιο οριζόντια θεώρηση της διαφοροποίησης. Το κρίσιμο ερώτημα δεν είναι μόνο πού είναι εισηγμένο ένα περιουσιακό στοιχείο ή πώς ταξινομείται, αλλά από ποια κοινά συστήματα εξαρτάται: προμηθευτές, συστήματα πληρωμών, υπολογιστικές υποδομές, ενεργειακά δίκτυα, νομικές δικαιοδοσίες και γεωπολιτικές σχέσεις.
Η αυξανόμενη βαρύτητα της τεχνολογίας στα παγκόσμια χαρτοφυλάκια
Η συνεχιζόμενη τεχνολογική επανάσταση προσθέτει μία ακόμη διάσταση. Οι επενδύσεις συγκεντρώνονται ολοένα και περισσότερο σε μια μικρή ομάδα εταιρειών, καθώς και στις φυσικές και ψηφιακές υποδομές στις οποίες αυτές βασίζονται.
Τα επενδυτικά κεφάλαια οφείλουν να αξιολογήσουν όχι μόνο κατά πόσον θα υλοποιηθούν οι αναμενόμενες αποδόσεις των τεχνολογικών επενδύσεων, αλλά και εάν τα χαρτοφυλάκιά τους καθίστανται υπερβολικά εξαρτημένα από το ίδιο περιορισμένο σύνολο επιχειρήσεων και από τις ίδιες παραδοχές για το μέλλον της πληροφορικής, τονίζει το στέλεχος του ΔΝΤ.
Η αυξανόμενη βαρύτητα της τεχνολογίας στα παγκόσμια χαρτοφυλάκια καθιστά επίσης δυσκολότερη την πρόβλεψη της αντίδρασης των αγορών σε περίπτωση απογοήτευσης.
Επιπλέον, ο αντίκτυπος μιας ενδεχόμενης απογοήτευσης στον τεχνολογικό κλάδο στις αγορές συναλλάγματος, και ιδίως στο δολάριο ΗΠΑ, δεν θα ήταν προφανής.
Ιστορικά, το δολάριο ενισχυόταν τόσο όταν τα αμερικανικά περιουσιακά στοιχεία υπεραπέδιδαν όσο και σε περιόδους αναταραχής, όταν οι επενδυτές αναζητούν ασφαλή καταφύγια, ένα μοτίβο που περιγράφεται ενίοτε ως το «χαμόγελο του δολαρίου» (dollar smile).
Ωστόσο, το μοτίβο αυτό δεν ίσχυε πάντοτε και, ακόμη και αν βρισκόμαστε σε ένα τέτοιο καθεστώς, μπορεί να είναι δύσκολο να προσδιοριστεί με ακρίβεια σε ποιο σημείο της καμπύλης βρισκόμαστε και ποια είναι η κυρτότητα (convexity) που αντιμετωπίζουμε σε κάθε πλευρά, εξηγεί ο Κατζ.
Μια επαναξιολόγηση των τεχνολογικών προοπτικών που θα μείωνε την αναμενόμενη παραγωγικότητα στις ΗΠΑ και την ελκυστικότητα των αμερικανικών μετοχών τεχνολογίας θα μπορούσε να ασκήσει πιέσεις στην ισοτιμία του δολαρίου, ωστόσο εάν η διόρθωση πυροδοτούσε μια παγκόσμια στροφή προς ασφαλή καταφύγια, το δολάριο ενδέχεται να ενισχυθεί.
Συνεπώς, μια αντιστάθμιση κινδύνου βασισμένη στην ιστορική σχέση μεταξύ μετοχών τεχνολογίας και δολαρίου θα μπορούσε να προστατεύσει το χαρτοφυλάκιο σε ένα σενάριο και να διογκώσει τις ζημίες σε ένα άλλο.
Η πρακτική αντίδραση δεν είναι η απόρριψη των υποδειγμάτων, αλλά η χρήση τους με σύνεση και επιφύλαξη, τονίζει το στέλεχος του ΔΝΤ.
Τα επενδυτικά κεφάλαια οφείλουν να διατηρούν επαρκή ρευστότητα για να ανταποκρίνονται στις απαιτήσεις σε περιόδους έντασης στις αγορές ή όταν οι γεωπολιτικές διαταραχές καθιστούν δυσκολότερη την εκποίηση διασυνοριακών περιουσιακών στοιχείων ή τον επαναπατρισμό των εσόδων τους.
Αυτό αποκτά ακόμη μεγαλύτερη σημασία καθώς τα κεφάλαια στρέφονται εντονότερα στις ιδιωτικές αγορές, στις άμεσες επενδύσεις και στις συνεπενδύσεις, συχνά σε νέες υπολογιστικές υποδομές που είναι μοχλευμένες στον τεχνολογικό κύκλο.
Κανείς δεν διαθέτει έναν πλήρη οδηγό πλοήγησης σε αυτούς τους τρεις μετασχηματισμούς. Ωστόσο, η συνετή διαχείριση κινδύνων επιτάσσει την προληπτική αντιμετώπιση αυτών των ερωτημάτων, αντί για την αναζήτηση απαντήσεων υπό συνθήκες πίεσης, υπογράμμισε ο κ. Κατζ.
Εγγραφείτε στο OT Newsletter για την καθημερινή σας ενημέρωση με ειδήσεις από την οικονομία, τις επιχειρήσεις, τις αγορές και τα διεθνή.