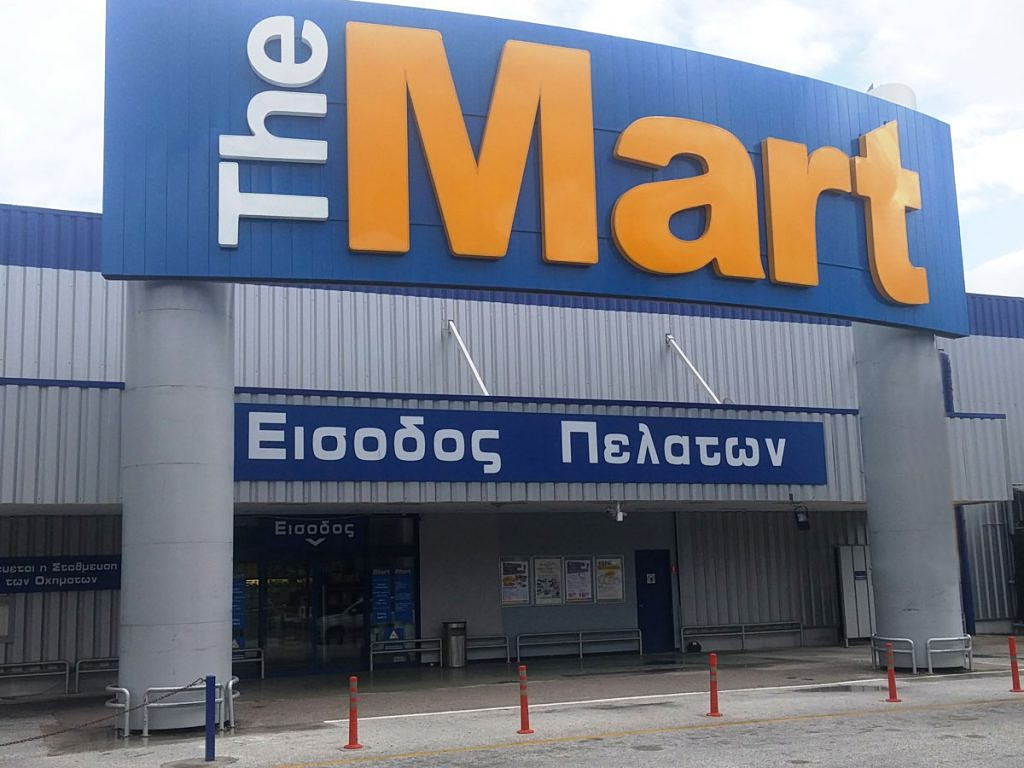
Με το χρονικός μιας προαναγγελθείσας εξαγοράς μοιάζει η συμφωνία για την ΕΝΑ Cash & Carry, η οποία είχε βάλει πωλητήριο εδώ και τουλάχιστον ένα χρόνο. Σε έναν κλάδο όπου «όλοι μιλάνε με όλους», το deal της ΑΒ Βασιλόπουλος με τη The Mart της οικογένειας Σκλαβενίτη σίγουρα δεν αιφνιδίασε όσους παρακολουθούν τις διεργασίες στα σούπερ μάρκετ. Αντίθετα, επιβεβαίωσε ότι οι συζητήσεις συνεχίζονται με αμείωτη ένταση και οι στρατηγικές επανεξετάζονται. Αυτή την φορά ο αγοραστής (Σκλαβενίτης) επιδιώκει να μεγαλώσει στη χονδρική και την ίδια ώρα, ο πωλητής (ΑΒ Βασιλόπουλος) επιλέγει να επικεντρωθεί στη λιανική.
Το διακύβευμα άλλωστε είναι αρκετά μεγάλο. Η οργανωμένη αγορά λιανεμπορίου τροφίμων εκτιμάται στα 16 δισ. ευρώ το 2025, από 12 δισ. το 2020. Δηλαδή, μέσα σε πέντε χρόνια προστέθηκε τζίρος ύψους 4 δισ. ευρώ! Αν και μέρος της αύξησης οφείλεται στον πληθωρισμό, που μεγαλώνει την αξία των πωλήσεων χωρίς να σημαίνει αντίστοιχη αύξηση της κατανάλωσης, πρόκειται για ένα ισχυρό δέλεαρ για τους μεγάλους παίκτες να διευρύνουν την παρουσία τους.
Μια win win συμφωνία στα σούπερ μάρκετ
Για την The Mart η ενσωμάτωση της ΕΝΑ Cash & Carry προσφέρει ταχύτατη ανάπτυξη: 13 καταστήματα και περίπου 25.000 τετραγωνικά μέτρα εμπορικών χώρων προστίθενται στον σχεδιασμό της χωρίς να χρειάζεται να δημιουργηθούν από την αρχή, και ένας τζίρος μεταξύ 120 εκατ. με 140 εκατ.. Εφόσον διατηρηθούν όλα τα σημεία, το δίκτυο θα φτάσει από τα 14 σήμερα στα 27 καταστήματα, δίνοντας παράλληλα τη δυνατότητα στην εταιρεία να μπει σε νέες αγορές που μέχρι πρότινος δεν είχε παρουσία: Αργος, Κέρκυρα, Σέρρες, Ρόδος, Χίος και Καρδίτσα. Σε άλλες περιοχές που τα δίκτυα επικαλύπτονται όλα τα ενδεχόμενα φαντάζουν ανοιχτά.
Το κατάστημα της Χαλκίδας πάντως παραμένει στην ελληνική θυγατρική του πολυεθνικού ομίλου Ahold Delhaize που σχεδιάζει να το μετατρέψει σε σούπερ μάρκετ. Στον αντίποδα, η ΑΒ Βασιλόπουλος που επιχειρεί τη δική της ανασύνταξη, η αποχώρηση από τη χονδρική την απελευθερώνει από μια ζημιογόνα δραστηριότητα και της επιτρέπει να συγκεντρώσει πόρους στη λιανική και στο franchise.
Το νέο εγχείρημα του Σκλαβενίτη πάντως κρύβει και παγίδες. Και αυτό για τρεις λόγους: πρώτον γιατί η χονδρική της ΑΒ Βασιλόπουλος δεν είχε επιστρέψει στην κερδοφορία με δεδομένες και τις δυσκολίες που αντιμετωπίζει ο χώρος της εστίασης (που ήταν βασικός πελάτης), δεύτερον γιατί στον χώρο υπάρχει ισχυρός ανταγωνισμός από την METRO Cash & Carry της οικογένειας Παντελιάδη, με 50 σημεία χονδρικής και πάνω από το 50% μερίδιο αγοράς και τρίτον διότι ο κλάδος των cash and carry δουλεύει με χαμηλά περιθώρια τόσο μικτού – περί το 15% – όσο και καθαρού κέρδους – κάτω από 2%. Η The Mart ωστόσο προετοιμάζεται για να μπει ακόμη πιο δυναμικά στη μάχη του ανταγωνισμού, δρομολογώντας τη λειτουργία νέου κέντρου διανομής στον Ταύρο, έκτασης 21.000 τετραγωνικών μέτρων, στις αρχές του 2027.
Ο Μασούτης αλλάζει τις ισορροπίες
Ανατροπές και ανακατατάξεις υπάρχουν και στην λιανική, με επίκεντρο τη δημιουργία μεγαλύτερων και πιο εύρωστων σχημάτων. Χαρακτηριστικότερο παράδειγμα η εξαγορά του Κρητικού από τον Μασούτη, η οποία οδήγησε στη γένεση ενός σχήματος με πωλήσεις 2 δισ. ευρώ, δίκτυο άνω των 800 καταστημάτων σε όλη την Ελλάδα και ενισχυμένη παρουσία στην Αττική. Η κινητικότητα και η επιδίωξη για μεγαλύτερο εκτόπισμα δεν είναι άσχετη από την… πίτα του κλάδου. Σύμφωνα με την ΕΥ και χωρίς να υπολογίζεται οι νέες συμφωνίες, οι Ελληνικές Υπεραγορές Σκλαβενίτης συγκεντρώνουν περίπου 32% από 26% το 2020, η ΑΒ βρίσκεται κοντά στο 13%, από 17%, η METRO στο 11% και η Μασούτης στο 8%. Ο Κρητικός έχει φτάσει στο 5% και ο Γαλαξίας στο 3%. Αυτές οι έξι αυτές αλυσίδες αντιπροσωπεύουν συνολικά περίπου 71% του οργανωμένου λιανεμπορίου τροφίμων.
Γιατί θα συνεχισθεί η συγκέντρωση
Οι εξαγορές, αλλάζουν… τις αποστάσεις σε έναν ήδη συγκεντρωμένο κλάδο, όπου η πανελλαδική κάλυψη και η αγοραστική δύναμη προσφέρουν πλεονέκτημα. Ο Απόστολος Πεταλάς, γενικός διευθυντής της Ένωσης Σούπερ Μάρκετ Ελλάδας, εκτιμά ότι η συγκέντρωση του κλάδου θα επιταχυνθεί. Μιλώντας στην έρευνα της ΕΥ, περιγράφει μια αγορά με 45 αλυσίδες και περίπου 3.800 καταστήματα και προβλέπει ότι σε πέντε χρόνια θα υπάρχουν πέντε μεγάλες αλυσίδες και πολύ λιγότερες μικρότερες, επικεντρωμένες στις τοπικές αγορές.
Οι λόγοι, εξηγεί, θα είναι οικονομικοί. Η επιδείνωση των οικονομικών επιδόσεων θα αναγκάσει ορισμένες επιχειρήσεις να συγχωνευθούν. Παράλληλα, επισημαίνει ότι η κερδοφορία του κλάδου δεν καλύπτει ούτε το μισό των επενδύσεων που πραγματοποιεί και επιδιώκει να συνεχίσει. Μεγάλο μέρος τους χρηματοδοτείται μέσω τραπεζικού δανεισμού, μια κατάσταση την οποία ο ίδιος δεν θεωρεί βιώσιμη.
Πέρα από τις αλλαγές στην ιδιοκτησία, οι αλυσίδες καλούνται να προσαρμόσουν και τον τρόπο λειτουργίας τους. Ο διευθύνων σύμβουλος της Μασούτης, Θοδωρής Γεροστεργιούδης, ερωτώμενος στην έρευνα της ΕΥ για τις εξελίξεις που θα μπορούσαν να μεταμορφώσουν το λιανεμπόριο την επόμενη πενταετία, εστιάζει στην αξιοποίηση των δεδομένων των πελατών. Προβλέπει μετάβαση από τη μαζική στην εξατομικευμένη λιανική: από το ίδιο φυλλάδιο και την ίδια προσφορά για όλους σε μια πιο προσωπική σχέση με τον καταναλωτή.
FILE PHOTO: An employee walks inside a Sainsbury?s supermarket in Richmond, west London, Britain, June 27, 2022. REUTERS/Henry Nicholls/File Photo
Η συνεργασία σούπερ μάρκετ – προμηθευτών
Στην καλύτερη αξιοποίηση των δεδομένων εστιάζει και ο Νίκος Πράπας, επικεφαλής εταιρικών πωλήσεων της Nestlé για Ελλάδα, Κύπρο και Αλβανία. Στη συνέντευξή του στην ΕΥ υπογραμμίζει ότι η καλύτερη πρόβλεψη της ζήτησης, η μείωση της σπατάλης και η βελτίωση της διαθεσιμότητας των προϊόντων θα στηρίζονται όλο και περισσότερο στην κοινή χρήση δεδομένων και γνώσης.
Ο ίδιος προκρίνει μακροχρόνιες συνεργασίες μεταξύ λιανεμπορίου και προμηθευτών, των οποίων η επιτυχία θα μετριέται με την ανάπτυξη των κατηγοριών, την ικανοποίηση του καταναλωτή, τη βιωσιμότητα και την καινοτομία. «Η εμπειρία μου με έχει πείσει ότι οι καλύτερες λύσεις προκύπτουν όταν λιανέμποροι και προμηθευτές λειτουργούν ως πραγματικοί στρατηγικοί συνεργάτες», αναφέρει.
ΑΠΟ ΤΗΝ ΕΝΤΥΠΗ ΕΚΔΟΣΗ ΤΟ ΒΗΜΑ