
Την κάλυψη της μετοχής της Optima Bank αρχίζει η UBS, δίνοντας σύσταση «Buy» (αγορά) και τιμή-στόχο τα 16 ευρώ, χαρακτηρίζοντας την τράπεζα έναν «διαφορετικό παίκτη» στην ελκυστική ελληνική τραπεζική αγορά.
Όπως σημειώνει η UBS, η Optima Bank, ως challenger bank χωρίς την «κληρονομιά» της ελληνικής χρηματοπιστωτικής κρίσης, προσφέρει διαφοροποιημένη έκθεση στον ελληνικό τραπεζικό κλάδο, με ισχυρή δυναμική στην εταιρική πίστη. Η UBS εκτιμά ότι η τράπεζα μπορεί να συνεχίσει να εκπλήσσει θετικά, έχοντας ήδη αναβαθμίσει τις κατευθύνσεις της στα αποτελέσματα του δεύτερου τριμήνου του 2026.
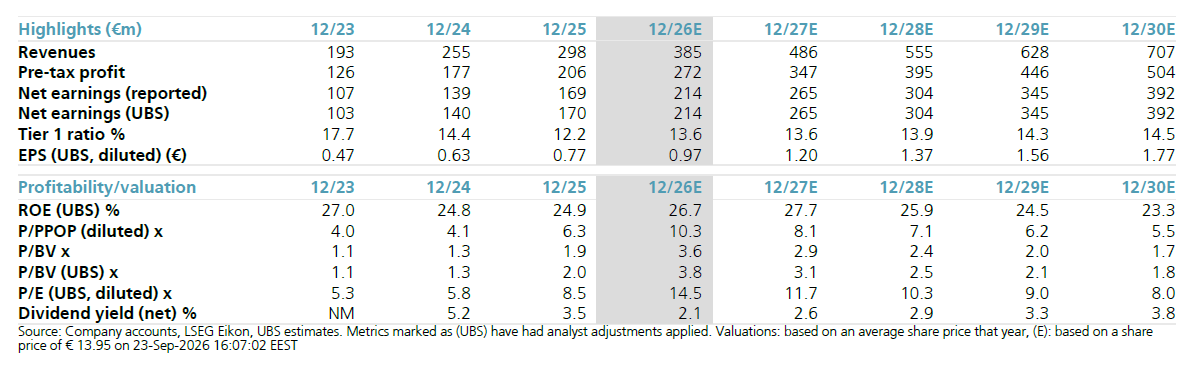
Σύμφωνα με τις εκτιμήσεις της UBS, η Optima συνδυάζει υψηλή ανάπτυξη, με τα κέρδη ανά μετοχή να αυξάνονται κατά περίπου 22% ετησίως την περίοδο 2025-2028, με κορυφαία κερδοφορία στον κλάδο, καθώς η βιώσιμη απόδοση ενσώματων ιδίων κεφαλαίων (ROTE) εκτιμάται περίπου στο 24%.
Προοπτικές
Ιδιαίτερη αναφορά κάνει η UBS στις προοπτικές περαιτέρω ανάπτυξης της Optima, η οποία εμφανίζει τις υψηλότερες προοπτικές αύξησης κερδών μεταξύ των ελληνικών τραπεζών και έχει καταγράψει ισχυρή πορεία στην αύξηση του μεριδίου της στην πιστωτική αγορά. Το μερίδιό της ανέρχεται σήμερα σε περίπου 3,4%, με την UBS να εκτιμά ότι μπορεί να αυξηθεί στο 5,3% έως το 2030.
Μετά την αναβάθμιση του guidance για τα καθαρά κέρδη του 2026 σε πάνω από 210 εκατ. ευρώ, έναντι εκτίμησης της UBS για 222 εκατ. ευρώ, και για το ROTE στο 25%, έναντι 24% προηγουμένως, η UBS βλέπει περιθώριο για περαιτέρω θετικές εκπλήξεις, ιδιαίτερα στο καθαρό επιτοκιακό περιθώριο (NIM) σε περιβάλλον υψηλότερων επιτοκίων, καθώς χαρακτηρίζει την Optima μία από τις πιο ευαίσθητες τράπεζες στις μεταβολές των επιτοκίων.
Η πιο κερδοφόρα τράπεζα
Σύμφωνα με την UBS, η Optima εμφανίζει τους καλύτερους δείκτες κερδοφορίας στον ελληνικό τραπεζικό κλάδο. Στο δεύτερο τρίμηνο του 2026 κατέγραψε το υψηλότερο NIM, στο 3,27%, τον χαμηλότερο δείκτη κόστους προς έσοδα, στο 20,3%, υψηλή παραγωγή προμηθειών στις 102 μονάδες βάσης, καθώς και τα υψηλότερα επίπεδα ROA, στο 2,7%, και ROTE, στο 28,7%.
Η UBS αποδίδει τη δυναμική αυτή στο επιχειρηματικό μοντέλο της Optima, το οποίο δεν επιβαρύνεται από legacy στοιχεία, ενώ επικεντρώνεται στη λιανική πελατεία υψηλής οικονομικής επιφάνειας και σε εταιρικές δραστηριότητες υψηλότερων αποδόσεων.
Στο μέτωπο των κεφαλαίων, η UBS επισημαίνει ως πιθανό περιορισμό τον σχετικά χαμηλό δείκτη CET1, στο 11,8%, αν και εκτιμά ότι μεσοπρόθεσμα θα υπάρξει κεφαλαιακή ενίσχυση, ενώ σημειώνει ότι η Optima δεν διαθέτει αναβαλλόμενες φορολογικές απαιτήσεις (DTCs) στα κεφάλαιά της.
Σε ό,τι αφορά την αποτίμηση, η UBS θεωρεί ότι η Optima διαπραγματεύεται σε ελκυστικά επίπεδα σε σχέση με τις ομοειδείς ευρωπαϊκές τράπεζες, με τον δείκτη P/E να διαμορφώνεται στις 10,3 φορές για το 2028, δηλαδή με μικρό premium έναντι των ευρωπαϊκών τραπεζών.
Η UBS χαρακτηρίζει την Optima «διαφοροποιημένη επιλογή» στον ελληνικό τραπεζικό κλάδο και τοποθετεί ως επόμενο καταλύτη τα αποτελέσματα τρίτου τριμήνου, τα οποία αναμένονται στις 11 Νοεμβρίου 2026.