
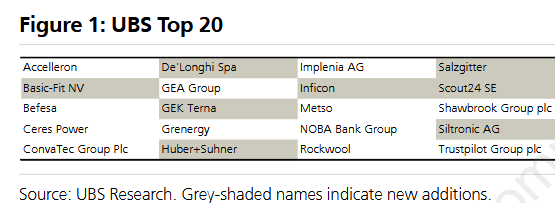
Η ΓΕΚ ΤΕΡΝΑ περιλαμβάνεται στις 20 κορυφαίες επενδυτικές επιλογές της UBS μεταξύ των ευρωπαϊκών εταιρειών μικρής και μεσαίας κεφαλαιοποίησης (Small & Mid-Cap), με την ελβετική τράπεζα να διατηρεί σύσταση Buy, εκτιμώντας ότι η ανάπτυξη του χαρτοφυλακίου παραχωρήσεων και η ισχυρή κατασκευαστική δραστηριότητα δημιουργούν σημαντικά περιθώρια περαιτέρω ανόδου της μετοχής.
Η λίστα UBS Top 20 περιλαμβάνει τις 20 μετοχές με σύσταση αγοράς που ξεχωρίζουν οι αναλυτές της από ένα σύνολο περισσότερων από 400 ευρωπαϊκών εταιρειών μικρής και μεσαίας κεφαλαιοποίησης. Η επιλογή βασίζεται σε θεμελιώδη ανάλυση, με κριτήρια την ελκυστικότητα της επενδυτικής περίπτωσης, την αποτίμηση και τα περιθώρια ανόδου, την επαρκή εμπορευσιμότητα και, κατά προτίμηση, την ύπαρξη καταλυτών που μπορούν να λειτουργήσουν θετικά για τη μετοχή βραχυπρόθεσμα ή μεσοπρόθεσμα.
Στο επίκεντρο οι παραχωρήσεις
Σύμφωνα με την UBS, η ανάπτυξη των παραχωρήσεων αποτελεί τον βασικό μοχλό για τη σημαντική ενίσχυση της κερδοφορίας της ΓΕΚ ΤΕΡΝΑ τα επόμενα χρόνια.
Με την Αττική Οδό και την Εγνατία Οδό να βρίσκονται πλέον σε λειτουργία υπό το νέο καθεστώς παραχώρησης, ο όμιλος αναμένεται να περιορίσει σταδιακά την εξάρτησή του από πιο κυκλικές δραστηριότητες, όπως οι κατασκευές και η ενέργεια, ενισχύοντας παράλληλα την προβλεψιμότητα των οικονομικών του επιδόσεων.
Ο ελβετικός οίκος προβλέπει ότι τα EBITDA των παραχωρήσεων θα αυξηθούν με μέσο ετήσιο ρυθμό περίπου 11% έως το 2030, προσεγγίζοντας τα 730 εκατ. ευρώ. Η εκτίμηση στηρίζεται στην αύξηση της κυκλοφορίας στους αυτοκινητοδρόμους, στις συμβατικές αναπροσαρμογές των διοδίων που συνδέονται με τον πληθωρισμό, καθώς και σε μια ήπια βελτίωση των περιθωρίων κέρδους.
Με βάση αυτές τις παραδοχές, η UBS εκτιμά ότι τα κέρδη ανά μετοχή (EPS) της ΓΕΚ ΤΕΡΝΑ μπορούν να διπλασιαστούν έως το 2030 σε σύγκριση με τα επίπεδα του 2025.
Ταμειακές ροές 1,6 δισ. ευρώ σε πέντε χρόνια
Ένα ακόμη βασικό στοιχείο της επενδυτικής περίπτωσης είναι η αναμενόμενη ενίσχυση της παραγωγής ελεύθερων ταμειακών ροών. Παρά την πρόσφατη αύξηση μετοχικού κεφαλαίου, η οποία αναδεικνύει τις σημαντικές κεφαλαιακές ανάγκες της αναπτυξιακής στρατηγικής του ομίλου, η UBS εκτιμά ότι η ΓΕΚ ΤΕΡΝΑ πλησιάζει σε ένα σημείο καμπής για τις ταμειακές της ροές.
Καθώς τα νέα έργα περνούν σταδιακά στη λειτουργική ωρίμανση και μειώνεται ο δανεισμός σε επίπεδο επιμέρους έργων, μεγαλύτερο μέρος των λειτουργικών ταμειακών ροών αναμένεται να διοχετεύεται στη μητρική εταιρεία. Η UBS προβλέπει ότι οι ταμειακές ροές σε επίπεδο μητρικής θα αυξάνονται με μέσο ετήσιο ρυθμό περίπου 10% την περίοδο 2026-2030.
Ειδικότερα, εκτιμά ότι οι σωρευτικές ελεύθερες ταμειακές ροές που αναλογούν στους μετόχους της μητρικής θα διαμορφωθούν σε περίπου 1,6 δισ. ευρώ την πενταετία 2026-2030. Μετά τον συνυπολογισμό των υφιστάμενων δεσμεύσεων για επενδύσεις σε ίδια κεφάλαια, ο όμιλος θα μπορούσε να διαθέτει χρηματοδοτική δυνατότητα περίπου 2,3 δισ. ευρώ, δημιουργώντας περιθώρια για αυξημένες επιστροφές κεφαλαίου στους μετόχους.
Ισχυρό ανεκτέλεστο και θέση στην ελληνική αγορά
Η UBS συνδέει τις προοπτικές της ΓΕΚ ΤΕΡΝΑ και με την ανάκαμψη της ελληνικής οικονομίας και την ενίσχυση των επενδύσεων σε υποδομές. Η αξιοποίηση δημόσιων και ευρωπαϊκών πόρων για την κινητοποίηση ιδιωτικών κεφαλαίων δημιουργεί, σύμφωνα με τον οίκο, ευνοϊκές συνθήκες για την ανάπτυξη νέων έργων παραχώρησης και συμπράξεων δημόσιου και ιδιωτικού τομέα (ΣΔΙΤ).
Σε αυτό το περιβάλλον, το ανεκτέλεστο υπόλοιπο έργων του ομίλου, ύψους περίπου 9 δισ. ευρώ, προσφέρει σημαντική ορατότητα για τα μελλοντικά έσοδα. Παράλληλα, η καθετοποιημένη παρουσία του, από την ανάπτυξη έως τη λειτουργία υποδομών, το εκτιμώμενο από την UBS μερίδιο περίπου 50% στην ελληνική αγορά κατασκευών, καθώς και η θέση του ως κορυφαίου εγχώριου παίκτη στις υποδομές, τον τοποθετούν σε πλεονεκτική θέση για τη διεκδίκηση νέων έργων.
Περιθώρια αναβάθμισης της αποτίμησης
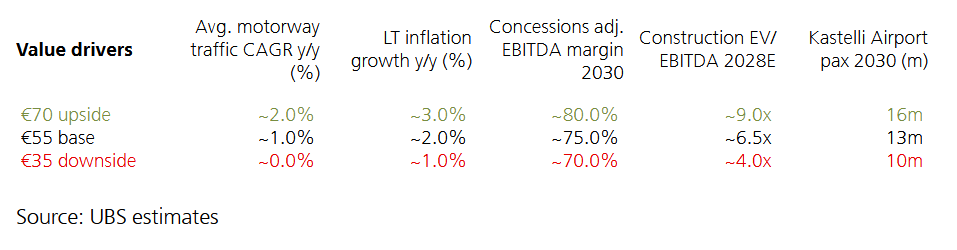
Παρά την ισχυρή αναπτυξιακή προοπτική, η UBS εκτιμά ότι η τρέχουσα αποτίμηση δεν αποτυπώνει πλήρως τις δυνατότητες αύξησης της κερδοφορίας. Αν και η μετοχή διαπραγματεύεται περίπου στις 20 φορές τα εκτιμώμενα κέρδη του 2028, οι αναλυτές προβλέπουν μέσο ετήσιο ρυθμό αύξησης των κερδών ανά μετοχή περίπου 16% στην επόμενη πενταετία, με βασικό μοχλό την ενίσχυση των εσόδων από τις παραχωρήσεις αυτοκινητοδρόμων.
Στην αποτίμηση των επιμέρους δραστηριοτήτων, η UBS εκτιμά ότι η τρέχουσα χρηματιστηριακή τιμή ενσωματώνει discount περίπου 40% έναντι της δικής της αποτίμησης για την Αττική και την Εγνατία Οδό, η οποία ανέρχεται σε 2,8 δισ. ευρώ σε όρους αξίας ιδίων κεφαλαίων. Η ανάλυση βασίζεται σε αποτίμηση των επιμέρους δραστηριοτήτων (sum-of-the-parts), με παραδοχή πολλαπλασιαστή επιχειρηματικής αξίας προς EBITDA για τον κατασκευαστικό τομέα περίπου 6,5 φορές για το 2028.
Κατά την UBS, η συγκεκριμένη απόκλιση υποδηλώνει ότι η αγορά δεν έχει ενσωματώσει πλήρως ούτε τη σταδιακή άνοδο της κερδοφορίας των παραχωρήσεων τα επόμενα χρόνια ούτε τη δυνατότητά τους να παράγουν ταμειακές ροές σε βάθος χρόνου. Επίσης, εκτιμά ότι η Αττική και η Εγνατία Οδός θα δημιουργήσουν σωρευτικά EBITDA περίπου 23 δισ. ευρώ κατά την υπόλοιπη διάρκεια των συμβάσεων παραχώρησής τους, στοιχείο που ενισχύει το επιχείρημα για περαιτέρω αναβάθμιση της αποτίμησης της ΓΕΚ ΤΕΡΝΑ.