

Περιθώριο ανόδου έως 62% από τα τρέχοντα επίπεδα βλέπει για τη μετοχή του AKTOR η Euroxx, αναθεωρώντας την τιμή στόχο στα 15,3 ευρώ. Μάλιστα, εκτιμά ότι ο όμιλος εισέρχεται σε μια περίοδο σημαντικού μετασχηματισμού, με ορίζοντα την επόμενη πενταετία.
Η νέα τιμή-στόχος υποδηλώνει περιθώριο ανόδου 62% από τα τρέχοντα επίπεδα
Όπως επισημαίνει η Euroxx, μετά την ολοκλήρωση της αύξησης μετοχικού κεφαλαίου και της αναδιάρθρωσης, η AKTOR διαθέτει τις προϋποθέσεις για να εξελιχθεί σε μια ισχυρή πλατφόρμα υποδομών και ενέργειας, με τον ρυθμό αύξησης της λειτουργικής κερδοφορίας (EBITDA) να εκτιμάται ότι θα διαμορφωθεί σε ετήσια βάση στο 24%.
Η νέα τιμή-στόχος υποδηλώνει περιθώριο ανόδου 62% από τα τρέχοντα επίπεδα, ενώ η χρηματιστηριακή διακρίνει και πρόσθετα περιθώρια θετικής έκπληξης σε σχέση με τους στόχους του επιχειρηματικού σχεδίου.
Ειδικότερα, για την περίοδο 2026-2031, η Euroxx εκτιμά ότι η AKTOR θα επενδύσει περίπου 3 δισ. ευρώ σε παραχωρήσεις, συμπράξεις δημόσιου και ιδιωτικού τομέα (ΣΔΙΤ) και στον ενεργειακό κλάδο. Με την ολοκλήρωση αυτού του επενδυτικού κύκλου, ο όμιλος αναμένεται να έχει διαφοροποιημένο επιχειρηματικό χαρτοφυλάκιο, με προσαρμοσμένο EBITDA άνω των 600 εκατ. ευρώ έως το 2030, περίπου τριπλάσιο σε σχέση με το 2026.
Η κυκλικότητα των ταμειακών ροών από τις κατασκευές θα αντισταθμίζεται από τη σταθερότερη κερδοφορία των ανανεώσιμων πηγών ενέργειας, των παραχωρήσεων, της διαχείρισης απορριμμάτων και του υγροποιημένου φυσικού αερίου (LNG).
Παράλληλα, η Euroxx θεωρεί ότι η κεφαλαιακή διάρθρωση του ομίλου αφήνει περιθώρια για περαιτέρω ανάπτυξη μέσω εξαγορών ή πρόσθετων επενδύσεων. Μετά την αύξηση κεφαλαίου, ο καθαρός δανεισμός παραμένει σε χαμηλά επίπεδα, με τον δείκτη καθαρού δανεισμού προς προσαρμοσμένο EBITDA να διαμορφώνεται σε 1,9 φορές το πρώτο εξάμηνο του 2026, σε pro forma βάση για τους τελευταίους δώδεκα μήνες. Εξαιρουμένου του δανεισμού χωρίς αναγωγή στη μητρική (non-recourse debt), ο όμιλος εμφανίζει καθαρή ταμειακή θέση περίπου 400 εκατ. ευρώ.
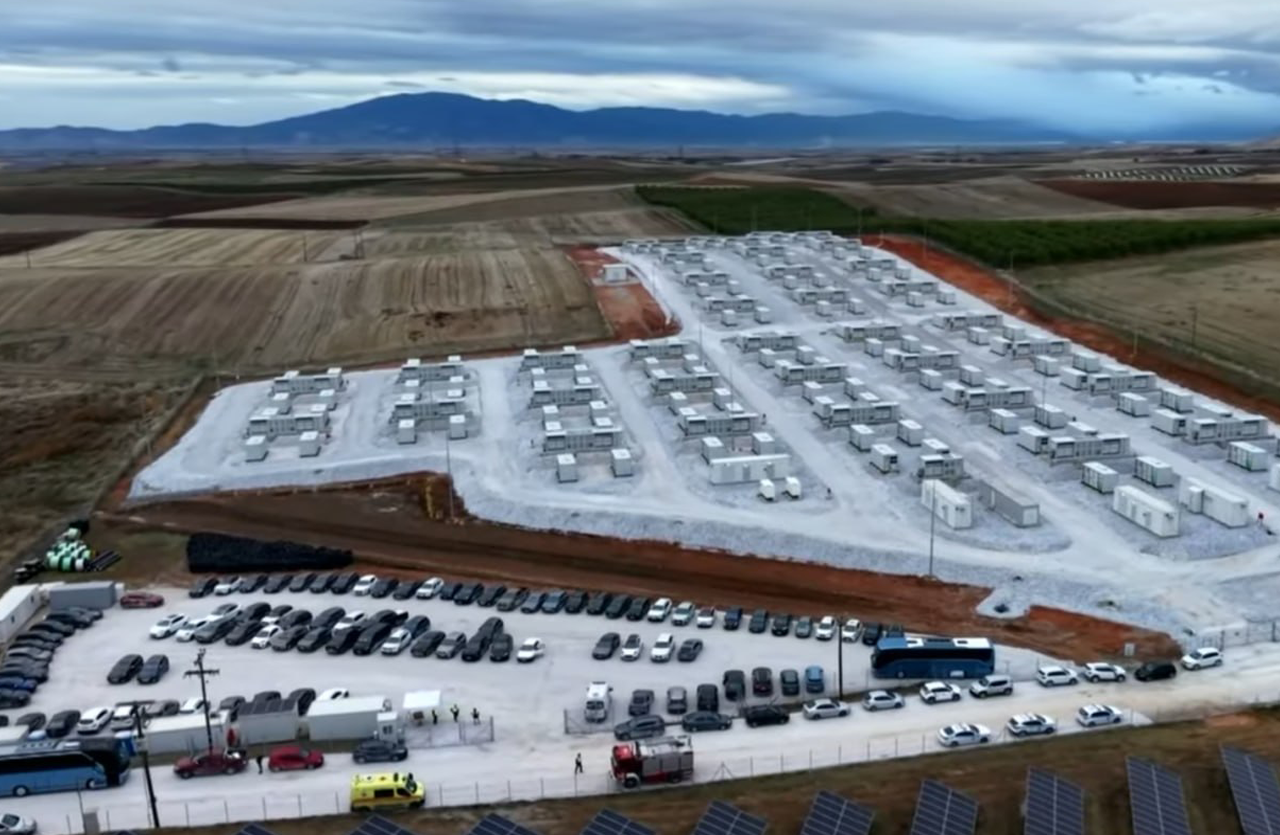
Πρόσθετη ώθηση στην κερδοφορία θα μπορούσαν, σύμφωνα με τη χρηματιστηριακή, να προσφέρουν οι ΑΠΕ, η ανάπτυξη έργων αποθήκευσης ενέργειας μέσω μπαταριών και η δραστηριοποίηση στο LNG.
Για την αποτίμηση της AKTOR, η Euroxx εφαρμόζει τη μέθοδο άθροισης των επιμέρους δραστηριοτήτων (sum-of-the-parts), εκτιμώντας ότι οι τρέχοντες πολλαπλασιαστές αποτίμησης δεν αποτυπώνουν επαρκώς τις προοπτικές ισχυρής αύξησης της λειτουργικής κερδοφορίας, ιδίως στους τομείς που εξασφαλίζουν πιο προβλέψιμες ταμειακές ροές.