Μία στις τρεις κατοικίες στην Ελλάδα είναι κενή. Για όποιον αναζητά σπίτι και μετρά πόσο από τον μισθό του θα απορροφήσει το ενοίκιο, ο αριθμός ακούγεται σχεδόν παράδοξος. Αν υπάρχουν τόσα άδεια σπίτια, γιατί η αναζήτηση προσιτής στέγης παραμένει τόσο δύσκολη;
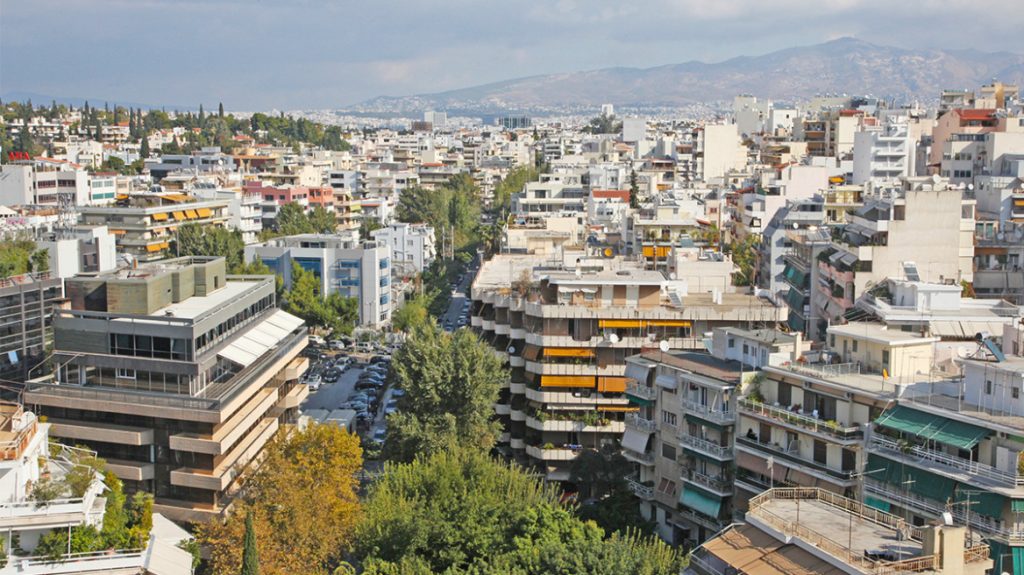
Μια κρίσιμη απάντηση δίνει το ΙΟΒΕ. Τα σπίτια που μένουν κενά δεν βρίσκονται απαραίτητα εκεί όπου λείπουν. Στην Αττική, όπου η ζήτηση είναι εντονότερη, το ποσοστό κενών κατοικιών είναι το χαμηλότερο στη χώρα. Αντίθετα, μεγάλο μέρος του αδρανούς αποθέματος αφορά εξοχικές και δευτερεύουσες κατοικίες στην περιφέρεια.
Η διεύθυνση κάνει τη διαφορά
Ένα άδειο σπίτι σε μια περιοχή με περιορισμένη ζήτηση προσμετράται στο εθνικό απόθεμα κενών κατοικιών. Δεν μπορεί, όμως, να καλύψει την ανάγκη ενός εργαζομένου που αναζητά κατοικία κοντά στη δουλειά του στην Αθήνα.
Η στενότητα της προσφοράς συναντά και τη δυσκολία χρηματοδότησης της αγοράς κατοικίας
Όπως παρατηρεί το ΙΟΒΕ, το αδρανές απόθεμα βρίσκεται συχνά εκεί όπου η ανάγκη είναι μικρότερη. Την ίδια στιγμή, η συγκέντρωση της οικονομικής δραστηριότητας στην Αττική συγκεντρώνει εκεί και τη ζήτηση. Η μείωση του μέσου μεγέθους των νοικοκυριών προσθέτει ακόμη μία απαίτηση για την αγορά κατοικίας. Περισσότερες μικρότερες κατοικίες.
Επομένως, ο συνολικός αριθμός των κενών σπιτιών δεν αποτυπώνει από μόνος του πόσα μπορούν να ανταποκριθούν στις ανάγκες των υποψήφιων ενοικιαστών. Στην πίεση που δέχεται η προσφορά προστίθενται και άλλοι παράγοντες. Το ΙΟΒΕ αναφέρεται στις κατοικίες που διατίθενται για βραχυχρόνια μίσθωση, αλλά και σε εκατοντάδες χιλιάδες ακίνητα που, ως κληρονομιά των «κόκκινων» δανείων, παραμένουν σε καθεστώς ρύθμισης ή πλειστηριασμού.Οι κατηγορίες αυτές δεν ταυτίζονται με τις κενές κατοικίες. Συνθέτουν, όμως, μια αγορά στην οποία σημαντικό μέρος του αποθέματος δεν είναι άμεσα διαθέσιμο για να στεγάσει νοικοκυριά.
Παράλληλα, η κατασκευαστική δραστηριότητα ανακάμπτει από τη βαθιά πτώση της περιόδου της κρίσης, χωρίς οι επενδύσεις σε κατοικίες ως ποσοστό του ΑΕΠ να έχουν φτάσει τον ευρωπαϊκό μέσο όρο. Το αυξημένο κόστος υλικών, ενέργειας και χρηματοδότησης δυσκολεύει την προσθήκη νέων σπιτιών και επιβαρύνει το τελικό κόστος τους.
Η απόσταση από το στεγαστικό δάνειο
Η στενότητα της προσφοράς συναντά και τη δυσκολία χρηματοδότησης της αγοράς κατοικίας. Σύμφωνα με το ΙΟΒΕ, οι νέες εκταμιεύσεις στεγαστικών δανείων διαμορφώθηκαν το 2025 σε 2,1 δισ. ευρώ, έναντι περίπου 15 δισ. ευρώ το 2007. Η άνοδος των επιτοκίων την περίοδο 2022–2024 συνέβαλε στην επιβράδυνση, αλλά, όπως επισημαίνει η έκθεση, δεν αρκεί για να εξηγήσει μια τόσο μεγάλη υποχώρηση.
Την ίδια στιγμή, η ζήτηση από το εξωτερικό έχει στηρίξει την άνοδο των τιμών από το 2018, σε σημαντικό βαθμό μέσω της Χρυσής Βίζας. Έτσι, η περιορισμένη στεγαστική πίστη προς τα ελληνικά νοικοκυριά συνυπάρχει με μια αγορά που ακριβαίνει.
Τα όρια της επιστροφής
Η επαναφορά κλειστών κατοικιών στη μακροχρόνια μίσθωση παραμένει αναγκαία παρέμβαση. Στη στρατηγική που παρουσιάζει το ΙΟΒΕ, οι επιδοτήσεις ανακαίνισης και τα φορολογικά κίνητρα υπηρετούν ακριβώς αυτόν τον στόχο.
Η ίδια ανάλυση, ωστόσο, επισημαίνει ότι το υφιστάμενο απόθεμα δεν αρκεί από μόνο του. Χρειάζεται και νέα προσφορά. Διαφορετικά, ακόμη και η ενίσχυση των αγοραστών μέσω προγραμμάτων όπως το «Σπίτι μου» κινδυνεύει να απορροφηθεί εν μέρει από υψηλότερες τιμές, καθώς περισσότεροι ενδιαφερόμενοι διεκδικούν περιορισμένο αριθμό κατοικιών.