Τι έφερε τελικά στο Χρηματιστήριο Αθηνών η επιστροφή στις ανεπτυγμένες αγορές; Σύμφωνα με τον ΙΟΒΕ, η αναβάθμιση έχει σημαντικό συμβολικό βάρος, ωστόσο, τα στοιχεία δείχνουν ότι περισσότερο πιστοποιεί μια επανεκτίμηση της επενδυτικής εμπιστοσύνης προς τη χώρα που έχει ήδη συντελεστεί σταδιακά, παρά την προκαλεί.
Τα μετρήσιμα και πιο ουσιαστικά αποτελέσματα, σημειώνει το ΙΟΒΕ, εντοπίζονται κυρίως σε μεσοπρόθεσμες θετικές τάσεις στις τιμές των μετοχών και στο κόστος χρηματοδότησης και λιγότερο σε μεταβολές των ροών κεφαλαίων ή της άντλησης νέων κεφαλαίων γύρω από τις ημερομηνίες της αναβάθμισης.
Η εικόνα που προκύπτει είναι μιας σταδιακής, μεσοπρόθεσμης βελτίωσης της κεφαλαιοποίησης, της ρευστότητας, της άντλησης κεφαλαίων και του κόστους χρηματοδότησης από το 2023, που δεν επικεντρώνεται στο βραχυχρόνιο διάστημα γύρω από τις ημερομηνίες εφαρμογής της αναβάθμισης από τους οίκους.
Η αναβάθμιση για το Χρηματιστήριο Αθηνών
Να σημειωθεί ότι από τις 21 Σεπτεμβρίου 2026, οι FTSE Russell, S&P Dow Jones Indices και STOXX κατατάσσουν την Ελλάδα στις ανεπτυγμένες αγορές, δέκα χρόνια μετά την υποβάθμισή της από τη FTSE Russell, ενώ η αντίστοιχη απόφαση της MSCI τίθεται σε ισχύ στις 31 Μαΐου 2027.
Η άνοδος των μετοχών προηγήθηκε
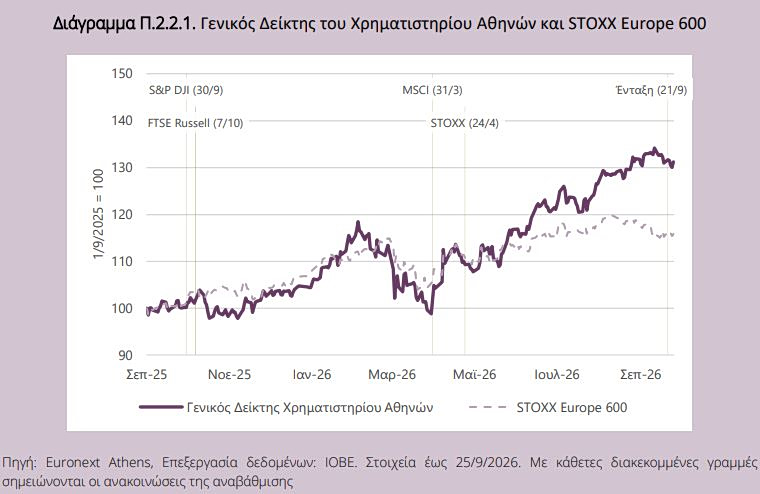
Οι ελληνικές μετοχές ανέβηκαν σημαντικά τον χρόνο που προηγήθηκε της ένταξης, όχι όμως στις ημέρες των ανακοινώσεων. Ο Γενικός Δείκτης του Χρηματιστηρίου Αθηνών αυξήθηκε κατά 31,7% από την 1η Σεπτεμβρίου 2025 έως τις 21 Σεπτεμβρίου 2026, έναντι 16,4% του STOXX Europe 600, με όλη την υπεραπόδοση να σημειώνεται σταδιακά από τον Μάιο και μετά. Στο τριήμερο γύρω από τις ανακοινώσεις των S&P DJI, FTSE Russell και STOXX η σχετική απόδοση έναντι του STOXX Europe 600 δεν ξεπέρασε τη μία εκατοστιαία μονάδα, ενώ γύρω από την ανακοίνωση της MSCI (31/3) ήταν περίπου τρεις μονάδες υψηλότερη.
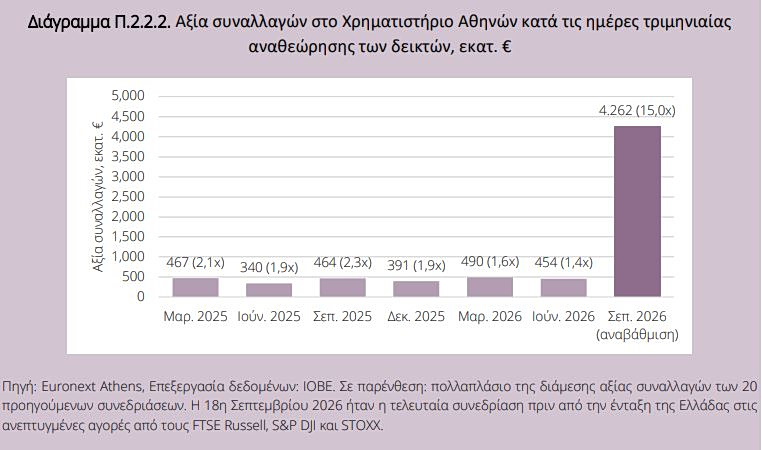
Η αναδιάρθρωση των χαρτοφυλακίων ήταν πάντως ορατή. Στις 18 Σεπτεμβρίου 2026, την τελευταία συνεδρίαση πριν από την ένταξη, η αξία των συναλλαγών στο Χρηματιστήριο Αθηνών έφτασε το ιστορικό υψηλό των 4,26 δισεκ. €, δηλαδή 15 φορές τη διάμεση ημερήσια αξία των 20 προηγούμενων συνεδριάσεων και περίπου το 2% της κεφαλαιοποίησης.
Τι δείχνει ο τζίρος των 4,26 δισ. ευρώ
Στις υπόλοιπες τριμηνιαίες αναθεωρήσεις δεικτών από τον Μάρτιο του 2025 ο αντίστοιχος λόγος κυμάνθηκε μεταξύ 1,4 και 2,3, επομένως περίπου 3,7 δισεκ. € της συνεδρίασης μπορούν να αποδοθούν στην αναβάθμιση. Την επόμενη ημέρα, οι συναλλαγές επανήλθαν στα συνήθη επίπεδα. Φαίνεται πως πρόκειται για εφάπαξ ανταλλαγή μετοχών μεταξύ θεσμικών επενδυτών που «ακολουθούν» δείκτες αναδυόμενων και επενδυτών που ακολουθούν δείκτες ανεπτυγμένων αγορών και όχι για καθαρή εισροή κεφαλαίων.
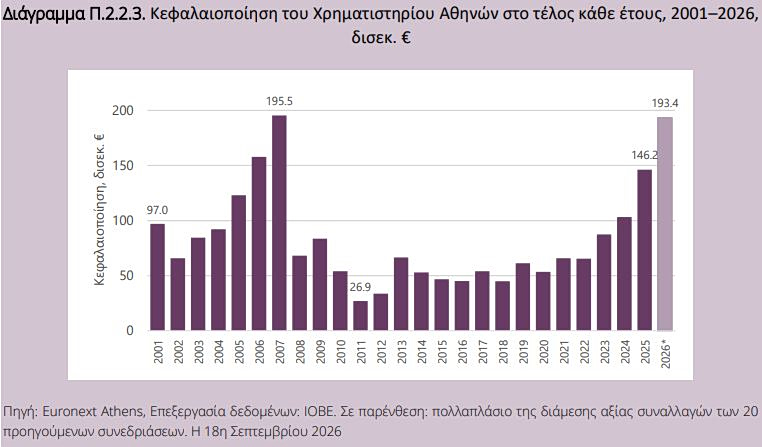
Η κεφαλαιοποίηση του Χρηματιστηρίου Αθηνών έχει σχεδόν επιστρέψει στο υψηλό του 2007. Από 195,5 δισεκ. € στα τέλη του 2007, υποχώρησε σε 26,9 δισεκ. € το 2011, κατά τη διάρκεια της κρίσης χρέους, και παρέμεινε κάτω από 70 δισεκ. € έως το 2022. Η ανάκαμψη επιταχύνθηκε από το 2023, έτος κατά το οποίο η Ελλάδα ανέκτησε την επενδυτική βαθμίδα: η κεφαλαιοποίηση ανήλθε σε 146,2 δισεκ. € στα τέλη του 2025 και σε 193,4 δισεκ. € στα τέλη Αυγούστου 2026.
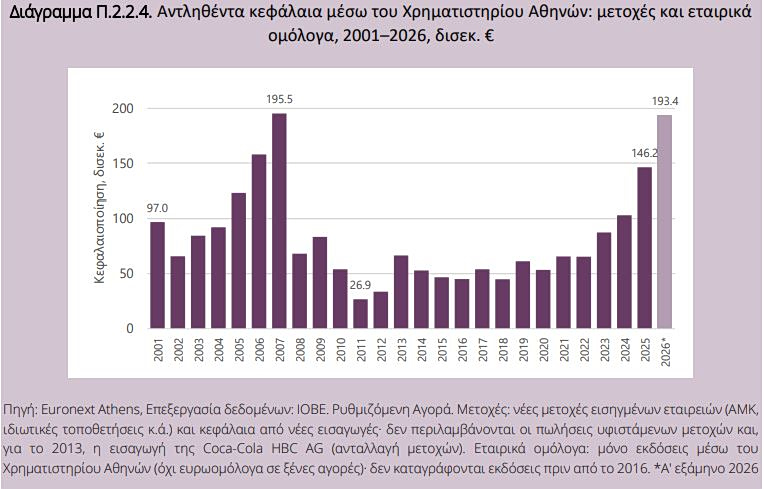
Η άντληση κεφαλαίων μέσω του Χρηματιστηρίου Αθηνών παρέμεινε περιορισμένη την τελευταία δεκαετία. Μετά τις ανακεφαλαιοποιήσεις των τραπεζών της περιόδου 2013–2015 (29,8 δισεκ. € μόνο το 2013), τα αντληθέντα κεφάλαια κυμάνθηκαν μεταξύ 0,1 και 2,5 δισεκ. € ετησίως την περίοδο 2016–2025, με εξαίρεση το 2021 (7,8 δισεκ. €).
Τα εταιρικά ομόλογα
Σύμφωνα με τον ΙΟΒΕ, τα εταιρικά ομόλογα αποτελούν πλέον σημαντική πηγή χρηματοδότησης μέσω του Χρηματιστηρίου και το 2025 ξεπέρασαν τις εκδόσεις μετοχών (1,4 έναντι 1,1 δισεκ. €). Τα στοιχεία αφορούν ομόλογα που εκδόθηκαν μέσω του Χρηματιστηρίου Αθηνών καθώς οι εταιρείες εκδίδουν ομόλογα και στις ξένες αγορές (ευρωομόλογα), τα οποία δεν περιλαμβάνονται.
Το α’ εξάμηνο του 2026 αντλήθηκαν 6,1 δισεκ. €, κυρίως μέσω αυξήσεων μετοχικού κεφαλαίου (5,4 δισεκ. €), εκ των οποίων 4,25 δισεκ. € αφορούν την αύξηση μετοχικού κεφαλαίου της ΔΕΗ, τη μεγαλύτερη μη τραπεζική των τελευταίων 20 ετών. Χωρίς τη ΔΕΗ, οι αυξήσεις μετοχικού κεφαλαίου του εξαμήνου (περίπου 1,15 δισεκ. €) ισούνται περίπου με το σύνολο του 2025 (1,1 δισεκ. €).
Μείωση πιστωτικού κινδύνου
Η μείωση του πιστωτικού κινδύνου αποτυπώνεται και στο κόστος άντλησης νέων κεφαλαίων των συστημικών τραπεζών, το οποίο εξετάζεται με βάση εκδόσεις στις διεθνείς αγορές, όπου κατά βάση εκδίδουν οι ελληνικές συστημικές τράπεζες. Το περιθώριο των ομολόγων τους υψηλής εξοφλητικής προτεραιότητας (senior preferred) έναντι της απόδοσης ελληνικού κρατικού ομολόγου αντίστοιχης διάρκειας διαμορφώθηκε κατά μέσο όρο σε περίπου 250 μονάδες βάσης το 2020–2021 και σε 350–380 μονάδες βάσης το 2022–2023, σε περίοδο ανόδου των επιτοκίων, ενώ υποχώρησε σε περίπου 65 μονάδες βάσης το 2025–2026.
Τα ομόλογα μειωμένης εξοφλητικής προτεραιότητας (Tier 2), που φέρουν υψηλότερο κίνδυνο, ακολούθησαν παρόμοια πορεία, με το περιθώριο να μειώνεται από περίπου 770 μονάδες βάσης το 2019 σε 130–150 μονάδες βάσης το 2025–2026. Η σύγκλιση ξεκίνησε το 2023, έτος ανάκτησης της επενδυτικής βαθμίδας από το Ελληνικό Δημόσιο, και είχε σε μεγάλο βαθμό ολοκληρωθεί πριν από τις αποφάσεις για την αναβάθμιση της αγοράς.
Την ίδια περίοδο, το περιθώριο του ελληνικού 10ετούς έναντι του γερμανικού υποχώρησε από 157 μονάδες βάσης κατά μέσο όρο το 2023 σε 70 το διάστημα Ιανουαρίου-Αυγούστου 2026, επομένως η μείωση του κόστους δανεισμού των τραπεζών έναντι του γερμανικού ομολόγου είναι μεγαλύτερη από όση δείχνει το διάγραμμα, που μετρά έναντι του ελληνικού Δημοσίου.
Το ελληνικό 10ετές ομόλογο
Η εικόνα των τελευταίων ετών είναι αυτή μιας σταδιακής βελτίωσης που προηγείται της αναβάθμισης. Από το 2022 η κεφαλαιοποίηση του Χρηματιστηρίου (65,5 δισεκ. € στα τέλη του 2022, 193,4 δισεκ. € τον Αύγουστο του 2026) και η μέση ημερήσια αξία συναλλαγών (74 εκατ. € το 2022, 219 εκατ. € το 2025, 343 εκατ. € το α’ εξάμηνο του 2026) σχεδόν τριπλασιάστηκαν, τα αντληθέντα κεφάλαια αυξάνονται κάθε χρόνο (1,0 δισεκ. € το 2022, 2,5 δισεκ. € το 2025, 6,1 δισεκ. € το α’ εξάμηνο του 2026) και το κόστος χρηματοδότησης υποχωρεί: το περιθώριο του ελληνικού 10ετούς έναντι του γερμανικού μειώθηκε από 157 μονάδες βάσης το 2023 σε 70 το 2026 και το αντίστοιχο των ομολόγων υψηλής εξοφλητικής προτεραιότητας των συστημικών τραπεζών έναντι του Δημοσίου από 350–380 σε περίπου 65 μονάδες βάσης. Σημαντική αναδεικνύεται η συστηματική μείωση του πιστωτικού κινδύνου, τόσο των μεγάλων ελληνικών επιχειρήσεων όσο των συστημικών τραπεζών, όπως αποτυπώνεται στο μειωμένο κόστος άντλησης νέων κεφαλαίων τo οποίo συγκλίνει προς το κόστος.
Τι θα κρίνει τη συνέχεια
Για τη συνέχεια, η έρευνα του ΙΟΒΕ συνδέει την πορεία της αγοράς με τα θεμελιώδη μεγέθη της οικονομίας. Συνολικά, η βελτίωση στις μεσοπρόθεσμες τάσεις της εγχώριας κεφαλαιαγοράς δεν επικεντρώνεται στο βραχυχρόνιο διάστημα γύρω από τις ημερομηνίες εφαρμογής της αναβάθμισης από τους οίκους, ούτε προκαταβάλλει αυτόματα τη μελλοντική εξέλιξη, που συνδέεται με την πορεία της ελληνικής οικονομίας. Τα επόμενα τρίμηνα, κρίσιμα σημεία αναφοράς μεταξύ άλλων θα αποτελέσουν η εξέλιξη στην αξία των συναλλαγών, οι καθαρές ροές χαρτοφυλακίου των μη κατοίκων και η ένταξη στους δείκτες ανεπτυγμένων αγορών της MSCI τον Μάιο του 2027, πέρα από τις εξελίξεις στα θεμελιώδη μεγέθη της ελληνικής οικονομίας.