Αν και η επιστροφή των ιαπωνικών κεφαλαίων στη χώρα του Ανατέλλοντος Ηλίου έχει ξεκινήσει ωστόσο η αβεβαιότητα για το επίπεδο που θα ανέλθουν οι αποδόσεις των ομολόγων και το πόσο θα αυξήσει η Τράπεζα της Ιαπωνίας τα επιτόκια «φρενάρει» ένα σημαντικό αριθμό από το να επιστρέψουν στην Ιαπωνία.
Η Τράπεζα της Ιαπωνίας, όπως αναφέρει ρεπορτάζ του Reuters, πιθανότατα έχει λάβει επαρκή μέτρα προς το παρόν για να αποτρέψει ένα νέο κύμα κερδοσκοπικών στοιχημάτων κατά του νομίσματος, προχωρώντας σε αύξηση των επιτοκίων την περασμένη εβδομάδα, δεσμευόμενη να αντιμετωπίσει τον πληθωρισμό και σύμφωνα με πληροφορίες διενεργώντας έλεγχο των επιπέδων των ισοτιμιών στην αγορά συναλλάγματος.
Ωστόσο, οι μεγάλοι επενδυτές παραμένουν απρόθυμοι να δεσμευτούν σε μεγάλο βαθμό σε εγχώρια ομόλογα, ενώ οι αποδόσεις εξακολουθούν να αυξάνονται και οι υπεύθυνοι χάραξης πολιτικής προσφέρουν λίγες ενδείξεις για το πόσο πρέπει να αυξηθούν περαιτέρω τα επιτόκια. Δύο ψήφοι διαφωνίας από το στρατόπεδο των περιστεριών στη συνεδρίαση της περασμένης εβδομάδας και το ξεπούλημα ομολόγων αυτή την εβδομάδα απλώς ενίσχυσαν την αβεβαιότητα.
Αυτή η προσοχή επιβραδύνει τον επαναπατρισμό κεφαλαίων, αφήνοντας προς το παρόν μια από τις μεγαλύτερες δεξαμενές ξένων κεφαλαίων στον κόσμο σε μεγάλο βαθμό παρκαρισμένη στο εξωτερικό και περιορίζοντας τις δυνατότητες για ένα διαρκές ράλι του γιεν με δυνητικά εκτεταμένες επιπτώσεις στις παγκόσμιες αγορές.
«Το fast-money carry trade έχει ήδη ξεπεραστεί. Αυτό του slow-money δεν έχει ξεκινήσει ακόμη» υπογραμμίζει ο Shoki Omori, στρατηγικός αναλυτής σταθερού εισοδήματος στην Deutsche Bank στο Τόκιο.
«Αυτό που απομένει είναι δομικής φύσης: οι ιαπωνικές συντάξεις… και τα νοικοκυριά που κατέχουν περιουσιακά στοιχεία στο εξωτερικό χωρίς αντιστάθμιση κινδύνου» γεγονός που για το γιεν σημαίνει ότι, αν και η εποχή της αδιάκοπης υποχώρησης ίσως έχει παρέλθει, δεν έχει ξεκινήσει ακόμη μια τάση διαρκούς ενίσχυσης.
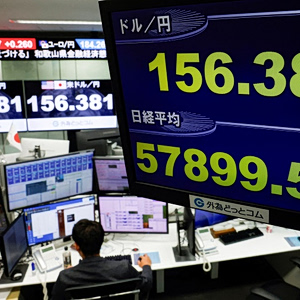
Το γιεν έχει απωλέσει το μεγαλύτερο μέρος των σημαντικών κερδών που κατέγραψε στις αρχές Σεπτεμβρίου και την Παρασκευή διαπραγματευόταν κοντά στα 159 ανά δολάριο, τιμή που δεν απέχει πολύ από το επίπεδο των 157 γιεν, τη διάμεση πρόβλεψη για το εξάμηνο από αναλυτές που συμμετείχαν σε έρευνα του Reuters νωρίτερα αυτόν τον μήνα.
Η εξέλιξη αυτή αφήνει το γιεν με απώλειες μόλις 1% περίπου για το τρέχον έτος, αν και –μετά από χρόνια πτώσης– τον Ιούλιο είχε αγγίξει χαμηλό σχεδόν τεσσάρων δεκαετιών, πλησιάζοντας το επίπεδο των 164 γεν ανά δολάριο.
Τα στοιχεία δείχνουν ότι οι επενδυτές που στοιχημάτιζαν στην πτώση του νομίσματος (short sellers) έχουν υποχωρήσει παράλληλα με την τιμή, με τις κερδοσκοπικές θέσεις στο γιεν να μεταβάλλονται από μια βαθιά καθαρή θέση πώλησης (net short) στη μεγαλύτερη καθαρή θέση αγοράς (net long) από τον Ιούλιο του 2025, ύψους 9,7 δισ. δολαρίων, μέσα μόλις στις δύο πρώτες εβδομάδες του Σεπτεμβρίου.
Μια ακόμη πρόκληση για το γιεν, σύμφωνα με τους αναλυτές, είναι ότι σχεδόν όλες οι μεγάλες κεντρικές τράπεζες έχουν αρχίσει να αυξάνουν τα επιτόκια για να αντιμετωπίσουν τις πληθωριστικές πιέσεις που απορρέουν από τον πόλεμο στη Μέση Ανατολή, γεγονός που υποδηλώνει ότι οι διαφορές στα επιτόκια σε σχέση με την Ιαπωνία είναι απίθανο να περιοριστούν σύντομα.
Κανείς δεν θέλει να πιάσει το μαχαίρι που πέφτει
Η λογική των αποδόσεων των ομολόγων που συγκρατεί περισσότερα ιαπωνικά κεφάλαια εντός της χώρας είναι απλή: οι αποδόσεις των 10ετών ιαπωνικών κρατικών ομολόγων (JGB),που αποτελούν σημείο αναφοράς, έχουν σημειώσει άλμα δύο ποσοστιαίων μονάδων σε διάστημα μικρότερο των δύο ετών, φτάνοντας σε υψηλό 30ετίας άνω του 3%, γεγονός που μειώνει την ελκυστικότητα των ξένων χρεογράφων.
Σύμφωνα με τον Omori της Deutsche, μια θέση σε αμερικανικά κρατικά ομόλογα (Treasuries) με αντιστάθμιση συναλλαγματικού κινδύνου αποφέρει σε έναν Ιάπωνα επενδυτή χαμηλότερη απόδοση σε σχέση με τα εγχώρια ομόλογα.
Τον περασμένο μήνα, οι επενδυτές αγόρασαν κρατικά χρεόγραφα αξίας 4,8 τρισ. γιεν, τη μεγαλύτερη καθαρή αγορά τριμήνου, με τις τράπεζες και τις ασφαλιστικές εταιρείες να συγκαταλέγονται στους αγοραστές, σύμφωνα με ανάλυση της Barclays βασισμένη σε στοιχεία της Ένωσης Χρηματιστηριακών Εταιρειών της Ιαπωνίας (Japan Securities Dealers Association).
Η HSBC εκτιμά ότι οι ιαπωνικές τράπεζες έχουν πωλήσει ξένα ομόλογα αξίας περίπου 70 δισ. δολαρίων φέτος, έναντι αγορών ύψους 35 δισ. δολαρίων πέρυσι· πρόκειται για μια υποχώρηση που έγινε αισθητή στις αγορές, από την Ευρώπη έως την Αυστραλία.
Ωστόσο, οι ασφαλιστικές εταιρείες ζωής —οι οποίες διαχειρίζονται περιουσιακά στοιχεία ύψους 438,6 τρισ. γιεν (2,78 τρισ. δολαρίων)— κινούνται με αργούς ρυθμούς, και η κλίμακα τυχόν μεταβολών στην κατανομή των επενδύσεών τους δεν προκύπτει με σαφήνεια από τα γενικά στοιχεία χαρτοφυλακίου που δημοσιεύει η Ένωση Ασφαλιστικών Εταιρειών Ζωής της Ιαπωνίας.
«Βρισκόμαστε ακόμη σε αρχικό στάδιο όσον αφορά τον επαναπατρισμό ιαπωνικών κεφαλαίων» εξηγεί ο Aaron Hurd, ανώτερος διαχειριστής χαρτοφυλακίου στον τομέα συναλλάγματος της State Street Global Advisors.
«Πιστεύω ότι η τάση επαναπατρισμού κεφαλαίων ενδέχεται να αρχίσει να αποκτά δυναμική το 2027», ανέφερε. «Είναι πολύ σημαντικό για τους επενδυτές να αποκτήσουν την αίσθηση ότι οι ιαπωνικές αποδόσεις έχουν φτάσει στο ανώτατο σημείο τους. Κανείς δεν θέλει να επιχειρήσει να πιάσει ένα “μαχαίρι που πέφτει” [δηλαδή να επενδύσει σε μια αγορά που καταρρέει απότομα]».
Το Κρατικό Ταμείο Επενδύσεων Συντάξεων
Αυτά τα δεδομένα θα μπορούσαν να αλλάξουν γρήγορα. Ο υπουργός Οικονομικών της Ιαπωνίας έχει ενθαρρύνει το Κρατικό Ταμείο Επενδύσεων Συντάξεων (GPIF), το οποίο διαχειρίζεται κεφάλαια ύψους 1,8 τρισ. δολαρίων, να αυξήσει τις επενδύσεις του στις εγχώριες αγορές και οι αναλυτές εκτιμούν ότι μια τέτοια στροφή του Ταμείου θα μπορούσε να ωθήσει και άλλους επενδυτές να πράξουν το ίδιο.
«Εάν το GPIF επισημοποιήσει την κίνηση αυτή ή αν δούμε συγκεκριμένα στοιχεία που επιβεβαιώνουν την αύξηση της έκθεσης σε εγχώρια κρατικά ομόλογα (JGB)… αυτό θα αναγκάσει και τους υπόλοιπους εγχώριους επενδυτές να τροποποιήσουν την κατανομή των επενδύσεών τους στην εγχώρια αγορά, εφόσον δεν το έχουν πράξει ήδη» υπογραμμίζει ο Paresh Upadhyaya, διευθυντής στρατηγικής αγοράς στην Pioneer Investments.
Παρ’ όλα αυτά, καθώς οι αποδόσεις των αμερικανικών ομολόγων αυξάνονται παράλληλα με τις προσδοκίες για περαιτέρω σύσφιγξη της νομισματικής πολιτικής από την Fed, η BOJ ενδέχεται να δυσκολευτεί να ακολουθήσει τον ρυθμό ή να πυροδοτήσει μια διαρκή άνοδο της ισοτιμίας του γιεν.