
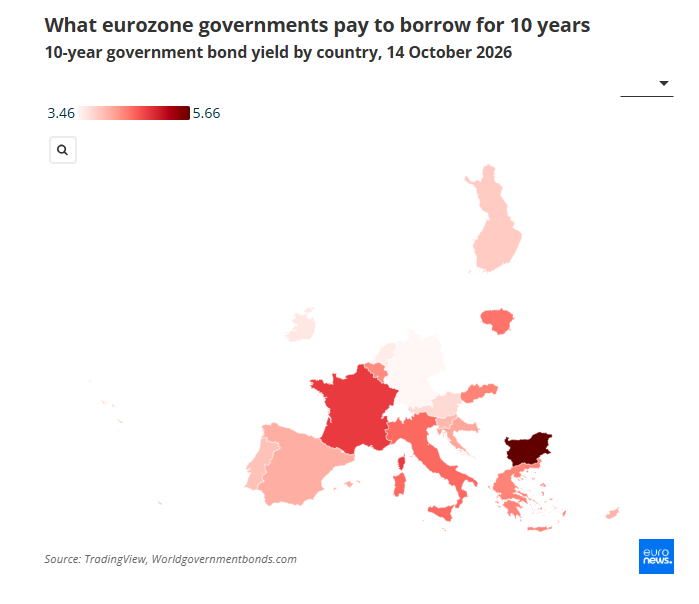
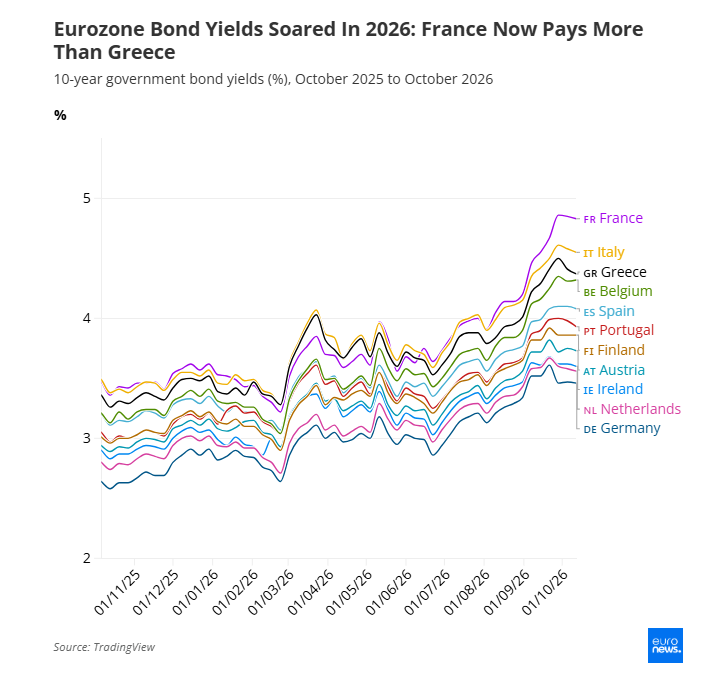
Η Ελλάδα δανείζεται πλέον με σχεδόν το ίδιο επιτόκιο με το Βέλγιο, η Πορτογαλία φθηνότερα από την Ισπανία και η Γαλλία ακριβότερα από την Ιταλία. Ο παλιός διαχωρισμός της Ευρωζώνης ανάμεσα στον ασφαλή «πυρήνα» του Βορρά και την υπερχρεωμένη «περιφέρεια» αλλάζει, ακριβώς τη στιγμή που οι ευρωπαϊκές κυβερνήσεις ετοιμάζονται να ζητήσουν από τους επενδυτές περισσότερα χρήματα από ποτέ.
Αυτό επισημαίνει σε ανάλυσή του το Euronews, περιγράφοντας ένα περιβάλλον στο οποίο η δημοσιονομική πορεία κάθε χώρας αποκτά μεγαλύτερη βαρύτητα για τις αγορές. Οι αυξημένες ανάγκες αναχρηματοδότησης συναντούν υψηλότερα επιτόκια, επίμονο πληθωρισμό και επενδυτές που εξετάζουν όλο και πιο αυστηρά πού κατευθύνονται τα δανεικά.
Η Ελλάδα και το Βέλγιο σχεδόν στην ίδια γραμμή
Σύμφωνα με τα στοιχεία που παραθέτει το Euronews, η απόδοση του δεκαετούς ομολόγου του Βελγίου βρίσκεται στο 4,29%, πολύ κοντά στο 4,35% της Ελλάδας, παρά το γεγονός ότι η ελληνική οικονομία χρειάστηκε τρία προγράμματα διάσωσης.
Το δημοσίευμα συνδέει την αλλαγή με τη δημοσιονομική πορεία της Αθήνας: το 2025 η Ελλάδα κατέγραψε πλεόνασμα προϋπολογισμού 1,7% του ΑΕΠ, ενώ το χρέος της, αν και παραμένει το υψηλότερο στην Ευρώπη ως ποσοστό του ΑΕΠ, υποχώρησε κατά περισσότερες από εννέα ποσοστιαίες μονάδες μέσα σε έναν χρόνο.
Ο Κεν Ίγκαν, επικεφαλής ευρωπαϊκής κρατικής πιστοληπτικής αξιολόγησης στον οίκο KBRA, εξηγεί στο Euronews ότι οι χώρες της παλιάς περιφέρειας ακολούθησαν πιο συνετή δημοσιονομική πολιτική, βελτίωσαν τα πρωτογενή τους αποτελέσματα και επιμήκυναν τις λήξεις του χρέους. Παράλληλα, ενίσχυσαν την είσπραξη φόρων μέσω της ψηφιοποίησης και ανασυγκρότησαν τα τραπεζικά τους συστήματα.
Οι αλλαγές αυτές περιόρισαν τους κινδύνους αναχρηματοδότησης και έθεσαν το χρέος σε πιο σταθερή τροχιά σε σχέση με πριν από δέκα ή δεκαπέντε χρόνια.
Στον αντίποδα, το έλλειμμα του Βελγίου διευρύνθηκε πέρυσι στο 5,2% του ΑΕΠ, ενώ το χρέος του ξεπέρασε το 109% του ΑΕΠ στο πρώτο τρίμηνο του 2026. Σε ορισμένες χώρες του παραδοσιακού ευρωπαϊκού πυρήνα, όπως σημειώνει ο Ίγκαν, οι αγορές διαπιστώνουν μεγαλύτερη πολιτική αβεβαιότητα, αυξανόμενες διαρθρωτικές δαπάνες και ακριβότερη αναχρηματοδότηση.
Η Γαλλία μπροστά σε λογαριασμό 340 δισ. ευρώ
Στο επίκεντρο βρίσκεται η Γαλλία. Όπως αναφέρει το Euronews, το γαλλικό Δημόσιο σχεδιάζει για το 2027 εκδόσεις μεσοπρόθεσμων και μακροπρόθεσμων ομολόγων ύψους 340 δισ. ευρώ, έναντι 310 δισ. ευρώ φέτος. Πρόκειται για ποσό-ρεκόρ, που αντιστοιχεί περίπου στο 11% του ΑΕΠ.
Μεγάλο μέρος αυτών των εκδόσεων αφορά την αναχρηματοδότηση παλαιών υποχρεώσεων, καθώς λήγουν ομόλογα που εκδόθηκαν κατά την πανδημία και την ενεργειακή κρίση. Η αντικατάστασή τους, όμως, γίνεται με υψηλότερο κόστος.
Το μέσο επιτόκιο των γαλλικών μεσοπρόθεσμων και μακροπρόθεσμων εκδόσεων έχει φτάσει φέτος στο 3,55%, από 3,14% πέρυσι. Οι ετήσιες δαπάνες τόκων προβλέπεται να αυξηθούν από 62,6 δισ. ευρώ το 2026 σε 72,9 δισ. ευρώ το 2027.
Η πίεση συναντά ήδη επιβαρυμένα δημοσιονομικά μεγέθη. Σύμφωνα με το δημοσίευμα, το γαλλικό χρέος έχει ανέλθει στα 3,6 τρισ. ευρώ ή στο 119% του ΑΕΠ, από 98,2% πριν από την πανδημία. Οι δημόσιες δαπάνες αντιστοιχούν στο 57,2% του ΑΕΠ, το υψηλότερο ποσοστό στην G20.
Οι αγορές εξετάζουν και τον σκοπό του δανεισμού
Η αυστηρότερη στάση των επενδυτών δεν αφορά μόνο το ύψος των εκδόσεων. Αφορά και τη χρήση των κεφαλαίων.
Όπως εξηγεί ο Ίγκαν στο Euronews, οι αγορές αντιμετωπίζουν διαφορετικά τον δανεισμό που χρηματοδοτεί επενδύσεις και μελλοντική ανάπτυξη από εκείνον που καλύπτει κυρίως έναν αυξανόμενο λογαριασμό τόκων.
Σε αυτό το πλαίσιο, το δημοσίευμα αναφέρει ότι η Γερμανία εκδίδει φέτος τίτλους ύψους 512 δισ. ευρώ, επίσης ποσό-ρεκόρ, με στόχο τη χρηματοδότηση της άμυνας και των υποδομών. Η Ιταλία και η Ισπανία καλούνται, αντίστοιχα, να αναχρηματοδοτήσουν υποχρεώσεις αρκετών εκατοντάδων δισεκατομμυρίων ευρώ.
Η ταχύτητα με την οποία τα υψηλότερα επιτόκια περνούν στους προϋπολογισμούς αποτελεί πρόσθετη πηγή κινδύνου. Σύμφωνα με την επισήμανση του ΔΝΤ που μεταφέρει το Euronews, στις χώρες της G7 και στην Ισπανία σχεδόν το 30% του δημόσιου χρέους λήγει μέσα σε έναν χρόνο. Έτσι, μια μεταβολή των επιτοκίων μπορεί να επηρεάσει τα δημόσια οικονομικά μέσα σε λίγους μήνες.
Ο φαύλος κύκλος του ακριβότερου χρήματος
Το Euronews επικαλείται ανάλυση των στελεχών του ΔΝΤ Ροντρίγκο Βαλντές και Έρα Ντάμπλα-Νόρις, σύμφωνα με την οποία η μέση απόδοση των δεκαετών ομολόγων της G7 αυξήθηκε περισσότερο από μία ποσοστιαία μονάδα μεταξύ Φεβρουαρίου και Σεπτεμβρίου, φτάνοντας στο υψηλότερο επίπεδο σχεδόν δύο δεκαετιών.
Το πετρελαϊκό σοκ, ο επίμονος πληθωρισμός και τα κεφάλαια που κατευθύνονται στην τεχνητή νοημοσύνη συμβάλλουν στην πίεση. Στον πυρήνα της, ωστόσο, βρίσκονται τα δημοσιονομικά μεγέθη: οι επενδυτές απαιτούν μεγαλύτερη απόδοση για να δανείσουν κυβερνήσεις που δαπανούν συστηματικά περισσότερα από όσα εισπράττουν.
Παράλληλα, σύμφωνα με το δημοσίευμα, η ΕΚΤ αύξησε δύο φορές φέτος το επιτόκιο καταθέσεων, στο 2,50%, για να συγκρατήσει τον πληθωρισμό. Η απόδοση του γερμανικού δεκαετούς ανέβηκε από 2,64% τον Φεβρουάριο στο 3,45%, ενώ η γαλλική αυξήθηκε με διπλάσιο ρυθμό, αγγίζοντας προσωρινά το 5% στις αρχές Οκτωβρίου.
Ο κίνδυνος είναι να δημιουργηθεί ένας αυτοτροφοδοτούμενος κύκλος: μια πολιτική αναταραχή ή ένας αδύναμος προϋπολογισμός ανεβάζει τις αποδόσεις, η αναχρηματοδότηση γίνεται ακριβότερη και τα περιθώρια άσκησης πολιτικής περιορίζονται. Η επιδείνωση αυτή δίνει στις αγορές έναν ακόμη λόγο να ζητήσουν υψηλότερο επιτόκιο.
Η υποχώρηση της ΕΚΤ από την αγορά κρατικών ομολόγων ενισχύει αυτή τη δυναμική, καθώς μεγαλύτερο βάρος περνά σε επενδυτές που είναι πιο ευαίσθητοι στις τιμές και στον κίνδυνο.
Επιστροφή στο 2012;
Η Lombard Odier, την οποία επικαλείται το Euronews, εκτιμά ότι οι αγορές αποτιμούν την αβεβαιότητα και ότι δεν έχουν διαμορφωθεί οι συνθήκες μιας νέας κρίσης κρατικού χρέους.
Στην περίπτωση της Γαλλίας, οι πληρωμές τόκων παραμένουν λίγο πάνω από το 2% του ΑΕΠ, περίπου στο μισό του αντίστοιχου ιταλικού ποσοστού. Επιπλέον, η χώρα δεν εμφανίζει την εξάρτηση από ξένα κεφάλαια που χαρακτήριζε την Ελλάδα, την Πορτογαλία και την Ισπανία το 2012.
Η ελβετική τράπεζα αναμένει, πάντως, ότι τα γαλλικά spreads θα παραμείνουν υψηλά μέχρι να εγκριθεί ένας αξιόπιστος προϋπολογισμός, πιθανότατα μετά τις προεδρικές εκλογές του Μαΐου 2027.
Την ίδια στιγμή, η υποδιοικήτρια της Τράπεζας της Πορτογαλίας, Κλάρα Ραπόζο, προειδοποιεί ότι οι αγορές κρατικών ομολόγων έχουν γίνει πιο ευαίσθητες στον πληθωρισμό, στις δημοσιονομικές αμφιβολίες και στη γεωπολιτική. Οι κραδασμοί μεταδίδονται ταχύτερα μεταξύ χωρών, με τα επενδυτικά κεφάλαια να μπορούν να εντείνουν τις πιέσεις μέσω μαζικών πωλήσεων.
Πώς το χρέος μιας χώρας επηρεάζει τις προσδοκίες μιας άλλης
Η μετάδοση του κινδύνου δεν περιορίζεται στα ομόλογα. Το Euronews αναφέρεται σε πείραμα με γερμανικές επιχειρήσεις, το οποίο δημοσιεύθηκε από το Centre for Economic Policy Research και ανέδειξε τη σύνδεση μεταξύ κρατικού χρέους και εμπιστοσύνης στην ΕΚΤ.
Οι μισές επιχειρήσεις θεωρούν ότι η κεντρική τράπεζα θα συγκρατήσει τις αυξήσεις επιτοκίων για να προστατεύσει τα δημοσιονομικά ασθενέστερων χωρών. Όταν οι ερευνητές παρουσίασαν μια δυσμενή πρόβλεψη για το χρέος της Γαλλίας, της Ιταλίας και της Ισπανίας, οι επιχειρήσεις που δυσπιστούν απέναντι στην ΕΚΤ αύξησαν κατά 1,4 ποσοστιαίες μονάδες τις προσδοκίες τους για τον γερμανικό πληθωρισμό σε ορίζοντα τριετίας.
Η δημοσιονομική πίεση ενός κράτους μπορεί, επομένως, να επηρεάσει τις προσδοκίες σε ένα άλλο μέσω της εμπιστοσύνης στη νομισματική πολιτική. Και καθώς πλησιάζουν οι μεγάλες εκδόσεις του 2027, το ερώτημα για τις αγορές είναι ποιες χώρες μπορούν να διατηρήσουν αυτή την εμπιστοσύνη, σε μια Ευρώπη όπου τα παλιά σύνορα μεταξύ «πυρήνα» και «περιφέρειας» γίνονται όλο και λιγότερο ευδιάκριτα.