
Η άνοδος των αποδόσεων των αμερικανικών κρατικών ομολόγων σε επίπεδα που έχουν να καταγραφούν εδώ και δεκαετίες ενισχύει την ελκυστικότητά τους ως επενδυτική επιλογή, ωστόσο η απόφαση για αύξηση της συμμετοχής τους στα χαρτοφυλάκια εξαρτάται σε μεγάλο βαθμό από τον επενδυτικό ορίζοντα.
Σύμφωνα με την Goldman Sachs Research, οι μετοχές εξακολουθούν να εμφανίζουν καλύτερες προοπτικές από τα ομόλογα τους επόμενους μήνες, καθώς η ισχυρή αύξηση των εταιρικών κερδών μπορεί να απορροφήσει μέρος των πιέσεων από την άνοδο των αποδόσεων.
«Με μια πρώτη ματιά, τα ομόλογα είναι σαφώς πιο ελκυστικά. Η πρόκληση, βεβαίως, είναι ότι αυτό εξαρτάται σε μεγάλο βαθμό από τον επενδυτικό ορίζοντα», σημειώνει ο Κρίστιαν Μιούλερ-Γκλίσμαν, επικεφαλής κατανομής κεφαλαίων της Goldman Sachs Research. Όπως εξηγεί, οι μακροπρόθεσμοι τίτλοι μπορεί να αυξήσουν τη μεταβλητότητα των χαρτοφυλακίων βραχυπρόθεσμα και να μην προσφέρουν αξιόπιστη προστασία όταν οι επενδυτές αποφεύγουν το ρίσκο. Αντίθετα, η ενίσχυση των τοποθετήσεων σε ομόλογα μπορεί να έχει μεγαλύτερο νόημα για όσους επενδύουν με ορίζοντα αρκετών ετών.
Το προβάδισμα των μετοχών
Η Goldman Sachs αξιολογεί την κατανομή κεφαλαίων με βάση τέσσερις παραμέτρους. Τις σχετικές αποδόσεις κάθε κατηγορίας ενεργητικού, τον επενδυτικό κίνδυνο, τα οφέλη από τη συσχέτιση μεταξύ των επενδύσεων και την απόδοσή τους σε σύγκριση με τα μετρητά.
Σε βραχυπρόθεσμο ορίζοντα, η ισχυρή κερδοφορία των επιχειρήσεων ενισχύει τη θέση των μετοχών έναντι των ομολόγων. Όπως επισημαίνει ο Μιούλερ-Γκλίσμαν, η αύξηση των εταιρικών κερδών λειτουργεί ως ανάχωμα στις πιέσεις που προκαλεί η άνοδος των αποδόσεων των ομολόγων. Η έναρξη της δημοσίευσης των αποτελεσμάτων του τρίτου τριμήνου δημιουργεί, παράλληλα, περιθώρια για θετικές εκπλήξεις στην αγορά μετοχών.
Ιδιαίτερη δυναμική εξακολουθούν να εμφανίζουν οι τεχνολογικές εταιρείες και ο κλάδος της τεχνητής νοημοσύνης, όπου η ισχυρή αύξηση των κερδών εκτιμάται ότι θα συνεχιστεί. Η ανάπτυξη νέων προϊόντων και υπηρεσιών με τη χρήση τεχνητής νοημοσύνης δημιουργεί πρόσθετες δυνατότητες εσόδων και εμπορικής αξιοποίησης, ενισχύοντας τις προοπτικές των επιχειρήσεων του κλάδου.
«Συνολικά, θεωρούμε ότι οι σχετικές αποδόσεις ευνοούν περισσότερο τις μετοχές», αναφέρει ο αναλυτής της Goldman Sachs.
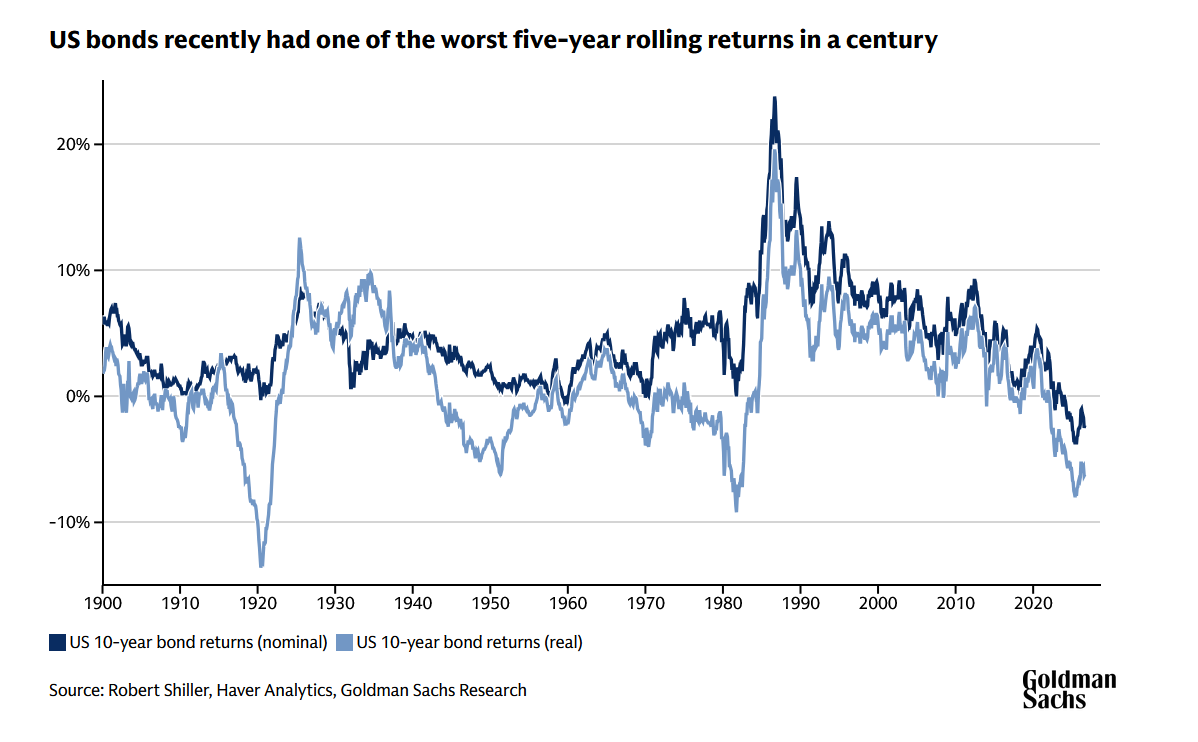
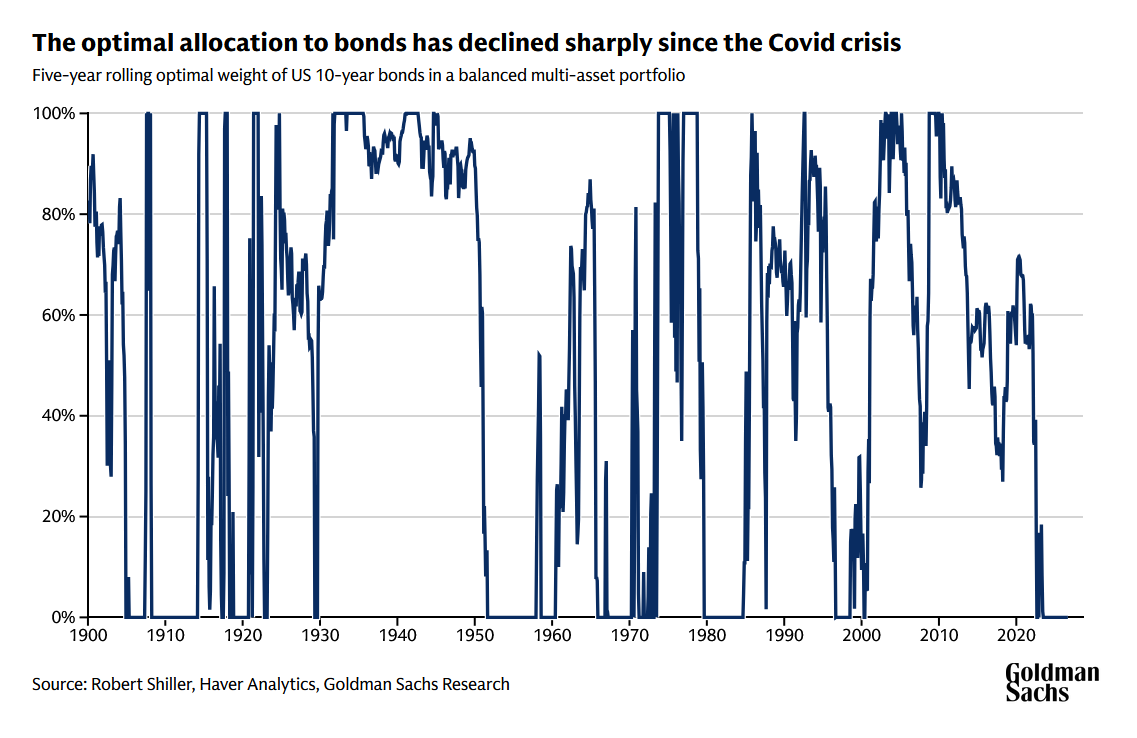
Ενδεικτικό της δύσκολης περιόδου που πέρασαν τα ομόλογα είναι ότι, κατά την τελευταία πενταετία, η βέλτιστη κατανομή χαρτοφυλακίου προς αυτά βρισκόταν κοντά στο μηδέν, καθώς κατέγραψαν μία από τις χειρότερες κυλιόμενες πενταετείς αποδόσεις τους εδώ και έναν αιώνα, την ώρα που οι μετοχές εμφάνιζαν ισχυρές επιδόσεις.
Οι κίνδυνοι από τον πληθωρισμό και τη γεωπολιτική αβεβαιότητα
Παρά την ενίσχυση των αποδόσεων, οι κίνδυνοι για τους ομολογιακούς τίτλους παραμένουν αυξημένοι. Οι εντάσεις στη Μέση Ανατολή, η αβεβαιότητα για την πορεία του πληθωρισμού και τη νομισματική πολιτική, καθώς και η άνοδος των αποδόσεων των κρατικών ομολόγων της Γαλλίας και της Ιταλίας σε σχέση με τα γερμανικά, επιβαρύνουν το επενδυτικό περιβάλλον.
Η αυξημένη μεταβλητότητα στις αγορές ομολόγων και συναλλάγματος μπορεί να εντείνει τις απώλειες για τους επενδυτές. Την ίδια στιγμή, οι ανησυχίες για τη δημοσιονομική κατάσταση ορισμένων ευρωπαϊκών κρατών ενισχύουν τη ζήτηση για τίτλους που θεωρούνται ασφαλέστερες επιλογές, όπως τα αμερικανικά κρατικά ομόλογα, τα γερμανικά ομόλογα και τα βρετανικά κρατικά ομόλογα.
Ένα ακόμη ζήτημα αφορά τη συσχέτιση μεταξύ μετοχών και ομολόγων. Το τελευταίο διάστημα, οι δύο κατηγορίες ενεργητικού συχνά κινούνται προς την ίδια κατεύθυνση, περιορίζοντας τα οφέλη της διαφοροποίησης. Η άνοδος των ενεργειακών τιμών και η αυστηρότερη στάση των κεντρικών τραπεζών ωθούν τις αποδόσεις υψηλότερα, ασκώντας ταυτόχρονα πιέσεις στις μετοχές.
Σε μεσοπρόθεσμο ορίζοντα, ωστόσο, η αποκλιμάκωση του πληθωρισμού θα μπορούσε να οδηγήσει σε πιο αρνητική συσχέτιση μεταξύ μετοχών και ομολόγων, ενισχύοντας τον ρόλο των τελευταίων ως μέσου διαφοροποίησης του κινδύνου. Αντίθετα, μια παρατεταμένη αυστηροποίηση των χρηματοπιστωτικών συνθηκών θα μπορούσε να επιβαρύνει τις προοπτικές ανάπτυξης και να επιβραδύνει τις πιέσεις πώλησης στην αγορά ομολόγων.
Η Goldman Sachs εκτιμά επίσης ότι τα βραχυπρόθεσμα και μεσοπρόθεσμα κρατικά ομόλογα ενδέχεται να προσφέρουν καλύτερη σχέση απόδοσης και κινδύνου σε σύγκριση με τους μακροπρόθεσμους τίτλους. Οι αποδόσεις τους παραμένουν κοντά σε εκείνες των ομολόγων μεγαλύτερης διάρκειας, ενώ οι πιθανότητες σημαντικής περαιτέρω ανόδου των επιτοκίων τους θεωρούνται περιορισμένες.
Επιστροφή στο χαρτοφυλάκιο 60/40
Σε μεγαλύτερο επενδυτικό ορίζοντα, η εικόνα αλλάζει. Η Goldman Sachs θεωρεί ότι τα ομόλογα μπορούν να αποκτήσουν ξανά ουσιαστικότερο ρόλο στα χαρτοφυλάκια, με το παραδοσιακό μοντέλο κατανομής 60% σε μετοχές και 40% σε ομόλογα να εμφανίζει βελτιωμένες προοπτικές για τα επόμενα χρόνια.
Σύμφωνα με τον Μιούλερ-Γκλίσμαν, από το τέλος του Β΄ Παγκοσμίου Πολέμου και μετά, η βέλτιστη κατανομή σε ομόλογα διαμορφωνόταν κατά μέσο όρο στο 40%, ποσοστό που αντιστοιχεί στο κλασικό χαρτοφυλάκιο 60/40. Η απόδοση του αμερικανικού δεκαετούς ομολόγου, η οποία αναφέρεται στο 5,3%, βρίσκεται πάνω από τον ιστορικό μέσο όρο του 4,7% των τελευταίων 250 ετών, δημιουργώντας, κατά την εκτίμησή του, μια σχετικά ευνοϊκή αφετηρία για μακροπρόθεσμες τοποθετήσεις.
Παρά τη βελτίωση των προοπτικών, η Goldman Sachs δεν αναμένει ότι το παραδοσιακό χαρτοφυλάκιο 60/40 θα επανέλθει εύκολα στις ιδιαίτερα ευνοϊκές συνθήκες που επικρατούσαν πριν από την πανδημία. Για τον λόγο αυτό, προκρίνει μεγαλύτερη διαφοροποίηση, με την προσθήκη εναλλακτικών επενδύσεων, όπως τα πραγματικά περιουσιακά στοιχεία, τα αντισταθμιστικά κεφάλαια (hedge funds) και τα κεφάλαια ιδιωτικών συμμετοχών (private equity).
Στο επίκεντρο της στρατηγικής για την επόμενη δεκαετία, σύμφωνα με τον Μιούλερ-Γκλίσμαν, βρίσκονται η έκθεση στην καινοτομία, η προστασία απέναντι στον πληθωρισμό και η αποτελεσματικότερη διαχείριση του κινδύνου.
Στο σκέλος των μετοχών, αυτό μεταφράζεται σε προτίμηση προς τις τεχνολογικές επιχειρήσεις και τα πραγματικά περιουσιακά στοιχεία. Στα ομόλογα, ενισχύεται το επιχείρημα υπέρ των τίτλων που συνδέονται με τον πληθωρισμό, όπως τα αμερικανικά ομόλογα TIPS, τα οποία προστατεύουν την απόδοση του επενδυτή από τις μεταβολές των τιμών. Παράλληλα, στρατηγικές που εστιάζουν σε μετοχές χαμηλής μεταβλητότητας ή επιλεγμένες εταιρείες με υψηλές μερισματικές αποδόσεις μπορούν να συμβάλουν στον περιορισμό του κινδύνου, ενώ οι στρατηγικές διαχείρισης κεφαλαίων μέσω συστηματικών συναλλαγών στις αγορές εμπορευμάτων μπορούν να προσφέρουν προστασία απέναντι στον πληθωρισμό και σε περιόδους κρίσης.