η απότομη πτώση των τιμών των κρατικών ομολόγων της Ευρωζώνης τον Σεπτέμβριο του 2026 δεν αποτελεί ένδειξη γενικευμένης επιδείνωσης της πιστοληπτικής ικανότητας των κρατών, εκτιμά η Morningstar DBRS, αποδίδοντας την ανατιμολόγηση του χρέους σε έναν συνδυασμό διεθνών και ευρωπαϊκών παραγόντων.
Όπως επισημαίνει ο οίκος αξιολόγησης, παρά το γεγονός ότι ορισμένες χώρες είναι περισσότερο εκτεθειμένες στην άνοδο των αποδόσεων, οι εξελίξεις αντανακλούν κυρίως τη μεταβολή των συνθηκών στις διεθνείς αγορές ομολόγων, τις δημοσιονομικές ανησυχίες στην Ευρώπη και τις αλλαγές στη σύνθεση της επενδυτικής βάσης.
Σύμφωνα με τη Morningstar DBRS, οι διεθνείς αποδόσεις των ομολόγων έχουν μετακινηθεί σε υψηλότερα επίπεδα, καθώς έχουν αυξηθεί τα ουδέτερα πραγματικά επιτόκια, τα ασφάλιστρα κινδύνου για τη διακράτηση τίτλων μεγαλύτερης διάρκειας και ο ανταγωνισμός για την προσέλκυση κεφαλαίων σταθερού εισοδήματος. Παράλληλα, οι επενδυτές εστιάζουν περισσότερο στις δημοσιονομικές δεσμεύσεις των ευρωπαϊκών κυβερνήσεων, ιδίως της Γαλλίας ενόψει των κρίσιμων εκλογικών αναμετρήσεων, ενώ η σταδιακή αποχώρηση των κεντρικών τραπεζών από την αγορά κρατικού χρέους αυξάνει τον ρόλο των ιδιωτών επενδυτών, οι οποίοι είναι περισσότερο ευαίσθητοι στις μεταβολές των τιμών.
Ο οίκος τονίζει ότι μια απότομη άνοδος των αποδόσεων, εφόσον αποδειχθεί προσωρινή, δεν αποτελεί από μόνη της άμεσο παράγοντα μεταβολής των πιστοληπτικών αξιολογήσεων. Η εξέλιξη αποκτά μεγαλύτερη σημασία εάν οδηγήσει σε παρατεταμένη αύξηση του κόστους δανεισμού, η οποία θα επιβαρύνει ουσιαστικά τη δυναμική του δημόσιου χρέους σε βάθος χρόνου.
Η Γαλλία στο επίκεντρο των δημοσιονομικών ανησυχιών
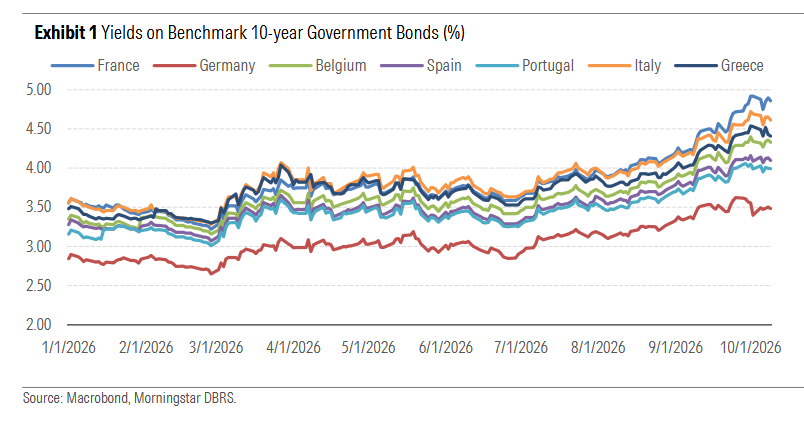
Η ένταση των πιέσεων στην αγορά κρατικών ομολόγων αποτυπώθηκε στις αποδόσεις τον Σεπτέμβριο. Από την 1η Σεπτεμβρίου έως την 1η Οκτωβρίου, η απόδοση του γερμανικού 10ετούς ομολόγου αναφοράς αυξήθηκε κατά 22 μονάδες βάσης, στο 3,56%. Η αντίστοιχη απόδοση του γαλλικού ομολόγου ενισχύθηκε κατά περισσότερες από 70 μονάδες βάσης, φθάνοντας στο 4,92%.
Στην Ισπανία και την Πορτογαλία οι αποδόσεις αυξήθηκαν κατά περίπου 35 μονάδες βάσης, ενώ στο Βέλγιο, την Ιταλία και την Ελλάδα η άνοδος διαμορφώθηκε κοντά στις 55 μονάδες βάσης. Παρότι στις αρχές Οκτωβρίου καταγράφηκε μερική αποκλιμάκωση από τα υψηλά επίπεδα, η έκταση των πιέσεων υποδηλώνει, σύμφωνα με τη Morningstar DBRS, ότι οι εγχώριες εξελίξεις δεν αρκούν από μόνες τους για να εξηγήσουν την κίνηση.
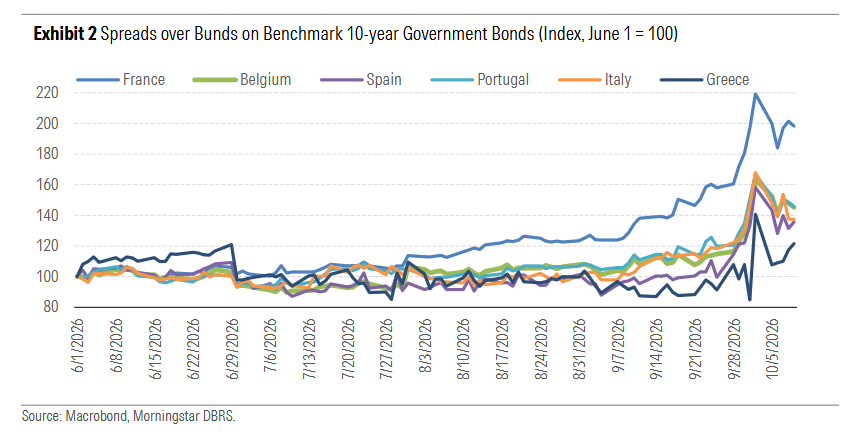
Η Γαλλία αποτελεί την πλέον χαρακτηριστική περίπτωση αυξημένης ευπάθειας, λόγω του υψηλού δημοσιονομικού ελλείμματος και του κατακερματισμένου πολιτικού σκηνικού, το οποίο δυσχεραίνει την προσπάθεια δημοσιονομικής εξυγίανσης. Η διαφορά απόδοσης μεταξύ των γαλλικών ομολόγων και των γερμανικών Bunds διευρύνθηκε πρόσφατα έως τις 150 μονάδες βάσης, έχοντας υπερδιπλασιαστεί από τον Ιούνιο του 2026.
Όπως σημειώνει ο οίκος, οι δημοσκοπήσεις ενόψει των προεδρικών και βουλευτικών εκλογών του επόμενου έτους υποδεικνύουν το ενδεχόμενο ενός ακόμη κατακερματισμένου κυβερνητικού αποτελέσματος, ενισχύοντας την αβεβαιότητα γύρω από την εφαρμογή των δημοσιονομικών στόχων.
Σε μικρότερο βαθμό, οι διαφορές αποδόσεων διευρύνθηκαν και στην Ιταλία, το Βέλγιο, την Ισπανία, την Πορτογαλία και την Ελλάδα. Πρόκειται για χώρες με υψηλά επίπεδα χρέους και αυξανόμενες δημοσιονομικές ανάγκες, μεταξύ άλλων λόγω των αμυντικών δαπανών, των δαπανών που συνδέονται με τη γήρανση του πληθυσμού και του αυξημένου κόστους εξυπηρέτησης του χρέους.
Ωστόσο, οι χώρες αυτές δεν είναι εξίσου ευάλωτες στην άνοδο των αποδόσεων. Η Morningstar DBRS εκτιμά ότι τα κράτη με πιο ισορροπημένη δημοσιονομική πολιτική και ισχυρότερες προοπτικές οικονομικής ανάπτυξης είναι πιθανότερο να αντιμετωπίσουν ηπιότερες επιπτώσεις στο κόστος δανεισμού τους τα επόμενα χρόνια.
Οι διεθνείς πιέσεις και η αλλαγή στη σύνθεση των επενδυτών
Η άνοδος των αποδόσεων στην Ευρώπη εντάσσεται σε μια ευρύτερη διεθνή τάση. Τα ουδέτερα πραγματικά επιτόκια, δηλαδή τα επίπεδα επιτοκίων που συμβαδίζουν με σταθερό πληθωρισμό και λειτουργία της οικονομίας κοντά στις δυνητικές της δυνατότητες, βρίσκονται πλέον υψηλότερα σε σχέση με τα προηγούμενα χρόνια, όταν πλησίαζαν το μηδέν. Σε αυτό συνέβαλαν η ανθεκτικότητα της οικονομικής δραστηριότητας μετά την πανδημία και οι επαναλαμβανόμενες ενεργειακές ανατιμήσεις από το 2022.
Παράλληλα, η γεωπολιτική αβεβαιότητα και οι κίνδυνοι για τον ενεργειακό εφοδιασμό διατηρούν τις πληθωριστικές πιέσεις, ενισχύοντας τις προσδοκίες ότι τα επιτόκια θα παραμείνουν υψηλά για μεγαλύτερο χρονικό διάστημα. Οι επενδυτές ζητούν, επίσης, υψηλότερη πρόσθετη απόδοση για να αναλάβουν τον κίνδυνο διακράτησης μακροπρόθεσμων ομολόγων.
Σημαντική είναι και η αυξημένη προσφορά χρέους διεθνώς. Οι κυβερνήσεις εκδίδουν περισσότερους τίτλους για να χρηματοδοτήσουν επενδύσεις και να εξυπηρετήσουν το αυξημένο χρέος τους, ενώ ενισχυμένες είναι και οι εταιρικές εκδόσεις για τη χρηματοδότηση υποδομών και επενδύσεων στην τεχνητή νοημοσύνη.
Ενδεικτικά, η απόδοση του αμερικανικού 10ετούς ομολόγου αυξήθηκε κατά 44 μονάδες βάσης τον Σεπτέμβριο, από 4,79% στην αρχή του μήνα σε 5,23% στο τέλος του. Η άνοδος των αμερικανικών αποδόσεων ασκεί, υπό άλλες ίσες συνθήκες, ανοδικές πιέσεις και στα ευρωπαϊκά κρατικά ομόλογα.
Την ίδια στιγμή, η Ευρωπαϊκή Κεντρική Τράπεζα έχει περάσει από την ποσοτική χαλάρωση στην ποσοτική σύσφιγξη, περιορίζοντας τον ισολογισμό της, ο οποίος κορυφώθηκε το 2022 σε επίπεδα λίγο κάτω από τα 9 τρισ. ευρώ και έκτοτε έχει υποχωρήσει κοντά στα 6 τρισ. ευρώ.
Η στάση της ΕΚΤ περιορίζει την παρουσία ενός μεγάλου αγοραστή που δεν επηρεάζεται στον ίδιο βαθμό από τις βραχυπρόθεσμες διακυμάνσεις των τιμών. Μεγαλύτερο μέρος της αγοράς περνά πλέον στα χέρια ιδιωτών μη τραπεζικών επενδυτών, όπως τα hedge funds, τα επενδυτικά κεφάλαια και οι διαχειριστές περιουσιακών στοιχείων.
Η Morningstar DBRS επικαλείται έρευνα της ΕΚΤ του 2025, σύμφωνα με την οποία οι περισσότερο ευαίσθητοι στις τιμές επενδυτές αποτελούν πλέον κυρίαρχη δύναμη στις συναλλαγές κρατικών ομολόγων της Ευρώπης, με τα hedge funds να αντιπροσωπεύουν από μόνα τους περισσότερο από το ήμισυ του όγκου συναλλαγών. Η αυξημένη συμμετοχή τους μπορεί να ενισχύει τη ρευστότητα και την αποτελεσματικότητα της αγοράς, αλλά παράλληλα να εντείνει τη μεταβλητότητα όταν μεταβάλλουν γρήγορα τις θέσεις τους ως αντίδραση σε οικονομικές ή πολιτικές εξελίξεις.
Πότε μπορεί να επηρεαστούν οι αξιολογήσεις
Για τη Morningstar DBRS, η άνοδος των αποδόσεων αποτελεί χρήσιμο σήμα για τις αγορές, καθώς μπορεί να αντανακλά μεταβολές στις αντιλήψεις των επενδυτών για τον πιστωτικό κίνδυνο, στις πληθωριστικές προσδοκίες και στις συνθήκες αποταμίευσης και επενδύσεων. Εάν διατηρηθεί, μπορεί να αυξήσει το κόστος χρηματοδότησης και να επιτείνει τις ήδη υφιστάμενες δημοσιονομικές πιέσεις.
Ωστόσο, ο οίκος δεν διαπιστώνει ενδείξεις ότι οι ευρωπαϊκές κυβερνήσεις αντιμετωπίζουν άμεσες δυσκολίες χρηματοδότησης, παρά το υψηλότερο κόστος και τη μεγαλύτερη μεταβλητότητα. Όλοι οι βασικοί κρατικοί εκδότες της Ευρώπης ήταν ενεργοί στην αγορά τον Σεπτέμβριο, προχωρώντας σε σημαντικές εκδόσεις ομολόγων μεγάλης διάρκειας, για τις οποίες η ζήτηση υπερέβη κατά πολύ την προσφορά.
Ελλείψει οξείας πίεσης στη χρηματοδότηση, οι επιπτώσεις των υψηλότερων αποδόσεων στην πιστοληπτική εικόνα των κρατών εκδηλώνονται σταδιακά. Το κρίσιμο στοιχείο για τις αξιολογήσεις δεν είναι, επομένως, η βραχυπρόθεσμη αναταραχή στην αγορά, αλλά το κατά πόσο η αύξηση του κόστους δανεισμού θα αποδειχθεί διαρκής και θα οδηγήσει σε ουσιαστική επιδείνωση της δυναμικής του δημόσιου χρέους, εξέλιξη που θα μπορούσε να ασκήσει καθοδικές πιέσεις στις πιστοληπτικές αξιολογήσεις.