Με το βλέμμα στραμμένο ξανά στον Περσικό Κόλπο και στις επιπτώσεις που μπορεί να έχει μια νέα κλιμάκωση στις τιμές του πετρελαίου, η αγορά της Αθήνας προσγειώθηκε σε χαμηλά σχεδόν τριών μηνών. Άτσαλα μάλιστα…
Οι τράπεζες μάλιστα βρέθηκαν στο επίκεντρο των ρευστοποιήσεων, με τον δείκτη τους να χάνει σε μια εβδομάδα 6,6%, με την ένταση των κινήσεων να έρχεται λίγες ημέρες πριν από την έναρξη των ανακοινώσεων αποτελεσμάτων τρίτου τριμήνου.
Φυσικά το διεθνές περιβάλλον παραμένει ο βασικός ρυθμιστής της τάσης, αλλά η άνοδος του πετρελαίου, και οι επιπτώσεις που αυτή έχει στους καταναλωτές και τους δανειολήπτες, περιορίζει τα περιθώρια αισιοδοξίας.
Επόμενο τεστ
Το επόμενο τεστ για τις τράπεζες έρχεται με τα αποτελέσματα τρίτου τριμήνου, που ανακοινώνονται από το τέλος της ερχόμενης εβδομάδας.
Οι εκτιμήσεις κάνουν λόγο για αύξηση 11,5% στα καθαρά έσοδα από τόκους, στα 2,27 δισ. ευρώ, 16,5% στα κέρδη προ προβλέψεων, στα 1,96 δισ. ευρώ, και 18,5% στα καθαρά κέρδη, στα 1,26 δισ. ευρώ, σε ετήσια βάση.
Πέρα από τις επιδόσεις του τριμήνου, το ενδιαφέρον θα στραφεί στις προβλέψεις για το σύνολο της χρονιάς και στο κατά πόσο υπάρχει περιθώριο για υψηλότερες διανομές στους μετόχους, μετά και την απόφαση του SSM.
—————
Ισχυρό το τρίμηνο για την Εθνική Τράπεζα
Από τα 16,40 ευρώ στην αρχή της εβδομάδας… στα 15 ευρώ στο τέλος της…
Διψήφιες οι απώλειες του 5ημέρου για την Εθνική, παρά το ότι η διοίκησή της επανέλαβε την ισχυρή πορεία του τρίτου τριμήνου και την αναβαθμισμένη καθοδήγηση για το 2026.
Σε ενημέρωση των αναλυτών, η διοίκηση μίλησε για ισχυρά στηρίγματα από την ανατιμολόγηση στοιχείων ενεργητικού, τα υψηλότερα επιτόκια και τη διατήρηση της δυναμικής στις εκταμιεύσεις δανείων.
Μάλιστα, η διοίκηση έκανε λόγο για ισχυρή πιστωτική ζήτηση, με αισθητή επιτάχυνση τον Οκτώβριο, ενώ οι προμήθειες κινούνται εντός στόχων.
Άφησε μάλιστα να εννοηθεί ότι θα υπάρξουν και μικρά περιθώρια θετικής έκπληξης, αν και το τρίτο τρίμηνο είναι ηπιότερο λόγω της αυξημένης δραστηριότητας του προηγούμενου τριμήνου.
Ανοιχτό το έκτακτο μέρισμα
Στο μέτωπο των κινδύνων, αυτό που καίει την αγορά δηλαδή, το κόστος πιστωτικού κινδύνου διατηρείται κάτω από τις 40 μονάδες βάσης.
Σύμφωνα με τη διοίκηση της Εθνικής Τράπεζας η δημιουργία κεφαλαίου ήταν θετική στο τρίτο τρίμηνο, ενώ η πρόβλεψη για διανομή περίπου του 60% των κερδών παραμένει σε ισχύ, με την τελική απόφαση να μετατίθεται για το τέλος της χρήσης και να αφήνει ανοιχτό το ενδεχόμενο έκτακτου μερίσματος.
Στα επιμέρους στοιχεία που θα επιβαρύνουν τα αποτελέσματα της ΕΤΕ περιλαμβάνεται χρέωση 15 εκατ. δολαρίων στο τρίτο τρίμηνο για το ΛΕΠΕΤΕ, καθώς και δαπάνες στο τέταρτο τρίμηνο για ανακαινίσεις σχολείων, ύψους 25 εκατ. δολαρίων, και δωρεές προς πανεπιστήμια, περίπου 5 εκατ. ευρώ ανά τράπεζα.
—————–
CrediaBank: Από την Ευρώπη Ασφαλιστική στο μεγάλο στοίχημα της Μάλτας
Με ακόμη ένα βήμα προς τη δημιουργία ενός πιο διαφοροποιημένου χρηματοοικονομικού ομίλου προχωρά η CrediaBank, καθώς η απορρόφηση της Ευρώπη Holdings, ολοκληρώνει σε περίπου πέντε μήνες από την ανακοίνωσή της έναν ακόμη κύκλο εξαγορών.
Όπως ανέφερε η διευθύνουσα σύμβουλος Ελένη Βρεττού στη Γενική Συνέλευση των μετόχων, η ασφαλιστική δραστηριότητα έρχεται να προστεθεί στην Παντελάκης Χρηματιστηριακή, διευρύνοντας τις πηγές εσόδων της τράπεζας πέρα από τις παραδοσιακές εργασίες της.
Η διοίκηση υπολογίζει ότι η Ευρώπη θα προσθέσει τουλάχιστον 45 εκατ. ευρώ στα προ φόρων κέρδη το 2028, ενώ θα ενισχύσει και τα κέρδη ανά μετοχή κατά περίπου 8% το 2027.
Το μεγάλο στοίχημα, όμως, είναι η HSBC Malta, η οποία, εφόσον ολοκληρωθεί η εξαγορά στο δεύτερο τρίμηνο του 2027, θα διπλασιάσει τα μεγέθη της CrediaBank και θα σηματοδοτήσει τη μετάβασή της στην κατηγορία των συστημικών τραπεζών.
Η Βρεττού επέμεινε ιδιαίτερα στο ότι οι κινήσεις αυτές δεν γίνονται μόνο για να μεγαλώσει η τράπεζα, αλλά και για να αποκτήσει ισχυρότερα κεφαλαιακά αναχώματα σε ένα ασταθές διεθνές περιβάλλον.
Στην περίπτωση της HSBC Malta, το τίμημα των 200 εκατ. ευρώ αναμένεται να οδηγήσει σε έκτακτο λογιστικό κέρδος τουλάχιστον 235 εκατ. ευρώ, λόγω αρνητικής υπεραξίας.
Παράλληλα, η διοίκηση κρατά τον πήχη ψηλά, για επαναλαμβανόμενα καθαρά κέρδη άνω των 260 εκατ. ευρώ το 2028 και άνω των 360 εκατ. ευρώ το 2030.
——————
ΓΕΚ ΤΕΡΝΑ: Το ομόλογο θα περιμένει το κατάλληλο παράθυρο
Ένα ακόμη ζήτημα που απασχόλησε την αγορά την εβδομάδα που πέρασε ήταν το ομόλογο της ΓΕΚ ΤΕΡΝΑ.
Σας θυμίζω εδώ ότι ότι τo EMTN (Euro Medium Term Note) Programme είναι συνήθης πρακτική για τους επενδυτές με υψηλή πιστοληπτική διαβάθμιση η οποία τους επιτρέπει να αξιολογήσουν το επενδυτικό ενδιαφέρον υποψήφιων επενδυτών με ταχύτητα ώστε όταν οι συνθήκες το επιτρέψουν να αντλήσουν κεφάλαια από την αγορά με ευελιξία.
Είναι εργαλείο χρηματοοικονομικής ισχύος που πολλές εταιρείες θα επιδίωκαν – αν είχαν τη δυνατότητα – να έχουν διαθέσιμο.
Επομένως, το EMTN είναι ένδειξη χρηματοδοτικής ισχύος. Η δημιουργία ενός τέτοιου προγράμματος δεν σημαίνει ότι μια εταιρεία δεσμεύεται να προχωρήσει άμεσα σε έκδοση ομολόγου.
Σημαίνει ότι έχει δημιουργήσει μια οργανωμένη πλατφόρμα πρόσβασης στις διεθνείς κεφαλαιαγορές και μπορεί να κινηθεί γρήγορα όταν συντρέχουν οι κατάλληλες προϋποθέσεις.
Αυτή ακριβώς είναι η ουσία του EMTN Programme της ΓΕΚ ΤΕΡΝΑ. Το πρόγραμμα παρέχει στον Όμιλο ευελιξία ως προς τον χρόνο, τη διάρκεια, το ύψος και τη δομή μιας ενδεχόμενης έκδοσης.
Το κατάλληλο παράθυρο είναι επιλογή
Όταν το διεθνές περιβάλλον έχει πολιτικό και οικονομικό volatility και δεν υπάρχει άμεση πίεση ρευστότητας, η μη αποδοχή δυσμενούς τιμολόγησης συνιστά χρηματοοικονομική πειθαρχία και προστασία των συμφερόντων των μετόχων.
Ένα EMTN, άλλωστε, δεν δημιουργείται για μία συγκεκριμένη ημέρα ή για μία μόνο συναλλαγή. Δημιουργεί χρηματοδοτική υποδομή μεγαλύτερης διάρκειας, ώστε ο εκδότης να μπορεί να αξιοποιεί διαφορετικά παράθυρα της αγοράς. Επομένως, η επιλογή να μη γίνει μια συναλλαγή υπό δυσμενείς συνθήκες δεν ακυρώνει αλλά επιβεβαιώνει τη χρησιμότητά του.
Investment Grade και διεθνής χρηματοδοτική παρουσία
Η δημιουργία του EMTN εντάσσεται στην ευρύτερη χρηματοδοτική αναβάθμιση της ΓΕΚ ΤΕΡΝΑ.
Το 2026 ο Όμιλος έγινε ο πρώτος ελληνικός μη χρηματοπιστωτικός όμιλος που απέκτησε αξιολόγηση Investment Grade τόσο από τη Moody’s όσο και από τη S&P. Ακολούθησε η επιτυχής αύξηση μετοχικού κεφαλαίου ύψους €659,3 εκατ., με ισχυρή συμμετοχή διεθνών θεσμικών επενδυτών.
Το EMTN αποτελεί τη φυσική συνέχεια αυτής της πορείας. Η ΓΕΚ ΤΕΡΝΑ δεν κινείται με βάση ανυπόστατα ή κακόβουλα δημοσιεύματα. Κινείται με βάση τις αγορές, τα πραγματικά δεδομένα και το συμφέρον των μετόχων της.
Σε στενή συνεργασία με τους χρηματοοικονομικούς της συμβούλους, η ΓΕΚ ΤΕΡΝΑ αξιολογεί τις εξελίξεις και διατηρεί ανοικτές όλες τις επιλογές της.
Θα κινηθεί όταν οι χρηματοδοτικές ανάγκες και οι συνθήκες της αγοράς το καταστήσουν σκόπιμο, με γνώμονα το μακροπρόθεσμο συμφέρον του Ομίλου και των μετόχων του. Η απόφαση να περιμένει μια εταιρεία το κατάλληλο παράθυρο δεν είναι υπαναχώρηση.
Και η δυνατότητα να πεις «όχι» σε μια ακριβή αγορά είναι συχνά η ισχυρότερη απόδειξη ότι δεν βρίσκεσαι υπό πίεση να δανειστείς.
Γιατί το νόημα του EMTN είναι ακριβώς αυτό: να μπορείς να κινηθείς γρήγορα όταν οι αγορές το επιτρέψουν, όχι να δανειστείς επειδή απλώς μπορείς.
——–
Μεγάλο deal στις ΑΠΕ
Στο ενεργειακό μέτωπο τώρα, κλειδωμένο θεωρείται μεγάλο deal στις Ανανεώσιμες Πηγές Ενέργειας.
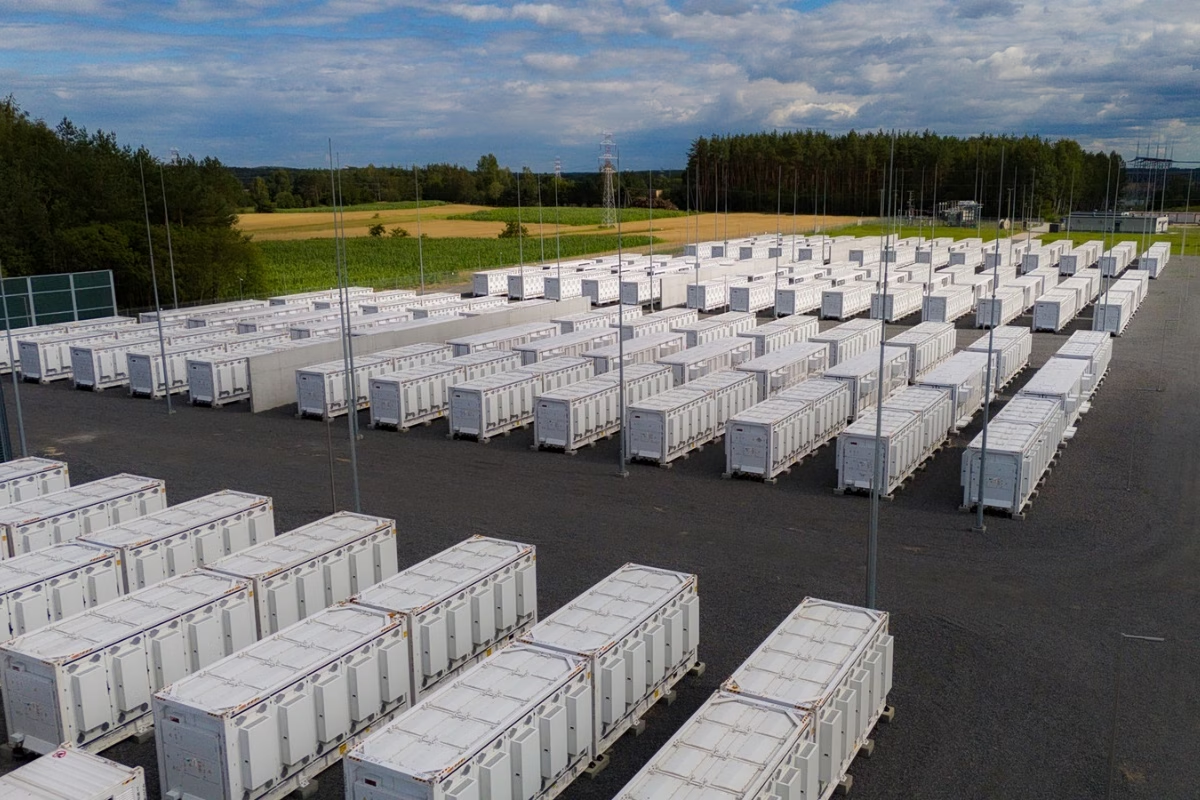
Πρόκειται για μεγάλο έργο φωτοβολταϊκού πάρκου ισχύος 560 MW στη Βόρεια Ελλάδα.

Οι πληροφορίες μου αναφέρουν ότι το συγκεκριμένο έργο που βρίσκεται σε λειτουργία περνά σε ελληνική εταιρεία, η οποία εξαγοράστηκε από μεγάλο διεθνή κολοσσό στις ΑΠΕ.
Το συγκεκριμένο φωτοβοτλαϊκό ανήκε σε θυγατρική πετρελαϊκού κολοσσού, η οποία είχε εισέλθει στην ελληνική αγορά αλλά στη συνέχεια αποεπένδυσε από τη χώρα μας.
Η ηλεκτρική ενέργεια που παράγει το πάρκο είναι μεταξύ άλλων συμβασιοποιημένη με hyperscaler…
Νεότερα προσεχώς…
———–
Pizza Fan: Το σοκ και η άλλη όψη της υπόθεσης
Για το σκάνδαλο της Pizza Fan φυσικά έχετε διαβάσει αρκετά αυτές τις ημέρες.
Όμως να σας πω ότι όσο αιφνιδιάστηκε ο κόσμος, άλλο τόσο αιφνιδιάστηκε και η αγορά με το μέγεθος της φοροδιαφυγής και τις συλλήψεις που ακολούθησαν.
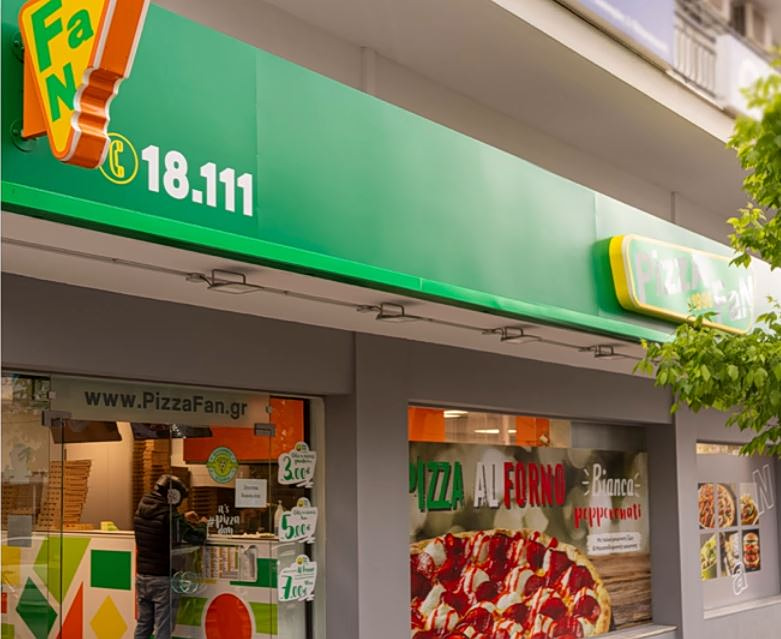
Επαγγελματίες της εστίασης αναρωτιούνται πως μια αλυσίδα με ηγετική παρουσία επιστράτευε «τέτοιου είδους πρακτικές».
Απορούν πώς μπορούσε να λειτουργεί ένας τέτοιος μηχανισμός στην εποχή της ηλεκτρονικής διαβίβασης παραστατικών. Υπάρχει όμως και η πλευρά του ανταγωνισμού: εφόσον επιβεβαιωθούν οι καταγγελίες, η αποφυγή απόδοση φόρων έδινε πλεονέκτημα στην εταιρεία σε βάρος των συνεπών επιχειρήσεων, κλέβοντας πελατεία…
Τα καταστήματα της αλυσίδας παρέμειναν και χθες κλειστά, με την επανεκκίνηση να παραμένει… το μεγάλο ερώτημα.