Μας εξέπληξε και πάλι η δυναμική του ελληνικού χρηματιστηρίου, που επί δύο ημέρες ακροβατεί στο μεγαλύτερο μέρος των συνεδριάσεων και στο τέλος κάνει τη διαφορά.
Τη θετική διαφορά, με την ουσιαστική αντίδραση να εκδηλώνεται ξανά στην τελευταία ώρα της συνεδρίασης.
Μάλιστα, στην αγορά η επαναλαμβανόμενη εμφάνιση αγοραστών προς το τέλος της συνεδρίασης έχει ανοίξει τη συζήτηση για την προέλευση των εντολών.
Το σενάριο να ενεργοποιούνται απλώς καθυστερημένα οι εγχώριοι traders προφανώς αντιμετωπίζεται με… χιούμορ από χρηματιστηριακές πηγές.
Περισσότερο βάρος δίνεται στην πιθανότητα οι αγορές να προέρχονται από χαρτοφυλάκια στην άλλη πλευρά του Ατλαντικού, χωρίς προς το παρόν να υπάρχει επιβεβαίωση, από τη στήλη.
Αλλά για να σας δώσω όλη την εικόνα που μου μεταφέρουν, δεν είναι λίγοι αυτοί που παραπέμπουν στη διακύμανση του δολαρίου. Άρα… και στις προθέσεις των κεντρικών τραπεζών.
————-
Τέλος οι εγκρίσεις
Στο μεταξύ, ένα ακόμη κατάλοιπο της μνημονιακής περιόδου ετοιμάζονται να αφήσουν πίσω τους οι ελληνικές τράπεζες, καθώς από την 1η Ιανουαρίου 2027 θα μπορούν να αποφασίζουν χωρίς την προηγούμενη έγκριση του Ενιαίου Εποπτικού Μηχανισμού (SSM) το ύψος των διανομών τους.
Η αλλαγή αφορά τις διανομές από τα κέρδη της χρήσης 2026 και σηματοδοτεί μεγαλύτερη αυτονομία για τις τράπεζες στη διαχείριση των κεφαλαίων τους.
Μάλιστα αυτή η εξέλιξη ήρθε σε μία ημέρα κατά την οποία ο οίκος Morningstar DBRS έκανε ιδιαίτερη αναφορά στην Ελλάδα, όπου τα μερίσματα από τα κέρδη του 2025 αυξήθηκαν κατά 36% σε ετήσια βάση, μία από τις μεγαλύτερες αυξήσεις μεταξύ των αγορών που εξετάζει η DBRS.
Ο μέσος δείκτης διανομής κερδών προς τους μετόχους των ελληνικών τραπεζών διαμορφώθηκε περίπου στο 37% το 2025, από 20% το 2023, καθώς συνεχίζεται η σταδιακή εξομάλυνση της μερισματικής πολιτικής τους.
————
Θα παραμείνουν γενναιόδωρες;
Το ενδιαφέρον πλέον μεταφέρεται στο πόσο γενναιόδωρες θα αποδειχθούν οι τράπεζες προς τους μετόχους τους.
Οι εκτιμήσεις της αγοράς θέλουν τις συστημικές τράπεζες να διανέμουν το 2027 πάνω από το 60% των κερδών του 2026, ένα ποσοστό που ενδεχομένως να διατηρηθεί έως και το 2028.
Δίχως φυσικά να λείπουν και οι προκλήσεις, καθώς οι υψηλές διανομές δεν θα πρέπει να αποδυναμώσουν τα κεφαλαιακά αποθέματα που απαιτούνται για την ανάπτυξη και την αντοχή σε περιόδους πίεσης.
Και από αυτές έχουμε μπόλικες το τελευταίο διάστημα…
————–
Έσπασε τον κύκλο της διόρθωσης
Μετά από πέντε πτωτικές συνεδριάσεις, έσπασε τον κύκλο της διόρθωσης και η Optima bank, με την αγορά να βλέπει ότι αποτελεί μία από τις περιπτώσεις του ελληνικού τραπεζικού κλάδου που συνδυάζουν την έκθεση στα υψηλότερα επιτόκια με πολλαπλές πηγές εσόδων.
Όπως μου εξηγούσαν οι πηγές μου, η τραπεζική δραστηριότητα αποφέρει έσοδα 234,7 εκατ. ευρώ, το treasury 69,2 εκατ. ευρώ, η χρηματιστηριακή δραστηριότητα 22 εκατ. ευρώ και οι θυγατρικές 13,9 εκατ. ευρώ, με το σύνολο των εσόδων να προέρχεται από την Ελλάδα.
Η χρηματιστηριακή αξία της τράπεζας παραμένει πέριξ των 3 δισ. ευρώ, ενώ τα καθαρά έσοδα από τόκους διαμορφώθηκαν πρόσφατα στα 130,43 εκατ. ευρώ.
Το περιθώριο καθαρού κέρδους, σύμφωνα με τα ίδια στοιχεία, ανέρχεται στο 62,4%, ωστόσο η πορεία των αποδόσεων θα εξαρτηθεί από το πώς θα εξελιχθεί το μείγμα των εσόδων και κατά πόσο θα διατηρηθεί η συμβολή των επιμέρους δραστηριοτήτων.
Υπενθυμίζεται εδώ ότι οι αναλυτές αναμένουν δύο ακόμη αυξήσεις επιτοκίου από την Ευρωπαϊκή Κεντρική Τράπεζα, μία τον Δεκέμβριο και μία τον Φεβρουάριο του 2027.
———-
Η ανατροπή της ΓΕΚ ΤΕΡΝΑ
Ισχυρό ήταν και το μήνυμα της ΓΕΚ ΤΕΡΝΑ, η οποία βρέθηκε ενδοσυνεδριακά ακόμη και κάτω από τα 38 ευρώ, για να ανακάμψει δυναμικά και να κλείσει μία ανάσα από τα 39 ευρώ.
Φυσικά το ενδιαφέρον βρίσκεται στους όρους της επικείμενης ομολογιακής έκδοσης, για την οποία δεν αποκλείεται να υπάρξουν νεότερα τις επόμενες ημέρες.
Ήδη όπως πληροφορείται η στήλη το ενδιαφέρον είναι μεγάλο, καθώς τόσο ο ίδιος ο όμιλος όσο και το ομολογιακό του πρόγραμμα διαθέτουν υψηλή πιστοληπτική αξιολόγηση της εταιρείας.
Κάτι που τη διαφοροποιεί από την τρέχουσα διεθνή αναταραχή στις αγορές σταθερού εισοδήματος, καθώς όπως μου σχολίασαν οι πηγές μου, τέτοιες εκδόσεις, σαν της ΓΕΚ ΤΕΡΝΑ, μπορεί να αποτελέσουν και σαν «ασφαλή καταφύγια» σε μια δύσκολη χρονικά περίοδο.
Σε αυτό προστίθενται και οι επιδόσεις της εισηγμένης, με πολλά θεσμικά χαρτοφυλάκια να βλέπουν τις σταθερότητα των ταμειακών της ροών.
————
Πήρε ρότα..
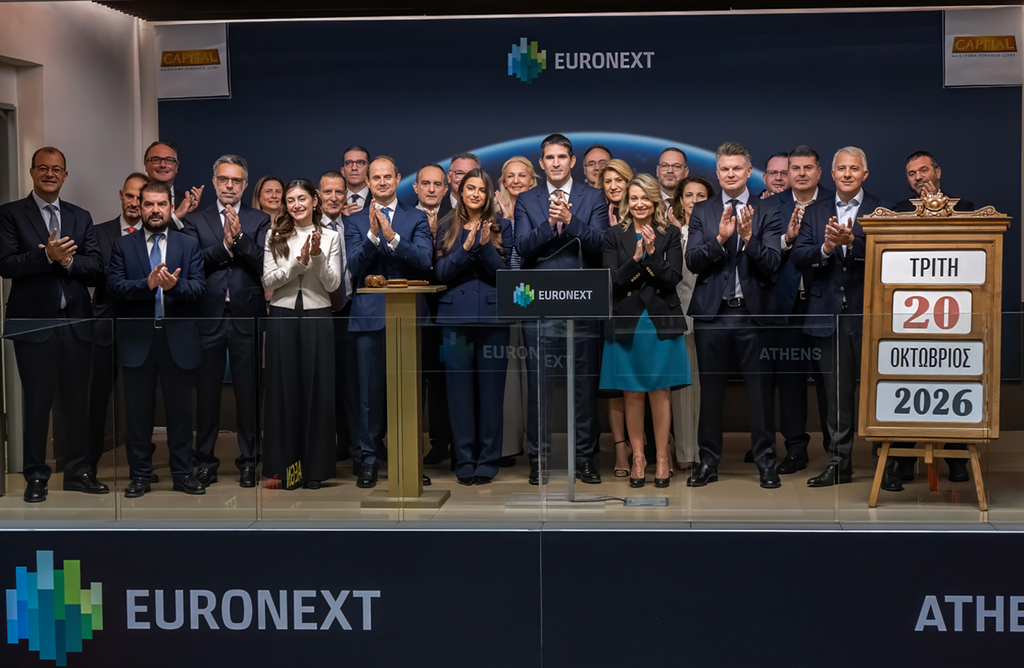
Στο μεταξύ, η Capital Maritime Finance (CMFC) συνέχισε ανοδικά στη δεύτερη ημέρα διαπραγμάτευσής της, με κέρδη 2,41% και σχεδόν ένα εκατομμύριο μετοχές να αλλάζουν χέρια, ένδειξη αυξημένης κινητικότητας γύρω από τη νέα εισαγωγή.
Η διοίκηση έχει θέσει μη δεσμευτικό στόχο διανομής του 60%-70% των προσαρμοσμένων καθαρών κερδών, με τριμηνιαία καταβολή μερισμάτων.
Παράλληλα, η εταιρεία εμφανίζει ισχυρά οικονομικά μεγέθη.
Το 2025 ο όμιλος κατέγραψε κύκλο εργασιών 122,85 εκατ. δολαρίων, EBITDA 89,85 εκατ. δολαρίων, καθαρά κέρδη 64,94 εκατ. δολαρίων και καθαρές λειτουργικές ταμειακές ροές 82,05 εκατ. δολαρίων.
———-
Σε υψηλά διμήνου η Coca-Cola HBC
Σε υψηλά διμήνου, πάνω από τα 20 δισ. κεφαλαιοποίηση, βρέθηκε η Coca-Cola HBC, με την αγορά να έχει πλέον μπροστά της ένα διαφορετικό σημείο αναφοράς, που δεν έχει να κάνει μόνο με την επίτευξη των στόχων της διοίκησης, αλλά και το περιθώριο για ακόμη καλύτερες επιδόσεις.
Η Eurobank Equities ανέβασε πρόσφατα τον πήχη για το 2026, προβλέποντας έσοδα 12,48 δισ. ευρώ και προσαρμοσμένα λειτουργικά κέρδη 1,50 δισ. ευρώ, με τις εκτιμήσεις της να είναι υψηλότερες κατά 1% και 3%, αντίστοιχα, σε σχέση με τις προηγούμενες.
Την ίδια ώρα, η διοίκηση διατηρεί τις προβλέψεις για την οργανική ανάπτυξη κοντά στο άνω άκρο των στόχων της, σε συνέχεια της ισχυρής επίδοσης του πρώτου εξαμήνου, όταν οι πωλήσεις αυξήθηκαν κατά 9,6% και τα λειτουργικά κέρδη κατά 15,2%.
Τι περιμένουν οι αναλυτές στο Λονδίνο
Στο ίδιο μήκος κύματος κινούνται οι περισσότεροι διεθνείς αναλυτές για τη μετοχή στο Λονδίνο, με τη Deutsche Bank να ανεβάζει την τιμή-στόχο στις 5.725 πένες, τη Jefferies να επιμένει στις 5.600 πένες και την Berenberg στις 5.483 πένες, όλες με σύσταση αγοράς.
Η Citi παραμένει πιο συγκρατημένη, με ουδέτερη σύσταση και στόχο τις 5.025 πένες.
Πίσω από τις αναβαθμίσεις όμως βρίσκεται η προσδοκία ότι η ανάπτυξη σε αγορές όπως η Νιγηρία και η Αίγυπτος θα συνεχίσει να ενισχύει τα μεγέθη του ομίλου.
————–
Αντίστροφη μέτρηση
Αντίστροφα φαίνεται ότι μετρά ο χρόνος για την εισαγωγή της ΜΕΤΚΑ στο Euronext Athens, με τις πληροφορίες της στήλης να δείχνουν μεν προς τα τέλη Νοεμβρίου, αλλά το χρονοδιάγραμμα δεν έχει κλειδώσει.
Το επιτελείο της Metlen φέρεται να εξετάζει όλα τα σενάρια, ακόμη και το ενδεχόμενο να επισπευσθούν οι διαδικασίες

Θυμίζω ότι το σχέδιο για τη ΜΕΤΚΑ, που θα συγκεντρώνει τις δραστηριότητες Κατασκευών, Παραχωρήσεων και ΣΔΙΤ, καθώς και Facility Management, δεν αφορά απλώς μια εισαγωγή στο ταμπλό.
Στόχος είναι να αποκτήσει ο κατασκευαστικός βραχίονας του ομίλου μεγαλύτερη χρηματοοικονομική αυτονομία και πρόσβαση σε πρόσθετη ρευστότητα, με τη Metlen να κρατά το πλειοψηφικό ποσοστό.
———–
Στο μικροσκόπιο της Κομισιόν η Booking.com
Την πόρτα της Booking.com χτυπά η Ευρωπαϊκή Επιτροπή, η οποία ξεκίνησε επίσημη διαδικασία για να εξετάσει εάν η πλατφόρμα παραβίασε την Πράξη για τις Ψηφιακές Υπηρεσίες (DSA), αποτυγχάνοντας να αξιολογήσει και να περιορίσει αποτελεσματικά τους κινδύνους από δόλιες καταχωρίσεις και απάτες ηλεκτρονικού «ψαρέματος» (phishing).
Η έρευνα δεν περιορίζεται, ωστόσο, στις απάτες.
Η Κομισιόν εξετάζει και κατά πόσον η Booking.com παραβίασε τους κανόνες διαφάνειας, καθώς ενδέχεται να μην επισήμαινε με σαφήνεια ως διαφημίσεις τις καταχωρίσεις που πλήρωναν για να εμφανίζονται ψηλότερα στα αποτελέσματα αναζήτησης.
Η έναρξη της διαδικασίας φυσικά δεν προδικάζει το αποτέλεσμα, αλλά φέρνει την Booking.com αντιμέτωπη με έναν έλεγχο που αφορά δύο κρίσιμα ζητήματα για το επιχειρηματικό μοντέλο της. Την ασφάλεια των συναλλαγών και τη διαφάνεια στην κατάταξη των καταχωρίσεων.