Στις 31 Οκτωβρίου 2002, ένα ομοσπονδιακό σώμα ενόρκων στο Χιούστον του Τέξας απήγγειλε κατηγορίες σε βάρος του Άντριου Φάστοου, πρώην οικονομικού διευθυντή της Enron, για τον ρόλο που φέρεται να διαδραμάτισε στην κατάρρευση της ενεργειακής εταιρείας. Το κατηγορητήριο περιλάμβανε 78 κατηγορίες για ηλεκτρονική απάτη, ξέπλυμα χρήματος και συνωμοσία, αποτελώντας ένα από τα σημαντικότερα βήματα της πολυετούς έρευνας για ένα σκάνδαλο που συγκλόνισε τις αμερικανικές χρηματαγορές και κλόνισε την εμπιστοσύνη των επενδυτών στις μεγάλες επιχειρήσεις.
Σύμφωνα με το αμερικανικό υπουργείο Δικαιοσύνης, ο Φάστοου και άλλα στελέχη φέρονταν να χρησιμοποιούσαν σύνθετες εταιρικές δομές και συναλλαγές για να παρουσιάζουν μια παραπλανητικά θετική εικόνα της οικονομικής κατάστασης της Enron. Οι αρχές υποστήριξαν ότι οι πρακτικές αυτές έκρυβαν ζημιογόνα περιουσιακά στοιχεία και υποχρεώσεις, ενώ παράλληλα επέτρεπαν σε ορισμένα στελέχη να αποκομίζουν προσωπικά οικονομικά οφέλη. Οι ισχυρισμοί αυτοί αποτελούσαν το αντικείμενο της ποινικής διαδικασίας που ξεκίνησε εκείνη την ημέρα.

Η άνοδος της Enron
Η Enron, με έδρα το Χιούστον, ξεκίνησε ως επιχείρηση που συνδεόταν κυρίως με τη μεταφορά φυσικού αερίου και εξελίχθηκε σε έναν από τους μεγαλύτερους ομίλους ενεργειακών συναλλαγών στις Ηνωμένες Πολιτείες. Κατά τη δεκαετία του 1990, επέκτεινε τις δραστηριότητές της στην εμπορία φυσικού αερίου και ηλεκτρικής ενέργειας, στις χρηματοοικονομικές συμβάσεις και στις νέες τεχνολογίες.
Η εταιρεία προβαλλόταν ως σύμβολο επιχειρηματικής καινοτομίας, με ένα μοντέλο που βασιζόταν όλο και περισσότερο στην αγορά και πώληση ενεργειακών συμβολαίων. Η ανάπτυξή της αποτυπωνόταν εντυπωσιακά στους ισολογισμούς της: τα δηλωμένα ετήσια έσοδα αυξήθηκαν από περίπου 40,1 δισ. δολάρια το 1999 σε 100,8 δισ. δολάρια το 2000. Την ίδια χρονιά, η Enron κατέλαβε την έβδομη θέση στη λίστα Fortune 500 με βάση τα έσοδα.
Ωστόσο, τα υψηλά έσοδα δεν σήμαιναν ότι η εταιρεία διέθετε αντίστοιχα ισχυρή κερδοφορία ή ότι η οικονομική της θέση ήταν τόσο ασφαλής όσο φαινόταν. Η ανάπτυξη συνοδεύτηκε από επενδύσεις σε τομείς υψηλού κινδύνου, αυξανόμενη πολυπλοκότητα των συναλλαγών και πρακτικές λογιστικής παρουσίασης που αργότερα βρέθηκαν στο επίκεντρο των ερευνών, όπως αποκάλυψε η Υπηρεσία Έρευνας του Κογκρέσου.
Ο ρόλος του Άντριου Φάστοου
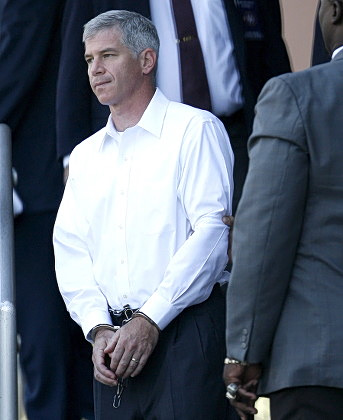
Ο Φάστοου ανέλαβε τη θέση του οικονομικού διευθυντή τον Μάρτιο του 1998 και παρέμεινε σε αυτήν έως τις 24 Οκτωβρίου 2001. Βρισκόταν, επομένως, στο κέντρο της οικονομικής διαχείρισης της Enron κατά την περίοδο που οι πρακτικές της εταιρείας άρχισαν να καταρρέουν υπό το βάρος των αποκαλύψεων.
Κομβικό σημείο της υπόθεσης ήταν οι λεγόμενες ειδικού σκοπού εταιρικές οντότητες — Special Purpose Entities ή SPEs. Πρόκειται για εταιρικές δομές που μπορούν να δημιουργούνται για συγκεκριμένες συναλλαγές ή επενδύσεις. Η χρήση τους δεν είναι από μόνη της παράνομη. Στην περίπτωση της Enron, όμως, οι εισαγγελικές αρχές υποστήριξαν ότι ορισμένες από αυτές χρησιμοποιήθηκαν με τρόπο που απέκρυπτε την πραγματική οικονομική εικόνα του ομίλου.
Ιδιαίτερη σημασία είχαν οι εταιρικές οντότητες LJM, τις οποίες ο Φάστοου δημιούργησε και διαχειριζόταν ενώ εξακολουθούσε να κατέχει κορυφαία θέση στην Enron. Οι συναλλαγές μεταξύ της Enron και των LJM προκάλεσαν σοβαρά ερωτήματα για σύγκρουση συμφερόντων: ο οικονομικός διευθυντής είχε ρόλο τόσο στην εταιρεία όσο και σε οντότητες που συναλλάσσονταν μαζί της. Σύμφωνα με τις αρχές, οι συμφωνίες αυτές επέτρεπαν τη μεταφορά προβληματικών στοιχείων εκτός του ισολογισμού και τη δημιουργία κερδών που δεν αντανακλούσαν με ακρίβεια την οικονομική πραγματικότητα.
Το κατηγορητήριο περιλάμβανε επίσης ισχυρισμούς για συναλλαγές που συνδέονταν με τις οντότητες Chewco, RADR και Southampton. Σε ορισμένες περιπτώσεις, οι εισαγγελείς υποστήριξαν ότι ο Φάστοου ή πρόσωπα του περιβάλλοντός του αποκόμισαν κρυφά οφέλη από συμφωνίες που παρουσιάζονταν ως ανεξάρτητες επιχειρηματικές συναλλαγές.
Από τις αποκαλύψεις στη χρεοκοπία
Η κρίση έγινε δημόσια ορατή το 2001. Τον Αύγουστο, ο διευθύνων σύμβουλος Τζέφρι Σκίλινγκ αποχώρησε από τη θέση του. Τον Οκτώβριο, η Enron ανακοίνωσε σημαντική επιβάρυνση των αποτελεσμάτων της και άρχισαν να εντείνονται οι ανησυχίες για τις λογιστικές πρακτικές και τις συναλλαγές με συνδεδεμένες εταιρικές οντότητες.
Καθώς οι επενδυτές και οι πιστωτές προσπαθούσαν να κατανοήσουν την πραγματική οικονομική κατάσταση του ομίλου, η εμπιστοσύνη εξαφανίστηκε. Η τιμή της μετοχής, η οποία είχε ξεπεράσει τα 80 δολάρια μέσα στο 2001, υποχώρησε σε λιγότερο από ένα δολάριο πριν από την κατάθεση αίτησης πτώχευσης. Στις 2 Δεκεμβρίου 2001, η Enron υπέβαλε αίτηση προστασίας από τους πιστωτές βάσει του Κεφαλαίου 11 της αμερικανικής νομοθεσίας περί πτωχεύσεων.
Η κατάρρευση είχε ευρύτερες συνέπειες. Σύμφωνα με το Υπουργείο Δικαιοσύνης χιλιάδες εργαζόμενοι και μέτοχοι υπέστησαν μεγάλες απώλειες, ενώ οι έρευνες επεκτάθηκαν στη διοίκηση, στους εξωτερικούς ελεγκτές και στους μηχανισμούς εποπτείας. Η ελεγκτική εταιρεία Arthur Andersen καταδικάστηκε το 2002 για παρεμπόδιση της δικαιοσύνης σχετικά με την καταστροφή εγγράφων που συνδέονταν με την έρευνα της Enron. Η υπόθεση ανέδειξε πόσο επικίνδυνος μπορεί να γίνει ο συνδυασμός αδιαφανούς λογιστικής, αδύναμων εσωτερικών ελέγχων και ανεπαρκούς αμφισβήτησης από τους εξωτερικούς ελεγκτές.
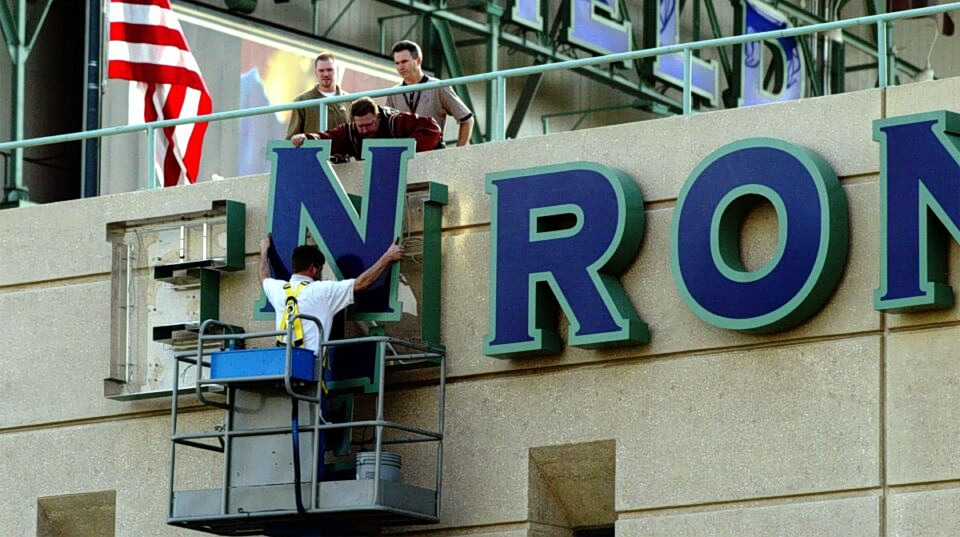
Η δικαστική εξέλιξη και η σημασία της υπόθεσης
Η απαγγελία των 78 κατηγοριών στις 31 Οκτωβρίου 2002 δεν ήταν το τέλος της δικαστικής διαδικασίας. Τον Μάιο του 2003, νέο κατηγορητήριο διεύρυνε τις κατηγορίες σε βάρος του Φάστοου και άλλων στελεχών. Στις 14 Ιανουαρίου 2004, ο πρώην οικονομικός διευθυντής δήλωσε ένοχος σε δύο κατηγορίες συνωμοσίας και συμφώνησε να συνεργαστεί με τις αρχές, παραδίδοντας στοιχεία για την ευρύτερη έρευνα.
Τον Σεπτέμβριο του 2006, καταδικάστηκε σε έξι χρόνια φυλάκισης για τον ρόλο του στη συνωμοσία που συνδεόταν με την απάτη σε βάρος της Enron και των επενδυτών της. Η συμφωνία συνεργασίας του και η αποδοχή της ευθύνης του αποτέλεσαν σημαντικά στοιχεία της τελικής δικαστικής εξέλιξης.
Η υπόθεση Enron δεν αφορούσε μόνο έναν οικονομικό διευθυντή ή μία εταιρεία. Αποκάλυψε τα όρια ενός συστήματος στο οποίο οι επενδυτές βασίζονταν σε οικονομικές καταστάσεις που ήταν δύσκολο να ελεγχθούν και να κατανοηθούν. Έδειξε επίσης ότι η ταχεία αύξηση των εσόδων και η υψηλή χρηματιστηριακή αποτίμηση δεν αποτελούν από μόνες τους εγγύηση υγιούς επιχείρησης.
Η 31η Οκτωβρίου 2002 παραμένει, συνεπώς, ένα κρίσιμο ορόσημο στην ιστορία της Enron: η ημέρα κατά την οποία η έρευνα απέκτησε συγκεκριμένη ποινική μορφή σε βάρος ενός από τα σημαντικότερα στελέχη της. Η υπόθεση συνέβαλε στη δημόσια συζήτηση για τη διαφάνεια, τη λογοδοσία των διοικήσεων, την ανεξαρτησία των ελεγκτών και την προστασία των επενδυτών.