
Ό,τι με κόπο έχτιζε από τις αρχές Νοεμβρίου δείχνει να χάνει μέσα σε δύο συνεδριάσεις το Χρηματιστήριο Αθηνών, με τη χθεσινή πτώση του 2% να επιβαρύνει αισθητά την ήδη εύθραυστη εικόνα της αγοράς.
Ακόμη μεγαλύτερο ήταν το πλήγμα για τις τράπεζες, οι οποίες εξακολουθούν να καθορίζουν σε μεγάλο βαθμό την κατεύθυνση του Γενικού Δείκτη.
Εάν ο κλάδος δεν καταφέρει να σταθεροποιηθούν, δύσκολα θα μπορέσει και η υπόλοιπη αγορά να ανακτήσει τον βηματισμό της.
——-
Η μάχη για τη ρευστότητα
Το «εμπόδιο» βέβαια είναι διπλό για το Χρηματιστήριο αυτές τις ημέρες, καθώς οι μεγάλες εταιρικές κινήσεις αναγκάζουν τα χαρτοφυλάκια να επανασχεδιάσουν τις τοποθετήσεις τους, σε μια περίοδο που η διάθεση για ανάληψη νέου ρίσκου παραμένει περιορισμένη.
Η Eurobank βρέθηκε στο επίκεντρο αυτής της αναδιάταξης, συγκεντρώνοντας πάνω από το 35% του χθεσινού τζίρου, καθώς η επικείμενη αύξηση κεφαλαίου των 750 εκατ. ευρώ για την εξαγορά της βουλγαρικής Fibank αλλάζει τους βραχυπρόθεσμους υπολογισμούς των επενδυτών.

Και αυτό διότι η διοίκηση της Eurobank προνόησε να προχωρήσει στην εξαγορά και μέσω αύξησης κεφαλαίου.
Παρότι οι αναλυτές αντιμετωπίζουν θετικά τη στρατηγική σημασία της συμφωνίας, η αγορά καλείται πρώτα να προσαρμοστεί ενόψει της προσφοράς νέων μετοχών.
Για όσους ήδη κατέχουν Eurobank, η συμμετοχή στην αύξηση συνεπάγεται την ανάγκη διάθεσης πρόσθετων κεφαλαίων, ενώ άλλοι επενδυτές ενδέχεται να προτιμήσουν να περιμένουν τους τελικούς όρους πριν τοποθετηθούν.
Με τη γενική συνέλευση να έχει οριστεί για τις 9 Δεκεμβρίου, αυτή η εκκρεμότητα μπορεί να διατηρήσει τη μεταβλητότητα για αρκετές ακόμη συνεδριάσεις.
——
Το δικό της μερίδιο και η ΜΕΤΚΑ
Την ίδια στιγμή, η δημόσια προσφορά της ΜΕΤΚΑ, που ολοκληρώνεται αύριο, 20 Νοεμβρίου, προσθέτει έναν ακόμη λόγο για ανακατανομή διαθέσιμων κεφαλαίων.
Με εύρος τιμής 10 έως 11,50 ευρώ και στόχο την άντληση περίπου 250 εκατ. ευρώ μέσω νέων μετοχών, η εισαγωγή της εταιρείας υποδομών της Metlen διεκδικεί μέρος της ρευστότητας.
Σύμφωνα με πληροφορίες της στήλης, η ζήτηση είναι ήδη υψηλή, καθώς οι όροι με τους οποίους εισέρχεται στο ταμπλό η ΜΕΤΚΑ είναι αρκούντως ελκυστικοί.
Και σε σχέση με άλλους ομοειδείς τίτλους, αν και οι συγκρίσεις καθίσταται όλο και πιο δυσχερείς από τη στιγμή που αρκετοί εξ αυτών ανοίγουν πολύ τη «βεντάλια» των δραστηριοτήτων τους, η εισαγωγή είναι σε πολύ καλά επίπεδα αποτίμησης.
Τι έδειξε η Beta
Μάλιστα, σύμφωνα με τα στοιχεία της Beta Securities, στο ανώτατο όριο των 11,50 ευρώ η ΜΕΤΚΑ εισέρχεται με δείκτη τιμής προς κέρδη (P/E) στις 11,2 φορές και EV/EBITDA στις 7,6 φορές, με βάση τις εκτιμήσεις για το 2026.
Πολλαπλασιαστές που την τοποθετούν σε ανταγωνιστικά επίπεδα σε σχέση με τον εγχώριο και ευρωπαϊκό κατασκευαστικό κλάδο, ιδιαίτερα ως προς την κερδοφορία.
Βέβαια, ο δείκτης EV/Sales, στις 1,28 φορές, είναι υψηλότερος από εκείνον αρκετών ευρωπαϊκών ομοειδών, κάτι που δείχνει ότι η αγορά καλείται να αποτιμήσει όχι μόνο τον κύκλο εργασιών, αλλά και τα περιθώρια κέρδους και τις προοπτικές που δημιουργεί η παρουσία της ΜΕΤΚΑ στις παραχωρήσεις και στα ΣΔΙΤ.
——-
Περιθώρια για νέες διανομές
Για να επιστρέψω όμως στον τραπεζικό κλάδο, η Εθνική φαίνεται ότι έχει τη δυνατότητα να ανταμείβει τους μετόχους της χωρίς να περιορίζει σημαντικά την κεφαλαιακή της ευελιξία, και αυτό είναι το βασικό συμπέρασμα που προκύπτει από τις εκτιμήσεις της Jefferies.
Μάλιστα, οι αναλυτές προβλέπουν ότι η τράπεζα θα ανακοινώσει εντός του τέταρτου τριμήνου έκτακτη επαναγορά ιδίων μετοχών ύψους 300 εκατ. ευρώ, αντίστοιχη με εκείνη του 2025, πέρα από τις τακτικές διανομές.
Για το 2027 και το 2028 διατηρούν την εκτίμηση ότι το 65% των κερδών θα επιστρέφει στους μετόχους, με το 50% να κατευθύνεται σε μερίσματα και το υπόλοιπο 15% σε buybacks.
Ωστόσο, παρά τα μερίσματα και τις επαναγορές, ο δείκτης CET1 προβλέπεται να διαμορφωθεί στο 15% στο τέλος του 2028, δηλαδή περίπου 200 μονάδες βάσης πάνω από τον στόχο της διοίκησης.
Η διαφορά αυτή μεταφράζεται σε περίπου 950 εκατ. ευρώ πλεοναζόντων κεφαλαίων, τα οποία δεν έχουν ακόμη συγκεκριμένη χρήση στις προβλέψεις των αναλυτών.
Αυτό σημαίνει ότι οι εκτιμώμενες διανομές 65% δεν αποτελούν κατ’ ανάγκη το ανώτατο όριο των δυνατοτήτων της Εθνικής, αλλά μια πολιτική που αφήνει ανοιχτές πρόσθετες επιλογές.
———–
Η PrizePicks αλλάζει την εικόνα των αποτελεσμάτων
Στην Allwyn στρέφεται σήμερα το ενδιαφέρον, καθώς η εταιρεία ανακοινώνει πριν από το άνοιγμα της αγοράς τα αποτελέσματα τρίτου τριμήνου, με τις εκτιμήσεις να προδιαγράφουν ισχυρή αύξηση εσόδων και λειτουργικής κερδοφορίας.
Τα καθαρά έσοδα αναμένονται στα 1,283 δισ. ευρώ, αυξημένα κατά 25,4%, και τα λειτουργικά EBITDA στα 377 εκατ. ευρώ, με άνοδο 25,3%.
Πίσω από αυτές τις επιδόσεις, ωστόσο, βρίσκεται κυρίως η επέκταση στη Βόρεια Αμερική, όπου τα καθαρά έσοδα εκτιμάται ότι θα εκτιναχθούν στα 303 εκατ. ευρώ, από μόλις 55 εκατ. ευρώ πέρυσι, λόγω της ενοποίησης της PrizePicks.
Αντίθετα, η ευρωπαϊκή δραστηριότητα αναμένεται να εμφανίσει αύξηση μόλις 3%, ενώ στο Ηνωμένο Βασίλειο προβλέπεται υποχώρηση 2,2%, εξαιτίας των δυσμενών αθλητικών αποτελεσμάτων και της υψηλής συγκριτικής βάσης στις λοταρίες.
Όλα αυτά… το τρίτο τρίμηνο. Το τέταρτο θα είναι διαφορετικό, καθώς το μέτωπο της Βραζιλίας παραμένει ανοιχτό.
Δύο χρόνια νωρίτερα η ΓΕΚ ΤΕΡΝΑ
Όπως φάνηκε και στα αποτελέσματα της, η ΓΕΚ ΤΕΡΝΑ αρχίζει να εισπράττει σε όρους κερδοφορίας την αξία των μεγάλων επενδύσεων που έχει πραγματοποιήσει στις υποδομές, με τις παραχωρήσεις να εξελίσσονται στον ισχυρότερο πυλώνα του ομίλου.
Ήδη συνεισφέρουν το 63% του συνολικού EBITDA, προσφέροντας μακροχρόνια ορατότητα εσόδων, ενώ τα προσαρμοσμένα καθαρά κέρδη του εννεαμήνου, στα 171,9 εκατ. ευρώ, έχουν ξεπεράσει εκείνα ολόκληρου του 2025.
Αυτό που εντόπισε επίσης η στήλη είναι ότι από το συνολικό κατασκευαστικό ανεκτέλεστο των 8,5 δισ. ευρώ, συμπεριλαμβανομένων των προς υπογραφή συμβάσεων, περίπου το 80% αφορά έργα ιδίων επενδύσεων και ιδιωτικών επενδύσεων τρίτων.
Πρόκειται για μια σύνθεση που προσφέρει μεγαλύτερη προβλεψιμότητα στην εκτέλεση των έργων και περιορίζει την εξάρτηση από νέους δημόσιους διαγωνισμούς.
Οι στόχοι του Περιστέρη
Σας θυμίζω εδώ ότι ο στόχος του Γ. Περιστέρη από το 2025 είναι ο διπλασιασμός των EBITDA, από τα 400 εκατ. στα 800 εκατ. ευρώ έως το 2028. Να θυμίσω ότι το φετινό εννεάμηνο έφτασαν τα 573,4 εκατ. ευρώ.
Μάλιστα ο στόχος για EBITDA 800 εκατ., σύμφωνα με αναλυτές, επιτεύχθηκε δύο χρόνια νωρίτερα: Το προσαρμοσμένο EBITDA του τελευταίου δωδεκαμήνου (έως 30 Σεπτεμβρίου 2026) ξεπερνά τα 800 εκατ. ευρώ, συμπεριλαμβανομένων των συγγενών εταιρειών σε pro-rata βάση.
Ακόμη πιο ενδεικτική ήταν η εκτίμησή του ότι το χαρτοφυλάκιο παραχωρήσεων μπορεί να αποφέρει διανομές 11 δισ. ευρώ σε βάθος χρόνου, χωρίς να συνυπολογίζονται ακόμη οι επενδύσεις στο αεροδρόμιο του Καστελίου και στο ολοκληρωμένο τουριστικό συγκρότημα.
Ισχυρός ισολογισμός
Μεγάλη σημασία αποκτά η χρηματοοικονομική θέση του ομίλου, ιδιαίτερα σε μια περίοδο που οι μεγάλες παραχωρήσεις απαιτούν σημαντικά κεφάλαια.
Παρότι το προσαρμοσμένο καθαρό χρέος ανέρχεται σε 3,98 δισ. ευρώ, σχεδόν το σύνολό του αφορά μακροπρόθεσμες χρηματοδοτήσεις έργων χωρίς δικαίωμα αναγωγής στη μητρική, με μέση διάρκεια περίπου 20 χρόνια.
Εξαιρουμένων αυτών των χρηματοδοτήσεων, η ΓΕΚ ΤΕΡΝΑ εμφανίζει προσαρμοσμένη καθαρή ταμειακή θέση 161 εκατ. ευρώ, ενώ το 91% του συνολικού δανεισμού έχει σταθερό ή αντισταθμισμένο επιτόκιο, με μέσο κόστος 3,8%.
Παράλληλα, τα ελεύθερα ταμειακά διαθέσιμα έφταναν τα 2,2 δισ. ευρώ στο τέλος Σεπτεμβρίου, με τη νέα έκδοση ευρωομολόγου 500 εκατ. ευρώ να ενισχύει περαιτέρω τη χρηματοδοτική ευελιξία.
———
Ενισχύει την παρουσία του στην ενέργεια ο AVAX
Στο μεταξύ, ένα σημαντικό βήμα για την πιο ενεργή δραστηριοποίησή του στον τομέα της Ενέργειας έκανε ο Όμιλος AVAX.
Μέσω της θυγατρικής του iXiON Energy, εξασφάλισε προτεραιότητα στις λίστες κατάταξης του ΑΔΜΗΕ για έργο αποθήκευσης ισχύος 50MW στο Ύπατο Βοιωτίας.
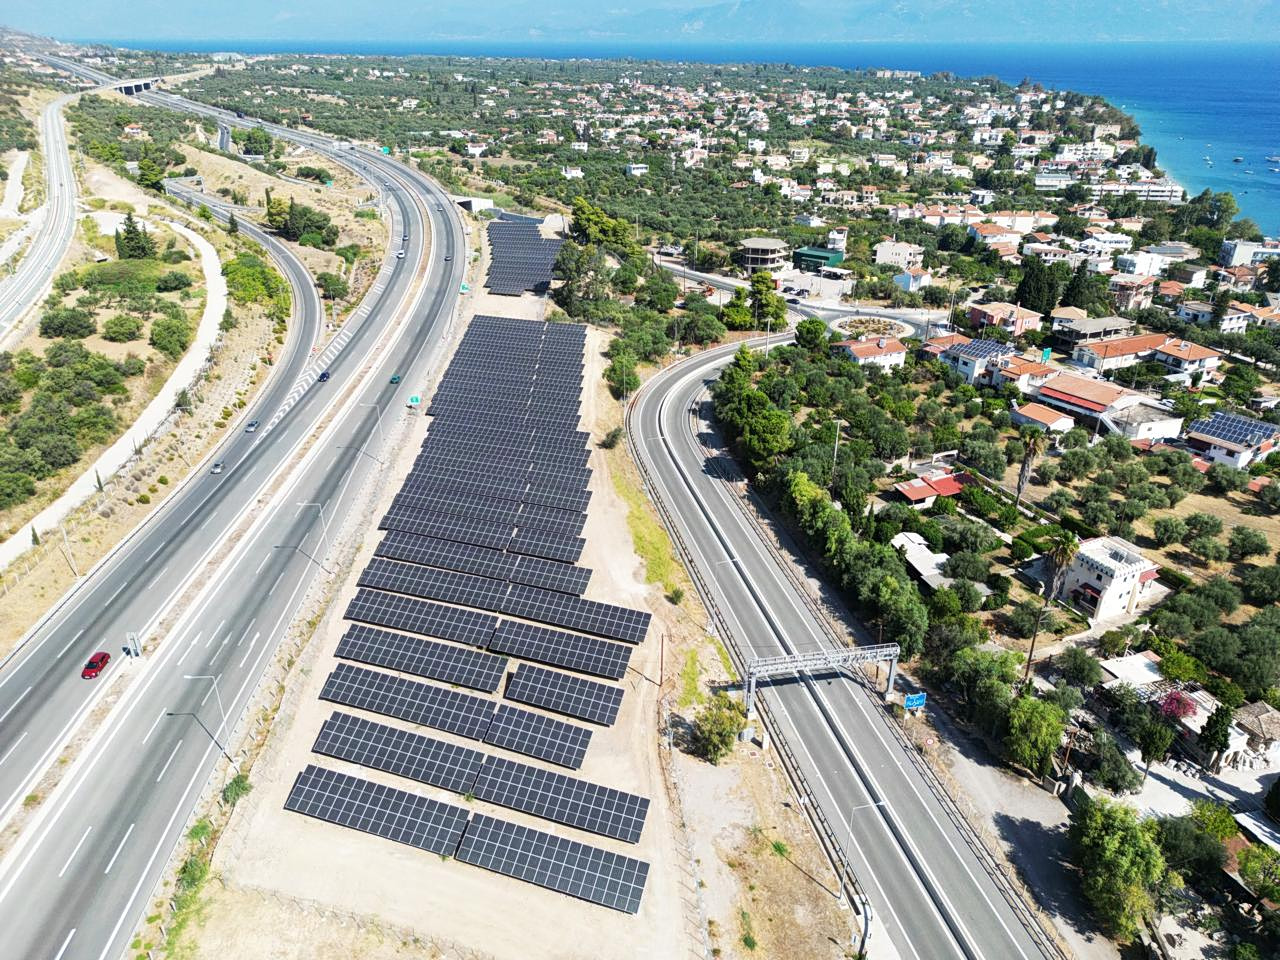
Επίσης, μέσα στο καλοκαίρι ξεκίνησε η προσπάθεια δραστηριοποίησης της θυγατρικής Phoseco στον τομέα Σωρευτικής Εκπροσώπησης (ΦοΣΕ) μονάδων ΑΠΕ, standalone μπαταριών, υβριδικών έργων αλλά και βιομηχανικών καταναλωτών με ευέλικτα φορτία μέσω Απόκρισης Ζήτησης.
Η έμπειρη διοικητική ομάδα της iXiΟΝ Energy του Ομίλου AVAX, μετά την ολοκλήρωση των επιτυχημένων πωλήσεων έργων ΑΠΕ και του τομέα Λιανικής, εργάζεται συστηματικά για την εκ νέου είσοδο του Ομίλου σε έργα ΑΠΕ, είτε με νέα έργα greenfield, είτε μέσω εξαγορών.
——–
Ένα ιστορικό κτίριο στα Λαδάδικα ανοίγει τις πόρτες του
Μια διαφορετική πλευρά της παρουσίας της στη Θεσσαλονίκη για την EY Ελλάδος, καθώς ανοίγει για πρώτη φορά στο πλαίσιο του 15ου OPEN HOUSE Thessaloniki τις πόρτες των γραφείων της στο ευρύ κοινό.
Στις 21 και 22 Νοεμβρίου, οι επισκέπτες θα μπορούν να περιηγηθούν στο ιστορικό κτίριο Ματαράσσο-Αλτσέχ, στην καρδιά των Λαδάδικων, το οποίο έχει αποκτήσει νέα χρήση ως σύγχρονος χώρος εργασίας.
Η επιλογή του συγκεκριμένου κτιρίου, που συνδυάζει την αρχιτεκτονική κληρονομιά της πόλης με τις ανάγκες μιας διεθνούς εταιρείας συμβουλευτικών και ελεγκτικών υπηρεσιών, συμπίπτει με τη συμπλήρωση 100 χρόνων παρουσίας της εταιρείας στην Ελλάδα.