

Σε νέα φάση ανάπτυξης και σύγκλισης με τις ευρωπαϊκές τράπεζες εισέρχεται ο ελληνικός τραπεζικός κλάδος, σύμφωνα με τη JPMorgan, η οποία διατηρεί θετική στάση και για τις τέσσερις ελληνικές συστημικές τράπεζες.
Όπως επισημαίνει ο αμερικανικός οίκος, οι ελληνικές τράπεζες έχουν πλέον αφήσει πίσω τους το στάδιο της εξυγίανσης των ισολογισμών και διαθέτουν ισχυρή βάση για την επόμενη φάση ανάπτυξης, με σύμμαχο το σταθερό μακροοικονομικό περιβάλλον της χώρας, τους «καθαρούς» ισολογισμούς, την ιδιαίτερα ισχυρή καταθετική βάση και την υψηλή συγκέντρωση της αγοράς.
Η JPMorgan προβλέπει μέση ετήσια αύξηση των κερδών ανά μετοχή (EPS CAGR) κατά 12% την περίοδο 2025-2028, με κινητήριους μοχλούς την αύξηση των δανείων κατά 8%-10%, τη βελτίωση των καθαρών επιτοκιακών περιθωρίων και τη διψήφια αύξηση των εσόδων από προμήθειες. Με βάση αυτές τις τάσεις, εκτιμά ότι οι αποδόσεις ενσώματων ιδίων κεφαλαίων (ROTE) θα παραμείνουν σε επίπεδα της τάξης του 15% καθ’ όλη τη διάρκεια του κύκλου.
Κατά τη JPMorgan, η ένταξη των ελληνικών τραπεζών στον δείκτη SX7E, στο πλαίσιο της μετάβασης της ελληνικής αγοράς στις ανεπτυγμένες αγορές, αναμένεται να διευρύνει σημαντικά τη βάση των επενδυτών. Οι τέσσερις συστημικές τράπεζες θα περάσουν από μια θέση εκτός των βασικών δεικτών αναφοράς στην κανονική κάλυψη ενός ευρύτερου επενδυτικού κοινού ευρωπαϊκών τραπεζών.
Παράλληλα, η παραμονή της Ελλάδας στους δείκτες MSCI των αναδυόμενων αγορών έως τον Μάιο του 2027 δημιουργεί, σύμφωνα με τον οίκο, μια ασυνήθιστη περίοδο κατά την οποία θα συνυπάρχει έκθεση των ελληνικών τραπεζών τόσο σε δείκτες αναδυόμενων όσο και ανεπτυγμένων αγορών. Η εξέλιξη αυτή έρχεται μετά από αρκετά χρόνια υπεραπόδοσης του κλάδου, κατά τα οποία η μεγάλη έκπτωση αποτίμησης έναντι των ευρωπαϊκών τραπεζών έχει σε μεγάλο βαθμό κλείσει.
Με discount οι ελληνικές τράπεζες
Παρά τη σύγκλιση αυτή, η JPMorgan εκτιμά ότι οι ελληνικές τράπεζες εξακολουθούν να διαπραγματεύονται με έκπτωση περίπου 10% έναντι πιο συγκρίσιμων τραπεζών της Νότιας Ευρώπης και της Κεντρικής και Ανατολικής Ευρώπης. Το στοιχείο που, κατά τον οίκο, διαφοροποιεί τις ελληνικές τράπεζες είναι ο υψηλότερος ρυθμός αύξησης των κερδών τους.
Η JPMorgan υπολογίζει ότι οι ελληνικές τράπεζες διαπραγματεύονται σήμερα περίπου στις 9 φορές τα εκτιμώμενα κέρδη του 2028 και στις 1,4 φορές τη λογιστική αξία ενσώματων ιδίων κεφαλαίων (P/TBV), για αύξηση EPS κατά 12% και ROTE 16% το 2028. Οι αντίστοιχοι δείκτες για τις τράπεζες της Ευρώπης διαμορφώνονται επίσης στις 9 φορές τα κέρδη, αλλά στις 1,6 φορές την ενσώματη λογιστική αξία, με ROTE 18,5%.
Η σύγκριση με τις τράπεζες της Νότιας Ευρώπης και της Κεντρικής και Ανατολικής Ευρώπης είναι ακόμη πιο ευνοϊκή για τις ελληνικές τράπεζες, σύμφωνα με την JPMorgan. Οι αντίστοιχες τράπεζες διαπραγματεύονται στις 10,2 φορές τα εκτιμώμενα κέρδη του 2028, με αύξηση EPS περίπου 8%, έναντι 12% για τις ελληνικές.
«Ξεχωρίζουν» ιδιαίτερα, σύμφωνα με τον οίκο, η Eurobank και η Πειραιώς, οι οποίες διαπραγματεύονται περίπου στις 8,6 φορές τα κέρδη του 2028 και στις 1,4 φορές τη λογιστική αξία ενσώματων ιδίων κεφαλαίων, ενώ η JPMorgan προβλέπει για αμφότερες αύξηση EPS περίπου 12% και ROTE περίπου 17% το 2028.
Υψηλότερες εκτιμήσεις κερδών
Η JPMorgan προχωρά παράλληλα σε αναβάθμιση των εκτιμήσεών της για την κερδοφορία των ελληνικών τραπεζών κατά την περίοδο 2026-2028. Συγκεκριμένα, αυξάνει τις προβλέψεις της για τα προσαρμοσμένα καθαρά κέρδη της Alpha Bank κατά 3% το 2026, 5% το 2027 και 4% το 2028. Για τη Eurobank οι αναθεωρήσεις είναι 8%, 8% και 7% αντίστοιχα, για την Εθνική 6%, 9% και 9%, ενώ για την Πειραιώς 8%, 9% και 6%.
Οι αναθεωρήσεις αποδίδονται κυρίως σε υψηλότερα καθαρά έσοδα από τόκους, καθώς η JPMorgan ενσωματώνει στις εκτιμήσεις της μέσο Euribor τριμήνου στο 2,75% για το 2027 και στο 2,50% για το 2028, αλλά και σε ισχυρότερα έσοδα από προμήθειες. Σε επίπεδο αποδοτικότητας, η Eurobank και η Πειραιώς αναμένεται να εμφανίσουν ROTE περίπου 17% το 2028, ενώ για την Εθνική η απόδοση αναμένεται να σταθεροποιηθεί πάνω από το 15%, με τη στήριξη της πλεονάζουσας κεφαλαιακής επάρκειας. Για την Alpha Bank, η JPMorgan προβλέπει ROTE περίπου 13,5%, καθώς συνεχίζεται η ενίσχυση των εσόδων από προμήθειες.
Σε σχέση με τις εκτιμήσεις της αγοράς, οι προβλέψεις της JPMorgan για τις τέσσερις τράπεζες είναι κατά μέσο όρο υψηλότερες κατά 6% για το 2026, 4% για το 2027 και 1% για το 2028.
Οι προτιμήσεις και οι κίνδυνοι
Η JPMorgan διατηρεί σύσταση Overweight και για τις τέσσερις συστημικές τράπεζες, με τη Eurobank και την Πειραιώς να αποτελούν τις προτιμώμενες επιλογές της. Ο οίκος εκτιμά περιθώριο ανόδου 30% για τη Eurobank και 28% για την Πειραιώς, ενώ ακολουθούν η Alpha Bank με 21% και η Εθνική Τράπεζα με 19%. Παράλληλα, μεταφέρει τις τιμές-στόχους της στον Δεκέμβριο του 2028, από τον Δεκέμβριο του 2027, χρησιμοποιώντας πλέον κόστος ιδίων κεφαλαίων (COE) 10%.
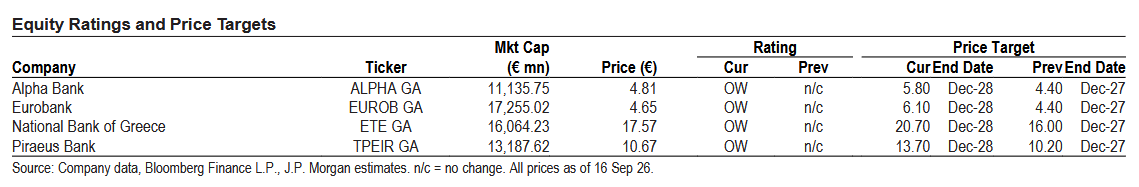
Στην περίπτωση της Εθνικής, η νέα αποτίμηση ενσωματώνει επιπλέον 1,10 ευρώ ανά μετοχή από το διανεμητέο κεφάλαιο, προσαρμοσμένο για τις αναβαλλόμενες φορολογικές απαιτήσεις (DTC), πάνω από τον στόχο CET1 του 13%.
Η JPMorgan επισημαίνει, πάντως, και τους βασικούς κινδύνους για τον κλάδο, μεταξύ των οποίων περιλαμβάνονται μια βραδύτερη πιστωτική επέκταση, μεγαλύτερη πίεση στα περιθώρια, καθυστερήσεις στην ενίσχυση των εσόδων από προμήθειες και κίνδυνοι που συνδέονται με την ενσωμάτωση εξαγορών και συγχωνεύσεων.
Στο επίκεντρο των επόμενων εξελίξεων θέτει, τέλος, την ημέρα επενδυτών της Alpha Bank στις 5 Νοεμβρίου, την οποία χαρακτηρίζει σημαντικό γεγονός για την πορεία της μετοχής και την αξιολόγηση της στρατηγικής της τράπεζας.