Στο απόγειο του καλοκαιριού, το κλίμα στις οικονομικές πρωτεύουσες του κόσμου ήταν αισιόδοξο. Τροφοδοτούμενο από την επανάσταση της τεχνητής νοημοσύνης, το αμερικανικό χρηματιστήριο είχε κάνει ράλι καταγράφοντας ένα νέο ιστορικό υψηλό, καθώς οι επενδυτές στοιχημάτιζαν ότι το επενδυτικό μπαράζ πολλών τρισεκατομμυρίων δολαρίων θα επισκίαζε το πλήγμα από τον πόλεμο στο Ιράν.
Σήμερα όμως τα προειδοποιητικά λαμπάκια αναβοσβήνουν… κόκκινα. Καθώς οι μάχες στη Μέση Ανατολή εντείνονται χωρίς σαφή σημάδια εκτόνωσης, οι χρηματοπιστωτικές αγορές έχουν βυθιστεί σε νέα αναταραχή. Μια επιβράδυνση διαφαίνεται στην κούρσα εξοπλισμών της AI, ενώ οι εκρηκτικές συνθήκες που επικρατούν στην αγορά κρατικού χρέους τροφοδοτούν τον συναγερμό.
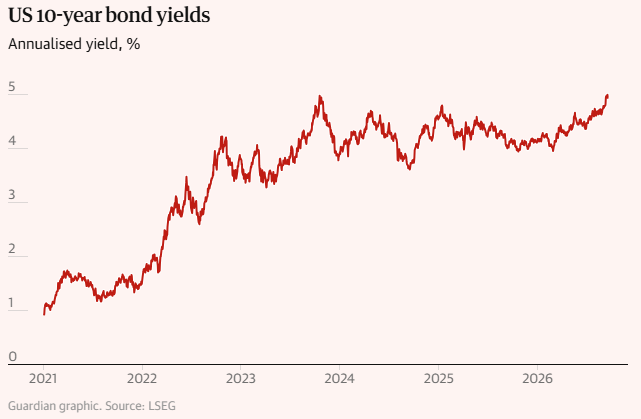
Την περασμένη εβδομάδα, το κόστος δανεισμού της αμερικανικής κυβέρνησης σκαρφάλωσε στο υψηλότερο επίπεδο από το 2007, με αλυσιδωτές συνέπειες για τα οικονομικά των νοικοκυριών, των επιχειρήσεων και άλλων κυβερνήσεων παγκοσμίως, σύμφωνα με τον Guardian. Υπάρχει φόβος ότι ο πόλεμος του Ντόναλντ Τραμπ πυροδοτεί υψηλότερα επίπεδα πληθωρισμού. Τα σχέδια του προέδρου για τους φόρους και τις δαπάνες –τα οποία οδηγούν τα επίπεδα χρέους της Ουάσιγκτον πάνω από τα 40 τρισεκατομμύρια δολάρια– ανησυχούν επίσης τους επενδυτές.
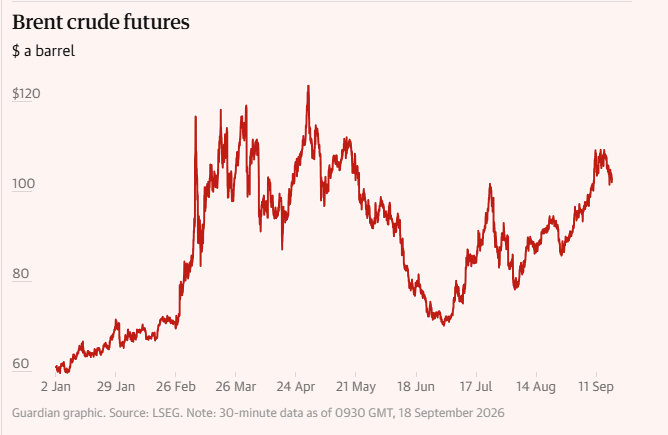
Καθώς όμως η εκτίναξη της παγκόσμιας τιμής του πετρελαίου πάνω από τα 100 δολάρια το βαρέλι τροφοδοτεί έντονες πιέσεις πώλησης στην αγορά ομολόγων, μήπως οι μετοχές είναι οι επόμενες στη σειρά για ένα κραχ;
Έντονη νευρικότητα στις αγορές
Με τον δείκτη S&P 500 των κορυφαίων αμερικανικών εταιρειών να βρίσκεται 3% κάτω από το ιστορικό του υψηλό, και τη συνδυασμένη αξία των τεχνολογικών μετοχών των «Υπέροχων Επτά» –Nvidia, Apple, Google, Microsoft, Meta, Amazon και Tesla– να ξεπερνά τα 20 τρισεκατομμύρια δολάρια, υπάρχει έντονη ανησυχία ότι οι αγορές είναι υπερβολικά υπερτιμημένες, ακριβώς τη στιγμή που σύννεφα καταιγίδας πυκνώνουν πάνω από την παγκόσμια οικονομία.
«Διανύουμε περιόδους έντονης νευρικότητας», έγραψε σε σημείωμα προς τους πελάτες ο Albert Edwards, ανώτερος αναλυτής της γαλλικής επενδυτικής τράπεζας Société Générale. «Η βασική ανησυχία για επενδυτές και φορείς χάραξης πολιτικής είναι ο βαθμός στον οποίο το τρέχον “σοκ” στις τιμές του πετρελαίου θα επηρεάσει αλυσιδωτά την παγκόσμια οικονομία και αν θα καταστήσει αναγκαία την απότομη αύξηση των επιτοκίων σε επίπεδα που θα προκαλέσουν ύφεση».
Γνωστός για τις δυσοίωνες προβλέψεις του, ο Edwards πιστεύει ότι τα συστατικά μιας χρηματοπιστωτικής κρίσης αρχίζουν να συγκεντρώνονται, εν μέσω συνθηκών «πυριτιδαποθήκης» στην αγορά κρατικού χρέους των ΗΠΑ.
«Φωτιά» στα επιτόκια
Η ανησυχία ότι ο πόλεμος στο Ιράν τροφοδοτεί τον πληθωρισμό είναι τόσο μεγάλη, που η Ομοσπονδιακή Τράπεζα των ΗΠΑ αψήφησε τον Τραμπ αυτή την εβδομάδα, προχωρώντας στην πρώτη αύξηση των επιτοκίων της από το 2023. Καθώς τα νοικοκυριά και οι επιχειρήσεις δέχονται πιέσεις από τους αυξανόμενους λογαριασμούς ενέργειας και την κατακόρυφη αύξηση των τιμών των καυσίμων, οι κεντρικές τράπεζες και σε άλλα μέρη του κόσμου αναλαμβάνουν δράση.
Οι χρηματοπιστωτικές αγορές δείχνουν ότι η Τράπεζα της Αγγλίας θα αυξήσει τα επιτόκια τέσσερις φορές πριν από το τέλος του επόμενου έτους, παρόλο που διατήρησε σταθερό το κόστος δανεισμού αυτή την εβδομάδα.
Η Ευρωπαϊκή Κεντρική Τράπεζα αύξησε τα επιτόκια την περασμένη εβδομάδα, υπογραμμίζοντας το πλήγμα που δέχεται η ευρωζώνη από την κλιμάκωση της σύγκρουσης, ενώ η Τράπεζα της Ιαπωνίας αύξησε την Παρασκευή το βασικό της επιτόκιο σε υψηλό 31 ετών.
Γιατί οι επενδυτές ανησυχούν για την AI
Το σκεπτικό είναι ότι η αύξηση του κόστους δανεισμού θα επιβαρύνει την οικονομία – περιορίζοντας την πιθανότητα να παγιωθούν βραχυπρόθεσμα υψηλότεροι ρυθμοί πληθωρισμού. Ωστόσο, αυτό θα πλήξει τα νοικοκυριά και τις επιχειρήσεις που ήδη παλεύουν με την κρίση του κόστους διαβίωσης, αναφέρει ο Guardian.
Οι απώλειες θέσεων εργασίας πιθανότατα θα αυξηθούν, επιδεινώνοντας με τη σειρά τους τις προκλήσεις που αντιμετωπίζουν οι κυβερνήσεις οι οποίες «πνίγονται» στο χρέος.
Ιστορικά, μια ύφεση στις ΗΠΑ ακολουθεί περίπου τρία έως 3,5 χρόνια μετά την πρώτη αύξηση των επιτοκίων, κατά μέσο όρο, σύμφωνα με τους υπολογισμούς του Jim Reid της Deutsche Bank. Οι αγορές έχουν τη συνήθεια να υποχωρούν, ή ακόμη και να καταρρέουν, πριν ξεκινήσει μια ύφεση, και συχνά αρχίζουν να ανακάμπτουν προτού ανακάμψει η ίδια η οικονομία.
Ωστόσο, η μεγάλη ανησυχία μεταξύ των επενδυτών είναι ότι η «χρυσή» ελπίδα για οικονομική σωτηρία –η τεχνητή νοημοσύνη– θα μπορούσε επίσης να αποδειχθεί… «άνθρακας», εν μέσω φόβων ότι έχει τροφοδοτήσει μια τεράστια φούσκα στο αμερικανικό χρηματιστήριο.
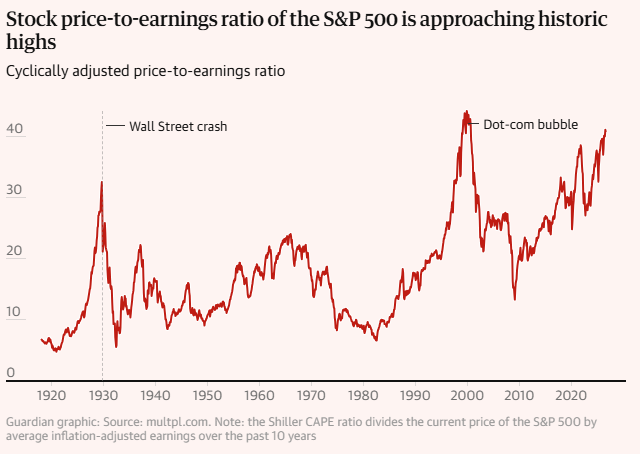
Ένας δημοφιλής δείκτης που χρησιμοποιούν οι επενδυτές για να αξιολογήσουν εάν μια αγορά είναι υπερτιμημένη –ο δείκτης CAPE (κυκλικά προσαρμοσμένος δείκτης τιμής προς κέρδη)– έχει σημειώσει άνοδο στο υψηλότερο επίπεδο από το 2000, δείχνοντας ότι το αμερικανικό χρηματιστήριο είναι ασυνήθιστα υπερτιμημένο σε σύγκριση με την κερδοφορία του.
Ο δείκτης CAPE για τον χρηματιστηριακό δείκτη S&P 500 βρίσκεται σχεδόν στις 41 μονάδες, μέγεθος υπερδιπλάσιο από τον μακροπρόθεσμο μέσο όρο του, ο οποίος είναι περίπου 17 μονάδες, πλησιάζοντας το ιστορικό υψηλό των 44,19 μονάδων που καταγράφηκε τον Δεκέμβριο του 1999, ακριβώς πριν από το κραχ των εταιρειών dotcom.
Η «φούσκα» της τεχνητής νοημοσύνης
Υπογραμμίζοντας το μέγεθος της πρόκλησης, έρευνα της Fathom Consulting δείχνει ότι, προκειμένου η αξίας πολλών τρισεκατομμυρίων «έκρηξη» της τεχνητής νοημοσύνης να αποφέρει κέρδη, θα έπρεπε οι σχετικές με την AI πωλήσεις των εμπλεκόμενων τεχνολογικών εταιρειών να αυξηθούν κατά 600 έως 800 δισεκατομμύρια δολάρια μέσα σε δύο χρόνια.
Μέσα σε ένα περιβάλλον έντονης νευρικότητας, όπου η υπομονή των επενδυτών δοκιμάζεται όλο και περισσότερο, η εταιρεία συμβούλων δίνει 30% πιθανότητα η «φούσκα» της AI να σκάσει το επόμενο έτος.
Ο Brian Davidson, οικονομολόγος της εταιρείας, δήλωσε: «Παρά την εντυπωσιακή πρόοδο στις τεχνολογίες AI τα τελευταία χρόνια, τα οικονομικά μεγέθη πίσω από την τρέχουσα έκρηξη των κεφαλαιουχικών δαπανών δεν βγαίνουν».
«Ναι, η πρόσφατη πρόοδος της AI θα μπορούσε θεωρητικά να ξεκλειδώσει τεράστια κέρδη παραγωγικότητας. Όμως, οι πωλήσεις των μοντέλων τεχνητής νοημοσύνης πρέπει να αυξηθούν κατά εκατοντάδες δισεκατομμύρια δολάρια ετησίως μέσα στα επόμενα δύο χρόνια για να δικαιολογηθούν οι τρέχουσες δαπάνες. Μια τέτοια ανάπτυξη φαντάζει απίθανη».
Το «φάντασμα» του dot.com και του 1929 πάνω από τη Wall Street
Οι επενδυτές είναι σαφώς ανήσυχοι. Περισσότεροι από 1.000 επενδυτές εγγράφηκαν αυτή την εβδομάδα σε τηλεδιάσκεψη αναλυτών που πραγματοποίησε η Jefferies με τίτλο «AI Extinction Warnings», αφότου οι επικεφαλής των κορυφαίων τεχνολογικών εταιρειών του κόσμου απηύθυναν έκκληση για επιβράδυνση της «απερίσκεπτης» ανάπτυξης.
Η κατάσταση παρουσιάζει ομοιότητες με το κραχ των dotcom το 2000, όταν πολλές εταιρείες του διαδικτύου που είχαν παρουσιαστεί ως «το επόμενο μεγάλο βήμα» είδαν την αξία τους να κατακρημνίζεται δραματικά. Αυτό αποτέλεσε μια υπενθύμιση ότι ακόμη και αν μια τεχνολογία πρόκειται να φέρει επανάσταση, οι επενδυτές μπορούν και πάλι να χάσουν τα χρήματά τους εάν χρηματοδοτήσουν υπερβολικά πολλές υποδομές, υπερβολικά νωρίς.
«Χρειάστηκε μια δεκαετία ή και περισσότερο για να προλάβει η ζήτηση τις υποδομές που δημιουργήθηκαν κατά την έκρηξη των βρετανικών καναλιών και σιδηροδρόμων, καθώς και των τηλεπικοινωνιών και των οπτικών ινών στις ΗΠΑ. Μάλιστα, πολλοί επενδυτές δεν ανέκτησαν ποτέ το κεφάλαιό τους», επισημαίνει ο Adrian Cox της ερευνητικής ομάδας της Deutsche Bank.
Υπάρχουν επίσης νηφάλιες συγκρίσεις με την περίοδο που οδήγησε στο μεγάλο κραχ του 1929. Έναν αιώνα πριν, πολλοί μικροεπενδυτές στις ΗΠΑ αγόραζαν μετοχές με δανεικά χρήματα. Οι επενδυτές αυτοί καταστράφηκαν οικονομικά κατά τη χρηματιστηριακή θύελλα που προηγήθηκε της Μεγάλης Ύφεσης.
Η περίπτωση της Νότιας Κορέας
Φέτος, η «στρατιά» των επενδυτών της Νότιας Κορέας αγόραζε με πίστωση μετοχές εταιρειών κατασκευής τσιπ που σχετίζονται με την τεχνητή νοημοσύνη, διπλασιάζοντας την αξία του δείκτη υψηλής κεφαλαιοποίησης Kospi. Μόλις όμως η αγορά άρχισε να υποχωρεί, βρέθηκαν αντιμέτωποι με ένα τεράστιο κύμα κλήσεων περιθωρίου (margin calls) – όταν, δηλαδή, ζητείται από τους επενδυτές να καταβάλουν περισσότερα μετρητά για να διατηρήσουν τον δανεισμό τους, αναφέρει ο Guardian. Πολλοί αναγκάστηκαν να ρευστοποιήσουν τις μετοχές τους.
Σύμφωνα με την Goldman Sachs, 1,2 εκατομμύρια ιδιώτες επενδυτές στη Νότια Κορέα επλήγησαν από margin calls – μέγεθος που ισοδυναμεί με έναν στους 30 ενήλικες να δέχεται ένα δυσάρεστο τηλεφώνημα από τον χρηματιστή του, που του ζητά να παραδώσει περισσότερα χρήματα.
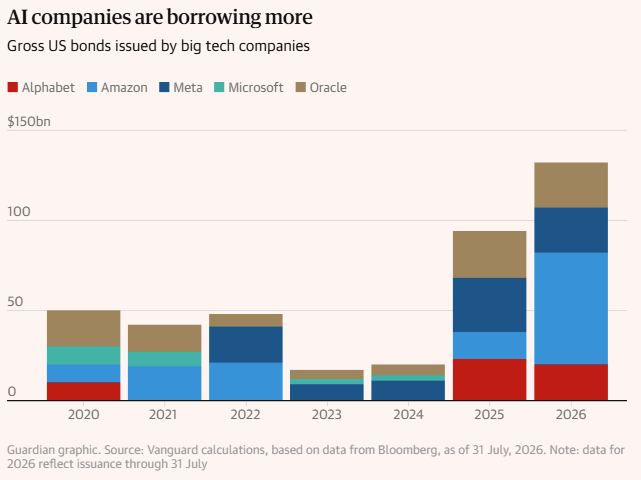
Τα κολοσσιαία επενδυτικά σχέδια που ανακοινώνονται από εταιρείες AI προκαλούν ανησυχίες ότι οι εν λόγω επιχειρήσεις ενδέχεται απλώς να δανείζονται υπερβολικά πολλά χρήματα.
Μια εταιρεία με φιλόδοξα σχέδια γύρω από την AI είναι η Oracle, η εταιρεία παροχής λογισμικού βάσεων δεδομένων. Οι μετοχές της Oracle είχαν σημειώσει κατακόρυφη άνοδο πριν από έναν χρόνο, αφότου ανακοίνωσε μια συμφωνία cloud computing με την OpenAI, την εταιρεία πίσω από το ChatGPT.
Ωστόσο, έκτοτε η αξία τους έχει μειωθεί στο μισό, καθώς οι επενδυτές ανησυχούν ότι η Oracle ενδέχεται να δανείζεται υπερβολικά μεγάλα ποσά για να χρηματοδοτήσει τη δημιουργία κέντρων δεδομένων.
Πτώση τιμών στα ομόλογα των ΗΠΑ
Υπάρχουν και άλλες ενδείξεις αυξανόμενης πίεσης στις αγορές πιστώσεων. Η Τράπεζα της Αγγλίας ανέφερε αυτό το καλοκαίρι ότι το περιθώριο απόδοσης μεταξύ του πιο επισφαλούς και του ασφαλέστερου χρέους υψηλής απόδοσης έχει διευρυνθεί από τότε που ξεκίνησε ο πόλεμος στο Ιράν, γεγονός που δείχνει ότι οι επενδυτές είναι πιο επιφυλακτικοί στο να διακρατούν επισφαλές χρέος.
Τα κρατικά ομόλογα έχουν υποστεί μαζικές πωλήσεις τις τελευταίες εβδομάδες, και αυτή η πτώση των τιμών ωθεί προς τα πάνω την απόδοση του κυβερνητικού χρέους. Αυτές οι υψηλότερες αποδόσεις των ομολόγων καθιστούν την κατοχή μετοχών λιγότερο ελκυστική – ένας επενδυτής έχει λιγότερα κίνητρα να αγοράσει μετοχές (που ενέχουν μεγαλύτερο ρίσκο) σε σχέση με τα ομόλογα, τα οποία θεωρούνται ασφαλέστερα.
Για τις ΗΠΑ αυτή την εβδομάδα, η αύξηση του κόστους δανεισμού αποτυπώθηκε στην απόδοση των 10ετών ομολόγων –γνωστά ως Treasuries– η οποία σκαρφάλωσε πάνω από το ψυχολογικά κρίσιμο όριο του 5%.
Αυτό το επίπεδο «θεωρείται από ορισμένους ως ένα κατώφλι πάνω από το οποίο οι χρηματοπιστωτικές αγορές ενδέχεται να καταρρεύσουν», δήλωσε ο John Higgins, επικεφαλής οικονομικός σύμβουλος της Capital Economics.
«Αν και δεν είμαστε πεπεισμένοι ότι το 5% είναι αυτός ο “μαγικός” αριθμός, οι υψηλότερες αποδόσεις των Treasuries σίγουρα θα έθεταν σε κίνδυνο τη βιωσιμότητα των δημοσίων οικονομικών των ΗΠΑ, ενώ παράλληλα θα απειλούσαν τις μετοχές», ανέφερε ο Χίγκινς προς τους πελάτες.
Ο στρατηγικός αναλυτής μακροοικονομίας του Bloomberg, Simon White, υποστηρίζει ότι τα πραγματικά προβλήματα θα ξεκινούσαν εάν η απόδοση του αμερικανικού 10ετούς ομολόγου ξεπερνούσε το 5,25%. Έχει υπολογίσει ότι αυτό είναι το «σημείο καμπής» όπου, ιστορικά, οι μετοχές και τα ομόλογα ενισχύουν αμοιβαία τις απώλειές τους.
Υπάρχει ελπίδα στις αγορές;
Παρά την αναταραχή, υπάρχουν ακόμη ελπίδες ότι ένα κραχ μπορεί να αποφευχθεί, συμπεριλαμβανομένης της αισιοδοξίας ότι οι αγορές υπερεκτιμούν τον πληθωριστικό κίνδυνο από τον πόλεμο στο Ιράν.
«Μια σοβαρή ύφεση θα χρειαζόταν ένα έναυσμα. Η περαιτέρω γεωπολιτική αστάθεια θα μπορούσε να λειτουργήσει ως καταλύτης, αλλά εδώ και καιρό υποστηρίζουμε ότι ο αντίκτυπος των γεωπολιτικών σοκ στην οικονομική δραστηριότητα είναι υπερβολικός», έγραψαν σε σημείωμά τους προς τους πελάτες οι αναλυτές της Oxford Economics.
«Η αναζωπύρωση του πληθωρισμού και οι αυξήσεις των επιτοκίων από τη Fed και άλλες κεντρικές τράπεζες αποτελούν έναν ακόμη υποψήφιο παράγοντα. Ωστόσο, η δική μας άποψη για τον πληθωρισμό είναι λιγότερο ανησυχητική. Θεωρούμε ότι οι προσδοκίες της αγοράς υπερεκτιμούν τον κίνδυνο περαιτέρω αυστηρότερης πολιτικής».
Για πολλούς επενδυτές, η επιβράδυνση των πυρετωδών επενδύσεων στην AI θα λειτουργήσει ως δικλίδα ασφαλείας έναντι του κινδύνου μιας φούσκας.
Ανατροπή στην παραγωγικότητα – Το ρίσκο στις αγορές παραμένει
Υπάρχουν ενδείξεις ότι η τεχνητή νοημοσύνη αρχίζει να τροφοδοτεί την οικονομική ανάπτυξη. Η οικονομία των ΗΠΑ έχει καταγράψει αύξηση της παραγωγικότητας, ενώ η AI περιλαμβάνεται επίσης στους λόγους για τους οποίους η οικονομία του Ηνωμένου Βασιλείου διέψευσε τις προβλέψεις, αναπτυσσόμενη με τον ταχύτερο ρυθμό στους G7 κατά το πρώτο εξάμηνο του τρέχοντος έτους.
Μια τέτοια ανατροπή στην παραγωγικότητα θα μπορούσε να βοηθήσει τις εταιρείες με τιμές μετοχών στα ύψη να αρχίσουν να δικαιολογούν τις αποτιμήσεις τους. Ωστόσο, πρόκειται για ένα παιχνίδι υψηλού ρίσκου σε μια περίοδο έντονης παγκόσμιας μεταβλητότητας.
«Πιστεύω ότι υπάρχει μια σημαντική δόση πραγματικότητας σε αυτό το θαύμα της παραγωγικότητας μέσω της AI; Ναι», δήλωσε στο LBC αυτή την εβδομάδα ο Andy Haldane, πρώην επικεφαλής οικονομολόγος της Τράπεζας της Αγγλίας. Ωστόσο, προειδοποίησε ότι η κατάσταση είναι εύθραυστη.
«Δεν βλέπω μια ολοκληρωτική κατάρρευση τύπου φούσκας dotcom. Αλλά θα μπορούσα να δω μια σταδιακή αποσυμπίεση που δεν θα γονατίσει την παγκόσμια οικονομία, αλλά θα την επιβραδύνει; Ναι, θα μπορούσα».