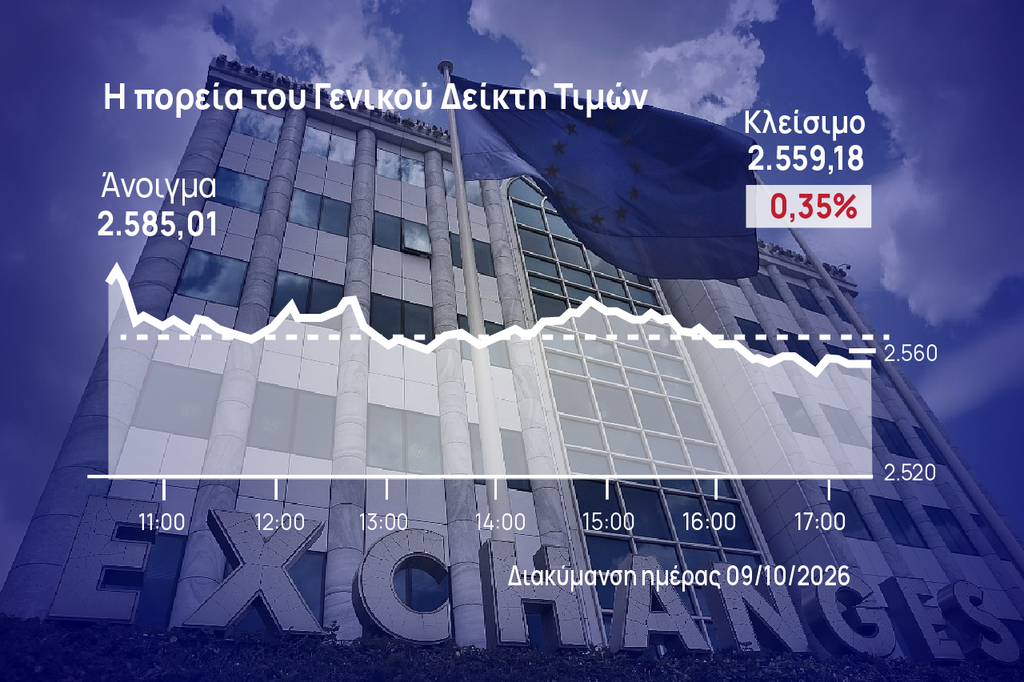



Με απώλειες έκλεισε τελικά και σήμερα το χρηματιστήριο Αθηνών, αφού δεν κατάφερε, παρά τις «φιλότιμες» προσπάθειες αρκετών τίτλων του να βγει από το καθοδικό κανάλι στο οποίο βρίσκεται από την Τετάρτη.
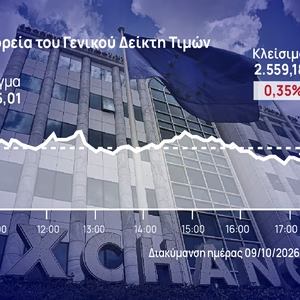
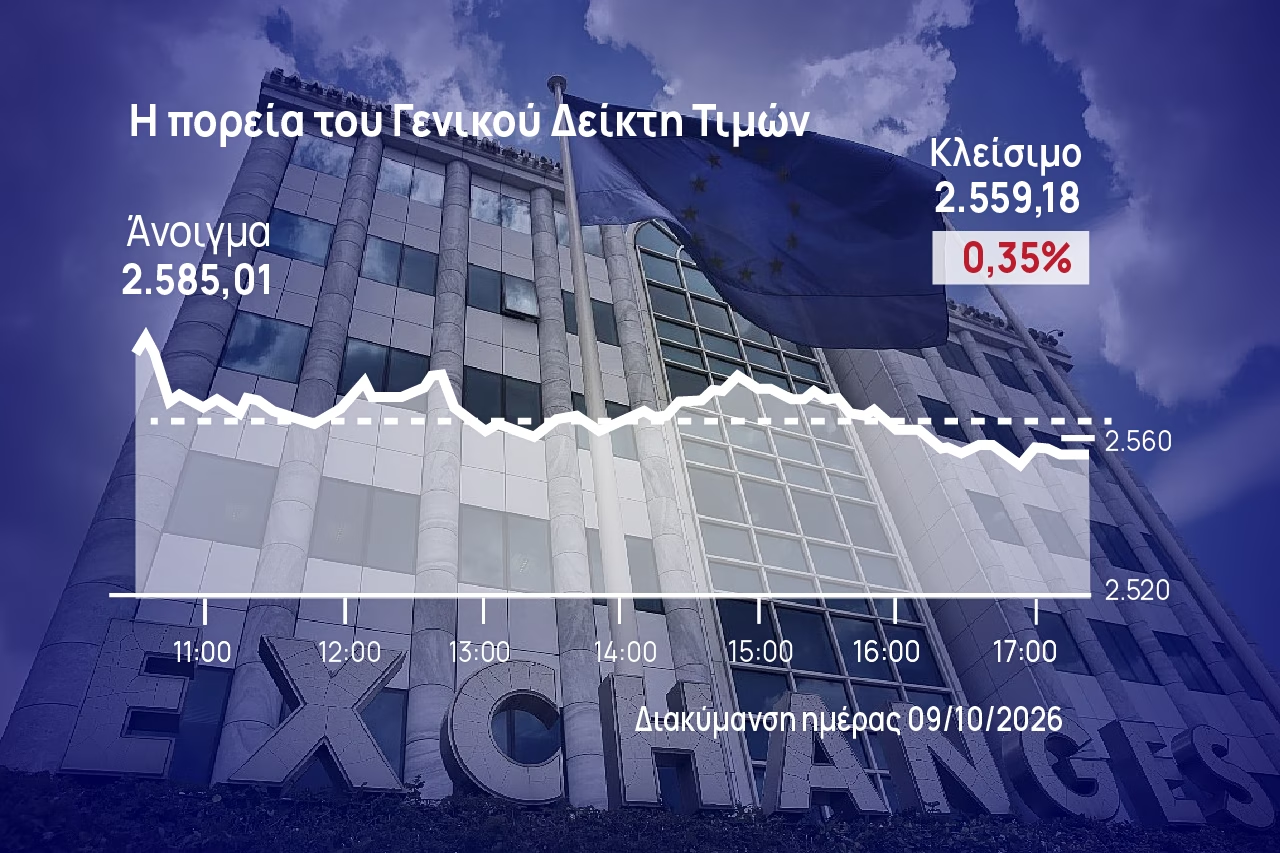
Ειδικότερα, ο Γενικός Δείκτης έκλεισε με απώλειες 0,35% στις 2.559,18 μονάδες, ενώ σήμερα κινήθηκε μεταξύ 2.555,21 μονάδων (-0,50%) και 2.591,73 μονάδων (+0,92%). Ο τζίρος ανήλθε στα 356,7 εκατ. ευρώ και ο όγκος στα 47,1 εκατ. τεμάχια, ενώ μέσω προσυμφωνημένων πράξεων διακινήθηκαν 5,5 εκατ. τεμάχια αξίας 58,1 εκατ. ευρώ.
Ο δείκτης υψηλής κεφαλαιοποίησης έκλεισε με πτώση 0,46% στις 6.547,03 μονάδες, ενώ στο 1,06% ολοκλήρωσε τις συναλλαγές και ο Mid Cap στις 2.985,36 μονάδες. Ο τραπεζικός δείκτης έκλεισε με απώλειες 1,4% στις 2.961,13 μονάδες.
Σε επίπεδο εβδομάδας, η πτώση του γενικού δείκτη ήταν στο 2,9%, ο FSTE 25 υποχώρησε κατά 3,1%, ενώ ο τραπεζικός σημείωσε απώλειες 5,5%.
Πίστα αυξημένου βαθμού δυσκολίας
Μετά από μια μακρά περίοδο αντοχής απέναντι στις υφιστάμενες και δυνητικές γεωπολιτικές και οικονομικές αβεβαιότητες, η ελληνική χρηματιστηριακή αγορά υπέκυψε τελικά στις εξωτερικές πιέσεις, σύμφωνα με τον Μ. Χατζηδάκη της Beta Securities, προχωρώντας σε μια έντονη επανατιμολόγηση του κινδύνου που απορρέει από τα πολλαπλά και δυσοίωνα ανοικτά μέτωπα της διεθνούς συγκυρίας.
Η μέχρι πρότινος αξιοσημείωτη αντοχή των αποτιμήσεων έδωσε τη θέση της σε αυξημένη επιφυλακτικότητα, με τους επενδυτές να περιορίζουν την έκθεσή τους στον μετοχικό κίνδυνο. Η άνοδος των τιμών της ενέργειας, η αναρρίχηση των αποδόσεων των κρατικών ομολόγων και η κλιμάκωση των γεωπολιτικών εντάσεων διαμορφώνουν ένα δυσμενέστερο περιβάλλον για τις μετοχικές αποτιμήσεις, περιορίζοντας τα περιθώρια διαφοροποίησης της εγχώριας αγοράς από τη διεθνή τάση.
Σε αυτό το ήδη επιβαρυμένο περιβάλλον προστέθηκε και η αυξανόμενη ανησυχία για την ικανότητα των εταιρειών που δραστηριοποιούνται στην Τεχνητή Νοημοσύνη να μετατρέψουν, σε βραχυπρόθεσμο ορίζοντα, τις τεράστιες επενδύσεις τους σε ανάλογα οικονομικά αποτελέσματα και κερδοφορία. Η αμφισβήτηση της ταχύτητας απόδοσης αυτών των επενδύσεων θέτει πλέον υπό δοκιμασία έναν από τους βασικότερους πυλώνες που στήριξαν την ανοδική πορεία των διεθνών χρηματιστηρίων την φετινή χρονιά.
Με την ελληνική αγορά να εξακολουθεί να συγκαταλέγεται στις πρώτες θέσεις των ευρωπαϊκών χρηματιστηρίων ως προς τις αποδόσεις από την αρχή του 2026, η κατοχύρωση κερδών παραμένει σχετικά εύκολη επιλογή για τα χαρτοφυλάκια που έχουν τοποθετηθεί από την αρχή του έτους. Παράλληλα, ο εγχώριος τραπεζικός κλάδος, που αποτελεί βασικό σημείο αναφοράς για την τάση, την ψυχολογία και το επενδυτικό ενδιαφέρον, έχει πλέον συγχρονιστεί με την πορεία των ευρωπαϊκών τραπεζών, με επιμέρους εθνικούς τραπεζικούς δείκτες να καταγράφουν εβδομαδιαίες απώλειες της τάξης του 4% έως το κλείσιμο της Πέμπτης.
Εγχώριοι καταλύτες που θα μπορούσαν να προσφέρουν ένα περιθώριο διαφοροποίησης επί του παρόντος απουσιάζουν, με τις επόμενες ουσιαστικές ειδήσεις να αναμένονται προς το τέλος του μήνα, όταν ξεκινά η ανακοίνωση των αποτελεσμάτων του γ’ τριμήνου. Ως εκ τούτου, η επίδραση του διεθνούς παράγοντα εκτιμάται ότι θα παραμείνει καθοριστική έως το τέλος Οκτωβρίου, προσδιορίζοντας τη βασική κατεύθυνση της αγοράς.
Τεχνική εικόνα
Τεχνικά, ο Γενικός Δείκτης ολοκλήρωσε μια εβδομάδα έντονων διακυμάνσεων η οποία επιβεβαίωσε τις αρχικές ενδείξεις μιας εντονότερης σε ένταση διόρθωση. Η ανοδική ανάσα της Τρίτης αποδείχθηκε πολύ βραχύβια και μετά την άνετη διάσπαση των 2.600 μονάδων ο Γενικός Δείκτης μπήκε σε περιπέτειες καθώς η αμέσως επόμενη στήριξη εντοπίζεται στις ζώνη του ανοδικού χάσματος της 27ης Ιουλίου μεταξύ 2.495 και 2.507 μονάδων.
Παράλληλα η διαφυγή από την στήριξη των 2.600 μονάδων την Πέμπτη άφησε ένα μεγαλοπρεπές κενό 10 μονάδων (2.605-2.595) ενδεικτικό της έντασης των πωλητών. Το εν λόγω χάσμα αποτελεί το επόμενο σημείο αντίστασης το οποίο έχει χτιστεί με τζίρο άνω των 600 εκατ. ευρώ καθιστώντας απαιτητικό σε συναλλαγές το εγχείρημα μιας άμεσης υπέρβασης.
Η διάσπαση των δύο κινητών μέσων (30 και 50 ημερών) δεν προοιωνίζει θετικές εξελίξεις άμεσα καθώς οι ημερήσιοι ταλαντωτές δεν έχουν εισέλθει σε ζώνες υποτιμητικής υπερβολής που θα ενίσχυαν το ενδεχόμενο μιας ζωηρότερης ανοδικής αντίδρασης. Επίσης, το μοτίβο «πτώση με μεγάλο όγκο – άνοδος με αισθητά χαμηλότερες συναλλαγές» δεν είναι υποστηρικτικό για μια στιβαρή αλλαγή τάσης.
Υπό αυτές τις συνθήκες, το ευνοϊκότερο σενάριο για τους αγοραστές θα ήταν μια περίοδος συσσώρευσης στα τρέχοντα επίπεδα, η οποία θα επέτρεπε στην αγορά να απορροφήσει την προσφορά και να ανακτήσει σταδιακά τις δυνάμεις της. Ωστόσο, έπειτα από έξι μήνες ανόδου, ο έλεγχος της αγοράς φαίνεται να έχει περάσει στους πωλητές, οι οποίοι διατηρούν τον πρώτο λόγο στη διαμόρφωση της τάσης και κατά την ερχόμενη εβδομάδα, καταλήγει ο κ. Χατζηδάκης.
Στο ταμπλό
Στο ταμπλό τώρα, οι Optima Bank και Βιοχάλκο έκλεισαν με απώλειες 3,39% και 3,04% αντίστοιχα, με τη Eurobank να κλείνει στο -2,46%. Άνω του 1% ήταν η πτώση σε Πειραιώς, ΕΛΧΑ, Cenergy, Alpha Bank και Εθνική, ενώ ήπια πτωτικά έκλεισαν οι ΟΤΕ, Aegean, Jumbo, Motor Oil, ΓΕΚ ΤΕΡΝΑ και Λάμδα.
Στον αντίποδα, ο Aktor έκλεισε με άλμα 6,24%, με την Allwyn να επανέρχεται πάνω από τα 12 ευρώ με το +2,11% που σημείωσε. Άνω του 1% ήταν η άνοδος σε Metlen, Credia Bank, Helleniq Energy και ΕΥΔΑΠ, ενώ ήπια ανοδικά έκλεισαν οι Coca Cola, Κύπρου, Τιτάν, ΔΕΗ και ΔΑΑ.