
Τιμή-στόχο στα 15 ευρώ ανά μετοχή για τον AKTOR, που υποδηλώνει περιθώριο ανόδου 64% σε ορίζοντα 12 μηνών, θέτει η Ambrosia Capital, αρχίζοντας την κάλυψη του ομίλου με σύσταση αγοράς (Buy). Όπως επισημαίνει, το νέο επιχειρηματικό σχέδιο σηματοδοτεί τον μετασχηματισμό του σε έναν ολοκληρωμένο όμιλο υποδομών και ενέργειας με ισχυρότερη παρουσία στη Νοτιοανατολική Ευρώπη, με τις παραχωρήσεις, τις ανανεώσιμες πηγές ενέργειας και το LNG να αποκτούν αυξανόμενο βάρος δίπλα στις κατασκευές.
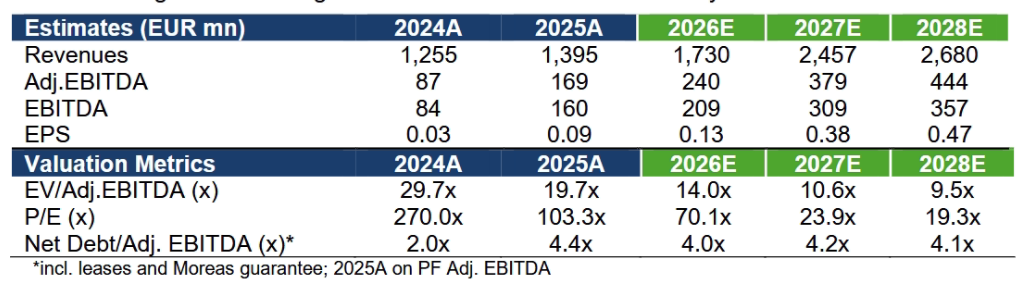
Σύμφωνα με την Ambrosia Capital, το στρατηγικό σχέδιο που παρουσιάστηκε τον Ιούνιο του 2026 προβλέπει την αύξηση των προσαρμοσμένων EBITDA από 207 εκατ. ευρώ το 2025, σε pro forma βάση, σε 600-700 εκατ. ευρώ και άνω μακροπρόθεσμα, δηλαδή σχεδόν σε τριπλάσια επίπεδα.
Παράλληλα, αλλάζει σταδιακά η σύνθεση των κερδών, με το μερίδιο των δραστηριοτήτων που χαρακτηρίζονται από πιο σταθερές και μακροπρόθεσμες ροές εσόδων, όπως οι παραχωρήσεις, οι ΑΠΕ και το LNG, να αυξάνεται από περίπου 24% σε 60%.
Το επενδυτικό πρόγραμμα των 3 δισ. ευρώ κατευθύνεται κατά 88% στους τρεις αυτούς τομείς και προβλέπεται να χρηματοδοτηθεί με τη συνδρομή της αύξησης μετοχικού κεφαλαίου των 650 εκατ. ευρώ. Ο όμιλος θέτει μακροπρόθεσμο στόχο για καθαρή μόχλευση 3,5-4 φορές τα EBITDA.
Η Ambrosia Capital αναδεικνύει το LNG σε νέο μοχλό ανάπτυξης για τον AKTOR, ο οποίος έχει ήδη εξασφαλίσει συμβασιοποιημένες ποσότητες 1,5 δισ. κυβικών μέτρων φυσικού αερίου, με συμφωνίες 20ετούς διάρκειας για την Αλβανία και τη Βοσνία. Παράλληλα, διαθέτει μνημόνια κατανόησης για επιπλέον 4 δισ. κυβικά μέτρα, με τις συνολικές ποσότητες να εκτιμάται ότι θα φθάσουν τα 5-5,5 δισ. κυβικά μέτρα έως το τέλος του επιχειρηματικού σχεδίου.
Οι ποσότητες αυτές μπορούν να εξυπηρετηθούν από τις υφιστάμενες υποδομές, μεταξύ των οποίων ο τερματικός σταθμός της Ρεβυθούσας και η πλωτή μονάδα αποθήκευσης και επαναεριοποίησης LNG στην Αλεξανδρούπολη.
Κομβικό βήμα για την περαιτέρω ανάπτυξη του τομέα αποτελεί η συμφωνία επί της αρχής για την απόκτηση ποσοστού 50% στην πλωτή μονάδα αποθήκευσης και επαναεριοποίησης LNG της Διώρυγα Gas, θυγατρικής της Motor Oil, καθώς και το έργο μονάδας ηλεκτροπαραγωγής συνδυασμένου κύκλου φυσικού αερίου στην Αλβανία, προϋπολογισμού 200 εκατ. ευρώ.
Κατά την Ambrosia Capital, οι κινήσεις αυτές υποδηλώνουν τη μετάβαση του ομίλου από τη διαμεσολάβηση στην προμήθεια φυσικού αερίου στην απόκτηση συμμετοχών σε υποδομές, με δυνατότητα ενίσχυσης των περιθωρίων κέρδους. Εκτιμά επίσης ότι η δραστηριότητα LNG μπορεί να αποφέρει μακροπρόθεσμα EBITDA 80-120 εκατ. ευρώ, ενώ η ενδεχόμενη περαιτέρω αξία από την ιδιοκτησία υποδομών δεν αποτυπώνεται ακόμη πλήρως στην αποτίμησή της.
Οι κατασκευές παραμένουν η βάση
Παρά τη διαφοροποίηση του χαρτοφυλακίου, οι κατασκευές εξακολουθούν να αποτελούν τον βασικό πυλώνα του ομίλου. Συνεισέφεραν το 68% των προσαρμοσμένων EBITDA του 2025 σε pro forma βάση, με τον μακροπρόθεσμο στόχο να διαμορφώνεται στα 200-250 εκατ. ευρώ, από 141 εκατ. ευρώ σήμερα. Η Ambrosia Capital υπογραμμίζει ότι το ανεκτέλεστο υπόλοιπο έργων του ομίλου ανερχόταν σε 4,5 δισ. ευρώ τον Ιούνιο του 2026, περίπου 3,2 φορές τα έσοδα του 2025 και 2,6 φορές τα εκτιμώμενα έσοδα του 2026, ενώ το μερίδιό του στην ελληνική αγορά κατασκευών προσεγγίζει το 30%.
Επιπλέον, η Ambrosia επισημαίνει τη βελτίωση της λειτουργικής αποδοτικότητας, με το μικτό περιθώριο κέρδους να αυξάνεται από 9% το πρώτο εξάμηνο του 2024 σε 14% το πρώτο εξάμηνο του 2026. Πέρα από την αυτόνομη κερδοφορία τους, οι κατασκευές λειτουργούν ως ο εκτελεστικός βραχίονας του ομίλου, υποστηρίζοντας την υλοποίηση έργων παραχώρησης και ΑΠΕ και ενισχύοντας τις δυνητικές αποδόσεις των σχετικών επενδύσεων.
Στο νέο επιχειρηματικό μοντέλο προστίθεται και η διαχείριση απορριμμάτων, μέσω της εξαγοράς ποσοστού 75% στην Ηλέκτωρ/Θάλεια, με συνολική επιχειρηματική αξία 300 εκατ. ευρώ. Η δραστηριότητα εκτιμάται ότι θα συνεισφέρει περίπου 40 εκατ. ευρώ EBITDA το 2027 και θα προσθέσει ανεκτέλεστο έργων περίπου 1 δισ. ευρώ, χωρίς να περιλαμβάνεται ακόμη στις προβλέψεις του επιχειρηματικού σχεδίου.
Κατά την Ambrosia Capital, η εξέλιξη αυτή συμπληρώνει τη στρατηγική δημιουργίας ενός ομίλου με πέντε βασικούς επιχειρηματικούς πυλώνες και διευρύνει τις πηγές μελλοντικής κερδοφορίας.