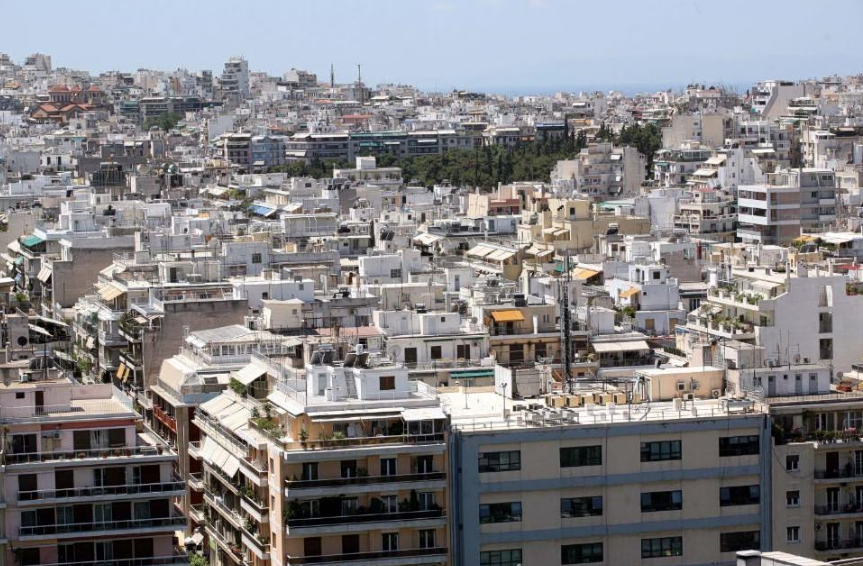
Υποστηρικτική για το πιστωτικό προφίλ των ελληνικών τραπεζών είναι η ανάκαμψη της αγοράς κατοικίας, σύμφωνα με τη Morningstar DBRS, παρά τις αυξανόμενες πιέσεις στην προσιτότητα των ακινήτων. Ο οίκος επισημαίνει ότι οι τράπεζες έχουν ενισχύσει σημαντικά τους ισολογισμούς τους μετά την κρίση, έχοντας μειώσει τα μη εξυπηρετούμενα δάνεια (NPLs), ενώ τα πιο συντηρητικά κριτήρια χορηγήσεων έχουν περιορίσει τη δημιουργία νέων κινδύνων.
Όπως εξηγεί ο οίκος, η άνοδος των τιμών των κατοικιών ενισχύει την κάλυψη των δανείων μέσω των εξασφαλίσεων, ενώ η βελτιωμένη οικονομική κατάσταση των νοικοκυριών περιορίζει την πιθανότητα εμφάνισης προβλημάτων στα στεγαστικά χαρτοφυλάκια. Η Morningstar DBRS εκτιμά ότι η αγορά κατοικίας θα παραμείνει μεσοπρόθεσμα πηγή στήριξης για τις τράπεζες, υπό την προϋπόθεση ότι θα διατηρηθούν τα συνετά κριτήρια χορηγήσεων και ο δανεισμός των νοικοκυριών θα παραμείνει ελεγχόμενος.
Ωστόσο, ο οίκος επισημαίνει ότι η χαμηλή νέα παραγωγή στεγαστικών δανείων περιορίζει την επέκταση των ισολογισμών των τραπεζών και, κατ’ επέκταση, τις δυνατότητες αύξησης των εσόδων τους. Παράλληλα, η προσιτότητα της κατοικίας αποτελεί πλέον βασικό κίνδυνο.
Ισχυρή ανάκαμψη μετά το 2017
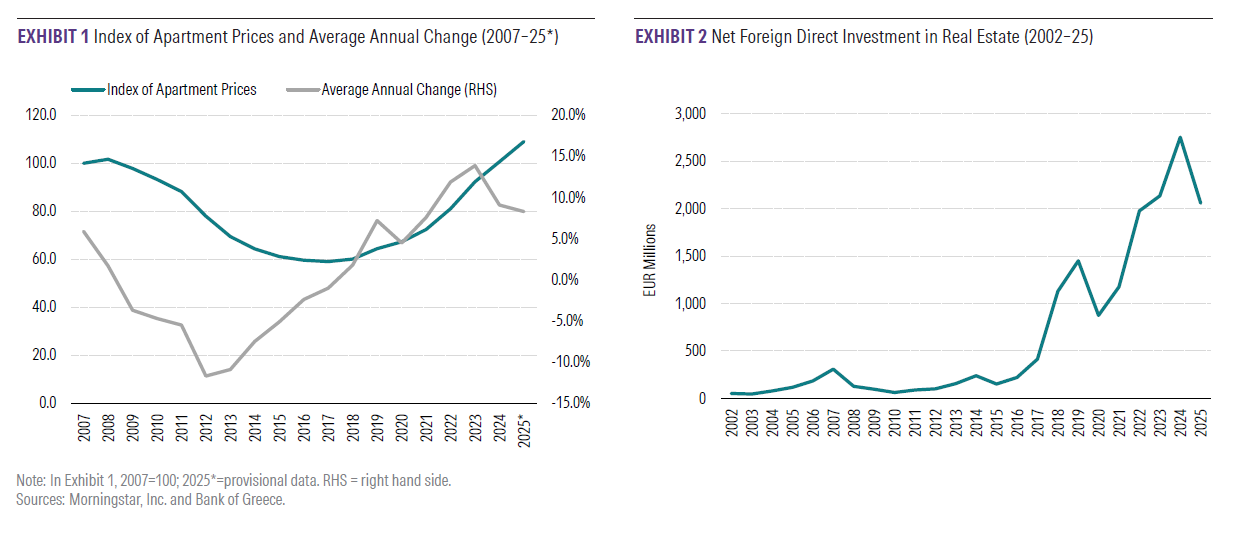
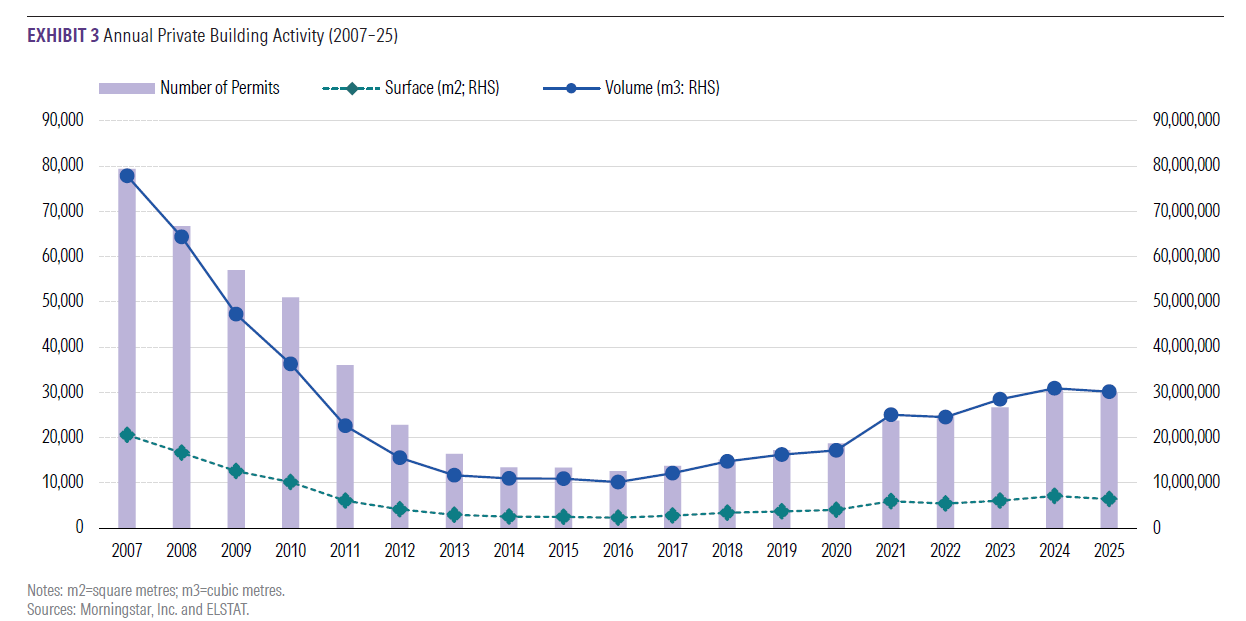
Η ελληνική αγορά κατοικίας έχει ανακάμψει σημαντικά από το χαμηλό του 2017, μετά από μία από τις βαθύτερες διορθώσεις στην Ευρώπη κατά τη διάρκεια της κρίσης χρέους. Η οικονομική ανάκαμψη, η βελτίωση της αγοράς εργασίας, οι ξένες επενδύσεις και οι επίμονοι περιορισμοί στην προσφορά κατοικιών στήριξαν τις τιμές. Παρότι ο ρυθμός ανόδου έχει πρόσφατα επιβραδυνθεί, η Morningstar DBRS εκτιμά ότι οι διαρθρωτικές ανισορροπίες μεταξύ προσφοράς και ζήτησης θα συνεχίσουν να οδηγούν τις τιμές υψηλότερα με μέτριο ρυθμό, αντί να καταγραφεί μια ευρεία υποχώρησή τους.
Σε αντίθεση με την περίοδο πριν από την κρίση, η σημερινή άνοδος των τιμών των κατοικιών δεν συνοδεύεται από ταχεία πιστωτική επέκταση. Τα ελληνικά νοικοκυριά έχουν περάσει από μια παρατεταμένη περίοδο απομόχλευσης, ενώ η βελτίωση της αγοράς εργασίας έχει ενισχύσει τους ισολογισμούς τους. Παρ’ όλα αυτά, οι τιμές των κατοικιών έχουν αυξηθεί ταχύτερα από τα εισοδήματα, δημιουργώντας πιέσεις στην προσιτότητα, ιδιαίτερα στα μεγάλα αστικά κέντρα και στις περιοχές με έντονη τουριστική δραστηριότητα.
Σύμφωνα με τη Morningstar DBRS, η αγορά δεν καθοδηγείται πρωτίστως από υπερβολικό δανεισμό των νοικοκυριών, αλλά από την περιορισμένη προσφορά κατοικιών, την επενδυτική ζήτηση και τις εισροές ξένων κεφαλαίων.
Οι τιμές πάνω από τα επίπεδα του 2008
Σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος, οι τιμές των διαμερισμάτων το 2025 ήταν 7% υψηλότερες από την κορυφή του 2008 και περίπου 85% πάνω από το χαμηλό του 2017. Τα προκαταρκτικά στοιχεία για το δεύτερο τρίμηνο του 2026 δείχνουν ότι οι τιμές συνέχισαν να αυξάνονται, αλλά με πιο ήπιο ρυθμό, κατά 5,5% σε ετήσια βάση.
Η Morningstar DBRS αναμένει ότι οι τιμές θα συνεχίσουν να αυξάνονται, λόγω της επίμονης ανισορροπίας προσφοράς και ζήτησης. Ωστόσο, εκτιμά ότι ο ρυθμός ανόδου θα μετριαστεί εξαιτίας των πιέσεων στην προσιτότητα, του υψηλού κόστους κατασκευής και των υψηλότερων επιτοκίων για μεγαλύτερο διάστημα, τα οποία θα μπορούσαν να περιορίσουν τη ζήτηση περισσότερο από ό,τι αναμένεται.
Η απομόχλευση θωράκισε τα νοικοκυριά
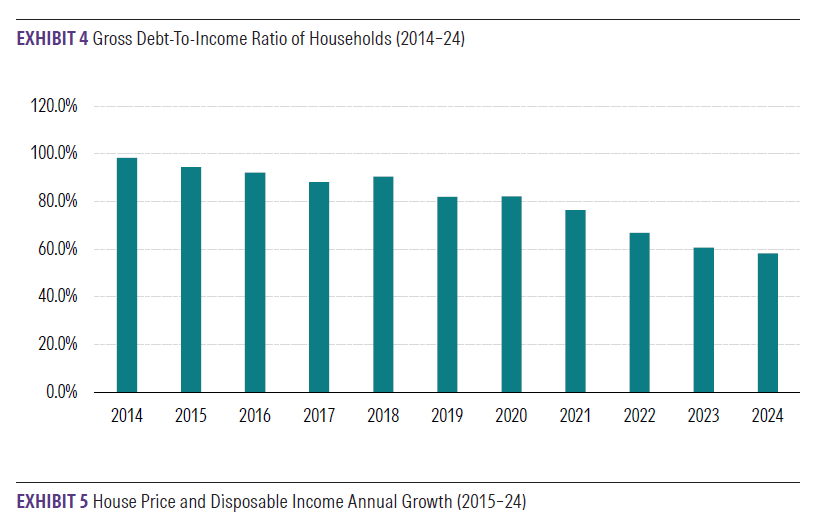
Η απομόχλευση των νοικοκυριών αποτελεί μία από τις σημαντικότερες διαρθρωτικές αλλαγές στην ελληνική οικονομία μετά την κρίση χρέους. Ο λόγος του ακαθάριστου χρέους των νοικοκυριών προς το εισόδημα υποχώρησε περίπου στο 58% το 2024, από περίπου 98% μία δεκαετία νωρίτερα, σύμφωνα με στοιχεία της Eurostat.
Η χαμηλότερη μόχλευση και η ισχυρότερη αγορά εργασίας έχουν βελτιώσει σημαντικά την ανθεκτικότητα των νοικοκυριών. Ωστόσο, από το 2018 και μετά οι τιμές των κατοικιών αυξάνονται ταχύτερα από τα εισοδήματα, κυρίως στα μεγάλα αστικά κέντρα και στις τουριστικές περιοχές.
Ως αποτέλεσμα, το πρόβλημα έχει μετατοπιστεί από τον υπερβολικό δανεισμό στην πρόσβαση στην ιδιοκατοίκηση. Ο δείκτης τιμών κατοικιών προς εισόδημα του ΟΟΣΑ ανήλθε στο 109,5 το 2025, συνεχίζοντας την ανοδική του πορεία και πλησιάζοντας το προηγούμενο υψηλό του 114,1 το 2012. Η εξέλιξη αυτή δείχνει, σύμφωνα με τη Morningstar DBRS, ότι η κατοικία γίνεται ολοένα λιγότερο προσιτή για τα ελληνικά νοικοκυριά.
Ανεβαίνουν τα νέα στεγαστικά
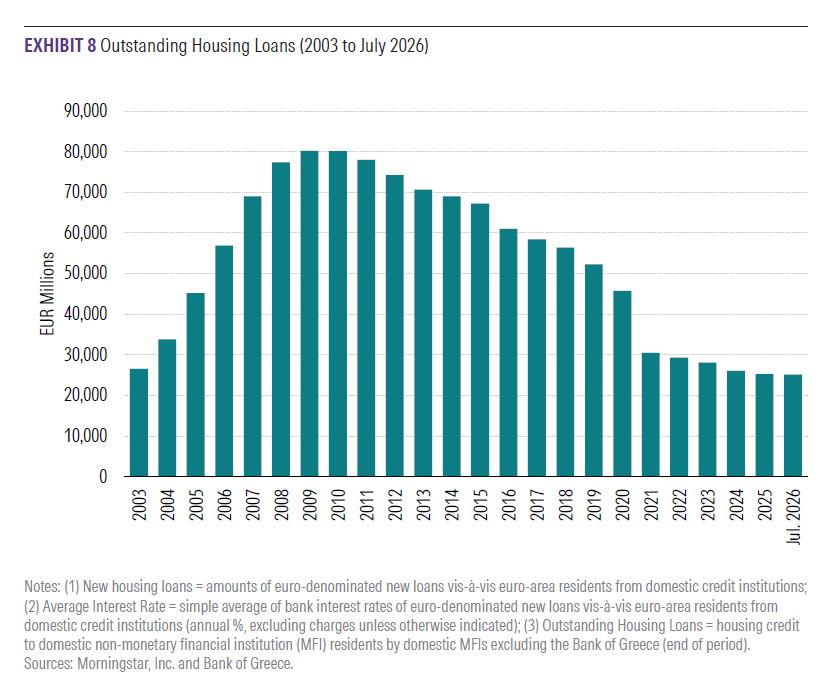
Η παραγωγή στεγαστικών δανείων έχει αρχίσει να ανακάμπτει, αν και παραμένει χαμηλή σε σχέση με το παρελθόν. Η άνοδος των επιτοκίων από τα μέσα του 2022 έως τις αρχές του 2024 επιβάρυνε τη νέα στεγαστική πίστη, ενώ η ζήτηση ανέκαμψε το 2025, μετά την εφαρμογή κυβερνητικών προγραμμάτων που προσέφεραν ευνοϊκότερους όρους χρηματοδότησης σε επιλέξιμους δανειολήπτες.
Με βάση τα στοιχεία της Τράπεζας της Ελλάδος, η νέα παραγωγή στεγαστικών δανείων αυξήθηκε κατά 50% το 2025 και σχεδόν διπλασιάστηκε σε ετήσια βάση στο διάστημα Ιανουαρίου-Ιουλίου 2026. Παρά την ανάκαμψη, το συνολικό υπόλοιπο των στεγαστικών δανείων παρέμενε τον Ιούλιο του 2026 σημαντικά χαμηλότερο από το υψηλό του 2009. Μια νέα άνοδος των επιτοκίων θα μπορούσε, σύμφωνα με τον οίκο, να ανακόψει την πρόσφατη ανάκαμψη των νέων στεγαστικών χορηγήσεων.
Παράλληλα, τα κριτήρια χορήγησης παραμένουν σαφώς πιο συντηρητικά σε σχέση με την προ κρίσης περίοδο. Ο μέσος δείκτης δανείου προς αξία ακινήτου (LTV) για τα νέα στεγαστικά υποχώρησε στο 60,9% το 2024 από 63,7% το 2021, πριν αυξηθεί στο 64,8% το 2025. Τα επίπεδα αυτά παραμένουν συντηρητικά και απαιτούν σημαντική ίδια συμμετοχή από τους δανειολήπτες, προσφέροντας ισχυρότερη προστασία μέσω των εξασφαλίσεων προς τις τράπεζες.
Η κατοικία στηρίζει περισσότερο το ρίσκο παρά τα έσοδα
Συνολικά, η Morningstar DBRS εκτιμά ότι οι τρέχουσες τάσεις στην αγορά κατοικίας είναι ευνοϊκές από πλευράς πιστωτικού κινδύνου για τις ελληνικές τράπεζες. Οι υψηλότερες αξίες των ακινήτων ενισχύουν την κάλυψη των εξασφαλίσεων και βελτιώνουν τις προοπτικές ανάκτησης σε στεγαστικά ανοίγματα, ενώ διευκολύνουν και τις πωλήσεις ή αναδιαρθρώσεις περιουσιακών στοιχείων.
Η ανάκαμψη της αγοράς κατοικίας, ωστόσο, συμβάλλει μόνο περιορισμένα στην πιστωτική επέκταση, καθώς τα στεγαστικά δάνεια παραμένουν αρκετά χαμηλότερα από τα ιστορικά επίπεδα. Έτσι, σύμφωνα με τον οίκο, η άνοδος των τιμών των κατοικιών στηρίζει περισσότερο το προφίλ κινδύνου των τραπεζών παρά την αύξηση των εσόδων τους.
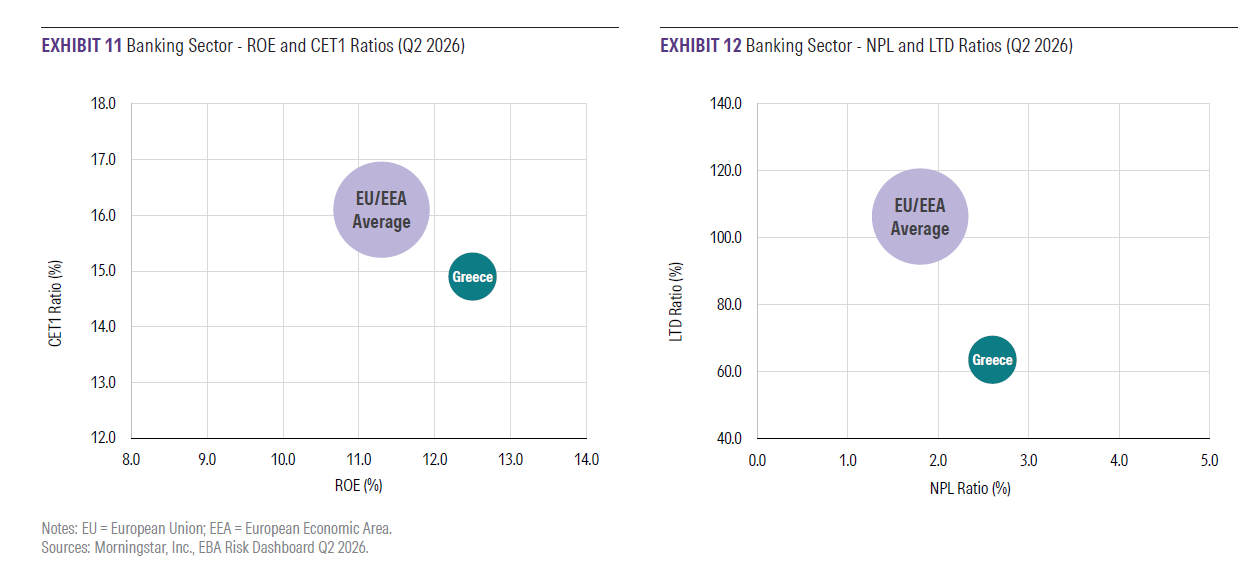
Οι ελληνικές τράπεζες εισέρχονται σε αυτή τη φάση του κύκλου της αγοράς κατοικίας από σαφώς ισχυρότερη θέση. Η κερδοφορία τους παρέμεινε πάνω από τον μέσο όρο της ΕΕ/ΕΟΧ το δεύτερο τρίμηνο του 2026, ενώ η κεφαλαιακή τους βάση, αν και χαμηλότερη από τον ευρωπαϊκό μέσο όρο, παραμένει ισχυρή. Παράλληλα, η ποιότητα του ενεργητικού έχει βελτιωθεί σημαντικά μετά την κρίση, αν και ο δείκτης NPL παραμένει υψηλότερος από τον αντίστοιχο μέσο όρο ΕΕ/ΕΟΧ.
Τέλος, οι καταθέσεις των πελατών εξακολουθούν να υπερβαίνουν κατά πολύ τα υπόλοιπα δανείων, με τον δείκτη δανείων προς καταθέσεις να διαμορφώνεται περίπου στο 65%, παρέχοντας επαρκή ρευστότητα για τη μελλοντική πιστωτική επέκταση. Ως βασικό κίνδυνο από την αγορά κατοικίας η Morningstar DBRS αναδεικνύει πλέον την προσιτότητα και όχι την υπερβολική μόχλευση. Συνολικά, εκτιμά ότι η ελληνική αγορά κατοικίας αποτελεί σήμερα πηγή σταθερότητας και όχι συστημικής ευπάθειας για τον τραπεζικό κλάδο, σε αντίθεση με τις συνθήκες που επικρατούσαν κατά την κρίση χρέους.