Από τις Ηνωμένες Πολιτείες μέχρι τη Γαλλία, οι επενδυτές ζητούν πλέον μεγαλύτερη απόδοση για να χρηματοδοτήσουν τα κράτη, επαναφέροντας στο προσκήνιο ένα θέμα που για χρόνια έμενε στη σκιά: το κόστος του δημόσιου χρέους.
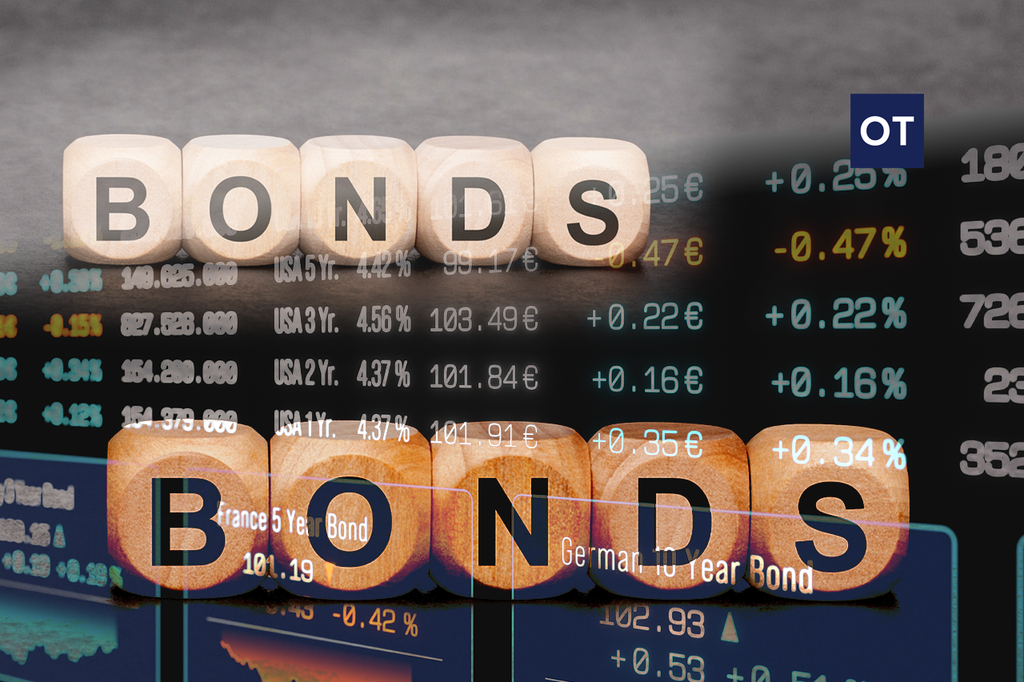
Στις ΗΠΑ, η απόδοση του 10ετούς Treasury έφθασε πρόσφατα στο επίπεδο 5,3%, το υψηλότερο επίπεδο από το 2002. Στην Ευρώπη η εικόνα είναι πιο σύνθετη, καθώς αφενός τα γερμανικά Bunds έχουν λειτουργήσει ξανά ως ασφαλές καταφύγιο, αφετέρου η Γαλλία έχει βρεθεί στο επίκεντρο των πωλήσεων.
Προς επίρρωση, η απόδοση του γαλλικού 10ετούς ξεπέρασε προσωρινά το 5% και παραμένει κοντά στο 4,8%, με τη διαφορά από το γερμανικό 10ετές να έχει φθάσει πρόσφατα σχεδόν τις 160 μονάδες βάσης, επίπεδα που είχαν να εμφανιστούν από την κρίση χρέους της προηγούμενης δεκαετίας.
Γιατί πέφτουν τα ομόλογα όταν ανεβαίνουν οι αποδόσεις
Ως γνωστόν, υφίσταται η αντίστροφη σχέση τιμής και απόδοσης. Όταν ένας επενδυτής πουλά ένα υφιστάμενο ομόλογο, η τιμή του υποχωρεί, κι επειδή το κουπόνι του παραμένει σταθερό, η χαμηλότερη τιμή αυξάνει την απόδοση που θα έχει ο επόμενος αγοραστής μέχρι τη λήξη.
Επί παραδείγματι, ένα ομόλογο με κουπόνι 3% γίνεται λιγότερο ελκυστικό όταν η αγορά προσφέρει πλέον νέους τίτλους με απόδοση 5%. Επομένως, για να μπορέσει να “ανταγωνιστεί”, η τιμή του παλιού τίτλου πρέπει να πέσει αρκετά ώστε η συνολική του απόδοση να πλησιάσει τα νέα επίπεδα της αγοράς.
Αυτό ακριβώς συμβαίνει σήμερα, ιδιαίτερα στις μεγάλες διάρκειες, μιας και οι επενδυτές απαιτούν μεγαλύτερη αποζημίωση για να δεσμεύσουν χρήματα για δέκα, είκοσι ή τριάντα χρόνια, σε ένα περιβάλλον όπου ο πληθωρισμός παραμένει επίμονος, τα δημοσιονομικά ελλείμματα είναι μεγάλα και οι κυβερνήσεις χρειάζονται συνεχώς περισσότερη χρηματοδότηση.
Η αμερικανική ανησυχία έχει δύο λέξεις: πληθωρισμός και χρέος
Στις ΗΠΑ, η πίεση δεν προέρχεται από φόβο ενδεχόμενης αθέτησης πληρωμών, αλίμονο αν η αγορά προεξοφλούσε πτώχευση της οικονομίας αυτής.
Το ερώτημα είναι σε ποια τιμή θα συνεχίσει η αγορά να χρηματοδοτεί ένα ολοένα μεγαλύτερο δημόσιο χρέος.
Η ισχυρή οικονομική δραστηριότητα και οι τεράστιες επενδύσεις σε τεχνητή νοημοσύνη, data centers και ενεργειακές υποδομές στηρίζουν την ανάπτυξη, ταυτόχρονα όμως κρατούν ισχυρή τη ζήτηση για κεφάλαιο.
Παράλληλα, η άνοδος των ενεργειακών τιμών, με το Brent γύρω από τα 100 δολάρια, αναζωπυρώνει τον πληθωριστικό κίνδυνο.
Αυτό μειώνει την πιθανότητα τα επιτόκια να υποχωρήσουν γρήγορα και αυξάνει το ασφάλιστρο που απαιτεί η αγορά για τα μακροπρόθεσμα ομόλογα.
Υπάρχει όμως και το ζήτημα της προσφοράς.
Το αμερικανικό Δημόσιο πρέπει να εκδίδει τεράστιους όγκους χρέους.
Μόνο αυτή την εβδομάδα προγραμματίζονται δημοπρασίες περίπου 120 δισ. δολαρίων σε τίτλους τριών, δέκα και τριάντα ετών.
Η αγορά παρακολουθεί πλέον αυτές τις δημοπρασίες πολύ πιο στενά, καθώς πρόσφατη έκδοση πενταετούς τίτλου εμφάνισε τη χαμηλότερη σχέση προσφορών προς προσφερόμενο ποσό εδώ και εννέα χρόνια.
Άρα, διαφαίνεται ότι οι επενδυτές εξακολουθούν να αγοράζουν Treasuries, ζητούν όμως υψηλότερη αμοιβή για να το κάνουν.
Στην Ευρώπη, η Γαλλία αλλάζει τις ισορροπίες
Η ευρωπαϊκή ιστορία είναι διαφορετική, επειδή η αγορά δεν αντιμετωπίζει όλες τις χώρες με τον ίδιο τρόπο.
Η Γερμανία έχει επιστρέψει στον παραδοσιακό ρόλο του ασφαλούς καταφυγίου, και την ώρα που οι γαλλικές αποδόσεις εκτοξεύονταν, οι επενδυτές αγόραζαν Bunds, οδηγώντας χαμηλότερα τις γερμανικές αποδόσεις. Αντίστοιχη ζήτηση έχει εμφανιστεί σε ολλανδικά, ελβετικά και σουηδικά ομόλογα.
Η Γαλλία βρίσκεται στην αντίθετη πλευρά. Το δημοσιονομικό έλλειμμα παραμένει πάνω από 5% του ΑΕΠ, οι αγορές αμφισβητούν το πόσο εύκολα μπορούν να εφαρμοστούν οι απαιτούμενες περικοπές και οι πολιτικές εξελίξεις ενόψει των εκλογών του 2027 αυξάνουν την αβεβαιότητα.
Παράλληλα, η χώρα σχεδιάζει να εκδώσει το 2027 περίπου 340 δισ. ευρώ ομολόγων, ποσό ρεκόρ, που σε αυτές τις συνθήκες, φαντάζει επικίνδυνο.
Η πίεση έχει αρχίσει να επηρεάζει και άλλες αγορές. Το spread των ιταλικών 10ετών έναντι της Γερμανίας διευρύνθηκε πρόσφατα προς τις 130 μονάδες βάσης, ενώ ακόμη και το ελληνικό spread κινήθηκε στα υψηλότερα επίπεδα περίπου δύο ετών, αν και εξαιρετικό αναλογιζόμενη την υπερδεκαετή περιπέτειά μας.
Το μήνυμα πίσω από το sell-off
Εν ολίγοις, η αγορά επαναφέρει σταδιακά το δημοσιονομικό ρίσκο στην τιμολόγηση των ομολόγων. Για χρόνια, το χαμηλό κόστος χρήματος επέτρεπε στις κυβερνήσεις να αυξάνουν το χρέος χωρίς άμεση πίεση, ωστόσο με τις αποδόσεις πλέον κοντά ή πάνω από το 5%, όλα αλλάζουν. Εξάλλου, μεγαλύτερο μέρος των κρατικών εσόδων κατευθύνεται σε τόκους, οι νέες εκδόσεις γίνονται ακριβότερες και οι χώρες με υψηλά ελλείμματα αναγκάζονται να πείσουν την αγορά ότι διαθέτουν αξιόπιστο σχέδιο.
Αυτό εξηγεί τη στάση των επενδυτών που χρησιμοποιούν την αγορά ομολόγων για να απαιτήσουν μεγαλύτερο ασφάλιστρο από κυβερνήσεις που θεωρούν δημοσιονομικά χαλαρές.
Το κρίσιμο ερώτημα των επόμενων εβδομάδων θα είναι εάν οι υψηλότερες αποδόσεις προσελκύσουν αρκετούς αγοραστές και σταθεροποιήσουν την αγορά ή εάν οι επενδυτές συνεχίσουν να απαιτούν μεγαλύτερη αποζημίωση.
Στη δεύτερη περίπτωση, το πρόβλημα θα πάψει να αφορά μόνο στα κρατικά ομόλογα, μιας και οι αποδόσεις των Treasuries και των Bunds αποτελούν το σημείο αναφοράς για στεγαστικά δάνεια, εταιρικά ομόλογα και αποτιμήσεις μετοχών.
Όταν το «χωρίς κίνδυνο» επιτόκιο ανεβαίνει, ολόκληρο το χρηματοοικονομικό σύστημα ανατιμολογείται.