Σκωτσέζικο ντους καθημερινά στη Λεωφόρο Αθηνών, με τους αγοραστές να δίνουν τη μία μέρα ένα ανοδικό ξέσπασμα και τους πωλητές την επόμενη να πατούν το κουμπί του sell off, ενεργοποιώντας stop losses και ανεβάζοντας απότομα την ένταση.
Το ημερήσιο trading δείχνει πλέον να απευθύνεται περισσότερο σε «μεγάλα παιδιά», χωρίς πάντως οι long only να έχουν ακόμη λόγο να ανησυχούν ιδιαίτερα.
Η αγορά παραμένει εγκλωβισμένη στο ίδιο εύρος εδώ και περίπου έξι εβδομάδες, κάτι που μέχρι στιγμής κρατά τη μεγάλη εικόνα όρθια.
Αυτό όμως δεν σημαίνει ότι το πάνω-κάτω μπορεί να συνεχίζεται επ’ αόριστον.
Κάποια στιγμή, η επιμονή της μεταβλητότητας αρχίζει να ροκανίζει την εμπιστοσύνη και να γεννά δεύτερες σκέψεις.
Συγκέντρωση
Το ενδιαφέρον είναι ότι σε αυτό το καθημερινό μπρα-ντε-φερ δεν συμμετέχει όλη η αγορά.
Η ένταση περνά κυρίως μέσα από συγκεκριμένους τίτλους της υψηλής κεφαλαιοποίησης, αφήνοντας ένα σημαντικό κομμάτι του ταμπλό έξω από τον χορό.
Αυτό είναι ταυτόχρονα και το θετικό και το αρνητικό της αγοράς.
Σε ένα καθοδικό σενάριο υπάρχουν κάποιες άμυνες, καθώς η πίεση δεν έχει ακόμη γίνει οριζόντια.
Δεν είναι, βέβαια, άμυνες που μπορούν να θεωρηθούν αρκούντως ισχυρές, αλλά προς το παρόν υπάρχουν.
Ουδέν πρόβλημα
Τώρα όσοι «δείχνουν» τα κρατικά ομόλογα ως αιτία των αναταράξεων στον τραπεζικό κλάδο, η απάντηση ήρθε από την DBRS.
Όπως διαπίστωσε, η αναταραχή στην αγορά κρατικών ομολόγων δεν φαίνεται, μέχρι στιγμής, να μεταφράζεται σε αντίστοιχη πίεση για τις ευρωπαϊκές τράπεζες. Η ίδια η αρχιτεκτονική των χαρτοφυλακίων τους λειτουργεί ως σημαντικό «μαξιλάρι», είπε.
Το 59% της έκθεσης των τραπεζών της ΕΕ σε κρατικούς τίτλους βρίσκεται πλέον σε αποσβεσμένο κόστος, έναντι 41% το 2019.
Αυτό σημαίνει ότι οι μεταβολές στις τιμές των ομολόγων που διακρατούνται κατά κανόνα έως τη λήξη δεν περνούν άμεσα στα λογιστικά αποτελέσματα.
Για το ελληνικό αφήγημα να σας πω ότι βρίσκεται στο ημερολόγιο του ΟΔΔΗΧ πρόωρη εξόφληση ομολόγου ύψους 2,2 δισ. ευρώ, το οποίο βρίσκεται στα χαρτοφυλάκια των ελληνικών τραπεζών και κανονικά λήγει το 2027.
Στις 15 Δεκεμβρίου θα πραγματοποιηθεί, περιορίζοντας σταδιακά το κόστος και το ύψος των υποχρεώσεων του Δημοσίου.
Στο ίδιο μοτίβο κινείται και το πρόγραμμα των εντόκων, με το συνολικό τους ύψος να αναμένεται να μειωθεί φέτος κατά 1,2 δισ. ευρώ.
Το «όπλο στο τραπέζι»
Ωστόσο, αυτό που πιστεύει η αγορά είναι ότι οι αναταράξεις στις αγορές ομολόγων θα συνεχιστούν.
Κάτι που φάνηκε να συμμερίζεται και η UBS που αιφνιδιαστικά έκλεισε τις short θέσεις της στα γαλλικά ομόλογα. Άνοιξε όμως στα ιταλικά.
Μήπως ξέρει κάτι;
Ότι και να ξέρει πάντως, η αγορά ξέρει ότι υπάρχει μια επιπλέον δικλίδα ασφαλείας στους τίτλους της Ευρωζώνης.
Το πρόγραμμα OMT της ΕΚΤ, το οποίο προβλέπει τη δυνατότητα απεριόριστων αγορών κρατικών ομολόγων στη δευτερογενή αγορά για χώρες της Ευρωζώνης που αντιμετωπίζουν σοβαρή κρίση χρέους.
Κληρονομιά από την ελληνική κρίση…
Η αξία του Κάθετου Διαδρόμου
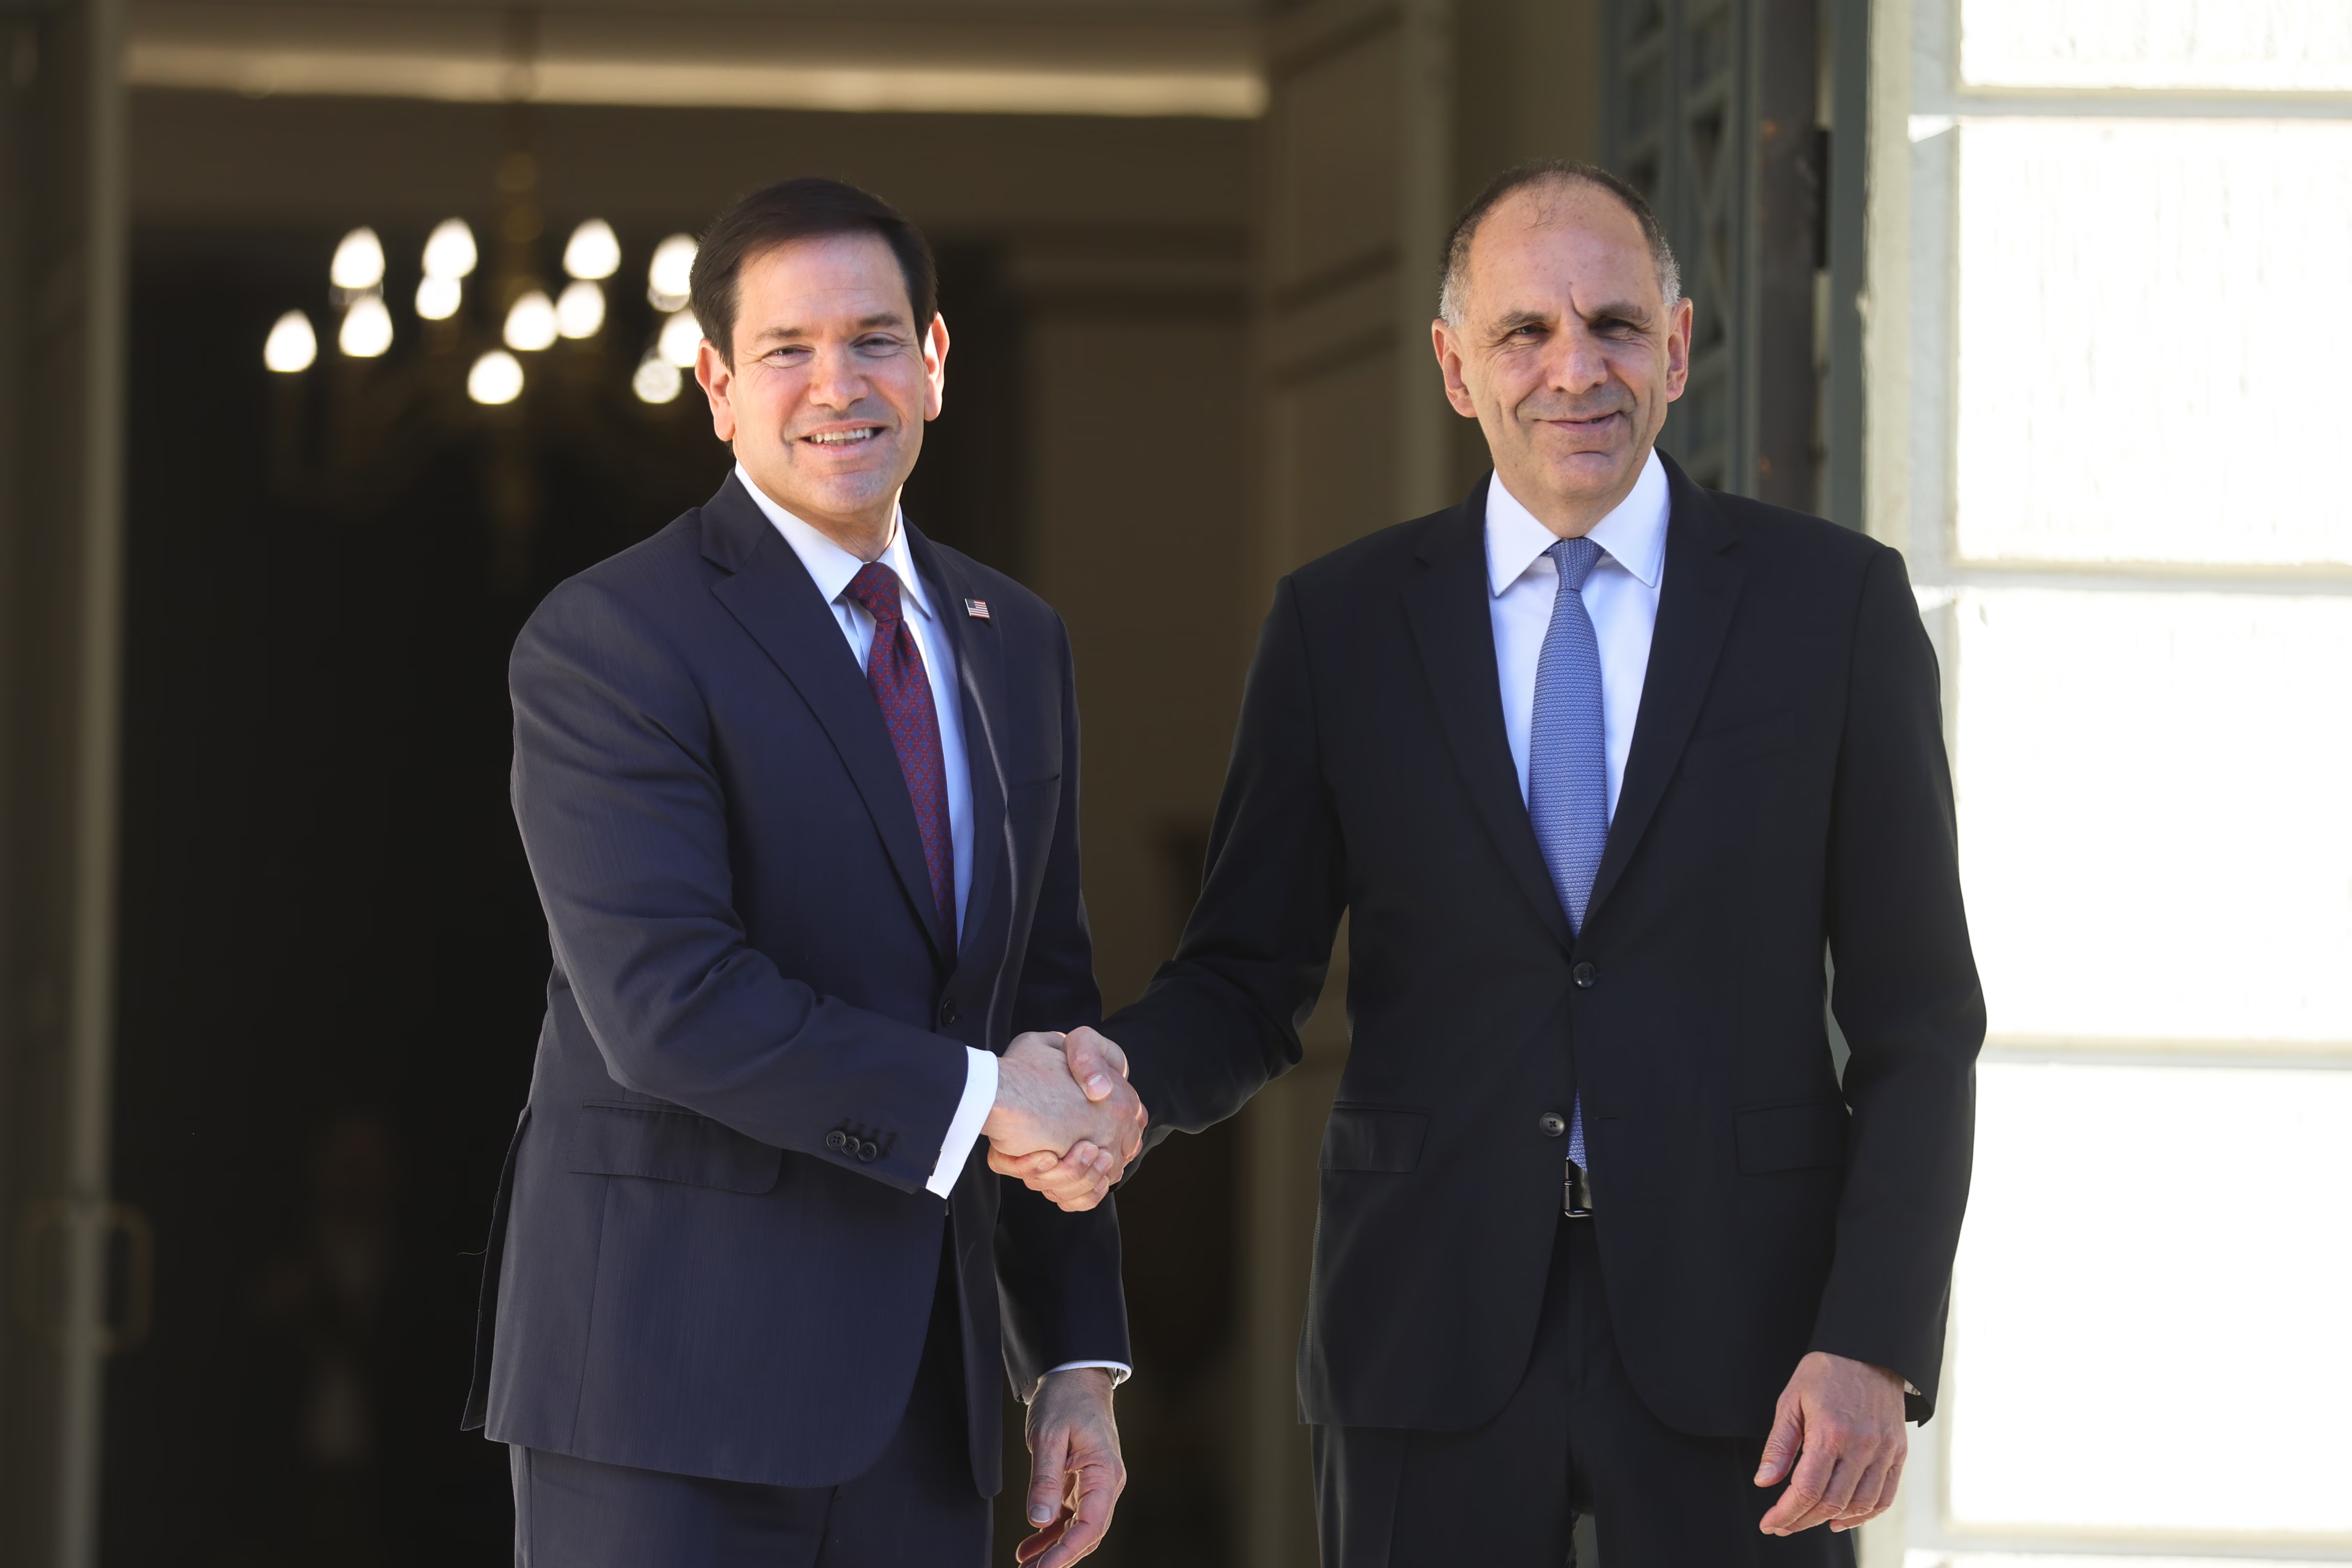
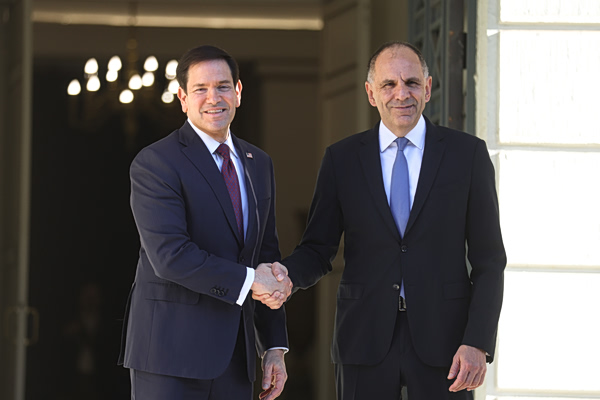
Επί ελληνικού εδάφους τώρα, όλα επισκιάστηκαν χτες από την επίσκεψη του Μάρκο Ρούμπιο στην Αθήνα, ο οποίος έδωσε και το μήνυμα του για τον Κάθετο Διάδρομο.
Επιβεβαιώθηκε ότι η Ουάσιγκτον βλέπει την Ελλάδα ως ενεργειακό κόμβο για το αμερικανικό LNG και τον διάδρομο ως κρίκο μιας ασφαλούς αλυσίδας εφοδιασμού.
Το στοίχημα για την Αθήνα πλέον είναι να αξιοποιήσει τερματικούς σταθμούς LNG, διασυνδέσεις και δίκτυα ώστε να εξελιχθεί σε σημείο εισόδου αερίου για ολόκληρη τη Νοτιοανατολική και Κεντρική Ευρώπη.
Έτσι, οι ποσότητες, οι τιμές των φορτίων LNG, τα τέλη μεταφοράς και κυρίως οι διαθέσιμες δυναμικότητες των διασυνδέσεων θα κρίνουν αν η γεωπολιτική αναβάθμιση θα μετατραπεί και σε εμπορικό πλεονέκτημα.
Η αύξηση της δυναμικότητας από την Ελλάδα προς τη Βουλγαρία από τον Οκτώβριο και η περαιτέρω ενίσχυση προς τη Ρουμανία μέσα στο 2027 δείχνουν ότι το δίκτυο αρχίζει να προσαρμόζεται.
Τέλος το πρόγραμμα buyback
Τεστ τις επόμενες ημέρες και για την Allwyn, η οποία ολοκλήρωσε το πρόγραμμα επαναγοράς ιδίων μετοχών ύψους 150 εκατ. ευρώ, που είχε ανακοινώσει τον περασμένο Ιούνιο.
Στην τελευταία πράξη, στις 5 Οκτωβρίου, απέκτησε μέσω Euronext Athens 3.946 μετοχές, έναντι 45.184 ευρώ και με μέση τιμή 11,4506 ευρώ ανά μετοχή.
Συνολικά, από τις 9 Ιουνίου έως τις 5 Οκτωβρίου, η εταιρεία αγόρασε 11,34 εκατ. μετοχές, οι οποίες αντιστοιχούν σε περίπου 1,41% του μετοχικού της κεφαλαίου, με μέση τιμή 13,2285 ευρώ.
Με τις τελευταίες αγορές, οι ίδιες μετοχές που κατέχει η Allwyn ανέρχονται πλέον σε 44,83 εκατ., ή στο 5,56% του συνόλου των μετοχών της.
Με τις εκλογές ακόμη της Βραζιλίας να απέχουν 17 ημέρες, θα τεσταριστούν οι «πιστοί» της μετοχής.
Η Capital Maritime Finance στο ταμπλό
Πράσινο φως πήρε και η Capital Maritime Finance για την εισαγωγή της στο Χρηματιστήριο, με τη δημόσια προσφορά να έχει προγραμματιστεί για το διάστημα 13–15 Οκτωβρίου και το ντεμπούτο της μετοχής να ορίζεται για τις 20 Οκτωβρίου.
Η ανώτατη τιμή διάθεσης έχει καθοριστεί στα 7,84 ευρώ ανά νέα μετοχή, με στόχο άντλησης περίπου 250 εκατ. ευρώ. Σε αυτή την τιμή αντιστοιχούν 31,89 εκατ. νέες μετοχές, ενώ έως 42 εκατ. μπορούν να διατεθούν συνολικά, ανάλογα με την τελική τιμή και το ύψος των κεφαλαίων που θα συγκεντρωθούν.
Το ενδιαφέρον είναι ότι πριν ακόμη ανοίξει το βιβλίο, οι cornerstone επενδυτές έχουν δεσμευθεί για 70 εκατ. ευρώ, ποσό που αντιστοιχεί σε 8,93 εκατ. νέες μετοχές στην ανώτατη τιμή.
Από τις υπόλοιπες μετοχές, τουλάχιστον 30% θα κατευθυνθεί στους ιδιώτες επενδυτές, ενώ έως 70% θα κατανεμηθεί μεταξύ ειδικών και ιδιωτών, ανάλογα με τη ζήτηση και με στόχο να εξασφαλιστεί επαρκής διασπορά.
Η Verallis στην ENA Growth
Νέα σελίδα ανοίγει και για τη Verallis, καθώς έλαβε την έγκριση για την εισαγωγή της στην ENA Growth της Euronext Athens.
Η εταιρεία, που ιδρύθηκε στην Ελλάδα το 2007 και το 2013 έγινε rebranding σε VERALLIS, έχει στο τιμόνι τον Γιώργο Δημόπουλο, επιχειρεί πλέον να αφήσει πίσω της τον στενό τίτλο του συμβούλου διαχείρισης κόστους, έχοντας διευρύνει το αντικείμενό της σε προμήθειες, benchmarking και επιχειρησιακή βελτιστοποίηση.
Σύμβουλος ΕΝ.Α. για την ένταξη είναι η Koubaras Ltd, ενώ η μετοχή θα κάνει ντεμπούτο με κωδικό VRLS και τιμή έναρξης 0,95 ευρώ.
Η Verallis έχει ήδη χτίσει πελατολόγιο σε μεγάλες επιχειρήσεις και ομίλους, με παρουσία σε Ελλάδα και Ρουμανία, και πλέον αποκτά και χρηματιστηριακό αποτύπωμα.
Στη «σειρά» και η METKA
Τη δική της σειρά φαίνεται ότι παίρνει σταδιακά και η ΜΕΤΚΑ, με τη Metlen να ετοιμάζει το έδαφος για την εισαγωγή της, διατηρώντας σε κάθε περίπτωση τον πλειοψηφικό έλεγχο.
Η κίνηση θυμίζω είναι λίγο έως πολύ αναμενόμενη και εντάσσεται στον ευρύτερο εταιρικό μετασχηματισμό του ομίλου και στη δημιουργία μιας αυτόνομης πλατφόρμας υποδομών, στην οποία θα συγκεντρωθούν οι κατασκευές, οι παραχωρήσεις και οι ΣΔΙΤ, αλλά και το facility management.
Και δεν πρόκειται απλώς για μια εταιρεία που θα «στεγάσει» υφιστάμενες δραστηριότητες.
Ο σχεδιασμός προβλέπει ανάπτυξη σε υποδομές, παραχωρήσεις, ΣΔΙΤ, real estate, logistics, ύδατα και περιβαλλοντικά έργα.
Το timing κάθε άλλο παρά αδιάφορο είναι. Ο κλάδος Infrastructure & Concessions της Metlen είχε EBITDA 100 εκατ. ευρώ το 2025, ενώ για ολόκληρο το 2026 η διοίκηση είχε θέσει στόχο 140–150 εκατ. ευρώ.
Μόνο στο πρώτο εξάμηνο του 2026, όμως, έχει ήδη φτάσει τα 82 εκατ. ευρώ, από 31 εκατ. ευρώ ένα χρόνο νωρίτερα, καταγράφοντας άλμα 162%.
Και με το ανεκτέλεστο των έργων υποδομών να ξεπερνά τα 2 δισ. ευρώ, η METKA φαίνεται να αποκτά μέγεθος που μπορεί να σταθεί αυτόνομα στην αγορά και να ξεκλειδώσει αξία.