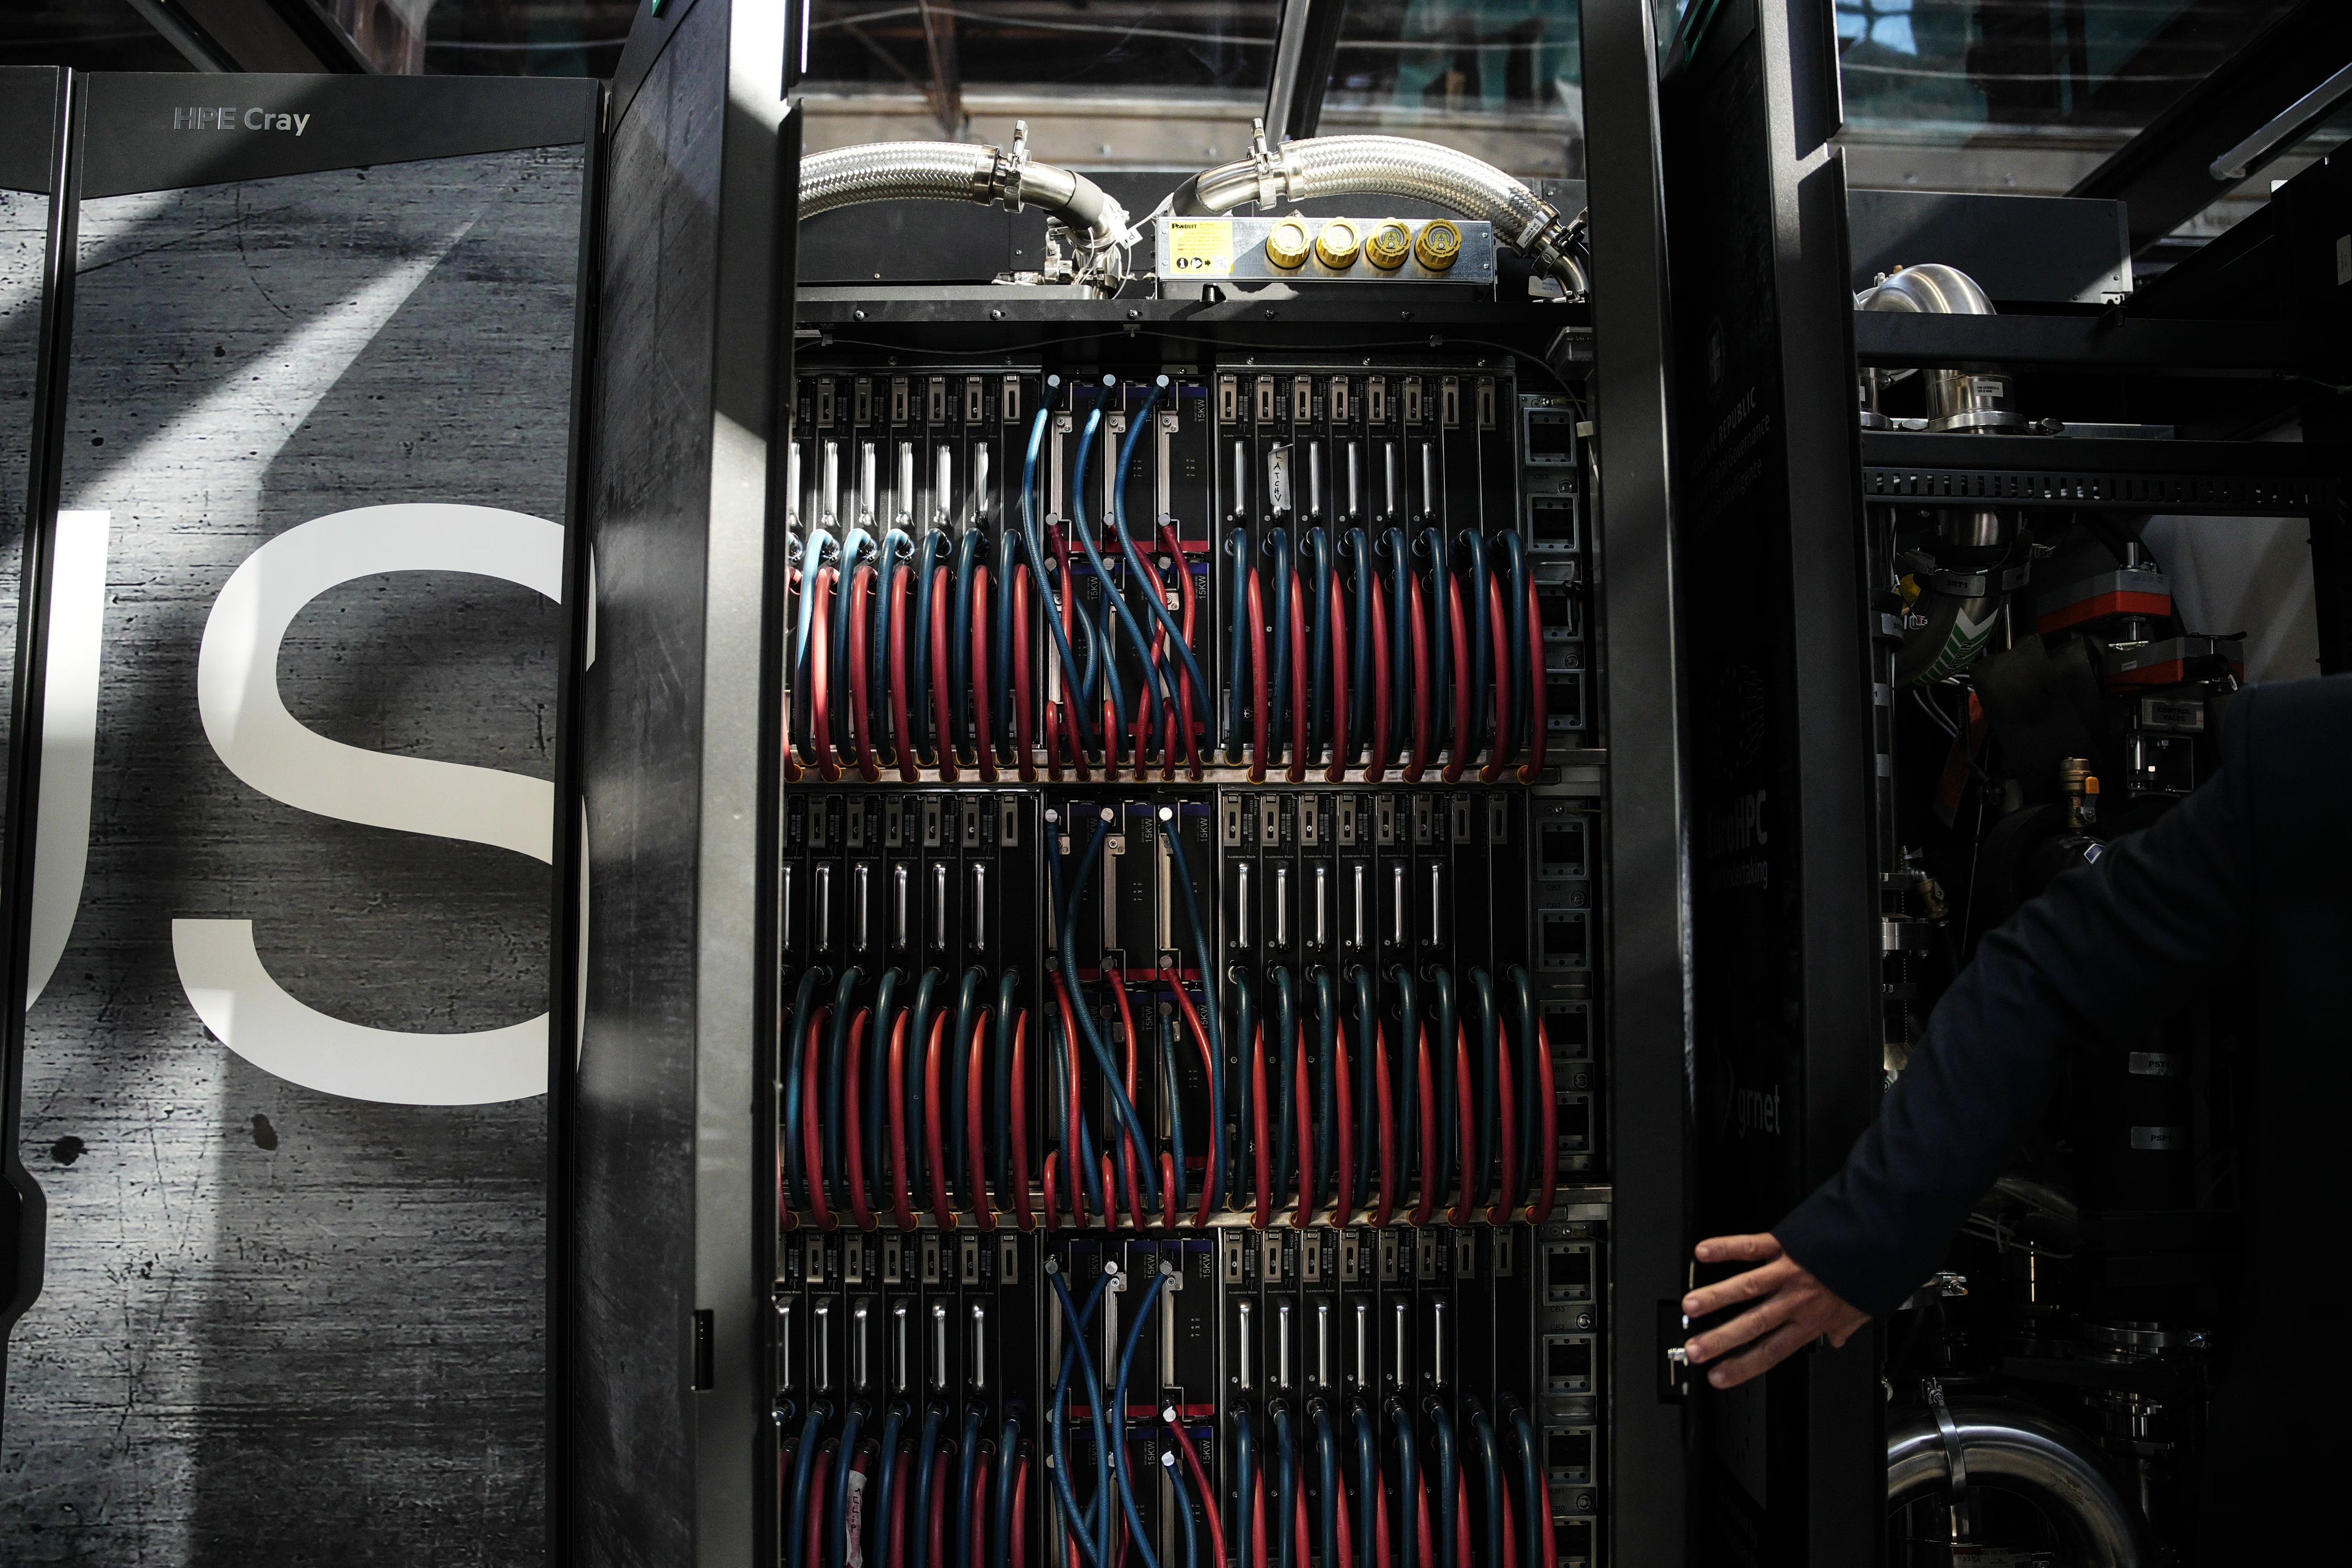
Η εκρηκτική ανάπτυξη των υποδομών της AI στηρίζεται ολοένα περισσότερο στον δανεισμό, προκαλώντας ανησυχία για το κατά πόσο τα μελλοντικά έσοδα θα επαρκούν για την εξυπηρέτησή του. Σύμφωνα με ανάλυση του Economist, οι εταιρείες ενός ευρύτερου οικοσυστήματος που εκτείνεται από τους παρόχους υπολογιστικής ισχύος έως τους κατασκευαστές ημιαγωγών και τις επιχειρήσεις ηλεκτρισμού έχουν αντλήσει σχεδόν 850 δισ. δολάρια μέσω δανεισμού από την αρχή του 2026. Το συνολικό χρέος στους ισολογισμούς τους υπερβαίνει πλέον τα 3 τρισ. δολάρια.
Το ζήτημα δεν περιορίζεται στο μέγεθος των υποχρεώσεων. Αφορά επίσης την πολυπλοκότητα των χρηματοδοτήσεων, τις εγγυήσεις που παρέχουν οι ισχυρότεροι τεχνολογικοί όμιλοι σε πελάτες τους και τη διασπορά της έκθεσης σε διαχειριστές κεφαλαίων, ασφαλιστικές εταιρείες και συνταξιοδοτικά ταμεία. Όσο διευρύνεται αυτό το πλέγμα, τόσο δυσκολότερο γίνεται να προσδιοριστεί ποιος αναλαμβάνει τελικά τον κίνδυνο μιας ενδεχόμενης επιβράδυνσης της αγοράς.
Η CoreWeave στο επίκεντρο της ανησυχίας
Χαρακτηριστική είναι η περίπτωση της CoreWeave, η οποία ενοικιάζει υπολογιστική δυναμικότητα κέντρων δεδομένων για εφαρμογές τεχνητής νοημοσύνης. Η τιμή πενταετούς ομολόγου της έχει υποχωρήσει κατά 16% από τον Ιούλιο, ενώ η απόδοσή του έχει αυξηθεί από 10% σε 15%, επίπεδο που, όπως επισημαίνει ο Economist, συνδέεται με επιχειρήσεις υπό χρηματοοικονομική πίεση.
Παράλληλα, οι τιμές των συμβολαίων αντιστάθμισης πιστωτικού κινδύνου, γνωστών ως CDS, υποδηλώνουν πιθανότητα αδυναμίας εξυπηρέτησης του χρέους άνω του 60% στην επόμενη πενταετία. Πρόκειται για ένδειξη που προκύπτει από την τιμολόγηση της αγοράς και αποτυπώνει την αυξανόμενη επιφυλακτικότητα των επενδυτών.
Οι πιέσεις δεν περιορίζονται στην CoreWeave. Ανοδικά κινούνται και οι αποδόσεις των ομολόγων ανταγωνιστών της, όπως οι Nebius και TeraWulf. Από τις δέκα εισηγμένες εταιρείες της συγκεκριμένης κατηγορίας παρόχων, των λεγόμενων «neoclouds», μόλις δύο είναι κερδοφόρες. Ο συνολικός δανεισμός τους φτάνει τα 100 δισ. δολάρια, ποσό τριπλάσιο των ετήσιων εσόδων τους, ενώ τα 57 δισ. δολάρια έχουν αντληθεί μέσα στο 2026.
Ο δανεισμός επεκτείνεται στους τεχνολογικούς κολοσσούς
Η χρηματοδότηση της επέκτασης με χρέος αφορά πλέον και τους μεγαλύτερους ομίλους. Οι Alphabet, Amazon, Microsoft και Meta έχουν δανειστεί συνολικά 214 δισ. δολάρια μέσα στο 2026, έναντι 83 δισ. δολαρίων στο σύνολο του προηγούμενου έτους. Η Oracle έχει συσσωρεύσει δανεισμό 169 δισ. δολαρίων, με νέες εκδόσεις 25 δισ. δολαρίων φέτος, ενώ SoftBank και SpaceX έχουν αντλήσει επιπλέον 91 δισ. δολάρια από την αρχή του έτους.
Στα ποσά αυτά προστίθενται 79 δισ. δολάρια χρέους για κέντρα δεδομένων μέσω εταιρειών ειδικού σκοπού και 84 δισ. δολάρια δανεισμού από κατασκευαστές ημιαγωγών και άλλες επιχειρήσεις της σχετικής εφοδιαστικής αλυσίδας. Συνυπολογίζοντας προμηθευτές εξοπλισμού και αμερικανικές επιχειρήσεις ηλεκτρισμού, ο συνολικός νέος δανεισμός πλησιάζει τα 850 δισ. δολάρια, περίπου τέσσερις φορές το ποσό που είχαν αντλήσει οι ίδιες ομάδες εταιρειών το 2023.
Μέχρι πρόσφατα, οι επενδύσεις στην AI χρηματοδοτούνταν σε μεγάλο βαθμό από τις ταμειακές ροές των μεγάλων παρόχων cloud. Πλέον, σύμφωνα με την ανάλυση, οι ανάγκες έχουν ξεπεράσει τόσο τις δυνατότητες χρηματοδότησης από τις υπόλοιπες δραστηριότητές τους όσο και τις μέχρι σήμερα δαπάνες επιχειρήσεων και καταναλωτών για υπηρεσίες τεχνητής νοημοσύνης. Η JPMorgan Chase εκτιμά ότι οι σχετικές κεφαλαιουχικές δαπάνες έως το 2030 θα φτάσουν περίπου τα 5,5 τρισ. δολάρια, με τα τρία τέταρτα να χρηματοδοτούνται μέσω χρέους.
Οι σύνθετες δομές πίσω από τα data centers
Για να καλύψουν αυτές τις ανάγκες, οι εταιρείες στρέφονται σε περισσότερες αγορές και χρηματοδοτικά εργαλεία. Περίπου το 30% των ομολόγων που εξέδωσαν φέτος οι πέντε μεγαλύτεροι πάροχοι cloud —οι τέσσερις μεγάλοι όμιλοι και η Oracle— ήταν σε νομίσματα διαφορετικά από το δολάριο, μεταξύ των οποίων το ευρώ, η στερλίνα και το γεν.
Ταυτόχρονα, αυξάνεται η χρήση εταιρειών ειδικού σκοπού. Ο Economist περιγράφει το έργο Sopaipilla της Meta στο Ελ Πάσο του Τέξας, ένα συγκρότημα δέκα κέντρων δεδομένων. Η ιδιοκτησία βρίσκεται στην εταιρεία Wurldwide, στην οποία η Meta συμμετέχει με 20% και η BlackRock με 80%. Η Wurldwide εξέδωσε χρέος 13 δισ. δολαρίων τον Αύγουστο για την κατασκευή του συγκροτήματος, το οποίο η Meta έχει συμφωνήσει να μισθώσει για 20 χρόνια.
Η δομή εξασφαλίζει στους επενδυτές μια μακροχρόνια ροή εσόδων με τη στήριξη της Meta, ενώ επιτρέπει στον τεχνολογικό όμιλο να διατηρεί τον συγκεκριμένο δανεισμό εκτός του ισολογισμού του. Οι οίκοι αξιολόγησης έχουν αποδώσει στην εταιρεία ειδικού σκοπού πιστοληπτική βαθμολογία μία βαθμίδα χαμηλότερη από εκείνη της Meta.
Μια ακόμη τάση είναι η χρηματοδότηση με ενέχυρο τους ίδιους τους ημιαγωγούς. Με τέτοιες συμφωνίες, διαφορετικά τμήματα μιας υποδομής —το κτίριο, τα chips και ενδεχομένως η εγκατάσταση ηλεκτροπαραγωγής που την τροφοδοτεί— μπορούν να χρηματοδοτούνται από ξεχωριστά επίπεδα χρέους. Η πρακτική αυτή καθιστά την αποτίμηση του συνολικού κινδύνου ιδιαίτερα σύνθετη.
Υποχρεώσεις πέρα από τον τραπεζικό και ομολογιακό δανεισμό
Η εικόνα επιβαρύνεται από δεσμεύσεις που δεν αποτελούν συμβατικό δανεισμό, αλλά δημιουργούν σημαντικές μελλοντικές υποχρεώσεις πληρωμών. Σύμφωνα με στοιχεία της CreditSights που παραθέτει ο Economist, οι πέντε μεγαλύτεροι πάροχοι cloud εμφανίζουν υποχρεώσεις μισθώσεων άνω των 250 δισ. δολαρίων στους ισολογισμούς τους. Έχουν επίσης συμφωνήσει μισθώσεις αξίας 1,2 τρισ. δολαρίων που δεν έχουν ακόμη ξεκινήσει, καθώς και αγορές προϊόντων από προμηθευτές ύψους 1,5 τρισ. δολαρίων.
Πρόσθετες αλληλεξαρτήσεις δημιουργούν οι εγγυήσεις που παρέχουν ισχυρότερες εταιρείες σε πελάτες τους. Κατά την ανάλυση, η Nvidia έχει αναλάβει δεσμεύσεις κάλυψης έως και 300 δισ. δολαρίων χρέους που χρησιμοποιείται για την αγορά των chips της, εφόσον οι πελάτες δεν μπορέσουν να αποπληρώσουν τους πιστωτές τους. Αντίστοιχες μορφές στήριξης έχουν προσφέρει η Alphabet και η Broadcom σε ορισμένους πελάτες τους.
Οι συμφωνίες αυτές μπορούν να διευκολύνουν τη χρηματοδότηση νέων επενδύσεων. Παράλληλα, όμως, δυσκολεύουν τον εντοπισμό της τελικής έκθεσης και της διαδρομής μέσω της οποίας θα μπορούσαν να μεταδοθούν ενδεχόμενες ζημιές.
Ποιοι έχουν έκθεση στο χρέος της AI
Μεγάλοι διαχειριστές κεφαλαίων συγκαταλέγονται στους βασικούς αγοραστές του χρέους. Ενδεικτικά, η Pimco αγόρασε τίτλους 18 δισ. δολαρίων από ομολογιακή έκδοση 27 δισ. δολαρίων για το συγκρότημα κέντρων δεδομένων Hyperion της Meta στη Λουιζιάνα. Τμήματα της έκδοσης μεταπωλήθηκαν στη συνέχεια σε θεσμικούς επενδυτές, όπως ασφαλιστικές εταιρείες και συνταξιοδοτικά ταμεία.
Σημαντική παρουσία έχουν επίσης οι εταιρείες ιδιωτικής πίστωσης, όπως η Apollo και η Blackstone, οι οποίες συμμετέχουν σε πιο σύνθετες χρηματοδοτήσεις, καθώς και hedge funds που δείχνουν ιδιαίτερο ενδιαφέρον για τους neocloud παρόχους. Έτσι, η έκθεση στην ανάπτυξη της τεχνητής νοημοσύνης δεν περιορίζεται στους μετόχους των τεχνολογικών εταιρειών, αλλά εκτείνεται σε ευρύτερα τμήματα του χρηματοπιστωτικού συστήματος.
Οι δύο κίνδυνοι για την επόμενη ημέρα
Παρά τις αναταράξεις, ο Economist επισημαίνει ότι οι επενδυτές δεν έχουν περιέλθει σε γενικευμένο πανικό. Μόνο περίπου το 15% της αξίας των ομολόγων που συνδέονται με την AI και εκδόθηκαν φέτος βρίσκεται στη μη επενδυτική βαθμίδα, ενώ οι ισχυροί ισολογισμοί εταιρειών όπως η Nvidia μπορούν να λειτουργήσουν ως απορροφητές κραδασμών.
Ωστόσο, δύο κίνδυνοι παραμένουν καθοριστικοί. Ο πρώτος είναι η αύξηση του κόστους δανεισμού. Για τους ισχυρότερους ομίλους συνεπάγεται πίεση στην κερδοφορία, αλλά για πιο ευάλωτους παρόχους μπορεί να αποδειχθεί πολύ σοβαρότερος. Στην CoreWeave, οι τόκοι απορροφούν ήδη περίπου το ένα τέταρτο των ετήσιων εσόδων.
Ο δεύτερος και μεγαλύτερος κίνδυνος είναι να μην αναπτυχθεί η ζήτηση με τον ρυθμό που προϋποθέτουν οι επενδύσεις. Στοιχεία της Ramp, παρόχου εταιρικών καρτών, δείχνουν ότι οι δαπάνες για AI μεταξύ των πελατών της παραμένουν στάσιμες από τον Ιούλιο, καθώς οι επιχειρήσεις επιχειρούν να συγκρατήσουν το αυξανόμενο κόστος. Το εύρημα αφορά τη συγκεκριμένη πελατειακή βάση, αποτελεί όμως μία από τις ενδείξεις επιβράδυνσης που επικαλείται η ανάλυση.
Μια ασθενέστερη πορεία της ζήτησης θα μπορούσε να ανατρέψει χρηματοδοτικούς σχεδιασμούς και να μεταθέσει τις αναμενόμενες εισαγωγές της Anthropic ή της OpenAI στο χρηματιστήριο, οδηγώντας τους επενδυτές σε επανεξέταση της έκθεσής τους. Το κρίσιμο ερώτημα είναι πλέον αν η εμπορική αξιοποίηση της τεχνητής νοημοσύνης θα παράγει εγκαίρως τις ταμειακές ροές που απαιτούνται για να στηρίξουν τον ολοένα μεγαλύτερο όγκο υποχρεώσεων.