Η πολιτική αστάθεια στη Γαλλία και οι ανησυχίες για τη δημοσιονομική της πορεία έχουν επιβαρύνει σημαντικά τις μετοχές και τα κρατικά ομόλογα της χώρας. Ωστόσο, η JP Morgan εκτιμά ότι, παρά τις δυσκολίες προσαρμογής που αντιμετωπίζει η γαλλική οικονομία, οι αγορές δεν θα πρέπει να προεξοφλούν μετάδοση της κρίσης στην ευρωζώνη.
Όπως επισημαίνει, οι παρεμβατικές δυνατότητες της Ευρωπαϊκής Κεντρικής Τράπεζας, η ισχυρότερη κεφαλαιακή θέση των τραπεζών και η καλύτερη ποιότητα των δανειακών χαρτοφυλακίων συνιστούν ουσιαστικές διαφορές σε σχέση με την κρίση χρέους της προηγούμενης δεκαετίας.
Οι αναταράξεις στις αγορές
Οι γαλλικές μετοχές υπολείπονται των υπόλοιπων ευρωπαϊκών αγορών για περισσότερο από δύο χρόνια, με τον δείκτη CAC 40 να καταγράφει απώλειες 2,6% από την αρχή του 2026, την ώρα που ο Euro Stoxx ενισχύεται κατά 6,2%.
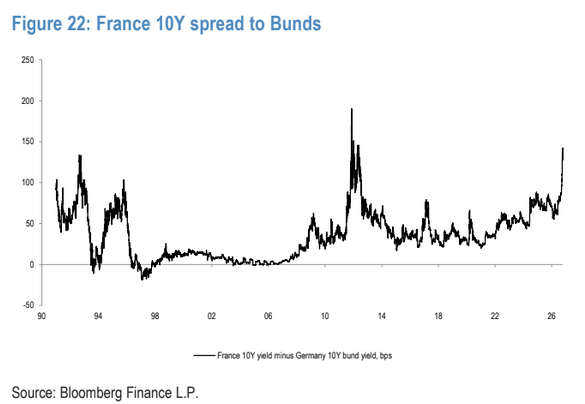
Παράλληλα, η απόδοση του γαλλικού δεκαετούς ομολόγου έχει διαμορφωθεί κατά 140 μονάδες βάσης υψηλότερα από εκείνη του αντίστοιχου γερμανικού, στο μεγαλύτερο περιθώριο από την κρίση χρέους του 2012. Οι ανησυχίες για τα δημόσια οικονομικά, οι προεδρικές εκλογές του Μαΐου 2027 και η διεθνής άνοδος των αποδόσεων των ομολόγων εντείνουν επίσης τις πιέσεις.
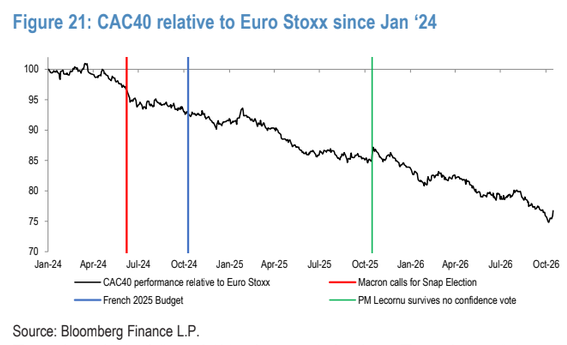
Η διόρθωση έχει ήδη αποτυπωθεί στις αποτιμήσεις. Σύμφωνα με την JP Morgan, οι γαλλικές μετοχές έχουν υποχωρήσει κατά περισσότερο από 9% έναντι της ευρύτερης αγοράς από την αρχή του έτους. Ο CAC 40 διαπραγματεύεται με εκτιμώμενο δείκτη τιμής προς κέρδη (P/E) 12,9 φορές, έναντι 13,9 φορές για τον MSCI Eurozone, εμφανίζοντας έκπτωση περίπου 7%.
Η τράπεζα εκτιμά ότι, με τη σχετική αποτίμηση των γαλλικών μετοχών σε ιστορικά χαμηλά και το περιθώριο των ομολόγων κοντά στα υψηλότερα επίπεδα που έχουν καταγραφεί, σημαντικό μέρος των αρνητικών εξελίξεων έχει ήδη ενσωματωθεί στις τιμές.
Μάλιστα, η σχετική πορεία του CAC 40 έχει αποσυνδεθεί από την εξέλιξη των εκτιμώμενων κερδών ανά μετοχή, τα οποία παραμένουν ανθεκτικά. Για την JP Morgan, αυτή η απόκλιση ενδέχεται να δημιουργεί επενδυτική ευκαιρία, καθώς η αγορά φαίνεται να τιμωρεί τις γαλλικές μετοχές περισσότερο απ’ όσο δικαιολογεί η εικόνα των εταιρικών κερδών.
Οι τράπεζες και οι δικλείδες ασφαλείας της ΕΚΤ
Ιδιαίτερα έντονες είναι οι πιέσεις στις γαλλικές τραπεζικές μετοχές, οι οποίες έχουν επίσης υποαποδώσει έναντι των ευρωπαϊκών ομοειδών τους. Ωστόσο, σύμφωνα με την ανάλυση της JP Morgan, η διεύρυνση του περιθωρίου των γαλλικών ομολόγων επηρεάζει κυρίως το επενδυτικό κλίμα και τις αποτιμήσεις των τραπεζών, παρά την ίδια την κεφαλαιακή τους επάρκεια.
Τα χαρτοφυλάκια κρατικών ομολόγων είναι σε μεγάλο βαθμό αντισταθμισμένα και σημαντικό μέρος τους διακρατείται έως τη λήξη, ενώ οι συνθήκες ρευστότητας και χρηματοδότησης παραμένουν διαχειρίσιμες.
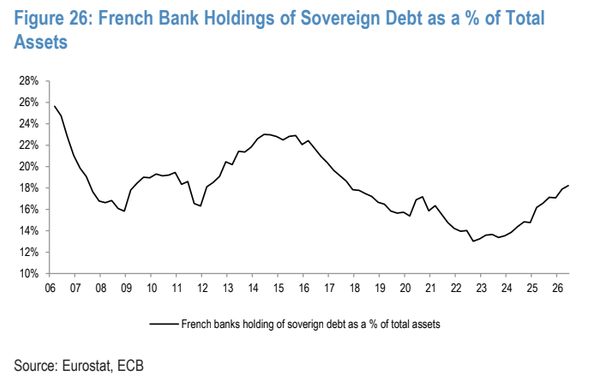
Η σύνδεση ανάμεσα στο κρατικό χρέος και τις τράπεζες έχει εξασθενήσει σε σχέση με την προηγούμενη κρίση. Τα γαλλικά κρατικά ομόλογα αντιστοιχούν πλέον στο 18,2% του ενεργητικού των γαλλικών τραπεζών, έναντι 20,4% το 2012. Παράλληλα, τα τραπεζικά χαρτοφυλάκια ομολόγων είναι περισσότερο διαφοροποιημένα, περιορίζοντας τον κίνδυνο ουσιαστικής επιβάρυνσης των κεφαλαιακών δεικτών από μια νέα άνοδο των αποδόσεων.
Βελτιωμένη είναι και η ποιότητα των δανειακών χαρτοφυλακίων. Ο δείκτης μη εξυπηρετούμενων δανείων στην ευρωζώνη βρίσκεται στο 1,8%, πολύ χαμηλότερα από το 8,7% που είχε καταγραφεί στην κορύφωση της κρίσης.
Επιπλέον, οι τράπεζες διαθέτουν ισχυρότερη κεφαλαιακή βάση σε σχέση με εκείνη της περιόδου 2011-2012. Σε περίπτωση περαιτέρω επιδείνωσης των συνθηκών, η JP Morgan θεωρεί ότι θα χρειαστεί να παρακολουθούνται στενότερα η σύνθεση της τραπεζικής χρηματοδότησης, η ποιότητα των δανείων και οι συζητήσεις για τη φορολόγηση των τραπεζών.
Οι διαφορές του παρελθόντος
Καθοριστική διαφορά σε σχέση με το παρελθόν αποτελεί, κατά την JP Morgan, και η στάση της ΕΚΤ. Στην κρίση χρέους, η κεντρική τράπεζα είχε αυστηροποιήσει την πολιτική της εν μέσω πιέσεων και ανέπτυξε τα εργαλεία της καθώς τα περιθώρια των ομολόγων διευρύνονταν.
Η αποκλιμάκωση ήρθε μετά τη δέσμευση του Μάριο Ντράγκι τον Ιούλιο του 2012 ότι θα έκανε «ό,τι χρειαστεί» για τη διαφύλαξη του ευρώ και την ανακοίνωση του προγράμματος Οριστικών Νομισματικών Συναλλαγών (OMT).
Σήμερα, αντίθετα, η ΕΚΤ διαθέτει εκ των προτέρων μηχανισμούς παρέμβασης. Μεταξύ αυτών είναι το Μέσο Προστασίας της Μετάδοσης της Νομισματικής Πολιτικής (TPI), το οποίο σχεδιάστηκε για να αντιμετωπίζει αδικαιολόγητες και άτακτες διευρύνσεις των περιθωρίων κρατικών ομολόγων. Η ύπαρξη αυτού του μηχανισμού περιορίζει, κατά την τράπεζα, τον κίνδυνο να δημιουργηθεί ένας φαύλος κύκλος μεταξύ κρατικού χρέους και τραπεζικού συστήματος.
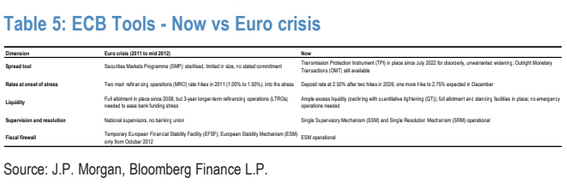
Η JP Morgan αναγνωρίζει, πάντως, ότι η πρόσβαση στο TPI προϋποθέτει συμμόρφωση με τους δημοσιονομικούς κανόνες της Ευρωπαϊκής Ένωσης, ενώ η Γαλλία βρίσκεται σε διαδικασία υπερβολικού ελλείμματος.
Αυτό, κατά την εκτίμησή της, μπορεί να διατηρήσει ένα αυξημένο ασφάλιστρο κινδύνου για τα γαλλικά περιουσιακά στοιχεία, δεν αποτελεί όμως από μόνο του λόγο να αναμένεται μετάδοση της κρίσης στην υπόλοιπη ευρωζώνη.