
Την περασμένη εβδομάδα, η Ομοσπονδιακή Τράπεζα των ΗΠΑ αποφάσισε να αυξήσει το επιτόκιο των ομοσπονδιακών κεφαλαίων, για πρώτη φορά τα τελευταία τρία χρόνια, κατά ένα τέταρτο του ποσοστιαίου σημείου, σε ένα εύρος από 3,75% έως 4%. Η κίνηση αυτή ήταν λογική, και μάλιστα καθυστερημένη, δεδομένης της συνεχιζόμενης αποτυχίας της να επιτύχει τον στόχο για τον πληθωρισμό.
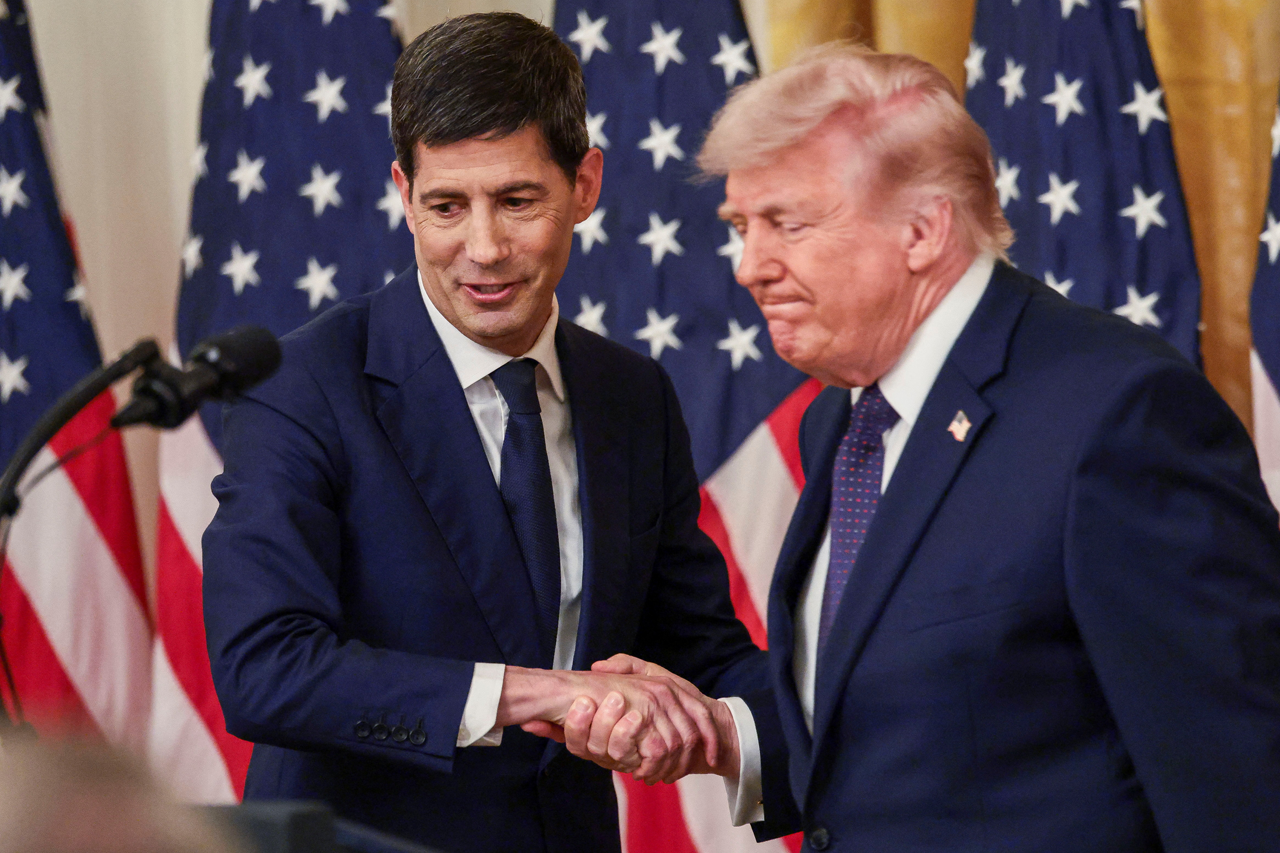
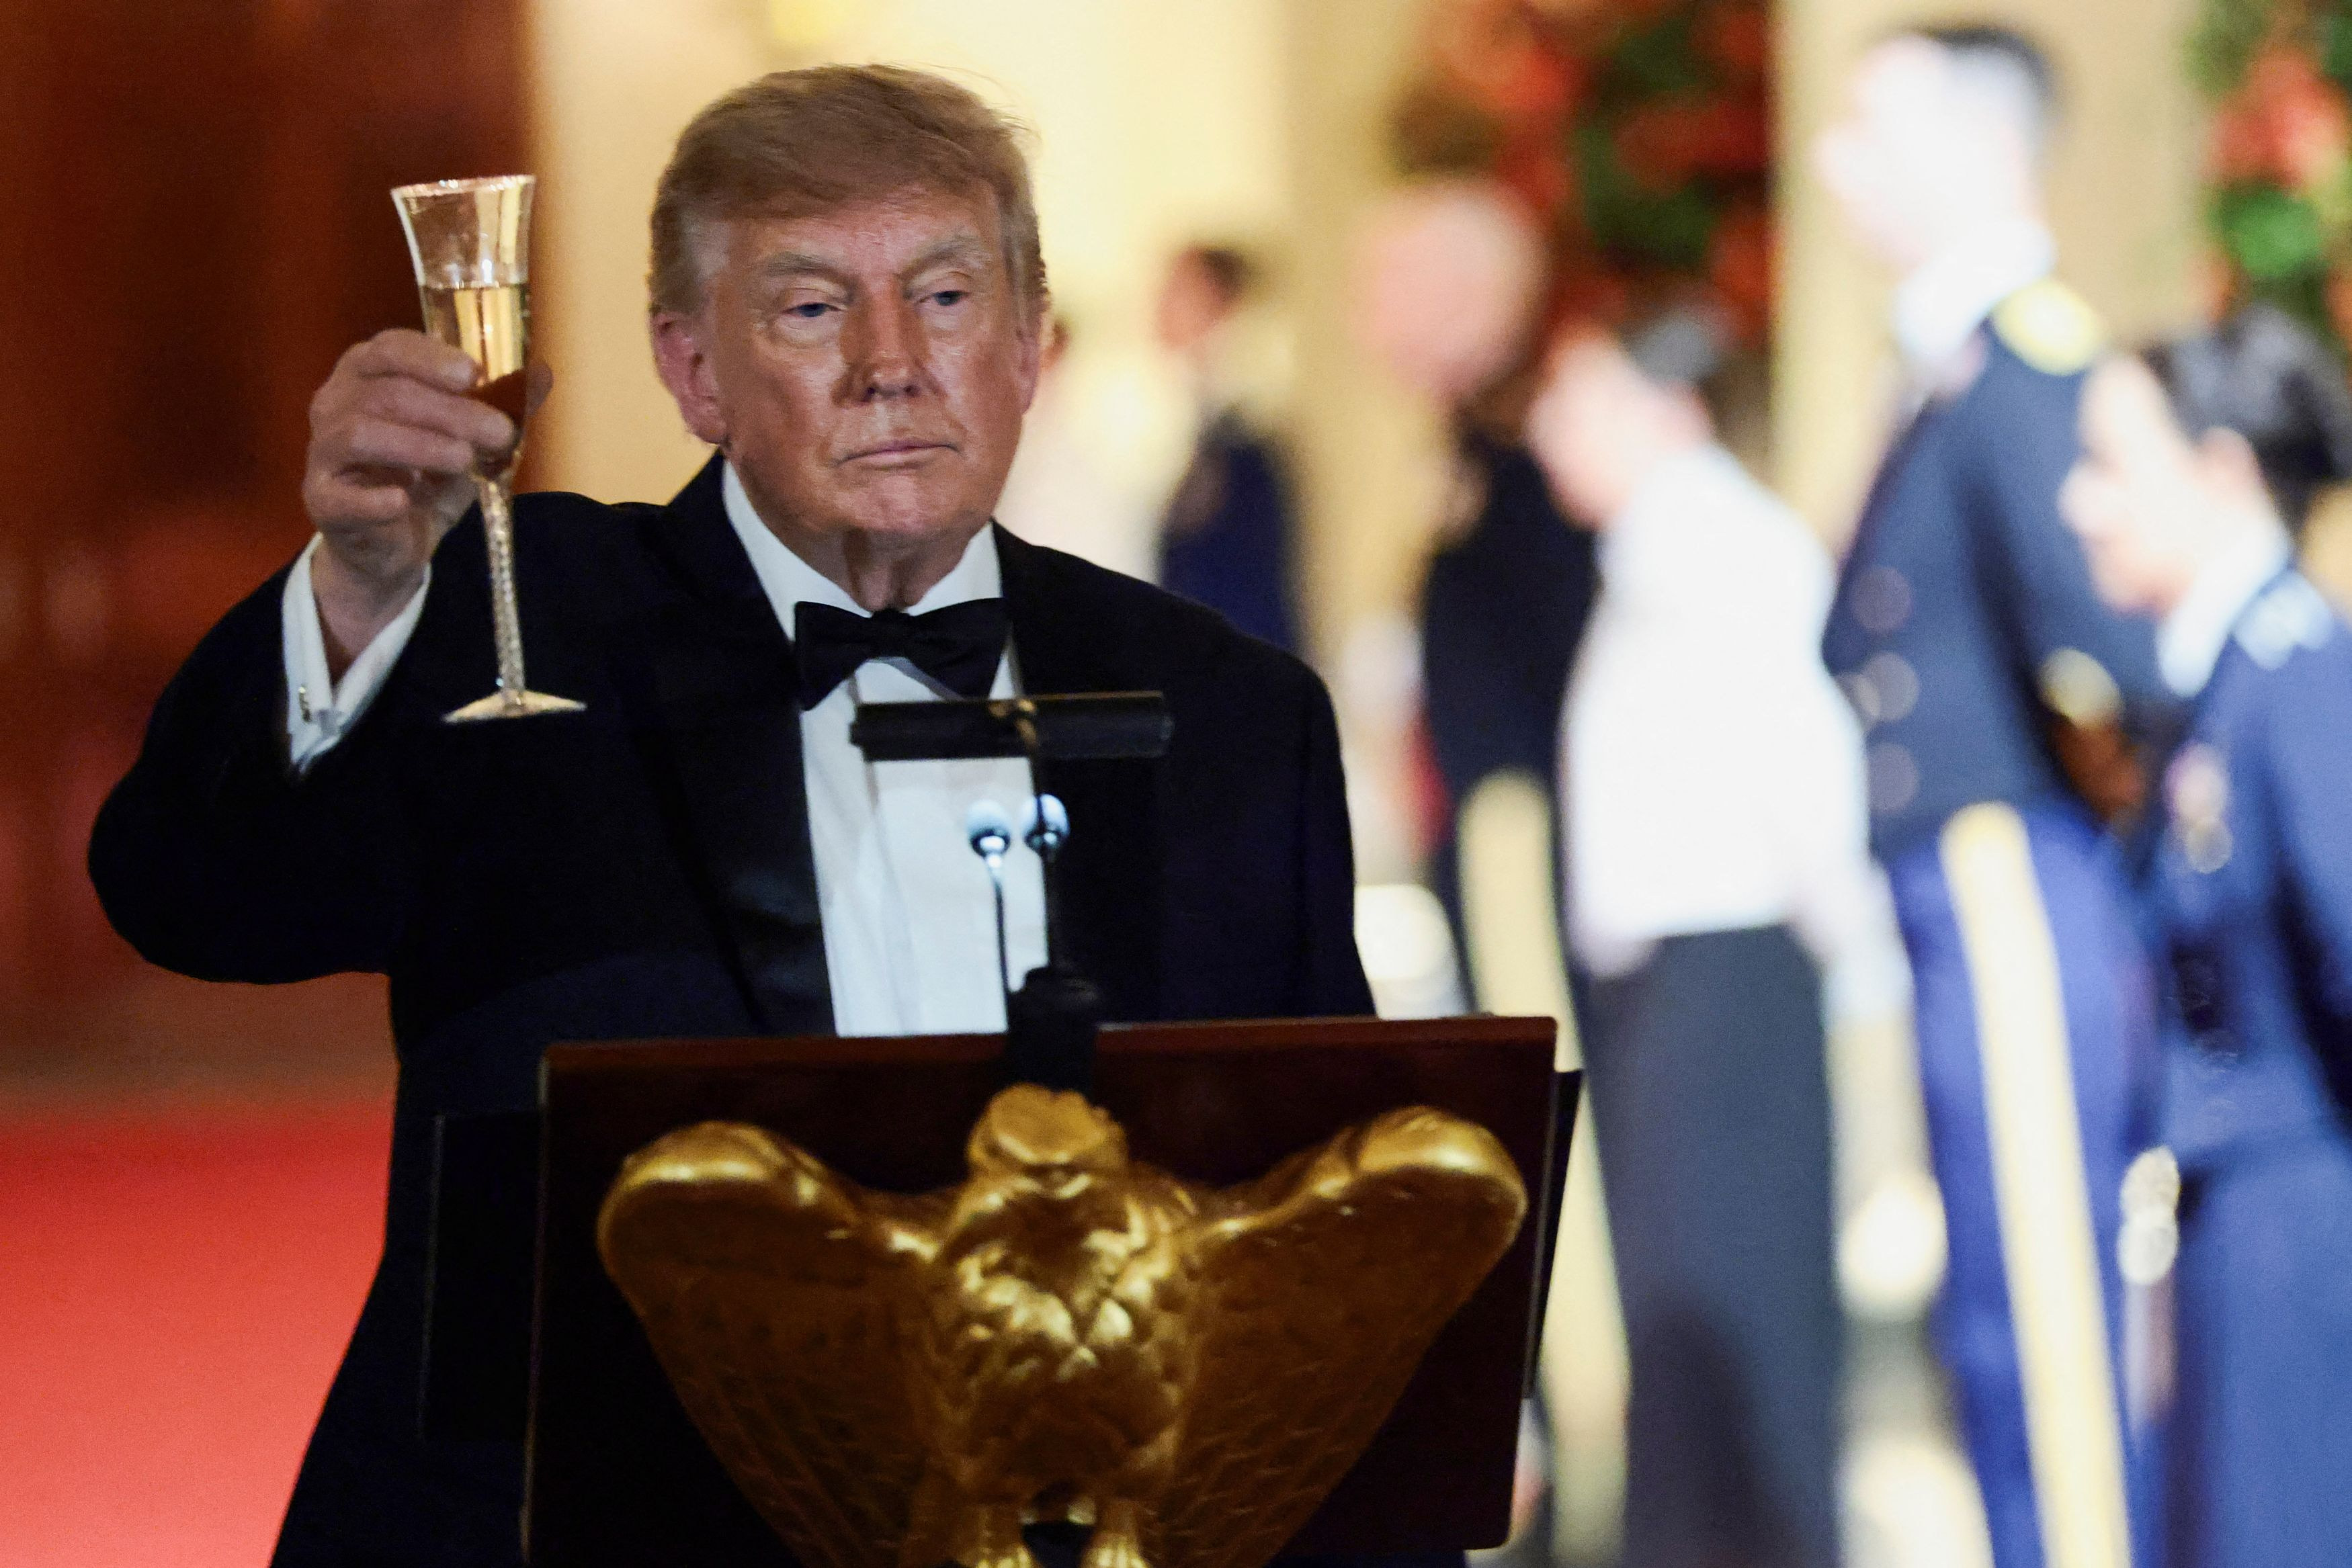
Ο Ντόναλντ Τραμπ αντέδρασε με την αναμενόμενη οργή, δηλώνοντας ότι «τα επιτόκια στις Ηνωμένες Πολιτείες θα έπρεπε να είναι 1% ή και λιγότερο, επειδή είμαστε η καλύτερη πιστωτική δύναμη στον κόσμο — ΜΑΚΡΑΝ», αν και τόνισε επίσης ότι «είπα στον Κέβιν: “Μπορείς κάλλιστα να ψηφίσεις μαζί με το διοικητικό συμβούλιο, γιατί απλά δεν θα έχει καμία σημασία. Το διοικητικό συμβούλιο είναι πολύ εχθρικό», προσθέτοντας ότι «αυξάνει . . . μόνο για πολιτικούς λόγους, και αυτή η αύξηση είναι εναντίον του Τραμπ». Αυτό, όπως είναι αναμενόμενο, είναι εντελώς γελοίο.
Είναι πολύ νωρίς για να είμαστε σίγουροι. Όμως, αυτά που λέει και κάνει ο Γουόρς είναι καθησυχαστικά. Επιπλέον, ο Τραμπ είναι μάλιστα χρήσιμος. Αν η εναλλακτική του πρόταση είχε κάποιο νόημα, ίσως να είχε κάποιο βάρος. Όμως δεν έχει. Η Fed πρέπει είτε να τον αγνοήσει είτε να πετάξει την πετσέτα στον αγώνα για την εκπλήρωση της αποστολής της. Ο Γουόρς, όπως φαίνεται, το γνωρίζει αυτό. Ακόμα καλύτερα, η απόφαση της Fed για αύξηση ήταν ομόφωνη.
Ο Γουόρς ανέφερε δύο σημαντικά σημεία στη συνέντευξη Τύπου της περασμένης Τετάρτης. Το ένα ήταν ότι «για περισσότερα από πέντε χρόνια, ο πληθωρισμός κυμαίνεται πάνω από τον στόχο. Επομένως, η κύρια προσοχή μας επικεντρώνεται στην πτυχή της σταθερότητας των τιμών της αποστολής μας. Το απλό γεγονός είναι ότι ο πληθωρισμός είναι πολύ υψηλός και παραμένει έτσι για πολύ καιρό».
Το άλλο ήταν ότι «Η απόφασή μας έρχεται σε μια στιγμή που η αμερικανική οικονομία φαίνεται να ενισχύεται . . . Γι’ αυτό και αφαιρέσαμε ένα μέρος της επεκτατικής πολιτικής».
Με άλλα λόγια, επρόκειτο για μια αναγκαία, αν και μέτρια, σύσφιγξη της νομισματικής πολιτικής. Σε ένα σημείο, αυτή η άποψη είναι αδιαμφισβήτητη: όχι μόνο ο γενικός πληθωρισμός, αλλά και άλλοι δείκτες παραμένουν σταθερά πάνω από τον στόχο από το 2021. Αυτή η υπέρβαση του στόχου τον καθιστά αντικείμενο χλευασμού. Επιπλέον, λαμβάνοντας υπόψη τις επενδύσεις που προκάλεσε η τεχνητή νοημοσύνη, τη χαλαρή δημοσιονομική πολιτική του Τραμπ, τους δασμούς του και την απόφασή του να προκαλέσει ένα σημαντικό ενεργειακό σοκ με τον πόλεμο του εναντίον του Ιράν, δεν υπήρχαν πολλοί λόγοι να αναμένεται ότι ο πληθωρισμός θα επανέλθει στον στόχο. Το αντίθετο είναι πιο πιθανό. (Βλ. διαγράμματα.)
Αυτό δεν σημαίνει ότι όλες οι αμφιβολίες σχετικά με τη Fed υπό τον Γουόρς πρέπει να παραμεριστούν. Η Claudia Sahm, μία από τις πιο σημαντικές παρατηρήτριες της, θέτει μερικές διεισδυτικές ερωτήσεις στο Substack της. Πώς, κατά την άποψη του Γουόρς, συμβάλλει η νομισματική πολιτική στην ανάπτυξη; Πώς μια πιο αυστηρή νομισματική πολιτική μειώνει τον πληθωρισμό, εκτός από την επιβράδυνση της οικονομίας; Έχει κάποια ιδέα για το τι είναι το «ουδέτερο επιτόκιο»;
Αν όχι, πώς κρίνει πόσο «επιεικής» είναι η πολιτική αυτή τη στιγμή; Ο Γουόρς θα μπορούσε και θα έπρεπε να απαντήσει σε αυτά τα ερωτήματα χωρίς να εγκαταλείψει τον σκεπτικισμό του σχετικά με την «προβλεψιμότητα» της οικονομίας, για την οποία μοιράζομαι τις αμφιβολίες του.
Πολύ πιο σημαντικό είναι το γεγονός ότι αρνήθηκε να προσφέρει οποιαδήποτε θεωρητική ή ρητορική υποστήριξη στο αίτημα του Τραμπ για τεράστια μείωση των επιτοκίων. Η Fed υιοθετεί την συμβατική προσέγγιση όσον αφορά τους διπλούς στόχους της: χαμηλό πληθωρισμό και υψηλή απασχόληση.
Εν τω μεταξύ, ο ισχυρισμός του Τραμπ ότι το επιτόκιο θα έπρεπε να είναι 1% επειδή οι ΗΠΑ είναι «η καλύτερη πιστωτική δύναμη στον κόσμο» είναι άσχετος και παράλογος.
Είναι άσχετος, διότι το βραχυπρόθεσμο επιτόκιο πολιτικής εξαρτάται από τις μακροοικονομικές συνθήκες, ιδίως τον τρέχοντα και τον αναμενόμενο πληθωρισμό και την ανεργία. Σε μια χώρα με πιστωτικά αξιόπιστο κράτος, τα μακροπρόθεσμα ονομαστικά επιτόκια καθορίζονται από τα πραγματικά επιτόκια, τον αναμενόμενο πληθωρισμό και διάφορους αντιληπτούς κινδύνους.
Το πρώτο καθορίζεται από τις αναμενόμενες μακροοικονομικές συνθήκες μακροπρόθεσμα. Αν αφαιρέσουμε την απόδοση των 10ετών ομολόγων του Δημοσίου με προστασία από τον πληθωρισμό (TIPS) από τα συμβατικά 10ετή ομόλογα, προκύπτει η αποζημίωση που παρέχει η αγορά για τον πληθωρισμό κατά τη διάρκεια της περιόδου. Αυτή θα σχετίζεται με τον αναμενόμενο πληθωρισμό, αλλά δεν θα είναι ταυτόσημη με αυτόν, λόγω της ανάγκης προστασίας από τον κίνδυνο.
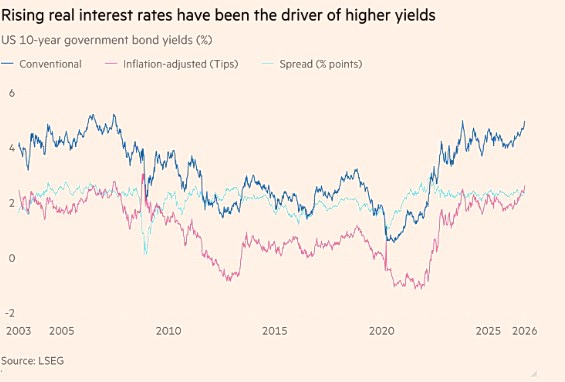
Στις 17 Σεπτεμβρίου, η απόδοση των 10ετών TIPS κυμαινόταν γύρω στο 2,6%, των συμβατικών ομολόγων στο 4,9% και, συνεπώς, η αντιστάθμιση του πληθωρισμού στο 2,3%. Τόσο οι ονομαστικές όσο και οι πραγματικές αποδόσεις βρίσκονται περίπου στα επίπεδα που είχαν πριν από τη χρηματοπιστωτική κρίση του 2007-09.
Η αντιστάθμιση του πληθωρισμού είναι, αν μη τι άλλο, επίσης μέτρια, δεδομένων των διαταραχών που έχουν σημειωθεί από το 2021. Συνολικά, οι ονομαστικές αποδόσεις φαίνεται να βρίσκονται σε λογικά επίπεδα, λαμβάνοντας υπόψη την πρόσφατη ισχυρή οικονομική επίδοση.
Πράγματι, θα μπορούσε κανείς να αναρωτηθεί αν αυτές οι αποδόσεις θα έπρεπε να είναι ακόμη υψηλότερες, δεδομένης της πιθανότητας ότι η κυβέρνηση των ΗΠΑ ενδέχεται, σε κάποιο σημείο, να δυσκολευτεί να χρηματοδοτηθεί με ευνοϊκούς όρους.
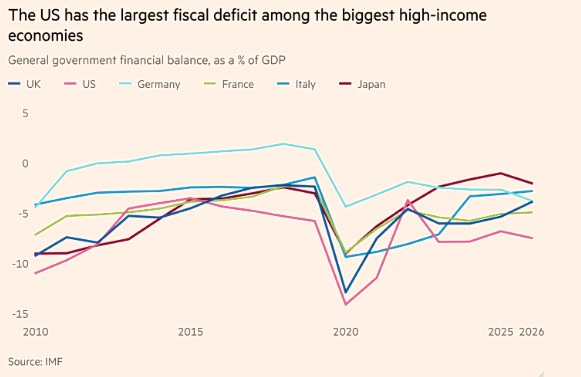
Λαμβάνοντας υπόψη τα τεράστια δημοσιονομικά ελλείμματα, την ανάγκη για ξένη χρηματοδότηση μιας χώρας που παρουσιάζει τεράστιο έλλειμμα τρεχουσών συναλλαγών και τη στροφή από τους μακροπρόθεσμους κατόχους των ομολόγων της προς τη χρηματοδότηση από hedge funds, μια κρίση χρηματοδότησης είναι τουλάχιστον πιθανή. Σε αυτή την περίπτωση, φαίνεται πιθανός κάποιος συνδυασμός έκτακτης χρηματοδότησης από τη Fed με χρηματοοικονομική καταστολή.
Επιπλέον, η δήλωση του Τραμπ ότι οι ΗΠΑ αποτελούν την «καλύτερη πιστωτική δύναμη» στον κόσμο είναι αναληθής. Διαθέτουν τη μεγαλύτερη και, κατά πολλούς, την ισχυρότερη οικονομία. Ωστόσο, η ρίζα της λέξης «credit» (πίστωση) είναι η λατινική λέξη «credere», που σημαίνει «πιστεύω».
Είναι αξιοσημείωτο το γεγονός ότι οι επενδυτές συνεχίζουν να εμπιστεύονται το δημόσιο χρέος μιας χώρας ικανής να εκλέξει έναν άνθρωπο τόσο ριζικά αναξιόπιστο όσο ο Τραμπ — και μάλιστα δύο φορές. Δεδομένου ότι οι πολιτικές του, ιδίως οι δημοσιονομικές, είναι τόσο απερίσκεπτες, και οι άλλες, ιδίως όσον αφορά τους δασμούς, τόσο αντίθετες στους κανόνες, η εμπιστοσύνη στην αμερικανική κυβέρνηση είναι αξιοσημείωτη. Ωστόσο, αν ικανοποιούνταν το αίτημά του για επιτόκια πολιτικής στο 1% (μείον 2% σε πραγματικούς όρους), αυτό θα προκαλούσε σίγουρα απεργία των δανειστών.
Ο ρόλος της Fed είναι να διατηρεί τον πληθωρισμό υπό έλεγχο, ανεξάρτητα από τις πολιτικές πιέσεις και τα παράλογα επιχειρήματα ενός απελπισμένου προέδρου. Εν τω μεταξύ, παρατηρούμε μια μάχη όχι μόνο μεταξύ της Fed και του Τραμπ, αλλά και μεταξύ μιας θεμελιωδώς ισχυρής οικονομίας και μιας ανεύθυνης κυβέρνησης. Το πώς θα καταλήξει αυτή η μάχη αποτελεί ένα από τα σημαντικότερα ζητήματα της εποχής μας.