
Το ακαθάριστο παγκόσμιο χρέος έφτασε τα 365 τρισ. δολάρια, ή το 311% του παγκόσμιου ΑΕΠ, κατά το πρώτο εξάμηνο του 2026, σύμφωνα με την τελευταία έκθεση «Global Debt Monitor» του Ινστιτούτου Διεθνούς Χρηματοοικονομικής (IIF). Πρέπει να ανησυχούμε;
Το IIF πιστεύει ότι ναι, επισημαίνοντας ότι «οι κυβερνήσεις των ώριμων αγορών δαπανούν πλέον περισσότερα για τόκους από ό,τι επενδύει ο κόσμος είτε στην τεχνητή νοημοσύνη, είτε στην άμυνα, είτε στην ενέργεια» και ότι «το χρέος έχει καταστεί περισσότερο πολιτικό ζήτημα παρά μακροοικονομικό, δημιουργώντας έναν φαύλο κύκλο μεταξύ εκλογών και βραχυπρόθεσμων λύσεων και μια μακροπρόθεσμη ευπάθεια καθώς η οριακή χρησιμότητα του αυξημένου χρέους μειώνεται».
Αυτό που είναι ακόμη πιο εντυπωσιακό είναι ότι το IIF ανησυχεί περισσότερο για τις οικονομίες υψηλού εισοδήματος παρά για τις αναπτυσσόμενες ή τις αναδυόμενες οικονομίες. Ωστόσο, το IIF δείχνει επίσης ότι μεταξύ του 2018 και του Ιουνίου του 2026, η αύξηση του λόγου του παγκόσμιου χρέους προς το ΑΕΠ ήταν μικρότερη από 10 ποσοστιαίες μονάδες.
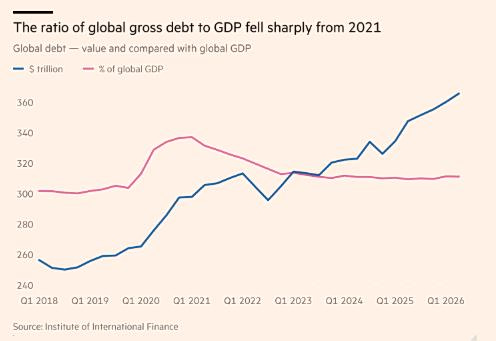
Αυτό δεν ακούγεται και τόσο άσχημο. Η εικόνα είναι εντυπωσιακή: ο δείκτης έφτασε στο υψηλότερο επίπεδο μετά την πανδημία του Covid, στο 337%, στις αρχές του 2021, πριν μειωθεί κατά 27 ποσοστιαίες μονάδες μέχρι το τέλος του 2023.
Ποιος ήταν αυτός ο μαγικός «εξουδετερωτής χρέους»; Ο καλός, παλιομοδίτικος (και υποτίθεται «απροσδόκητος») πληθωρισμός. Αυτή δεν είναι, για να το θέσουμε ήπια, η πρώτη φορά που ο πληθωρισμός εξάλειψε το χρέος. Ήταν, για να πάρουμε ένα από τα αμέτρητα παραδείγματα, ένα σημαντικό μέρος της εξάλειψης του χρέους του Ηνωμένου Βασιλείου μετά τον Δεύτερο Παγκόσμιο Πόλεμο. Για τις χώρες που έχουν τη δυνατότητα να εκτυπώνουν το νόμισμα στο οποίο εκφράζεται το χρέος τους, αυτό συμβαίνει συχνά. (Βλ. διαγράμματα.) Ωστόσο, ο πληθωρισμός αφήνει κληρονομιά.
Αυτός είναι ένας από τους λόγους για τους οποίους τα επιτόκια είναι πλέον πολύ υψηλότερα από ό,τι πριν την πανδημία του Covid. Το κόστος των τόκων έχει εκτοξευθεί για τις κυβερνήσεις των ώριμων οικονομιών: μεταξύ Δεκεμβρίου 2021 και τέλους Αυγούστου 2026, αυξήθηκε κατά 1,5 ποσοστιαίες μονάδες, φτάνοντας το 3,3% του ΑΕΠ.
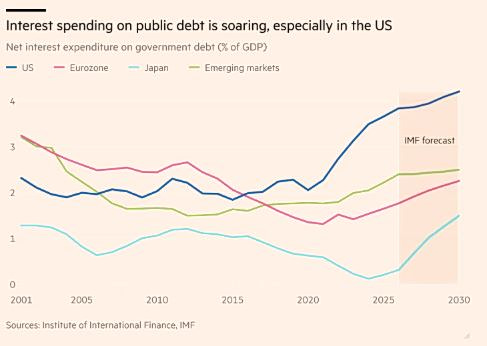
Οι ΗΠΑ αποτελούν ένα καλό παράδειγμα: ως ποσοστό του ΑΕΠ, το κόστος των τόκων αυξήθηκε κατά 1,6 ποσοστιαίες μονάδες μεταξύ Ιανουαρίου 2021 και 2026. Η εξέλιξη του επιπέδου και του κόστους του δημόσιου δανεισμού είναι κεντρικής σημασίας, αλλά δεν είναι το μόνο.
Το IIF επισημαίνει επίσης την τεράστια πρόσφατη αύξηση στην έκδοση εταιρικών ομολόγων που συνδέονται με την τεχνητή νοημοσύνη (AI). Εκτιμά ότι το ποσό αυτό θα φτάσει τα 541 δισ. δολάρια το 2026, από 90 δισ. δολάρια τρία χρόνια νωρίτερα. Η σχετική επενδυτική έκρηξη αποτελεί επίσης παράγοντα που συμβάλλει στην αύξηση των επιτοκίων και, ως εκ τούτου, έμμεση αιτία του υψηλότερου κόστους του δημόσιου χρέους.
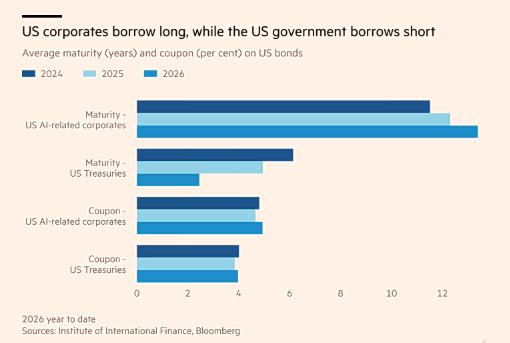
Αξίζει να σημειωθεί ότι το εταιρικό χρέος που σχετίζεται με την τεχνητή νοημοσύνη εκδίδεται με πολύ μακρύτερες διάρκειες από τα αμερικανικά κρατικά ομόλογα: το 2026, μέχρι στιγμής, η μέση διάρκεια του πρώτου έφτασε τα 13,4 έτη (από 11,5 έτη το 2024) έναντι μόλις 2,5 ετών για τα αμερικανικά κρατικά ομόλογα (από 6,1 έτη το 2024).
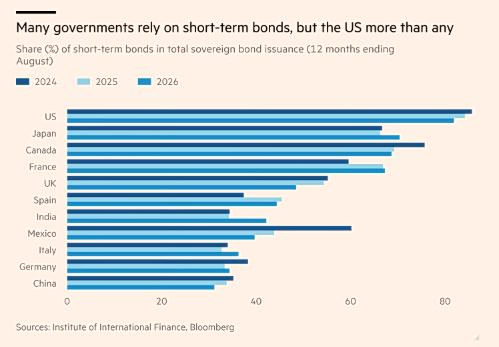
Οι τόκοι επί του εταιρικού χρέους που σχετίζεται με την τεχνητή νοημοσύνη είναι επίσης μόλις ένα εκατοστιαίο σημείο υψηλότεροι από ό,τι στα κρατικά ομόλογα. Ενώ ο δανεισμός της αμερικανικής κυβέρνησης είναι εντυπωσιακά βραχυπρόθεσμος, άλλες κυβερνήσεις χωρών με υψηλό εισόδημα δεν υστερούν κατά πολύ.
Το IIF φαίνεται πράγματι πιο αισιόδοξο όσον αφορά το ιδιωτικό χρέος σε σχέση με το δημόσιο, καθώς και το χρέος των αναδυόμενων οικονομιών σε σχέση με αυτό των χωρών με υψηλό εισόδημα.
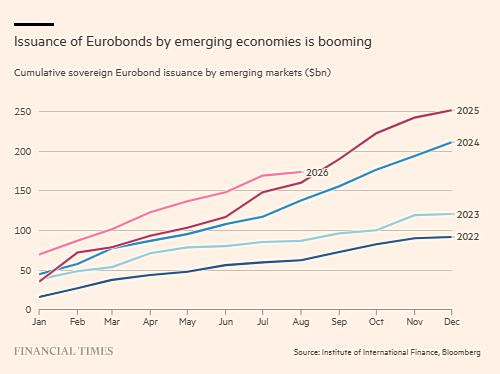
Σημειώνει, για παράδειγμα, ότι η ιδιωτική πίστωση, για την οποία υπάρχει κάποια ανησυχία, «αντιπροσωπεύει μόνο περίπου το 5% του ανεξόφλητου χρέους των μη χρηματοπιστωτικών επιχειρήσεων». Όσον αφορά το τελευταίο, επισημαίνει τον πρωτοφανή ρυθμό έκδοσης κρατικών ευρωομολόγων το 2026, προσθέτοντας ότι «βοήθησαν τα ισχυρότερα θεμελιώδη μεγέθη».
Τονίζει επίσης την υγεία των «δανείων ESG», με δανεισμό ύψους 1 τρισ. δολαρίων από την αρχή του έτους. Συνοψίζοντας, η άποψη του IIF είναι ότι η πρόσφατη πτώση των δεικτών χρέους που προκλήθηκε από τον πληθωρισμό έχει δημιουργήσει μια «παραπλανητικά ευνοϊκή εικόνα».
Με διαρθρωτικά υψηλότερα επιτόκια σε σύγκριση με πριν από μερικά χρόνια και κυβερνήσεις που δεν έχουν τη βούληση ή την εξουσία να επιβάλουν δυσάρεστα μέτρα στους ψηφοφόρους, το δημόσιο χρέος θα συνεχίσει να συσσωρεύεται με ταχύ ρυθμό σε χώρες που θεωρούνται ώριμες.
Εν τω μεταξύ, η στροφή προς βραχύτερες διάρκειες, ιδίως στις ΗΠΑ, είναι παραπλανητική. Ο κίνδυνος είναι να σημειωθεί απότομη άνοδος αυτών των αποδόσεων, με δραματικές συνέπειες για το κόστος εξυπηρέτησης του χρέους. Ένα πιθανό έναυσμα θα μπορούσε να είναι η απότομη υποτίμηση ενός ευάλωτου νομίσματος.
Υπάρχουν επίσης πολιτικοί κίνδυνοι. Ο πόλεμος είναι ένας από αυτούς. Οι ενεργειακές κρίσεις είναι ένας άλλος. Οι μεγαλύτερες εμπορικές συγκρούσεις είναι ένας ακόμη. Δεν είναι επίσης δύσκολο να φανταστεί κανείς μια ανοιχτή εσωτερική σύγκρουση στις ΗΠΑ ή μια κατάρρευση της συνεργασίας στην ΕΕ. Εάν η ακροδεξιά γινόταν κυρίαρχη πολιτική δύναμη, η σιωπηρή υποστήριξη, για παράδειγμα, της Γαλλίας από τη Γερμανία, θα μπορούσε ακόμη και να τεθεί υπό αμφισβήτηση.
Το συμπέρασμά μου από την έκθεση του IIF δεν είναι ότι βρισκόμαστε στην παραμονή μιας καταστροφής, αλλά ότι σημαντικές χώρες χάνουν το περιθώριο ελιγμών τους, ακολουθώντας μια πορεία που δεν είναι βιώσιμη μακροπρόθεσμα.
Όπως είπε ο αείμνηστος οικονομολόγοςHerbert Stein , σε μια φράση που έχει μείνει στην ιστορία: «Αν κάτι δεν μπορεί να συνεχιστεί για πάντα, θα σταματήσει». Η τεράστια συσσώρευση δημόσιου χρέους δεν μπορεί να δικαιολογείται για πάντα, ειδικά όταν δεν υπάρχει κρίση που να την δικαιολογεί. Ωστόσο, υπάρχει και ένα επακόλουθο του νόμου του Stein, το οποίο διατύπωσε ο αείμνηστος οικονομολόγος Rüdiger Dornbusch, ο οποίος είπε ότι: «οι κρίσεις αργούν να έρθουν περισσότερο από ό,τι μπορείς να φανταστείς, αλλά όταν έρθουν, συμβαίνουν πιο γρήγορα από ό,τι μπορείς να φανταστείς».
Η ειδικότητά του ήταν η Λατινική Αμερική. Πολλοί πρέπει να είχαν παρατηρήσει την αυξανόμενη ομοιότητα μεταξύ αυτής της περιοχής και των ΗΠΑ. Στις αναδυόμενες χώρες που βασίζονται στο δανεισμό σε ξένα νομίσματα, οι κρίσεις που είχε κατά νου ο Dornbusch τείνουν να απαιτούν ξένη διάσωση. Αυτό δεν ισχύει για τις χώρες που είναι σε θέση να δανείζονται στο δικό τους νόμισμα.
Οι τελευταίες μπορούν επίσης να παίζουν κάθε είδους παιχνίδια με τους δανειστές τους, είτε είναι εγχώριοι είτε ξένοι. Ένα από αυτά είναι η «χρηματοοικονομική καταστολή», κατά την οποία οι δανειστές αναγκάζονται να αποδεχθούν χαμηλότερα επιτόκια ή, με άλλους τρόπους, να δανείζουν στις κυβερνήσεις με δυσμενείς όρους.
Οι ΗΠΑ είναι αρκετά ισχυρές (το Ηνωμένο Βασίλειο σίγουρα δεν είναι) ώστε να εξαναγκάσουν ακόμη και ξένους δανειστές. Ωστόσο, τέτοια τεχνάσματα δεν λειτουργούν για πάντα. Ο νόμος του Dornbusch εξακολουθεί να ισχύει: απλώς μπορεί να χρειαστεί πολύς χρόνος για να φτάσουμε εκεί. Ίσως ακόμη και οι ελεύθερες ροές κεφαλαίων στις οποίες έχουμε τόσο συνηθίσει να βασιζόμαστε να θυσιαστούν. Όμως, ο πληθωρισμός είναι σχεδόν πάντα η πρώτη λύση. Για ποιον άλλο λόγο ο Τραμπ θέλει η Fed να θέσει τα επιτόκια στο 1%;